El reloj de penalización continua Form 5472 comienza con condiciones de aviso específicas
· Lectura mínima 8
La respuesta práctica
Una revisión de penalización continua necesita el aviso real y el historial de fallas, no solo la fecha de vencimiento de la declaración de impuestos original. Mantenga juntos el aviso relevante, la información de correo, los registros de respuesta y las obligaciones no resueltas antes de intentar comprender qué reloj describe la regla aplicable. Tres detalles dan forma a la reseña: ¿Qué aviso de falla y fecha de envío son relevantes? ¿Qué continuó después del aviso? ¿Se revisan por separado las condiciones de oportunidad por causa razonable? Mantenga cada respuesta ligada al documento o hecho confirmado que la sustenta.[1, p.3] [2]
Alcance y los registros detrás de la respuesta
La discusión sigue la entidad, la forma y las condiciones de transacción identificadas a continuación. La misma etiqueta en un formulario diferente puede tener un propósito diferente. Mantenga visibles la entidad relevante y el período del informe mientras compara los requisitos y trate cada excepción indicada como parte de la regla en lugar de una nota a pie de página opcional.
Fuentes oficiales consultadas: 2026-11-09. Los formularios del año fiscal anual y los formularios revisados continuamente se identifican por separado en las referencias.
Tabla comparativa para la preparación
| Artículo o pregunta | Regla o instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Penalización por falla | No presentar el formulario Form 5472 en el momento prescrito y de la manera prescrita, o no mantener los registros requeridos, puede resultar en una multa por $25,000. Un formulario sustancialmente incompleto se considera una falta de presentación. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.3] |
| Sanción por incumplimiento continuado | Si la falla continúa más de 90 días después de la notificación de IRS, las instrucciones proporcionan un $25,000 adicional para cada parte relacionada afectada, para cada período de días 30 subsiguiente o fracción de un período durante el cual la falla continúa. | El incumplimiento continúa durante más de 90 días después de la notificación del IRS. Conforme a la sección 1.6038A-4(b)(1) de los reglamentos, el período de 90 días no puede comenzar antes del último día respecto del cual el IRS determine que existía causa razonable. El IRS determina la existencia y duración de esa causa; presentar una solicitud no suspende automáticamente el plazo. | [1, p.3] [2] |
| Cómputo del plazo tras la notificación para la sanción adicional | Si el incumplimiento continúa más de 90 días después de que el IRS envíe por correo el aviso de incumplimiento, puede aplicarse una multa adicional de $25,000 por cada parte relacionada afectada y por cada período de 30 días. Una fracción de 30 días cuenta como un período completo. | El incumplimiento correspondiente continúa durante más de 90 días después de que el IRS envíe su notificación por correo. El importe indicado se aplica a los ejercicios fiscales iniciados a partir de January 1, 2018. El plazo comienza con el envío postal del aviso de incumplimiento por el IRS; no calcule esta multa adicional directamente desde el vencimiento original de presentación. Determine el período de causa razonable y el tratamiento de un segundo incumplimiento conforme a las secciones 1.6038A-4(b) y (d) de los reglamentos, respectivamente. Según la sección 1.6038A-4(b)(1), el período de 90 días no puede comenzar antes del último día respecto del cual el IRS determine que existía causa razonable. El IRS determina su existencia y duración; presentar una solicitud no suspende automáticamente el plazo. | [2] |
| Field/section Top annotation: Foreign-owned U.S. DE | Escriba "Foreign-owned U.S. DE" en la parte superior de la proforma Form 1120 para identificar esta presentación especial. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.2] |
| Field/section Name: Name | Ingrese el nombre del U.S. DE de propiedad extranjera. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [3, p.1] [1, p.2] |
| Field/section Address: Number and street. If a P.O. box, see instructions. | Indique la dirección completa de la DE, incluidos los campos aplicables de oficina o suite, ciudad, estado o provincia, país y código postal que figuran en el formulario. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [3, p.1] [1, p.2] |
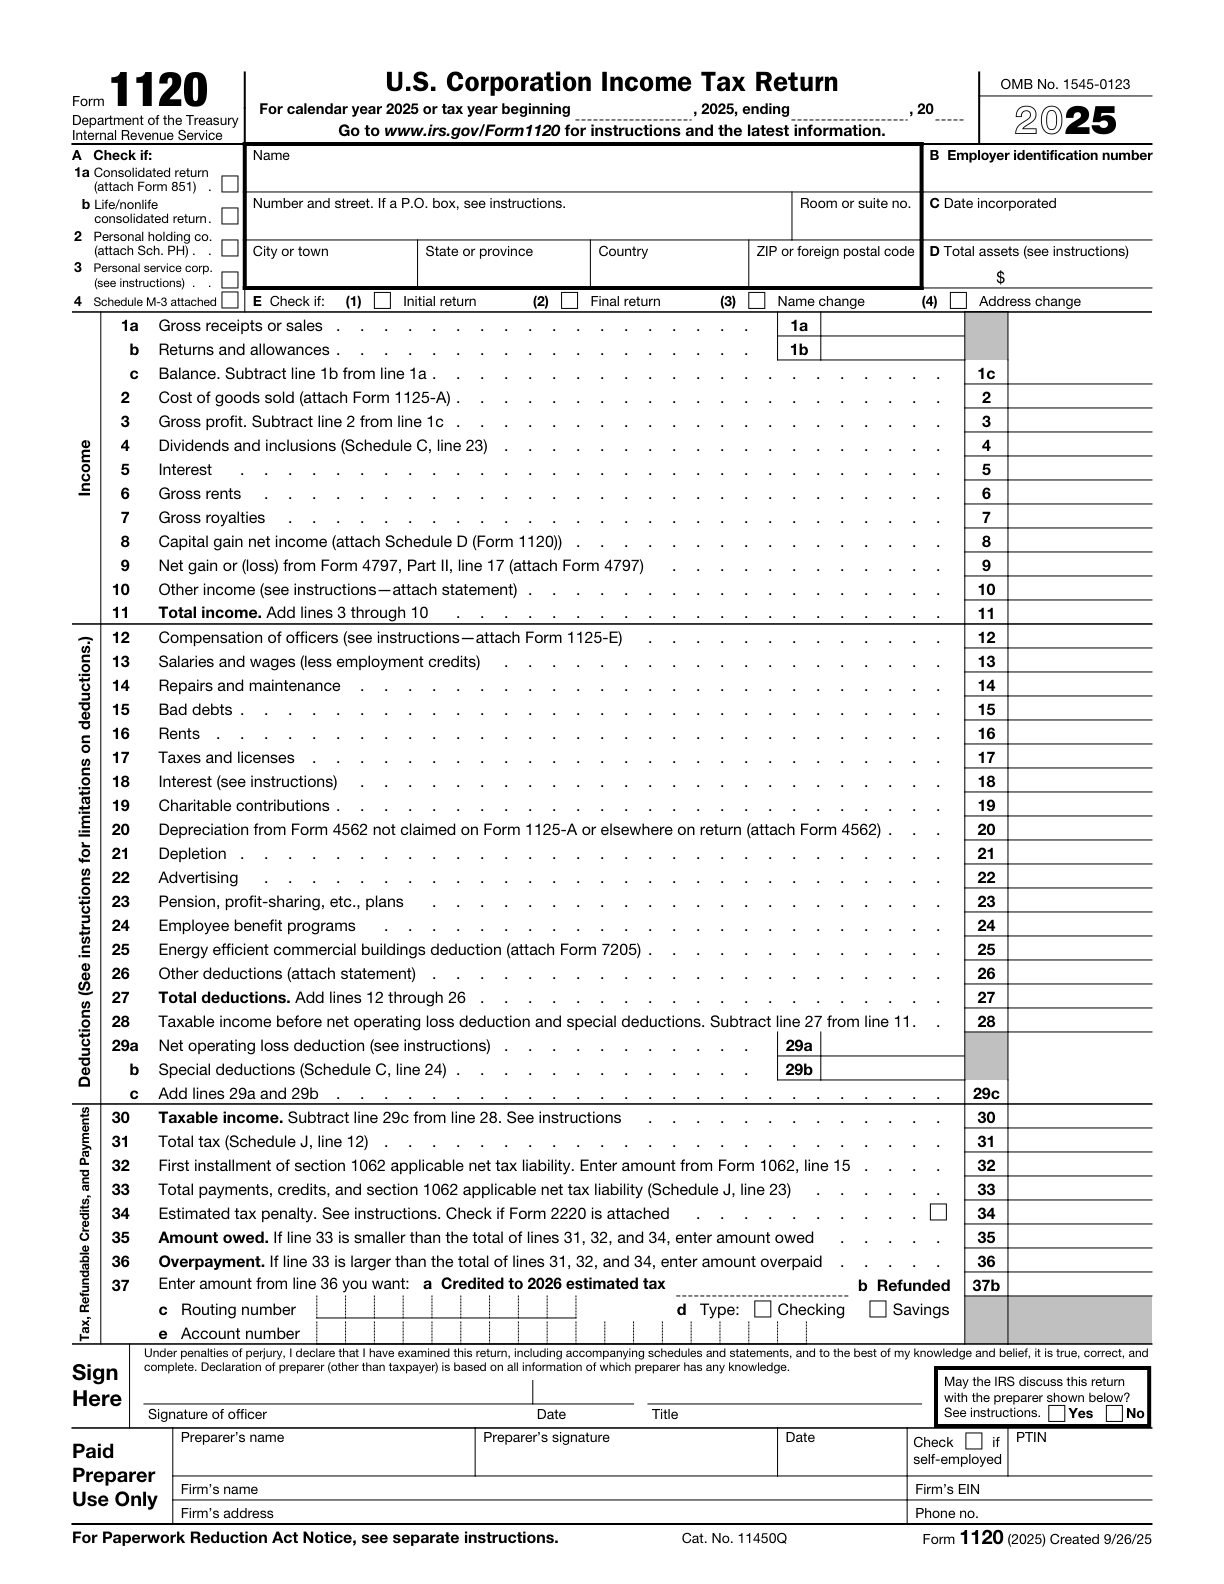
Trabajar a través de los requisitos oficiales.
Penalización por falla
No presentar el formulario Form 5472 en el momento prescrito y de la manera prescrita, o no mantener los registros requeridos, puede resultar en una multa por $25,000. Un formulario sustancialmente incompleto se considera una falta de presentación.[1, p.3]
Sanción por incumplimiento continuado
Si la falla continúa más de 90 días después de la notificación de IRS, las instrucciones proporcionan un $25,000 adicional para cada parte relacionada afectada, para cada período de días 30 subsiguiente o fracción de un período durante el cual la falla continúa.[1, p.3] [2]
Esto se aplica cuando: La falla continúa más de 90 días después de la notificación IRS.
Tenga presente este límite: conforme a la sección 1.6038A-4(b)(1) de los reglamentos, el período de 90 días no puede comenzar antes del último día respecto del cual el IRS determine que existía causa razonable. El IRS determina la existencia y duración de esa causa; presentar una solicitud no suspende automáticamente el plazo.
Cómputo del plazo tras la notificación para la sanción adicional
Si el incumplimiento continúa más de 90 días después de que el IRS envíe por correo el aviso de incumplimiento, puede aplicarse una multa adicional de $25,000 por cada parte relacionada afectada y por cada período de 30 días. Una fracción de 30 días cuenta como un período completo.[2]
Condiciones de aplicación: el incumplimiento continúa más de 90 días después de que el IRS envíe su aviso por correo. El importe indicado se aplica a los ejercicios fiscales que comienzan a partir de January 1, 2018.
Límite que debe respetarse: el plazo comienza cuando el IRS envía por correo el aviso de incumplimiento; no calcule esta multa adicional directamente desde el vencimiento original de presentación. Examine el período de causa razonable y el tratamiento de un segundo incumplimiento conforme a las secciones 1.6038A-4(b) y (d) de los reglamentos, respectivamente. Según la sección 1.6038A-4(b)(1), el período de 90 días no puede comenzar antes del último día para el que el IRS determine que existía causa razonable. El IRS determina su existencia y duración; presentar una solicitud no suspende automáticamente el plazo.
Field/section Top annotation: Foreign-owned U.S. DE
Escriba "Foreign-owned U.S. DE" en la parte superior de la proforma Form 1120 para identificar esta presentación especial.[1, p.2]
Field/section Name: Name
Ingrese el nombre del U.S. DE de propiedad extranjera.[3, p.1] [1, p.2]
Field/section Address: Number and street. If a P.O. box, see instructions.
Indique la dirección completa de la DE, incluidos los campos aplicables de oficina o suite, ciudad, estado o provincia, país y código postal que figuran en el formulario.[3, p.1] [1, p.2]
Field/section B: Employer identification number
Ingrese el EIN del DE.[3, p.1] [1, p.2]
Field/section E(1): Initial return
Marque la casilla del elemento E correspondiente para identificar una declaración de impuestos inicial cuando describa el paquete de presentación.[3, p.1] [1, p.2]
Field/section E(2): Final return
Identifique una declaración de impuestos final utilizando el cuadro E del elemento correspondiente. La disolución por sí sola no establece que todos los asuntos tributarios federales estén completos.[3, p.1] [1, p.2]
Un escenario de preparación ilustrativo
En este ejemplo de preparación hipotética, el propietario de una empresa calcula una multa supuesta a partir de la fecha de vencimiento original de la declaración de impuestos, pero no ha revisado el aviso IRS. El expediente de preparación se reorganiza en torno al aviso relevante y los eventos documentados, con preguntas sobre causas razonables separadas de cualquier suposición no fundamentada de que el reloj se ha detenido. El preparador comprueba tres puntos: ¿Qué aviso de fallo y fecha de envío son relevantes? ¿Qué continuó después del aviso? ¿Se revisan por separado las condiciones de oportunidad por causa razonable? El expediente sigue siendo una comparación funcional hasta que se hayan verificado juntos los hechos relevantes y las instrucciones aplicables. No se asume ningún resultado de agencia.[1, p.3] [2]
Esta es una ilustración de planificación, no una declaración de que se ha aceptado una presentación en particular o de que una entidad califica para un resultado fiscal. Utilice las distinciones respaldadas por fuentes anteriores para decidir qué información aún debe establecerse antes de completar un formulario.
Una secuencia de revisión que realmente puedes usar
- ¿Qué aviso de falla y fecha de envío son relevantes?
- ¿Qué continuó después del aviso?
- ¿Se revisan por separado las condiciones de oportunidad por causa razonable?
Escriba la respuesta y el registro que la respalda, en lugar de marcar una pregunta como completa porque un campo contiene texto. Cuando dos registros no estén de acuerdo, identifique si la diferencia se refiere a la entidad, a un individuo, al período sobre el que se informa o al tipo de cambio. Eso hace que la pregunta restante sea lo suficientemente específica como para resolverse según la instrucción pertinente.
Mantenga el alcance de un servicio de preparación separado del requisito gubernamental. Una pregunta sobre la admisión de servicios puede recopilar información para un flujo de trabajo; no crea una excepción, no extiende una fecha límite ni determina si una transacción es reportable. El material gubernamental citado sigue siendo la base de esas conclusiones.
Cuestiones a resolver antes de seguir adelante
¿Cómo debo comprobar el punto «Cómputo del plazo tras la notificación para la sanción adicional»?
Si el incumplimiento continúa más de 90 días después de que el IRS envíe por correo el aviso de incumplimiento, puede aplicarse una multa adicional de $25,000 por cada parte relacionada afectada y por cada período de 30 días. Una fracción de 30 días cuenta como un período completo. El incumplimiento correspondiente continúa durante más de 90 días después de que el IRS envíe su notificación por correo. El importe indicado se aplica a los ejercicios fiscales iniciados a partir de January 1, 2018. El plazo comienza con el envío postal del aviso de incumplimiento por el IRS; no calcule esta multa adicional directamente desde el vencimiento original de presentación. Determine el período de causa razonable y el tratamiento de un segundo incumplimiento conforme a las secciones 1.6038A-4(b) y (d) de los reglamentos, respectivamente. Según la sección 1.6038A-4(b)(1), el período de 90 días no puede comenzar antes del último día respecto del cual el IRS determine que existía causa razonable. El IRS determina su existencia y duración; presentar una solicitud no suspende automáticamente el plazo.[2]
¿Cómo debo comprobar field/section top annotation: foreign-owned u.s. de?
Escriba "Foreign-owned U.S. DE" en la parte superior de la proforma Form 1120 para identificar esta presentación especial. [1, p.2]
¿Cómo debo comprobar field/section name: name?
Ingrese el nombre del U.S. DE de propiedad extranjera. [3, p.1] [1, p.2]
¿Cómo debo comprobar field/section address: number and street. if a p.o. box, see instructions.?
Indique la dirección completa de la DE, incluidos los campos aplicables de oficina o suite, ciudad, estado o provincia, país y código postal que figuran en el formulario. [3, p.1] [1, p.2]
Fuentes y versiones oficiales
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- 2025 Form 1120
Obtenga ayuda con el flujo de trabajo SpeedEIN relevante
SpeedEIN ofrece preparación y soporte para las situaciones descritas en sus páginas de servicio. Si desea ayuda, revise el alcance del servicio relevante, las entidades admitidas y la disponibilidad actual antes de realizar el pedido. El servicio no reemplaza la decisión del gobierno ni elimina una obligación impuesta por las normas aplicables.