SS-4 Line 9a per una DE U.S. di proprietà estera: la dicitura speciale da verificare
· 7 lettura minima
La risposta pratica
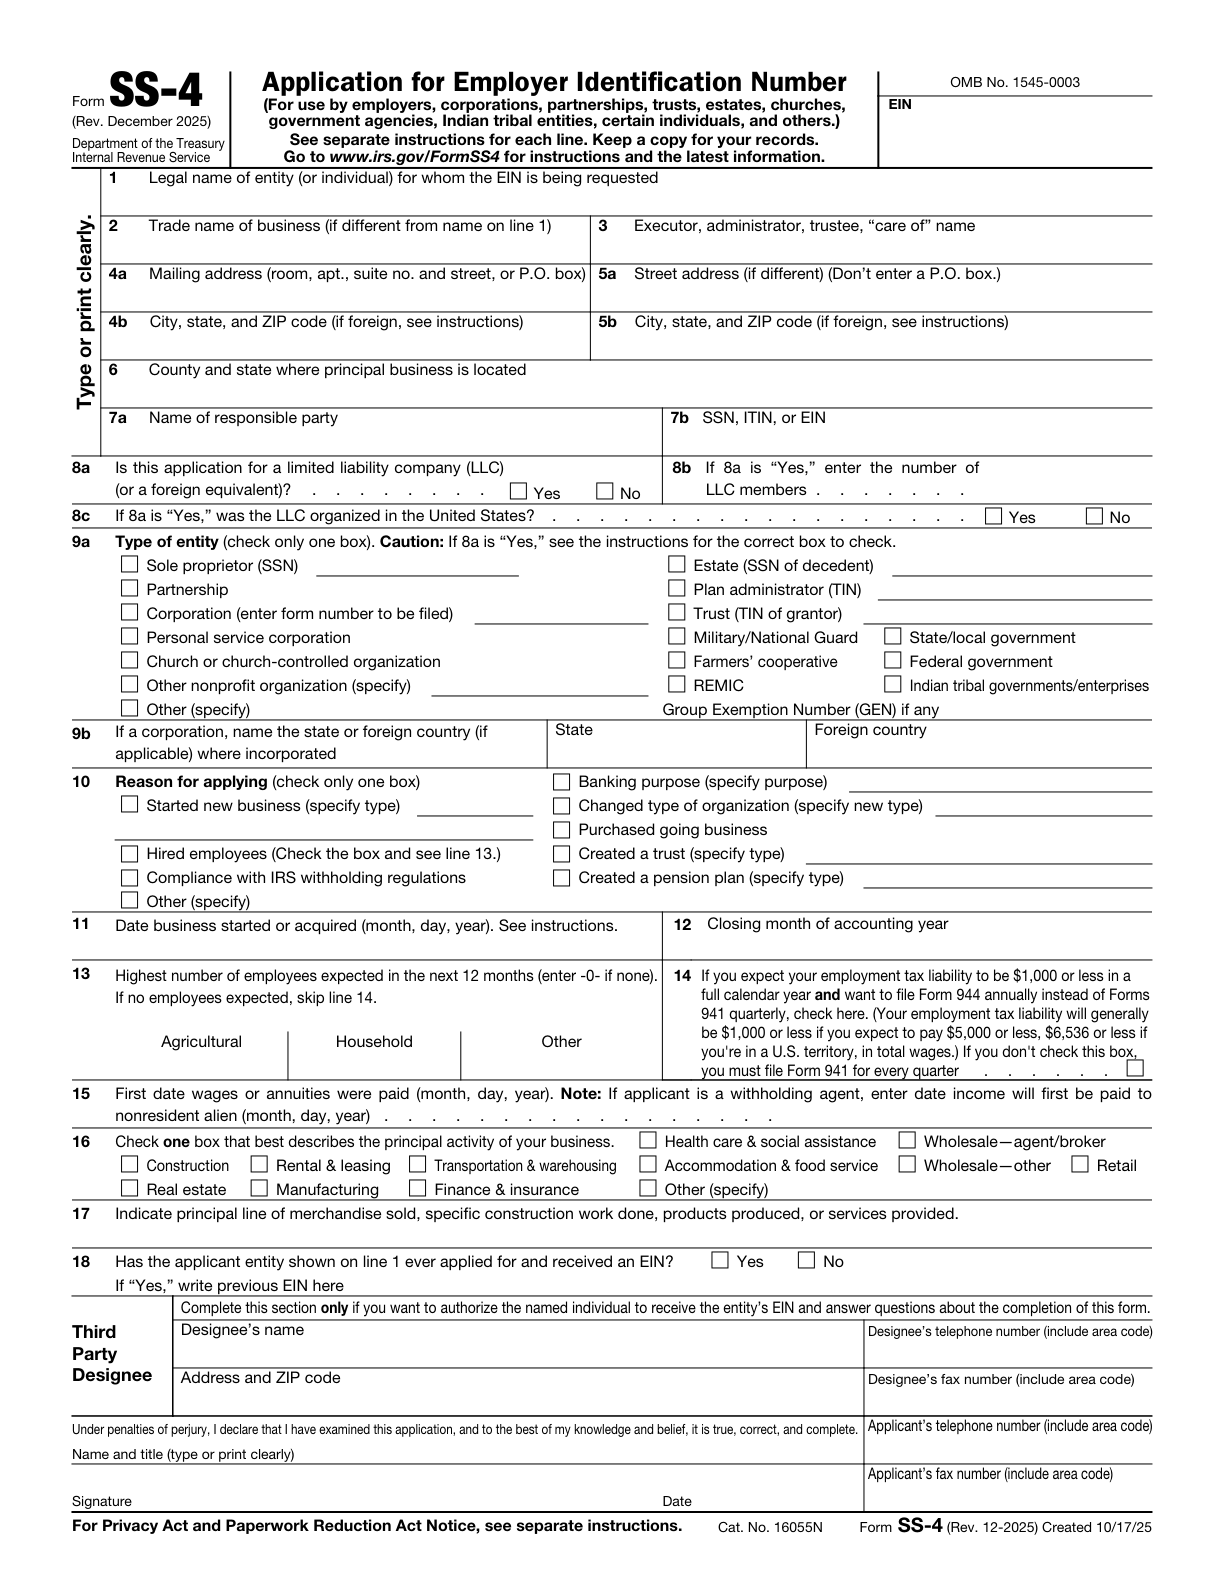
Un'entità può essere organizzata come LLC mentre una particolare regola di rendicontazione federale richiede una descrizione più specifica. La sfida è riportare tale descrizione nella domanda senza trasformare un’etichetta in una decisione di opzione fiscale non supportata. Tre dettagli danno forma alla recensione: si applica l'istruzione U.S. DE di proprietà straniera? Quale esatta etichetta line 9a è prescritta? Un'opzione fiscale fiscale separata viene confusa con la richiesta EIN?[1, p.5] [1, p.3] [2, p.1] [1, p.4]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Etichetta 5472 di proprietà straniera | Un'entità U.S. interamente di proprietà estera fiscalmente non considerata separatamente, che richiede un EIN per adempiere agli obblighi Form 5472, seleziona Other in line 9a e inserisce Foreign-owned U.S. disregarded entity-Form 5472 secondo le istruzioni. | L'entità U.S. fiscalmente non considerata separatamente è interamente posseduta da un soggetto estero. La domanda di EIN riguarda i requisiti della sezione 6038A/Form 5472. | [1, p.5] |
| Classificazione predefinita | Una LLC domestica con un unico membro è generalmente classificata per impostazione predefinita come entità non considerata fiscalmente separata dal proprietario; una LLC domestica con almeno due membri è generalmente classificata come partnership. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.3] |
| Field/section 9a: Type of entity (check only one box) | Seleziona l'unica classificazione prevista dalle istruzioni. Un'entità U.S. di proprietà estera fiscalmente non considerata separatamente, che presenta la domanda ai fini di Form 5472, segue la speciale descrizione Other. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.5] |
| Field/section 9b: If a corporation, name the state or foreign country (if applicable) where incorporated | Se il richiedente è una società, identificare lo stato o il paese estero di costituzione. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] |
| Non costituisce un’opzione di classificazione fiscale dell’entità | Selezionare una casella del tipo di entità in SS-4 non costituisce, di per sé, un'opzione fiscale di classificazione dell'entità. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.4] |
| Ambito designato | Il terzo designato può rispondere alle domande sul SS-4 compilato e ricevere il nuovo EIN. È necessaria un’autorizzazione firmata; tale potere termina quando lo EIN è stato assegnato e comunicato al soggetto designato. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.6] |
Lavora attraverso i requisiti ufficiali
Etichetta 5472 di proprietà straniera
Un'entità U.S. interamente di proprietà estera fiscalmente non considerata separatamente, che richiede un EIN per adempiere agli obblighi Form 5472, seleziona Other in line 9a e inserisce Foreign-owned U.S. disregarded entity-Form 5472 secondo le istruzioni.[1, p.5]
Si applica quando: l'entità U.S. fiscalmente non considerata separatamente è interamente posseduta da un soggetto estero. La domanda di EIN riguarda i requisiti della sezione 6038A/Form 5472.
Classificazione predefinita
Una LLC domestica con un unico membro è generalmente classificata per impostazione predefinita come entità non considerata fiscalmente separata dal proprietario; una LLC domestica con almeno due membri è generalmente classificata come partnership.[1, p.3]
Field/section 9a: Type of entity (check only one box)
Seleziona l'unica classificazione prevista dalle istruzioni. Un'entità U.S. di proprietà estera fiscalmente non considerata separatamente, che presenta la domanda ai fini di Form 5472, segue la speciale descrizione Other.[2, p.1] [1, p.5]
Field/section 9b: If a corporation, name the state or foreign country (if applicable) where incorporated
Se il richiedente è una società, identificare lo stato o il paese estero di costituzione.[2, p.1]
Non costituisce un’opzione di classificazione fiscale dell’entità
Selezionare una casella del tipo di entità in SS-4 non costituisce, di per sé, un'opzione fiscale di classificazione dell'entità.[1, p.4]
Ambito designato
Il terzo designato può rispondere alle domande sul SS-4 compilato e ricevere il nuovo EIN. È necessaria un’autorizzazione firmata; tale potere termina quando lo EIN è stato assegnato e comunicato al soggetto designato.[1, p.6]
Firmatario autorizzato
Il firmatario autorizzato SS-4 dipende dalla tipologia del richiedente. Il richiedente straniero può avvalersi della firma da parte di persona munita di apposita autorizzazione.[1, p.6]
La ragione è di proprietà straniera
Un'entità U.S. di proprietà estera fiscalmente non considerata separatamente, soggetta agli obblighi Form 5472, usa la formulazione del motivo della domanda prevista dalle istruzioni sotto Other in line 10.[1, p.5]
Indirizzo fisico
Compila lines 5a-5b soltanto se l'indirizzo fisico dell'entità è diverso da quello postale. Non inserire qui una casella postale.[1, p.3]
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un proprietario straniero vede LLC nel documento costitutivo e nella terminologia societaria in un'istruzione IRS. Invece di scegliere una casella solo dall'etichetta, il preparatore registra la proprietà dell'entità e i fatti di classificazione e identifica quale istruzione speciale è effettivamente rilevante per la richiesta EIN. Il preparatore controlla tre punti: si applica l'istruzione U.S. DE di proprietà straniera? Quale esatta etichetta line 9a è prescritta? Un'opzione fiscale fiscale separata viene confusa con la richiesta EIN? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.5] [1, p.3] [2, p.1] [1, p.4]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Si applica l'istruzione U.S. DE di proprietà straniera?
- Quale esatta etichetta line 9a è prescritta?
- Un'opzione fiscale fiscale separata viene confusa con la richiesta EIN?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come devo controllare field/section 9a: type of entity (check only one box)?
Seleziona l'unica classificazione prevista dalle istruzioni. Un'entità U.S. di proprietà estera fiscalmente non considerata separatamente, che presenta la domanda ai fini di Form 5472, segue la speciale descrizione Other. [2, p.1] [1, p.5]
Come devo controllare field/section 9b: if a corporation, name the state or foreign country (if applicable) where incorporated?
Se il richiedente è una società, identificare lo stato o il paese estero di costituzione. [2, p.1]
Come verificare: Non costituisce un’opzione di classificazione fiscale dell’entità?
Selezionare una casella del tipo di entità in SS-4 non costituisce, di per sé, un'opzione fiscale di classificazione dell'entità. [1, p.4]
Come devo verificare l'ambito del designato?
Il terzo designato può rispondere alle domande sul SS-4 compilato e ricevere il nuovo EIN. È necessaria un’autorizzazione firmata; tale potere termina quando lo EIN è stato assegnato e comunicato al soggetto designato. [1, p.6]
Fonti e versioni ufficiali
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.