Perché un DE di proprietà straniera non può semplicemente utilizzare il percorso E-File ordinario 5472
· 8 lettura minima
La risposta pratica
La disponibilità di un prodotto di presentazione elettronica non stabilisce di per sé che la presentazione di una particolare entità possa utilizzarlo. Innanzitutto identificare la procedura DE di proprietà straniera, quindi confrontare il metodo di invio proposto con le istruzioni applicabili a tale procedura. Tre dettagli determinano la revisione: si applica la procedura U.S. DE di proprietà straniera? Quali metodi di invio consentono le sue istruzioni? La disponibilità del software viene confusa con l'autorizzazione alla presentazione?[1, p.3] [1, p.2]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Nessun invio telematico per un’entità fiscalmente non separata dal proprietario | Una U.S. DE detenuta da un soggetto estero non può presentare Form 5472 per via elettronica. Utilizzare una modalità di invio ammessa dalle istruzioni speciali. | Entità U.S. di proprietà estera fiscalmente non considerata separatamente. | [1, p.3] |
| Procedura fax per un’entità fiscalmente non separata dal proprietario | Per il pacchetto da presentare relativo a una DE U.S. di proprietà estera, le istruzioni di Form 5472 consentono l'invio fax a 855-887-7737 con risoluzione di almeno 300 DPI oppure l'uso dello speciale indirizzo postale previsto dalle istruzioni. | Si applica al pacchetto Form 5472/pro forma Form 1120 per un U.S. DE di proprietà straniera. | [1, p.2] |
| Procedura postale per un’entità fiscalmente non separata dal proprietario | Un U.S. DE di proprietà straniera utilizza il percorso postale speciale dell'unità PIN nelle istruzioni Form 5472, anziché gli indirizzi postali ordinari Form 1120. | Si applica al pacchetto Form 5472/pro forma Form 1120 per un U.S. DE di proprietà straniera. | [1, p.2] |
| Di proprietà straniera su percorso speciale | Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero, che richiede una proroga per il dossier Form 5472/pro forma 1120, usa il codice del Form 1120 in «line 1», scrive «Foreign-owned U.S. DE» in alto e segue il percorso speciale di fax o posta indicato nelle istruzioni di Form 5472, anziché gli indirizzi ordinari di Form 7004. | Il dichiarante è un'entità U.S. di proprietà estera fiscalmente non considerata separatamente. La proroga riguarda il suo pacchetto Form 5472/pro forma 1120. | [1, p.3] [1, p.2] [2, p.1] |
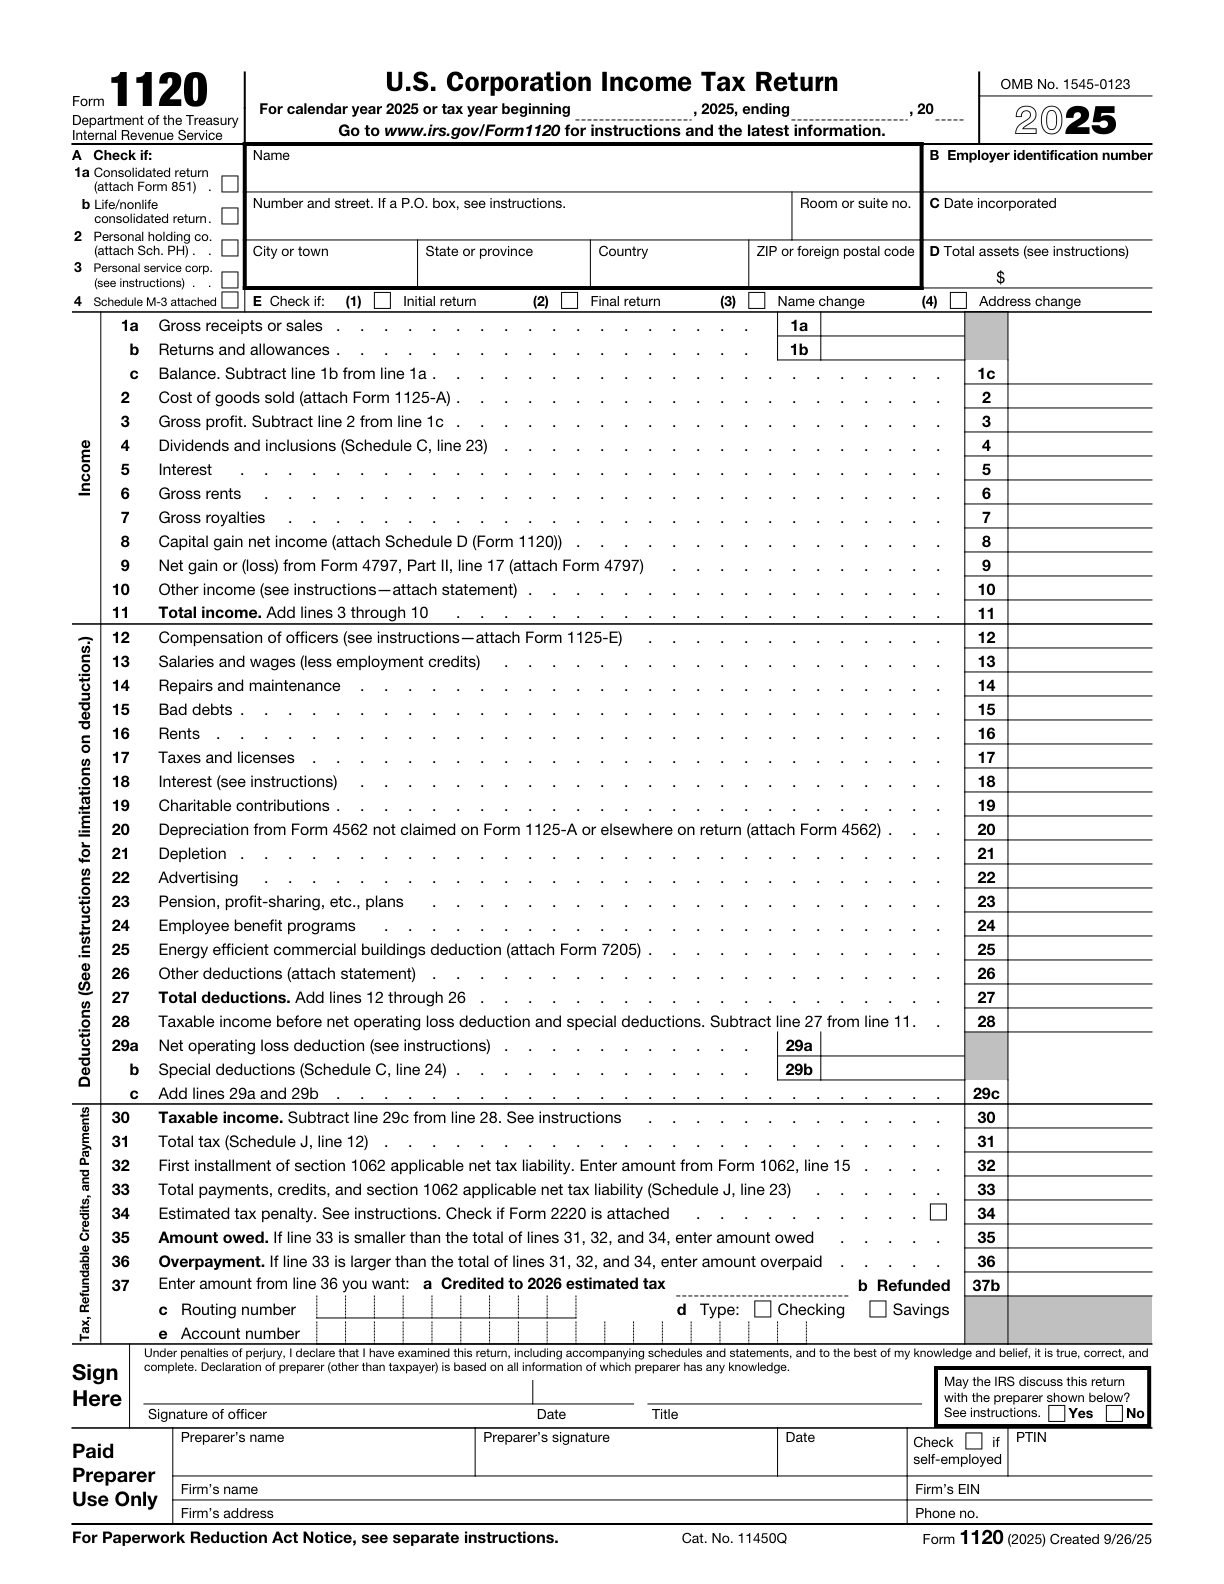
| Campi solo proforma | Le istruzioni speciali del pro forma Form 1120 per una U.S. DE detenuta da un soggetto estero richiedono nome, indirizzo e voci B ed E della prima pagina. Non estendere automaticamente tale requisito alla dichiarazione completa dei redditi di una normale C corporation. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.2] |
| Instradamento della dichiarazione pro forma secondo il manuale amministrativo fiscale | Il manuale per l'elaborazione della dichiarazione dei redditi delle società IRS distingue un U.S. DE pro forma Form 1120 di proprietà straniera dall'elaborazione ordinaria dei dati sull'imposta sul reddito Form 1120. Lo DE allega Form 5472 come richiesto, mentre il manuale dice di non elaborare quel pro forma come un normale Form 1120. | Si tratta di istruzioni interne di elaborazione IRS, non dell'annullamento dell'obbligo di presentare pro forma Form 1120/Form 5472 né di una dispensa espressa dalla firma. Si fa riferimento soltanto al paragrafo del 1 gennaio 2026 in IRM 3.11.16.11(2); gli altri paragrafi della pagina datati 2027 non sono considerati già efficaci. | [3] |
Lavora attraverso i requisiti ufficiali
Nessun invio telematico per un’entità fiscalmente non separata dal proprietario
Una U.S. DE detenuta da un soggetto estero non può presentare Form 5472 per via elettronica. Utilizzare una modalità di invio ammessa dalle istruzioni speciali.[1, p.3]
Si applica quando: entità U.S. di proprietà estera fiscalmente non considerata separatamente.
Procedura fax per un’entità fiscalmente non separata dal proprietario
Per il pacchetto da presentare relativo a una DE U.S. di proprietà estera, le istruzioni di Form 5472 consentono l'invio fax a 855-887-7737 con risoluzione di almeno 300 DPI oppure l'uso dello speciale indirizzo postale previsto dalle istruzioni.[1, p.2]
Ciò si applica quando: Si applica al pacchetto Form 5472/pro forma Form 1120 per un U.S. DE di proprietà straniera.
Procedura postale per un’entità fiscalmente non separata dal proprietario
Un U.S. DE di proprietà straniera utilizza il percorso postale speciale dell'unità PIN nelle istruzioni Form 5472, anziché gli indirizzi postali ordinari Form 1120.[1, p.2]
Ciò si applica quando: Si applica al pacchetto Form 5472/pro forma Form 1120 per un U.S. DE di proprietà straniera.
Di proprietà straniera su percorso speciale
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero, che richiede una proroga per il dossier Form 5472/pro forma 1120, usa il codice del Form 1120 in «line 1», scrive «Foreign-owned U.S. DE» in alto e segue il percorso speciale di fax o posta indicato nelle istruzioni di Form 5472, anziché gli indirizzi ordinari di Form 7004.[1, p.3] [1, p.2] [2, p.1]
Si applica quando: il dichiarante è un'entità U.S. di proprietà estera fiscalmente non considerata separatamente. La proroga riguarda il suo pacchetto Form 5472/pro forma 1120.
Campi solo proforma
Le istruzioni speciali del pro forma Form 1120 per una U.S. DE detenuta da un soggetto estero richiedono nome, indirizzo e voci B ed E della prima pagina. Non estendere automaticamente tale requisito alla dichiarazione completa dei redditi di una normale C corporation.[1, p.2]
Instradamento della dichiarazione pro forma secondo il manuale amministrativo fiscale
Il manuale per l'elaborazione della dichiarazione dei redditi delle società IRS distingue un U.S. DE pro forma Form 1120 di proprietà straniera dall'elaborazione ordinaria dei dati sull'imposta sul reddito Form 1120. Lo DE allega Form 5472 come richiesto, mentre il manuale dice di non elaborare quel pro forma come un normale Form 1120.[3]
Si applica quando: si tratta di istruzioni interne di elaborazione IRS, non dell'annullamento dell'obbligo di presentare pro forma Form 1120/Form 5472 né di una dispensa espressa dalla firma. Si fa riferimento soltanto al paragrafo del 1 gennaio 2026 in IRM 3.11.16.11(2); gli altri paragrafi della pagina datati 2027 non sono considerati già efficaci.
Field/section Top annotation: Foreign-owned U.S. DE
Scrivi "Foreign-owned U.S. DE" nella parte superiore del pro forma Form 1120 per identificare questa speciale procedura di presentazione.[1, p.2]
Field/section Name: Name
Inserisci il nome del U.S. DE di proprietà straniera.[4, p.1] [1, p.2]
Field/section E(3): Name change
Utilizzare la casella E dell'elemento applicabile quando il nome è cambiato. Controlla eventuali requisiti separati di notifica di modifica del nome.[4, p.1] [1, p.2]
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un fondatore vede Form 5472 nel menu di un software e chiede di utilizzare lo stesso percorso per un pacchetto DE di proprietà straniera. Il preparatore esamina i fatti relativi all'entità e le istruzioni speciali per l'invio prima di scegliere un metodo, mantenendo la disponibilità del prodotto separata dal canale consentito del deposito. Il preparatore verifica tre punti: Vale la procedura U.S. DE di proprietà straniera? Quali metodi di invio consentono le sue istruzioni? La disponibilità del software viene confusa con l'autorizzazione alla presentazione? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.3] [1, p.2]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Si applica la procedura U.S. DE di proprietà straniera?
- Quali metodi di invio consentono le sue istruzioni?
- La disponibilità del software viene confusa con l'autorizzazione alla presentazione?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come verificare: Procedura postale per un’entità fiscalmente non separata dal proprietario?
Un U.S. DE di proprietà straniera utilizza il percorso postale speciale dell'unità PIN nelle istruzioni Form 5472, anziché gli indirizzi postali ordinari Form 1120. Si applica al pacchetto Form 5472/pro forma Form 1120 per un U.S. DE di proprietà straniera.[1, p.2]
Come devo verificare la rotta speciale di proprietà straniera?
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero, che richiede una proroga per il dossier Form 5472/pro forma 1120, usa il codice del Form 1120 in «line 1», scrive «Foreign-owned U.S. DE» in alto e segue il percorso speciale di fax o posta indicato nelle istruzioni di Form 5472, anziché gli indirizzi ordinari di Form 7004. Il richiedente è un'entità sconosciuta U.S. di proprietà straniera. La proroga del termine per la dichiarazione dei redditi riguarda il pacchetto Form 5472/pro forma 1120.[1, p.3] [1, p.2] [2, p.1]
Come dovrei controllare solo i campi proforma?
Le istruzioni speciali del pro forma Form 1120 per una U.S. DE detenuta da un soggetto estero richiedono nome, indirizzo e voci B ed E della prima pagina. Non estendere automaticamente tale requisito alla dichiarazione completa dei redditi di una normale C corporation. [1, p.2]
Come verificare: Instradamento della dichiarazione pro forma secondo il manuale amministrativo fiscale?
Il manuale per l'elaborazione della dichiarazione dei redditi delle società IRS distingue un U.S. DE pro forma Form 1120 di proprietà straniera dall'elaborazione ordinaria dei dati sull'imposta sul reddito Form 1120. Lo DE allega Form 5472 come richiesto, mentre il manuale dice di non elaborare quel pro forma come un normale Form 1120. Si tratta di istruzioni interne di elaborazione IRS, non dell'annullamento dell'obbligo di presentare pro forma Form 1120/Form 5472 né di una dispensa espressa dalla firma. Si fa riferimento soltanto al paragrafo del 1 gennaio 2026 in IRM 3.11.16.11(2); gli altri paragrafi della pagina datati 2027 non sono considerati già efficaci.[3]
Fonti e versioni ufficiali
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Part 3. Submission Processing
- 2025 Form 1120
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.