EIN レターの紛失: IRS に連絡する前に、権限と身元の記録を準備してください
· 6 最小読み取り時間
実際的な答え
EIN 文字が欠落していると、代替文書の質問になる前に、身元確認と権限の問題が発生します。最初にエンティティのレコードと呼び出し元の役割を収集すると、IRS 照会がより正確になり、不必要な新しいアプリケーションを防ぐことができます。第三者の被指定者は、記入済みSS-4についての質問に回答し、新しいEINを受け取ることができます。署名による授権が必要であり、その権限はEINが割り当てられ、被指定者に通知された時点で終了します。[1] [2, p.6]
回答の範囲と背後にある記録
議論は、以下に特定されるエンティティ、形式、および取引条件に従います。異なるフォーム上の同じラベルには、異なる目的がある可能性があります。要件を比較する際は、関連するエンティティと報告期間を表示したままにし、記載されている各例外をオプションの脚注ではなくルールの一部として扱います。
チェックした公式ソース: 2026-11-09。年次課税年度フォームと継続的に改訂されるフォームは、参考資料で個別に識別されます。
隣り合った準備テーブル
| 項目または質問 | 公式ルールまたは指示 | 条件と制限 | ソース |
|---|---|---|---|
| 147cによる雇用主識別番号の確認 | 現在の IRS EIN ページは、既存の EIN を確認する方法として、事業・専門税務の電話窓口で Letter147C を請求する方法を挙げています。 | 準備サービスが開示ルールや認証ルールを回避できるという保証はありません。 | [1] |
| Einの確認とbtaの利用資格 | 適格な事業税口座ユーザーは、IRS がオリジナルの CP575A-J 通知シリーズと Letter147C の代わりに使用できるとしているデジタル CP575 をダウンロードできます。 | 適格性が必要です。外国の LLC 所有者なら誰でも BTA にアクセスできるかのように説明してはいけません。 | [1] |
| 被指定者の範囲 | 第三者の被指定者は、記入済みSS-4についての質問に回答し、新しいEINを受け取ることができます。署名による授権が必要であり、その権限はEINが割り当てられ、被指定者に通知された時点で終了します。 | このエントリを、ここで説明されているエンティティ、フォーム、および期間内に適用します。引用された文章を読んで前後の文脈を確認してください。 | [2, p.6] |
| 正式名称 | Line 1 には、該当する社会保障カード、設立書類またはその他の法的文書と一致する申請者の正式名称を記入します。 | このエントリを、ここで説明されているエンティティ、フォーム、および期間内に適用します。引用された文章を読んで前後の文脈を確認してください。 | [2, p.2] |
| 過去のein開示 | Line 18 は、申請者が以前に EIN を受け取ったかどうかを尋ねます。 「はい」の場合は、以前の EIN を入力します。 | このエントリを、ここで説明されているエンティティ、フォーム、および期間内に適用します。引用された文章を読んで前後の文脈を確認してください。 | [3, p.1] |
公式要件に取り組む
147cによる雇用主識別番号の確認
現在の IRS EIN ページは、既存の EIN を確認する方法として、事業・専門税務の電話窓口で Letter147C を請求する方法を挙げています。[1]
これは次の場合に適用されます。 準備サービスが開示または認証ルールを回避できるという約束がない。
Einの確認とbtaの利用資格
適格な事業税口座ユーザーは、IRS がオリジナルの CP575A-J 通知シリーズと Letter147C の代わりに使用できるとしているデジタル CP575 をダウンロードできます。[1]
適用条件:適格性が必要です。外国の LLC 所有者なら誰でも BTA にアクセスできるかのように説明してはいけません。
被指定者の範囲
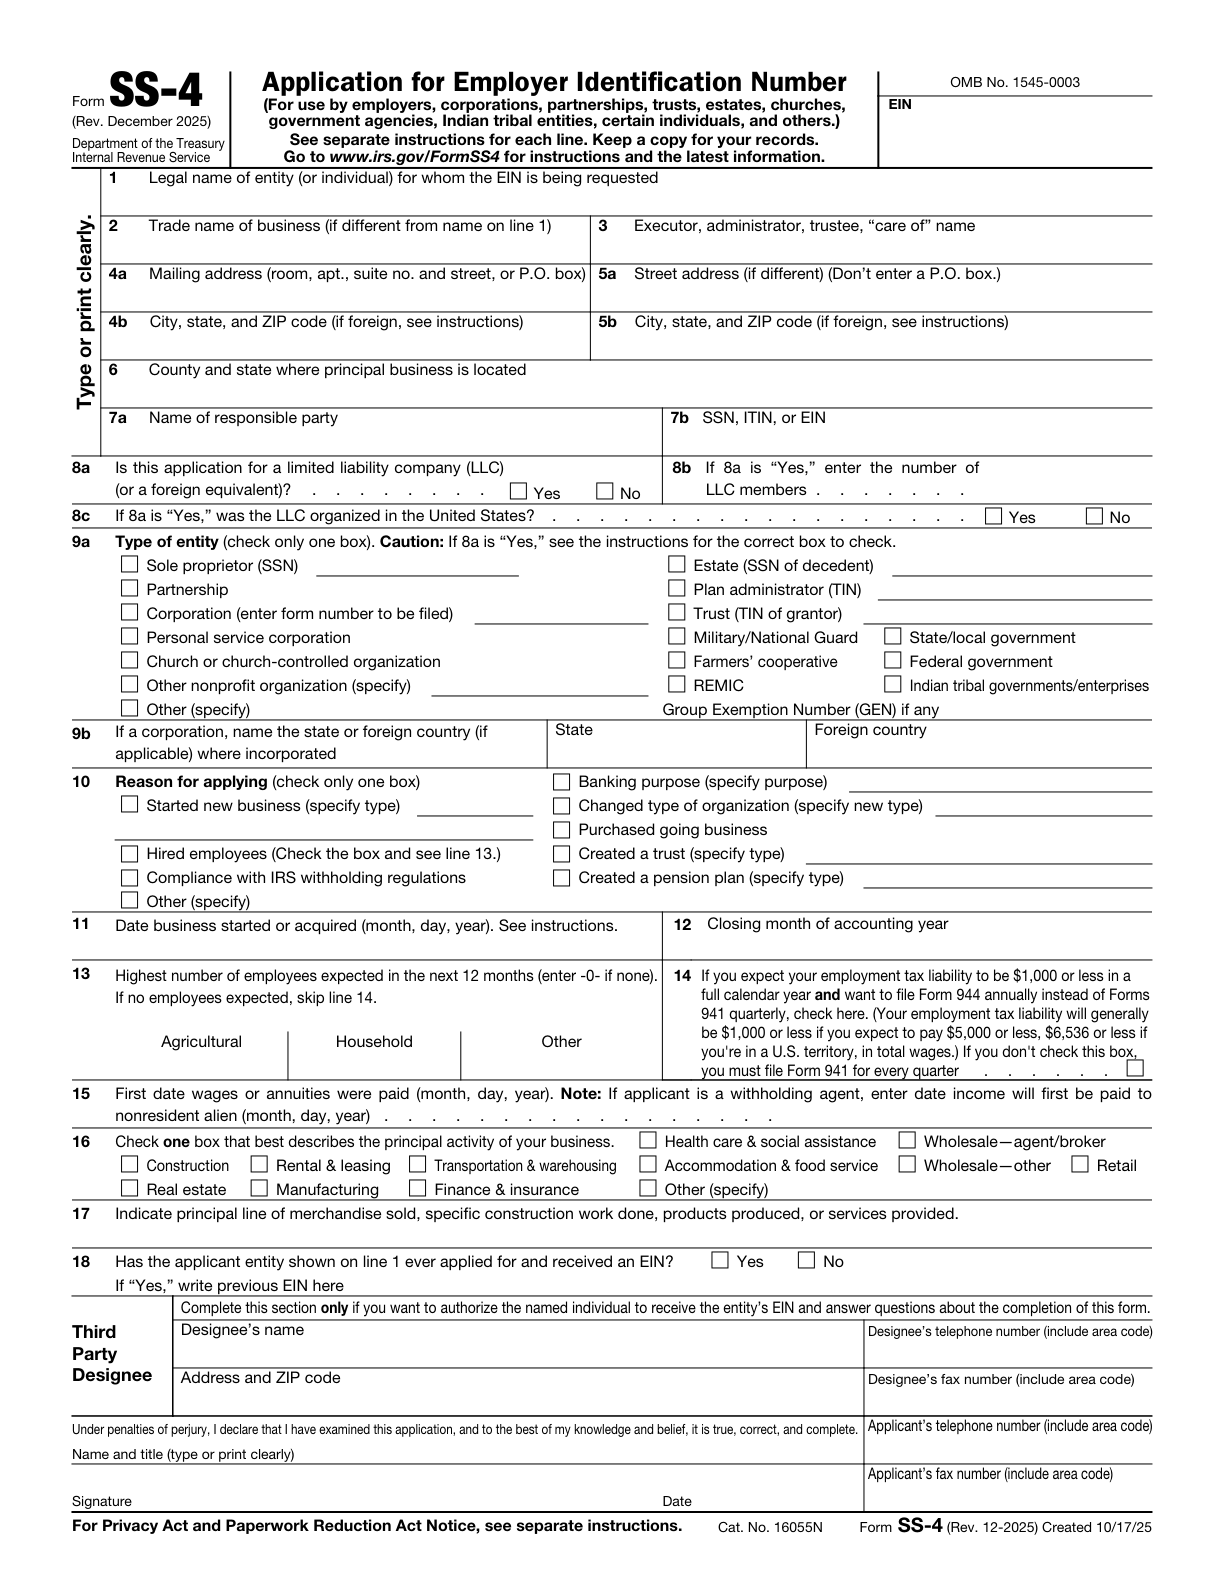
第三者の被指定者は、記入済みSS-4についての質問に回答し、新しいEINを受け取ることができます。署名による授権が必要であり、その権限はEINが割り当てられ、被指定者に通知された時点で終了します。[2, p.6]
正式名称
Line 1 には、該当する社会保障カード、設立書類またはその他の法的文書と一致する申請者の正式名称を記入します。[2, p.2]
過去のein開示
Line 18 は、申請者が以前に EIN を受け取ったかどうかを尋ねます。 「はい」の場合は、以前の EIN を入力します。[3, p.1]
準備シナリオの例
この仮説的な準備の例では、事務アシスタントが LLC の不足している文字を入手するように求められます。アシスタントは電子メール アドレスを持っていますが、企業の税務情報について誰が話し合えるのか明確な記録がありません。したがって、準備ファイルでは、連絡する前に、本人確認書類、既知の EIN 情報、および承認に関する質問が分離されます。作成者は次の 3 つの点をチェックします。どのエンティティと EIN が関係しているか?誰がどのような立場で IRS に連絡しますか?どのような ID と権限の記録が用意されていますか?このファイルは、関連する事実と該当する指示が一緒にチェックされるまで、機能する比較として残ります。政府機関による結果は想定されていません。[1] [2, p.6]
別の仮定の交換調査では、元の確認書はかつて入手可能でしたが、記録の引き渡し中に紛失してしまいました。元作成者は、古い SS-4 被指名者セクションを使用して電話をかけることを申し出ました。連絡する前に、所有者は、完了したアプリケーション認証を現在の問い合わせに適切な権限から分離し、エンティティの既知の EIN および識別記録を収集し、提案された発信者の現在の役割を特定します。このレビューは、新しいアプリケーションの進行状況ではなく、既存のエンティティの情報へのアクセスに関するものです。[1] [2, p.6]
これは計画の説明であり、特定の申告が受理されたことや、企業が税務結果の対象となる資格があることを示すものではありません。上記のソースに裏付けられた区別を使用して、フォームが完成する前にどの情報を確立する必要があるかを決定します。
実際に使える復習シーケンス
- どのエンティティと EIN が関係していますか?
- 誰がどのような立場で IRS に連絡しますか?
- 身元と権限に関するどの記録が用意できていますか?
フィールドにテキストが含まれているために質問を完了としてマークするのではなく、回答とそれを裏付ける記録を書き留めます。 2 つの記録が一致しない場合は、その違いが企業、個人、報告期間、または変更の種類に関するものであるかどうかを特定します。これにより、残りの質問が関連する指示に対して解決できるほど具体的になります。
準備サービスの範囲を政府の要件とは別にしてください。サービスインテークの質問により、ワークフローの情報が収集される場合があります。例外を作成したり、期限を延長したり、トランザクションが報告可能かどうかを決定したりすることはありません。引用された政府資料は依然としてそれらの結論の基礎となっている。
次へ進む前に解決しておく質問
被指定者の範囲を確認するにはどうすればよいですか?
第三者の被指定者は、記入済みSS-4についての質問に回答し、新しいEINを受け取ることができます。署名による授権が必要であり、その権限はEINが割り当てられ、被指定者に通知された時点で終了します。 [2, p.6]
正式な名前を確認するにはどうすればよいですか?
Line 1 には、該当する社会保障カード、設立書類またはその他の法的文書と一致する申請者の正式名称を記入します。 [2, p.2]
以前の ein 開示を確認するにはどうすればよいですか?
Line 18 は、申請者が以前に EIN を受け取ったかどうかを尋ねます。 「はい」の場合は、以前の EIN を入力します。 [3, p.1]
公式ソースとバージョン
- Employer identification number
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
関連する SpeedEIN ワークフローに関するヘルプを得る
SpeedEIN は、サービス ページに記載されている状況に対する準備とサポートを提供します。サポートが必要な場合は、注文する前に、関連するサービス範囲、サポートされているエンティティ、および現在の可用性を確認してください。このサービスは、政府の決定に取って代わるものではなく、適用される規則によって課せられる義務を取り除くものでもありません。