Contribuições do proprietário pagas em parcelas: reconciliar datas e totais
· 7 leitura mínima
A resposta prática
O financiamento do proprietário pode chegar através de várias transferências, em vez de um pagamento óbvio. Uma reconciliação útil preserva a sequência e os registos de apoio, em vez de reduzir toda a história a um total inexplicável que não pode ser rastreado até aos movimentos originais. Três detalhes moldam a análise: Que transferências individuais constituem o total do financiamento? As datas e explicações estão de acordo? O valor relatado pode ser atribuído a cada registro de apoio?[1, p.6] [1, p.2] [1, p.3]
Escopo e os registros por trás da resposta
A discussão segue a entidade, forma e condições da transação identificadas abaixo. A mesma etiqueta em um formulário diferente pode ter uma finalidade diferente. Mantenha a entidade relevante e o período de relatório visíveis enquanto você compara os requisitos e trate cada exceção declarada como parte da regra, em vez de uma nota de rodapé opcional.
Fontes oficiais verificadas: 2026-11-09. Os formulários anuais do ano fiscal e os formulários continuamente revisados são identificados separadamente nas referências.
Tabela comparativa de preparação
| Item ou pergunta | Regra ou instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Parte 5: outras transações da entidade desconsiderada para efeitos fiscais | Uma U.S. DE de propriedade estrangeira assinala Part V e anexa uma descrição das outras transações especificadas não informadas em Part IV, incluindo recebimentos e pagamentos ligados à constituição, dissolução, aquisição, alienação, aportes e distribuições. | Entidade desconsiderada U.S. de propriedade estrangeira. As transações relevantes não foram informadas em Part IV. | [1, p.6] |
| Acionador de transação reportável | Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.2] |
| Suficiência de registros | Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.3] |
| Field/section Tax year: For tax year of the reporting corporation beginning | Insira as datas de início e término do ano fiscal da empresa declarante. Verifique separadamente a regra do ano fiscal do proprietário ou do ano civil para um U.S. DE de propriedade estrangeira. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] |
| Field/section 1i: Check here if this is a consolidated filing of Form 5472 | Marque esta opção apenas quando as regras de apresentação consolidada do Form 5472 efetivamente se aplicarem, e não apenas porque existe um proprietário estrangeiro. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] [1, p.2] |
| Field/section 4a: Name and address of direct 25% foreign shareholder | Insira o nome e endereço do maior acionista estrangeiro direto 25%. Um U.S. DE de propriedade estrangeira informa seu proprietário estrangeiro nos campos de acionista conforme as instruções. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] [1, p.4] |
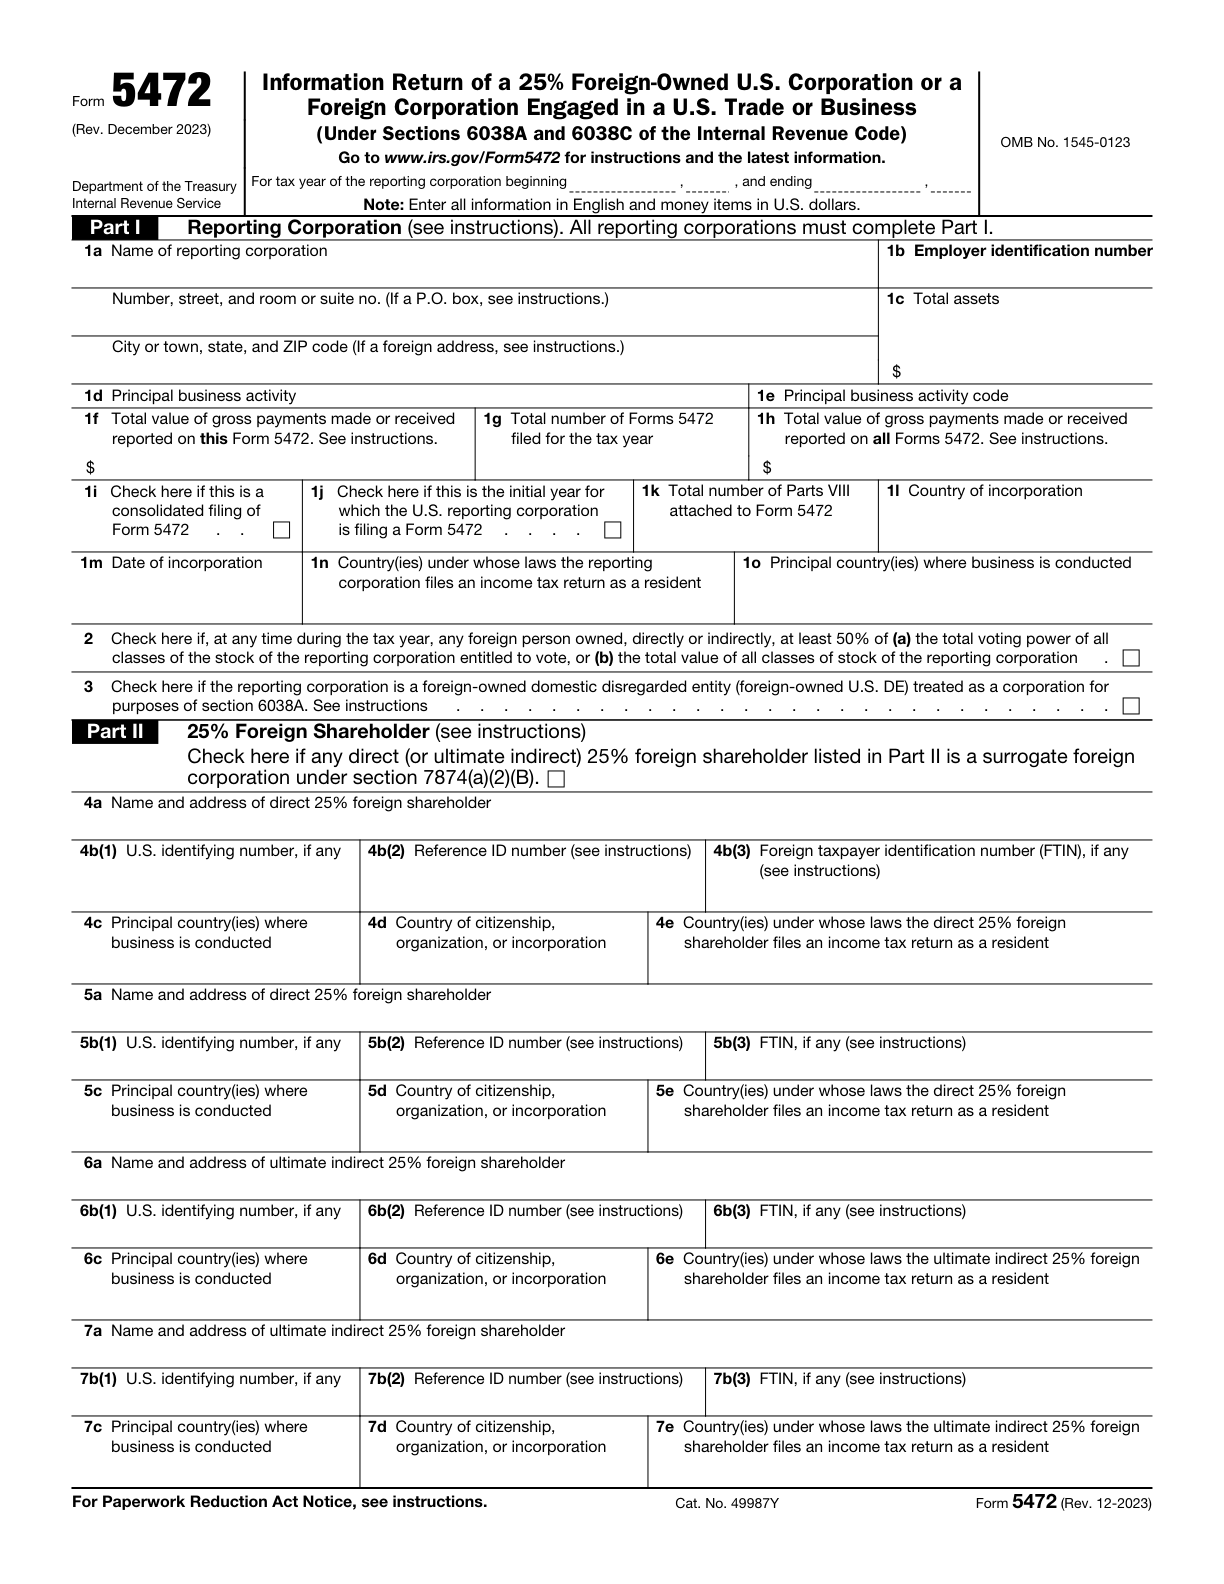
Trabalhe com os requisitos oficiais
Parte 5: outras transações da entidade desconsiderada para efeitos fiscais
Uma U.S. DE de propriedade estrangeira assinala Part V e anexa uma descrição das outras transações especificadas não informadas em Part IV, incluindo recebimentos e pagamentos ligados à constituição, dissolução, aquisição, alienação, aportes e distribuições.[1, p.6]
Isto se aplica quando: U.S. de propriedade estrangeira entidade desconsiderada. As transações relevantes não foram informadas em Part IV.
Acionador de transação reportável
Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação.[1, p.2]
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[1, p.3]
Field/section Tax year: For tax year of the reporting corporation beginning
Insira as datas de início e término do ano fiscal da empresa declarante. Verifique separadamente a regra do ano fiscal do proprietário ou do ano civil para um U.S. DE de propriedade estrangeira.[2, p.1]
Field/section 1i: Check here if this is a consolidated filing of Form 5472
Marque esta opção apenas quando as regras de apresentação consolidada do Form 5472 efetivamente se aplicarem, e não apenas porque existe um proprietário estrangeiro.[2, p.1] [1, p.2]
Field/section 4a: Name and address of direct 25% foreign shareholder
Insira o nome e endereço do maior acionista estrangeiro direto 25%. Um U.S. DE de propriedade estrangeira informa seu proprietário estrangeiro nos campos de acionista conforme as instruções.[2, p.1] [1, p.4]
Field/section 4b(3): Foreign taxpayer identification number (FTIN), if any
Um U.S. DE de propriedade estrangeira insere o FTIN do proprietário estrangeiro, se houver, ou "None" ou "N/A" quando não houver nenhum. Verifique as diferentes regras para outros arquivadores.[2, p.1] [1, p.5]
Field/section 5a: Name and address of direct 25% foreign shareholder
Insira o nome e endereço do segundo maior acionista estrangeiro direto 25%. Um U.S. DE de propriedade estrangeira informa seu proprietário estrangeiro nos campos de acionista conforme as instruções.[2, p.1] [1, p.4]
Aplica-se quando: preencha um grupo de acionistas apenas quando efetivamente se aplicarem a respetiva categoria de acionista estrangeiro direto ou indireto último de 25%, o número de acionistas e a informação solicitada. Não repita automaticamente um único proprietário em todos os grupos.
Field/section 5b(3): Foreign taxpayer identification number (FTIN), if any
Um U.S. DE de propriedade estrangeira insere o FTIN do proprietário estrangeiro, se houver, ou "None" ou "N/A" quando não houver nenhum. Verifique as diferentes regras para outros arquivadores.[2, p.1] [1, p.5]
Aplica-se quando: preencha um grupo de acionistas apenas quando efetivamente se aplicarem a respetiva categoria de acionista estrangeiro direto ou indireto último de 25%, o número de acionistas e a informação solicitada. Não repita automaticamente um único proprietário em todos os grupos.
Um cenário de preparação ilustrativo
Neste exemplo hipotético de preparação, um fundador fornece extratos bancários mostrando diversas transferências descritas de forma inconsistente nas notas. A revisão compara cada movimento com a explicação do proprietário, regista as datas separadamente e, em seguida, verifica o total comunicado com base nas evidências subjacentes. O exemplo não classifica todas as transferências apenas pelo seu rótulo bancário. O preparador verifica três pontos: Que transferências individuais constituem o total do financiamento? As datas e explicações estão de acordo? O valor relatado pode ser atribuído a cada registro de apoio? O arquivo permanece uma comparação funcional até que os fatos relevantes e as instruções aplicáveis tenham sido verificados em conjunto. Nenhum resultado da agência é assumido.[1, p.6] [1, p.2] [1, p.3]
Esta é uma ilustração de planejamento, não uma declaração de que um determinado registro foi aceito ou de que uma entidade se qualifica para um resultado fiscal. Use as distinções baseadas na fonte acima para decidir quais informações ainda precisam ser estabelecidas antes que um formulário seja preenchido.
Uma sequência de revisão que você pode realmente usar
- Quais transferências individuais compõem o total do financiamento?
- As datas e explicações estão de acordo?
- O valor relatado pode ser atribuído a cada registro de apoio?
Anote a resposta e o registro que a apoia, em vez de marcar uma pergunta como completa porque um campo contém texto. Quando dois registos discordam, identifique se a diferença diz respeito à entidade, a um indivíduo, ao período de relato ou ao tipo de alteração. Isso torna a questão restante específica o suficiente para ser resolvida de acordo com a instrução relevante.
Mantenha o escopo de um serviço de preparação separado das exigências do governo. Uma pergunta de entrada de serviço pode reunir informações para um fluxo de trabalho; não cria uma exceção, não prorroga um prazo nem determina se uma transação é reportável. O material governamental citado continua a ser a base para essas conclusões.
Perguntas a serem resolvidas antes de seguir em frente
Como devo verificar a suficiência dos registros?
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. [1, p.3]
Como devo verificar field/section tax year: for tax year of the reporting corporation beginning?
Insira as datas de início e término do ano fiscal da empresa declarante. Verifique separadamente a regra do ano fiscal do proprietário ou do ano civil para um U.S. DE de propriedade estrangeira. [2, p.1]
Como devo verificar field/section 1i: check here if this is a consolidated filing of form 5472?
Marque esta opção apenas quando as regras de apresentação consolidada do Form 5472 efetivamente se aplicarem, e não apenas porque existe um proprietário estrangeiro. [2, p.1] [1, p.2]
Como devo verificar field/section 4a: name and address of direct 25% foreign shareholder?
Insira o nome e endereço do maior acionista estrangeiro direto 25%. Um U.S. DE de propriedade estrangeira informa seu proprietário estrangeiro nos campos de acionista conforme as instruções. [2, p.1] [1, p.4]
Fontes e versões oficiais
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenha ajuda com o fluxo de trabalho SpeedEIN relevante
SpeedEIN oferece preparação e suporte para as situações descritas em suas páginas de serviço. Se desejar assistência, revise o escopo do serviço relevante, as entidades apoiadas e a disponibilidade atual antes de fazer o pedido. O serviço não substitui a decisão do governo nem elimina uma obrigação imposta pelas regras aplicáveis.