No informe una nueva dirección comercial cambiando solo Form 7004
· Lectura mínima 7
La respuesta práctica
Una dirección actualizada en un borrador de solicitud de extensión de la fecha límite de presentación de impuestos puede hacer que la documentación parezca actualizada y dejar sin respuesta una pregunta separada sobre el cambio de dirección. Identifique el propósito de cada documento antes de asumir que ingresar nuevos datos de contacto en un formulario actualiza todos los registros IRS. Form 8822-B notifica al IRS de un cambio en una dirección postal comercial, ubicación comercial o parte responsable. No se utiliza para cambiar la dirección particular de una persona.[1, p.2] [2, p.2] [3, p.1]
Alcance y los registros detrás de la respuesta
La discusión sigue la entidad, la forma y las condiciones de transacción identificadas a continuación. La misma etiqueta en un formulario diferente puede tener un propósito diferente. Mantenga visibles la entidad relevante y el período del informe mientras compara los requisitos y trate cada excepción indicada como parte de la regla en lugar de una nota a pie de página opcional.
Fuentes oficiales consultadas: 2026-11-09. Los formularios del año fiscal anual y los formularios revisados continuamente se identifican por separado en las referencias.
Tabla comparativa para la preparación
| Artículo o pregunta | Regla o instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Dirección no actualizada | Ingresar una nueva dirección en Form 7004 no actualiza los registros de direcciones de IRS. Un cambio de dirección requiere un formulario 8822 o 8822-B por separado, según corresponda. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.2] |
| Propósito | Form 8822-B notifica al IRS de un cambio en una dirección postal comercial, ubicación comercial o parte responsable. No se utiliza para cambiar la dirección particular de una persona. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.2] |
| Field/section Header address: Number and street (If P.O. box, see instructions.) | Ingrese la dirección completa. Una nueva dirección aquí no actualiza automáticamente los registros IRS. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [3, p.1] [1, p.2] |
| Field/section 2: If the organization is a foreign corporation that does not have an office or place of business in the United States | Marque esta casilla sólo para una corporación extranjera que cumpla con las condiciones de la pregunta. La propiedad extranjera de una U.S. LLC por sí sola no convierte a la LLC en una sociedad extranjera. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [3, p.1] [1, p.2] |
| Field/section 3: If the organization is a corporation and is the common parent of a group that intends to file a consolidated return | Solo la matriz común o el representante del grupo consolidado solicita aquí la prórroga de su declaración consolidada, adjuntando una relación de nombres, direcciones y EIN de los miembros. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [3, p.1] [1, p.2] |
| Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5 | Utilice el tratamiento de la sección especial 1.6081-5 sólo cuando se cumplan sus condiciones, incluidas las circunstancias de libros y registros extranjeros aplicables. No es una extensión automática del plazo de presentación de impuestos para cada LLC de propiedad extranjera. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [3, p.1] [1, p.3] |
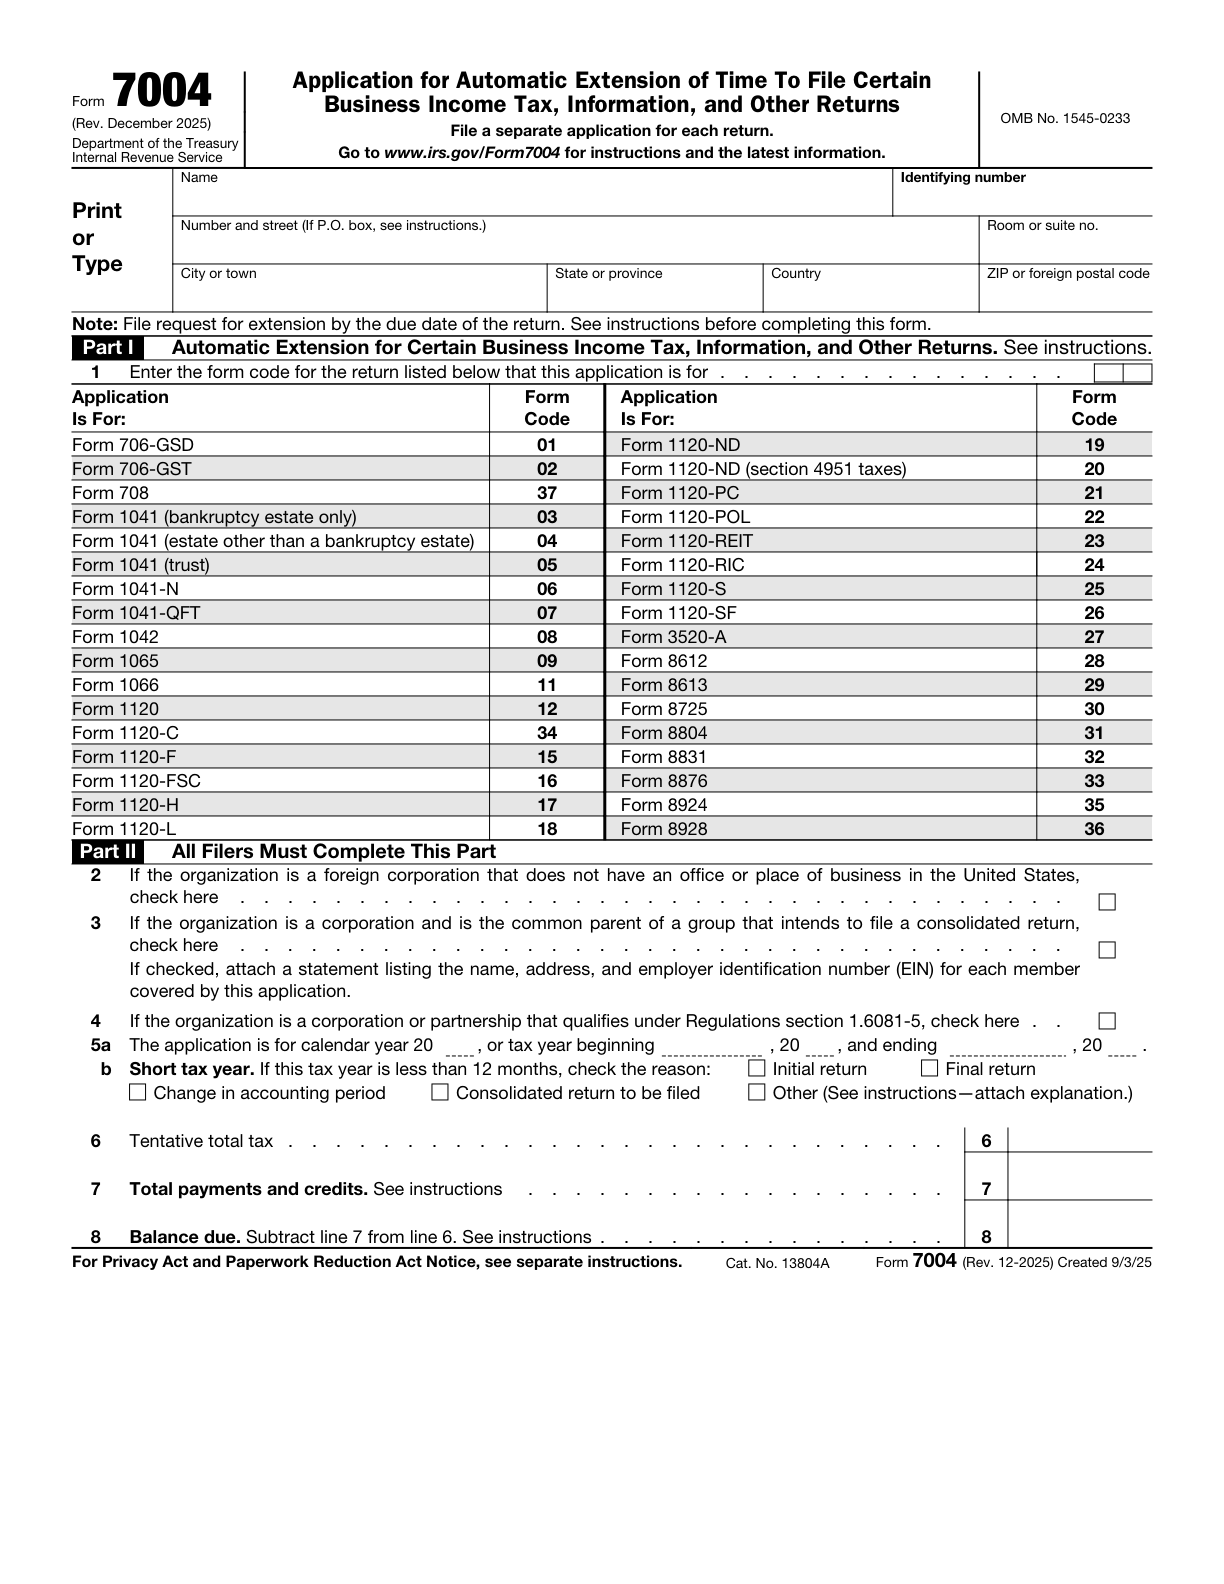
Trabajar a través de los requisitos oficiales.
Dirección no actualizada
Ingresar una nueva dirección en Form 7004 no actualiza los registros de direcciones de IRS. Un cambio de dirección requiere un formulario 8822 o 8822-B por separado, según corresponda.[1, p.2]
Propósito
Form 8822-B notifica al IRS de un cambio en una dirección postal comercial, ubicación comercial o parte responsable. No se utiliza para cambiar la dirección particular de una persona.[2, p.2]
Field/section Header address: Number and street (If P.O. box, see instructions.)
Ingrese la dirección completa. Una nueva dirección aquí no actualiza automáticamente los registros IRS.[3, p.1] [1, p.2]
Field/section 2: If the organization is a foreign corporation that does not have an office or place of business in the United States
Marque esta casilla sólo para una corporación extranjera que cumpla con las condiciones de la pregunta. La propiedad extranjera de una U.S. LLC por sí sola no convierte a la LLC en una sociedad extranjera.[3, p.1] [1, p.2]
Field/section 3: If the organization is a corporation and is the common parent of a group that intends to file a consolidated return
Solo la matriz común o el representante del grupo consolidado solicita aquí la prórroga de su declaración consolidada, adjuntando una relación de nombres, direcciones y EIN de los miembros.[3, p.1] [1, p.2]
Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5
Utilice el tratamiento de la sección especial 1.6081-5 sólo cuando se cumplan sus condiciones, incluidas las circunstancias de libros y registros extranjeros aplicables. No es una extensión automática del plazo de presentación de impuestos para cada LLC de propiedad extranjera.[3, p.1] [1, p.3]
Field/section 6: Tentative total tax
Ingrese el impuesto total estimado para el año, aplicando las instrucciones para créditos no reembolsables. Ingrese 0 solo si esa estimación es cero, no simplemente por el nombre del formulario.[3, p.1] [1, p.3]
Sólo aviso de rechazo
El IRS generalmente no envía un aviso de aprobación de extensión del plazo de presentación de impuestos y, en cambio, notifica al declarante si la extensión del plazo de presentación de impuestos no está permitida. Una solicitud presentada correctamente proporciona automáticamente la extensión máxima aplicable del período límite de presentación de impuestos.[1, p.1]
Declaración fiscal separada
Presente un Form 7004 por separado para cada tipo de declaración de impuestos que requiera una extensión del plazo de presentación de impuestos. La extensión del plazo de presentación de impuestos se aplica únicamente al formulario seleccionado en Part I, line 1.[1, p.1]
Un escenario de preparación ilustrativo
En este ejemplo de preparación hipotético, un fundador se muda mientras el preparador trabaja en Form 7004. La nueva dirección se ingresa en el borrador y el propietario solicita cerrar la tarea de dirección. La revisión comprueba el procedimiento de actualización por separado y registra si ese trabajo distinto se ha completado realmente. El preparador verifica tres puntos: ¿Qué logra la extensión del formulario de fecha límite de presentación de impuestos? ¿Se aplica una actualización de dirección comercial por separado? ¿Qué evidencia muestra que la actualización realmente se manejó? El expediente sigue siendo una comparación funcional hasta que se hayan verificado juntos los hechos relevantes y las instrucciones aplicables. No se asume ningún resultado de agencia.[1, p.2] [2, p.2] [3, p.1]
Esta es una ilustración de planificación, no una declaración de que se ha aceptado una presentación en particular o de que una entidad califica para un resultado fiscal. Utilice las distinciones respaldadas por fuentes anteriores para decidir qué información aún debe establecerse antes de completar un formulario.
Una secuencia de revisión que realmente puedes usar
- ¿Qué logra la extensión del formulario de fecha límite para la presentación de impuestos?
- ¿Se aplica una actualización de dirección comercial por separado?
- ¿Qué evidencia muestra que la actualización realmente se manejó?
Escriba la respuesta y el registro que la respalda, en lugar de marcar una pregunta como completa porque un campo contiene texto. Cuando dos registros no estén de acuerdo, identifique si la diferencia se refiere a la entidad, a un individuo, al período sobre el que se informa o al tipo de cambio. Eso hace que la pregunta restante sea lo suficientemente específica como para resolverse según la instrucción pertinente.
Mantenga el alcance de un servicio de preparación separado del requisito gubernamental. Una pregunta sobre la admisión de servicios puede recopilar información para un flujo de trabajo; no crea una excepción, no extiende una fecha límite ni determina si una transacción es reportable. El material gubernamental citado sigue siendo la base de esas conclusiones.
Cuestiones a resolver antes de seguir adelante
¿Cómo debo comprobar field/section header address: number and street (if p.o. box, see instructions.)?
Ingrese la dirección completa. Una nueva dirección aquí no actualiza automáticamente los registros IRS. [3, p.1] [1, p.2]
¿Cómo debo comprobar field/section 2: if the organization is a foreign corporation that does not have an office or place of business in the united states?
Marque esta casilla sólo para una corporación extranjera que cumpla con las condiciones de la pregunta. La propiedad extranjera de una U.S. LLC por sí sola no convierte a la LLC en una sociedad extranjera. [3, p.1] [1, p.2]
¿Cómo debo comprobar field/section 3: if the organization is a corporation and is the common parent of a group that intends to file a consolidated return?
Solo la matriz común o el representante del grupo consolidado solicita aquí la prórroga de su declaración consolidada, adjuntando una relación de nombres, direcciones y EIN de los miembros. [3, p.1] [1, p.2]
¿Cómo debo comprobar field/section 4: if the organization is a corporation or partnership that qualifies under regulations section 1.6081-5?
Utilice el tratamiento de la sección especial 1.6081-5 sólo cuando se cumplan sus condiciones, incluidas las circunstancias de libros y registros extranjeros aplicables. No es una extensión automática del plazo de presentación de impuestos para cada LLC de propiedad extranjera. [3, p.1] [1, p.3]
Fuentes y versiones oficiales
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form 7004 (Rev. December 2025) — Rev. December 2025
Obtenga ayuda con el flujo de trabajo SpeedEIN relevante
SpeedEIN ofrece preparación y soporte para las situaciones descritas en sus páginas de servicio. Si desea ayuda, revise el alcance del servicio relevante, las entidades admitidas y la disponibilidad actual antes de realizar el pedido. El servicio no reemplaza la decisión del gobierno ni elimina una obligación impuesta por las normas aplicables.