Ne signalez pas une nouvelle adresse professionnelle en modifiant uniquement Form 7004
· Lecture minimale 7
La réponse pratique
Une nouvelle adresse dans un projet de demande de prolongation peut donner l’impression que les documents sont à jour tout en laissant une question de changement d’adresse sans réponse. Identifiez l’objet de chaque document avant de supposer que de nouvelles coordonnées sur un formulaire mettent à jour tous les dossiers de l’IRS. Form 8822-B informe l’IRS d’un changement d’adresse postale professionnelle, de lieu d’activité ou de personne responsable. Il ne sert pas à modifier l’adresse personnelle d’un particulier.[1, p.2] [2, p.2] [3, p.1]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Adresse non mise à jour | La saisie d'une nouvelle adresse sur Form 7004 ne met pas à jour les enregistrements d'adresse IRS. Un changement d'adresse nécessite un formulaire 8822 ou 8822-B distinct, selon le cas. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
| Objectif | Form 8822-B informe le IRS d'un changement d'adresse postale professionnelle, d'emplacement commercial ou de partie responsable. Il ne sert pas à modifier l'adresse du domicile d'un individu. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.2] |
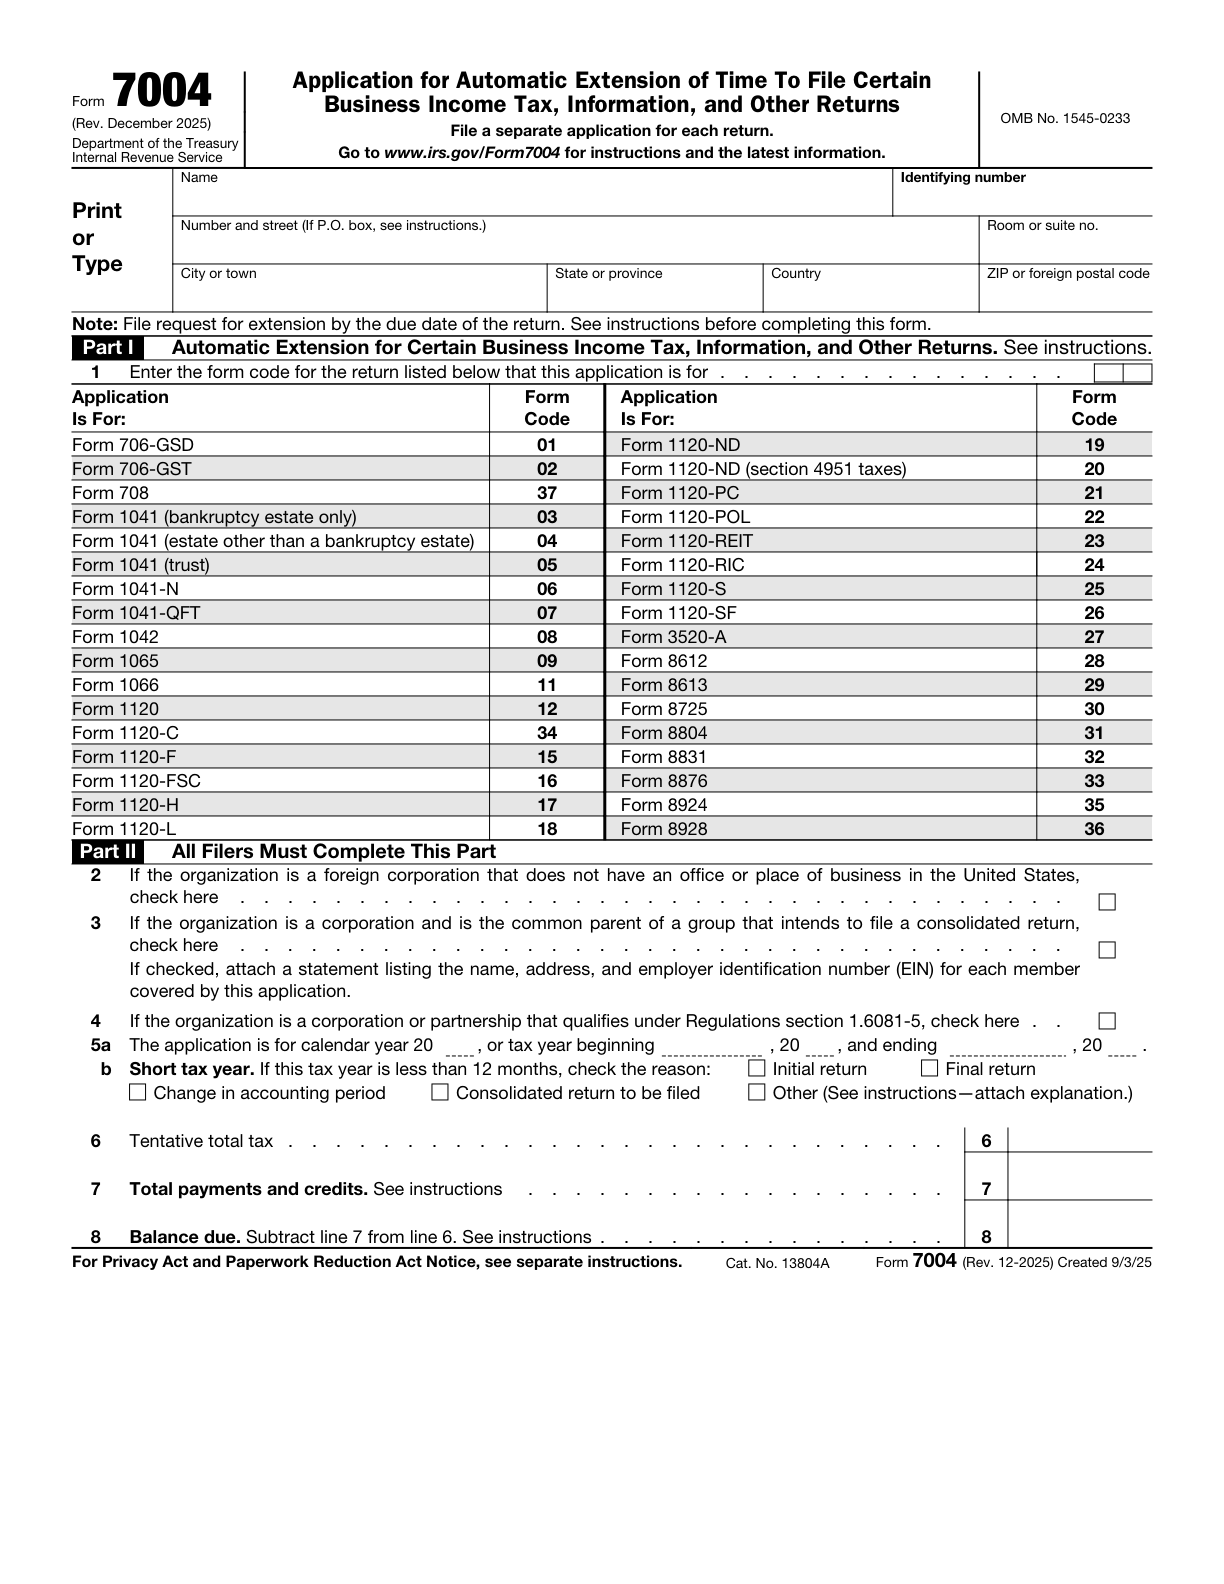
| Field/section Header address: Number and street (If P.O. box, see instructions.) | Entrez l'adresse complète. Une nouvelle adresse ici ne met pas automatiquement à jour les enregistrements IRS. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [3, p.1] [1, p.2] |
| Field/section 2: If the organization is a foreign corporation that does not have an office or place of business in the United States | Cochez cette case uniquement pour une société étrangère répondant aux conditions de la question. La propriété étrangère d'un U.S. LLC ne fait pas à elle seule de ce LLC une société étrangère. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [3, p.1] [1, p.2] |
| Field/section 3: If the organization is a corporation and is the common parent of a group that intends to file a consolidated return | Seule la société mère commune du groupe consolidé ou son mandataire demande ici une prolongation pour la déclaration consolidée, en joignant la liste des noms, adresses et EINs des membres. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [3, p.1] [1, p.2] |
| Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5 | Utilisez le traitement de la section spéciale 1.6081-5 uniquement lorsque ses conditions, y compris les circonstances applicables en matière de livres et registres étrangers, sont remplies. Il ne s’agit pas d’une prolongation automatique du délai de déclaration de revenus pour chaque LLC à propriété étrangère. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [3, p.1] [1, p.3] |
Répondre aux exigences officielles
Adresse non mise à jour
La saisie d'une nouvelle adresse sur Form 7004 ne met pas à jour les enregistrements d'adresse IRS. Un changement d'adresse nécessite un formulaire 8822 ou 8822-B distinct, selon le cas.[1, p.2]
Objectif
Form 8822-B informe le IRS d'un changement d'adresse postale professionnelle, d'emplacement commercial ou de partie responsable. Il ne sert pas à modifier l'adresse du domicile d'un individu.[2, p.2]
Field/section Header address: Number and street (If P.O. box, see instructions.)
Entrez l'adresse complète. Une nouvelle adresse ici ne met pas automatiquement à jour les enregistrements IRS.[3, p.1] [1, p.2]
Field/section 2: If the organization is a foreign corporation that does not have an office or place of business in the United States
Cochez cette case uniquement pour une société étrangère répondant aux conditions de la question. La propriété étrangère d'un U.S. LLC ne fait pas à elle seule de ce LLC une société étrangère.[3, p.1] [1, p.2]
Field/section 3: If the organization is a corporation and is the common parent of a group that intends to file a consolidated return
Seule la société mère commune du groupe consolidé ou son mandataire demande ici une prolongation pour la déclaration consolidée, en joignant la liste des noms, adresses et EINs des membres.[3, p.1] [1, p.2]
Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5
Utilisez le traitement de la section spéciale 1.6081-5 uniquement lorsque ses conditions, y compris les circonstances applicables en matière de livres et registres étrangers, sont remplies. Il ne s’agit pas d’une prolongation automatique du délai de déclaration de revenus pour chaque LLC à propriété étrangère.[3, p.1] [1, p.3]
Field/section 6: Tentative total tax
Inscrivez le montant total estimé de la taxe pour l'année, en appliquant les instructions pour les crédits non remboursables. Saisissez 0 uniquement si cette estimation est nulle, et pas simplement à cause du nom du formulaire.[3, p.1] [1, p.3]
Avis de refus seulement
Le IRS n’envoie généralement pas d’avis d’approbation de prolongation de la date limite de déclaration de revenus et informe plutôt le déclarant si la prolongation de la date limite de déclaration de revenus est refusée. Une demande dûment déposée fournit automatiquement la prolongation maximale applicable du délai de déclaration de revenus.[1, p.1]
Déclaration d'impôt séparée
Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1.[1, p.1]
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, un fondateur se déplace pendant que le préparateur travaille sur Form 7004. La nouvelle adresse est inscrite sur le brouillon et le propriétaire demande de clôturer la tâche d'adresse. L'examen vérifie la procédure de mise à jour distincte et enregistre si ce travail distinct a effectivement été terminé. Le préparateur vérifie trois points : à quoi sert la prolongation du délai de déclaration des revenus ? Une mise à jour distincte de l'adresse professionnelle s'applique-t-elle ? Quelles preuves montrent que la mise à jour a réellement été effectuée ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1, p.2] [2, p.2] [3, p.1]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- À quoi sert la prolongation du délai de déclaration des revenus ?
- Une mise à jour distincte de l'adresse professionnelle s'applique-t-elle ?
- Quelles preuves montrent que la mise à jour a réellement été effectuée ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment vérifier field/section header address: number and street (if p.o. box, see instructions.)?
Entrez l'adresse complète. Une nouvelle adresse ici ne met pas automatiquement à jour les enregistrements IRS. [3, p.1] [1, p.2]
Comment vérifier field/section 2: if the organization is a foreign corporation that does not have an office or place of business in the united states?
Cochez cette case uniquement pour une société étrangère répondant aux conditions de la question. La propriété étrangère d'un U.S. LLC ne fait pas à elle seule de ce LLC une société étrangère. [3, p.1] [1, p.2]
Comment vérifier field/section 3: if the organization is a corporation and is the common parent of a group that intends to file a consolidated return?
Seule la société mère commune du groupe consolidé ou son mandataire demande ici une prolongation pour la déclaration consolidée, en joignant la liste des noms, adresses et EINs des membres. [3, p.1] [1, p.2]
Comment vérifier field/section 4: if the organization is a corporation or partnership that qualifies under regulations section 1.6081-5?
Utilisez le traitement de la section spéciale 1.6081-5 uniquement lorsque ses conditions, y compris les circonstances applicables en matière de livres et registres étrangers, sont remplies. Il ne s’agit pas d’une prolongation automatique du délai de déclaration de revenus pour chaque LLC à propriété étrangère. [3, p.1] [1, p.3]
Sources et versions officielles
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form 7004 (Rev. December 2025) — Rev. December 2025
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité