Ningún ingreso no es lo mismo que ninguna transacción de propietario reportable
· Lectura mínima 7
La respuesta práctica
Los ingresos son un punto de partida familiar para los registros comerciales, pero pueden dejar las transacciones del propietario fuera de la revisión. Una empresa que no ha realizado ventas aún puede tener financiación u otros movimientos que deben identificarse antes de llegar a una conclusión de presentación. Una corporación declarante generalmente presenta Form 5472 cuando, durante el año fiscal, realiza una transacción declarable con una parte relacionada, extranjera o de los U.S. Los ingresos operativos por sí solos no determinan la obligación de presentación.[1, p.6] [1, p.2]
Alcance y los registros detrás de la respuesta
La discusión sigue la entidad, la forma y las condiciones de transacción identificadas a continuación. La misma etiqueta en un formulario diferente puede tener un propósito diferente. Mantenga visibles la entidad relevante y el período del informe mientras compara los requisitos y trate cada excepción indicada como parte de la regla en lugar de una nota a pie de página opcional.
Fuentes oficiales consultadas: 2026-11-09. Los formularios del año fiscal anual y los formularios revisados continuamente se identifican por separado en las referencias.
Tabla comparativa para la preparación
| Artículo o pregunta | Regla o instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Parte 5: otras transacciones de la entidad fiscalmente ignorada | Una U.S. DE de propiedad extranjera marca Part V y adjunta una descripción de las otras transacciones especificadas no declaradas en Part IV, incluidos cobros y pagos relacionados con constitución, disolución, adquisición, enajenación, aportaciones y distribuciones. | Entidad de U.S. fiscalmente ignorada y de titularidad extranjera. Las transacciones correspondientes no se han declarado en Part IV. | [1, p.6] |
| Activador de transacción reportable | Una corporación declarante generalmente presenta Form 5472 cuando, durante el año fiscal, realiza una transacción declarable con una parte relacionada, extranjera o de los U.S. Los ingresos operativos por sí solos no determinan la obligación de presentación. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.2] |
| Excepción por ausencia de transacciones | Compruebe la excepción por ausencia de transacciones declarables con respecto a las partes IV y VI y, para una U.S. DE de propiedad extranjera, a Part V. No tener ingresos operativos no constituye por sí mismo una excepción. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.2] |
| Field/section 8a: Name and address of related party | Ingrese el nombre y la dirección de la parte relacionada con transacciones reportables cubiertas por este Form 5472 en particular. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.2] [1, p.5] |
| Field/section 1f: Total value of gross payments made or received reported on this Form 5472. | Sume las transacciones con partes relacionadas extranjeras declaradas en este formulario, incluida Part V para la DE. No use los ingresos operativos en lugar del total de transacciones. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.1] [1, p.3] |
| Field/section Part V attachment: Reportable Transactions of a Reporting Corporation That Is a Foreign-Owned U.S. DE | Si una DE de U.S. de titularidad extranjera tiene otras transacciones especificadas que no se declaran en Part IV, marque Part V y adjunte la descripción, incluidas las transacciones aplicables de constitución, disolución, aportaciones y distribuciones. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.2] [1, p.6] |
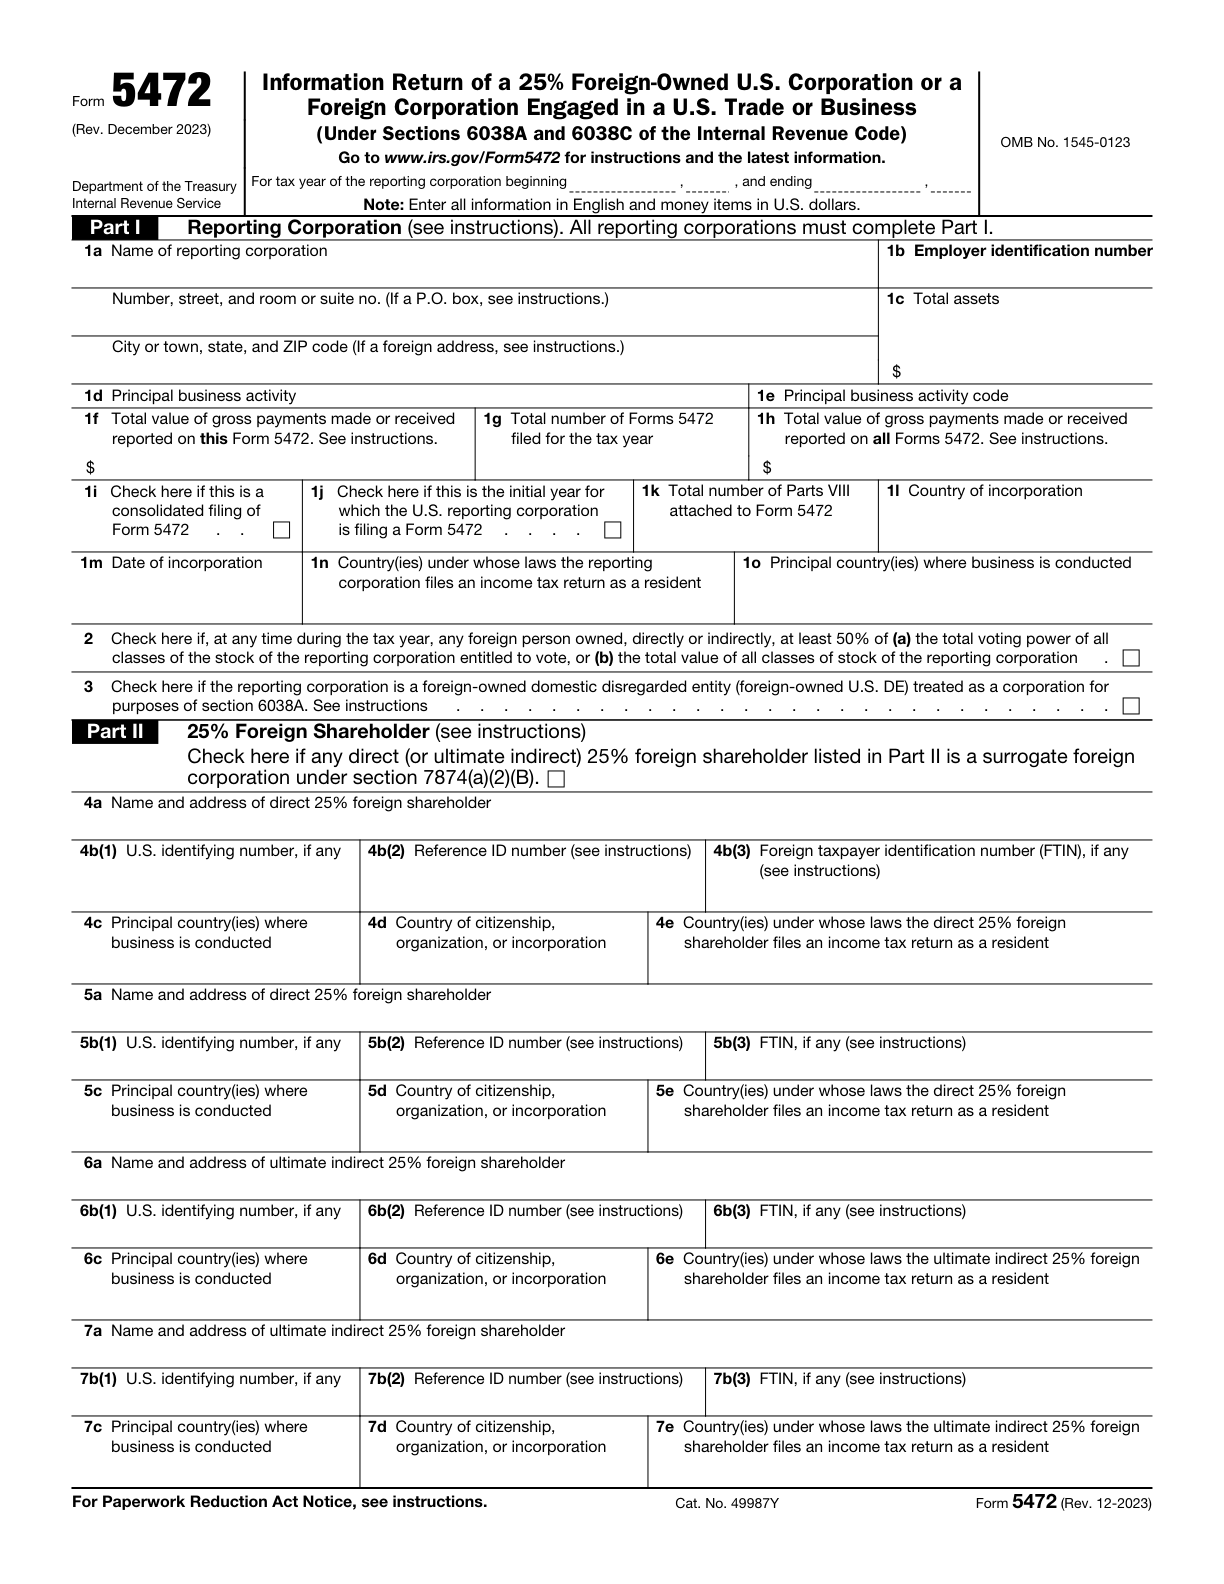
Trabajar a través de los requisitos oficiales.
Parte 5: otras transacciones de la entidad fiscalmente ignorada
Una U.S. DE de propiedad extranjera marca Part V y adjunta una descripción de las otras transacciones especificadas no declaradas en Part IV, incluidos cobros y pagos relacionados con constitución, disolución, adquisición, enajenación, aportaciones y distribuciones.[1, p.6]
Se aplica cuando: se trata de una entidad de U.S. fiscalmente ignorada y de titularidad extranjera. Las transacciones correspondientes no se han declarado en Part IV.
Activador de transacción reportable
Una corporación declarante generalmente presenta Form 5472 cuando, durante el año fiscal, realiza una transacción declarable con una parte relacionada, extranjera o de los U.S. Los ingresos operativos por sí solos no determinan la obligación de presentación.[1, p.2]
Excepción por ausencia de transacciones
Compruebe la excepción por ausencia de transacciones declarables con respecto a las partes IV y VI y, para una U.S. DE de propiedad extranjera, a Part V. No tener ingresos operativos no constituye por sí mismo una excepción.[1, p.2]
Field/section 8a: Name and address of related party
Ingrese el nombre y la dirección de la parte relacionada con transacciones reportables cubiertas por este Form 5472 en particular.[2, p.2] [1, p.5]
Field/section 1f: Total value of gross payments made or received reported on this Form 5472.
Sume las transacciones con partes relacionadas extranjeras declaradas en este formulario, incluida Part V para la DE. No use los ingresos operativos en lugar del total de transacciones.[2, p.1] [1, p.3]
Field/section Part V attachment: Reportable Transactions of a Reporting Corporation That Is a Foreign-Owned U.S. DE
Si una DE de U.S. de titularidad extranjera tiene otras transacciones especificadas que no se declaran en Part IV, marque Part V y adjunte la descripción, incluidas las transacciones aplicables de constitución, disolución, aportaciones y distribuciones.[2, p.2] [1, p.6]
Formulario de parte relacionada separada
Prepare un Form 5472 separado para cada parte relacionada, extranjera o de U.S., con la que la corporación informante haya realizado transacciones declarables. El campo 1g indica el número total de formularios 5472 de ese año fiscal.[1, p.3]
Field/section Attachment: Form 5472 attached
Adjunte Form 5472 por cada parte relacionada reportable, con los anexos aplicables, a la pro forma Form 1120 y envíela por la vía especial DE.[1, p.2]
Field/section 1i: Check here if this is a consolidated filing of Form 5472
Marque esto sólo cuando las reglas de presentación consolidadas Form 5472 realmente se apliquen, no simplemente porque haya un propietario extranjero.[2, p.1] [1, p.2]
Un escenario de preparación ilustrativo
En este ejemplo hipotético de preparación, un fundador describe el LLC como inactivo porque ningún cliente lo ha pagado. Sin embargo, los registros bancarios muestran financiación del propietario. El preparador separa la actividad de ventas de los movimientos relacionados con el propietario y verifica las instrucciones de presentación de informes con el historial de transacciones en lugar de compararlas únicamente con la palabra inactivo. El preparador comprueba tres puntos: ¿Hubo movimientos relacionados con el propietario a pesar de no haber ventas? ¿Qué registros identifican esos movimientos? ¿Se revisan todas las categorías aplicables de transacciones reportables? El expediente sigue siendo una comparación funcional hasta que se hayan verificado juntos los hechos relevantes y las instrucciones aplicables. No se asume ningún resultado de agencia.[1, p.6] [1, p.2]
Esta es una ilustración de planificación, no una declaración de que se ha aceptado una presentación en particular o de que una entidad califica para un resultado fiscal. Utilice las distinciones respaldadas por fuentes anteriores para decidir qué información aún debe establecerse antes de completar un formulario.
Una secuencia de revisión que realmente puedes usar
- ¿Hubo movimientos relacionados con los propietarios a pesar de no haber ventas?
- ¿Qué registros identifican esos movimientos?
- ¿Se revisan todas las categorías aplicables de transacciones reportables?
Escriba la respuesta y el registro que la respalda, en lugar de marcar una pregunta como completa porque un campo contiene texto. Cuando dos registros no estén de acuerdo, identifique si la diferencia se refiere a la entidad, a un individuo, al período sobre el que se informa o al tipo de cambio. Eso hace que la pregunta restante sea lo suficientemente específica como para resolverse según la instrucción pertinente.
Mantenga el alcance de un servicio de preparación separado del requisito gubernamental. Una pregunta sobre la admisión de servicios puede recopilar información para un flujo de trabajo; no crea una excepción, no extiende una fecha límite ni determina si una transacción es reportable. El material gubernamental citado sigue siendo la base de esas conclusiones.
Cuestiones a resolver antes de seguir adelante
¿Cómo debo comprobar el punto «Excepción por ausencia de transacciones»?
Compruebe la excepción por ausencia de transacciones declarables con respecto a las partes IV y VI y, para una U.S. DE de propiedad extranjera, a Part V. No tener ingresos operativos no constituye por sí mismo una excepción. [1, p.2]
¿Cómo debo comprobar field/section 8a: name and address of related party?
Ingrese el nombre y la dirección de la parte relacionada con transacciones reportables cubiertas por este Form 5472 en particular. [2, p.2] [1, p.5]
¿Cómo debo comprobar field/section 1f: total value of gross payments made or received reported on this form 5472.?
Sume las transacciones con partes relacionadas extranjeras declaradas en este formulario, incluida Part V para la DE. No use los ingresos operativos en lugar del total de transacciones. [2, p.1] [1, p.3]
¿Cómo debo comprobar field/section part v attachment: reportable transactions of a reporting corporation that is a foreign-owned u.s. de?
Si una DE de U.S. de titularidad extranjera tiene otras transacciones especificadas que no se declaran en Part IV, marque Part V y adjunte la descripción, incluidas las transacciones aplicables de constitución, disolución, aportaciones y distribuciones. [2, p.2] [1, p.6]
Fuentes y versiones oficiales
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenga ayuda con el flujo de trabajo SpeedEIN relevante
SpeedEIN ofrece preparación y soporte para las situaciones descritas en sus páginas de servicio. Si desea ayuda, revise el alcance del servicio relevante, las entidades admitidas y la disponibilidad actual antes de realizar el pedido. El servicio no reemplaza la decisión del gobierno ni elimina una obligación impuesta por las normas aplicables.