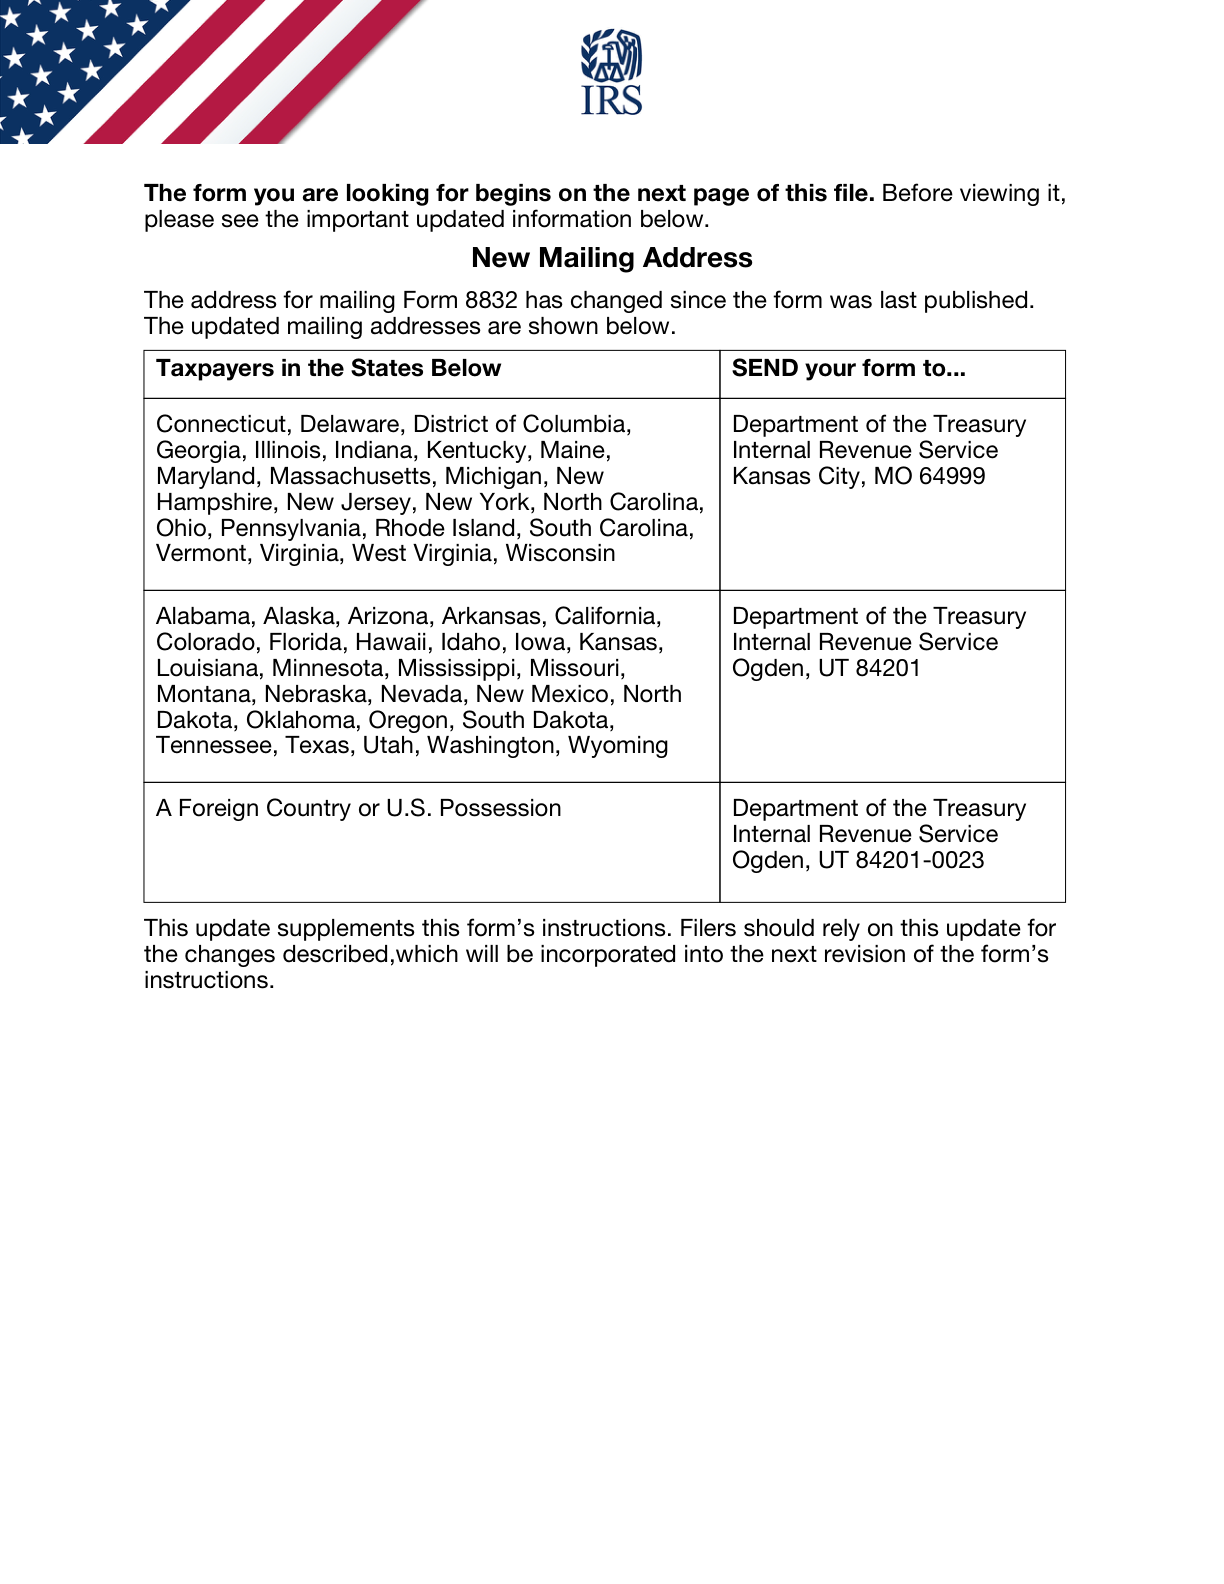
L’avis actuel de mise à jour des adresses de Form 8832 détermine la destination postale
· Lecture minimale 7
La réponse pratique
Une mise à jour actuelle de l’adresse de dépôt peut devancer les anciennes instructions dans le même PDF officiel. Examinez l'intégralité du document, y compris toute superposition d'adresse, avant de copier un destinataire à partir d'une page ultérieure ou d'une ancienne liste de contrôle enregistrée. Trois détails façonnent l'examen : le PDF officiel contient-il une mise à jour ou une superposition d'adresse ? Quelle instruction contrôle l’itinéraire actuel ? Une ancienne adresse enregistrée a-t-elle été copiée sans cet examen ?[1, p.1] [1, p.6] [1, p.2]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Primauté de l’avis de mise à jour des adresses | La feuille d'adresses mise à jour au début du PDF Form 8832 actuel remplace les anciennes adresses correspondantes dans ses instructions. Ne continuez pas à utiliser une table d’adresses obsolètes provenant de pages ultérieures. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.1] |
| Copie à joindre à la déclaration fiscale | En plus de produire le Form 8832 séparément, joignez une copie à la déclaration de revenus de l'entité pour l'année de choix, comme indiqué, ou à la déclaration de revenus du propriétaire direct ou indirect applicable si l'entité n'a aucune obligation de production de déclaration de revenus. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.6] |
| Field/section Header address / change / relief boxes: Check if: Address change | Indiquez l’adresse et cochez les cases applicables au changement d’adresse ou à un régime précis de régularisation tardive. Une case de régularisation suppose que les conditions de la Revenue Procedure correspondante soient satisfaites. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
| Field/section 1b: Change in current classification. | Sélectionnez cet élément pour modifier la classification existante et passez à line 2a. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
| Field/section Header name: Name of eligible entity making election | Inscrivez le nom de l'entité admissible qui fait le choix. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] [1, p.7] |
| Field/section 4b: Identifying number of owner | Pour une entité à propriétaire unique, indiquez le SSN, ITIN ou EIN applicable de ce propriétaire. Un propriétaire étranger sans numéro d’identification des U.S. inscrit «none» selon les instructions. Lorsque la détention passe par plusieurs entités fiscalement non distinctes de leur propriétaire, identifiez le propriétaire qui n’est pas lui-même ainsi ignoré fiscalement, comme l’exigent les instructions. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] [1, p.7] |
Répondre aux exigences officielles
Primauté de l’avis de mise à jour des adresses
La feuille d'adresses mise à jour au début du PDF Form 8832 actuel remplace les anciennes adresses correspondantes dans ses instructions. Ne continuez pas à utiliser une table d’adresses obsolètes provenant de pages ultérieures.[1, p.1]
Copie à joindre à la déclaration fiscale
En plus de produire le Form 8832 séparément, joignez une copie à la déclaration de revenus de l'entité pour l'année de choix, comme indiqué, ou à la déclaration de revenus du propriétaire direct ou indirect applicable si l'entité n'a aucune obligation de production de déclaration de revenus.[1, p.6]
Field/section Header address / change / relief boxes: Check if: Address change
Indiquez l’adresse et cochez les cases applicables au changement d’adresse ou à un régime précis de régularisation tardive. Une case de régularisation suppose que les conditions de la Revenue Procedure correspondante soient satisfaites.[1, p.2]
Field/section 1b: Change in current classification.
Sélectionnez cet élément pour modifier la classification existante et passez à line 2a.[1, p.2]
Field/section Header name: Name of eligible entity making election
Inscrivez le nom de l'entité admissible qui fait le choix.[1, p.2] [1, p.7]
Field/section 4b: Identifying number of owner
Pour une entité à propriétaire unique, indiquez le SSN, ITIN ou EIN applicable de ce propriétaire. Un propriétaire étranger sans numéro d’identification des U.S. inscrit «none» selon les instructions. Lorsque la détention passe par plusieurs entités fiscalement non distinctes de leur propriétaire, identifiez le propriétaire qui n’est pas lui-même ainsi ignoré fiscalement, comme l’exigent les instructions.[1, p.2] [1, p.7]
Field/section 5a: Name of parent corporation
Si l'entité appartient à des sociétés affiliées qui produisent une déclaration de revenus consolidée, inscrivez le nom de la société mère comme indiqué.[1, p.2]
Field/section 5b: Employer identification number
Indiquez le EIN de la société mère correspondant à line 5a, sans le confondre avec le EIN propre à l’entité exerçant l’option.[1, p.2]
Field/section 6a: A domestic eligible entity electing to be classified as an association taxable as a corporation.
Utilisez cet élément lorsqu'une entité admissible nationale choisit l'imposition en tant que société.[1, p.3]
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, un préparateur ouvre une copie enregistrée sur les pages d'instructions et copie une adresse familière. Un examen complet du document identifie ensuite une page de mise à jour d'adresse précédente. Le fichier de classement compare ces instructions avant la préparation de l'enveloppe, plutôt que de traiter l'ancienne page comme un contrôle automatique. Le préparateur vérifie trois points : Le PDF officiel contient-il une mise à jour ou une superposition d'adresse ? Quelle instruction contrôle l’itinéraire actuel ? Une ancienne adresse enregistrée a-t-elle été copiée sans cet examen ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1, p.1] [1, p.6] [1, p.2]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Le PDF officiel contient-il une mise à jour ou une superposition d'adresse ?
- Quelle instruction contrôle l’itinéraire actuel ?
- Une ancienne adresse enregistrée a-t-elle été copiée sans cet examen ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment vérifier field/section header address / change / relief boxes: check if: address change?
Indiquez l’adresse et cochez les cases applicables au changement d’adresse ou à un régime précis de régularisation tardive. Une case de régularisation suppose que les conditions de la Revenue Procedure correspondante soient satisfaites. [1, p.2]
Comment vérifier field/section 1b: change in current classification.?
Sélectionnez cet élément pour modifier la classification existante et passez à line 2a. [1, p.2]
Comment vérifier field/section header name: name of eligible entity making election?
Inscrivez le nom de l'entité admissible qui fait le choix. [1, p.2] [1, p.7]
Comment vérifier field/section 4b: identifying number of owner?
Pour une entité à propriétaire unique, indiquez le SSN, ITIN ou EIN applicable de ce propriétaire. Un propriétaire étranger sans numéro d’identification des U.S. inscrit «none» selon les instructions. Lorsque la détention passe par plusieurs entités fiscalement non distinctes de leur propriétaire, identifiez le propriétaire qui n’est pas lui-même ainsi ignoré fiscalement, comme l’exigent les instructions. [1, p.2] [1, p.7]
Sources et versions officielles
- Form 8832 (Rev. December 2013) — Rev. December 2013
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité