Il termine di 60 giorni per cambiare il responsabile non è una scadenza universale per ogni cambio di indirizzo
· 7 lettura minima
La risposta pratica
Una scadenza associata a un tipo di modifica non deve essere trasferita automaticamente a ogni altra modifica sullo stesso modulo. Identificare prima l'evento e poi controllarne la regola temporale, in modo che lo spostamento dell'indirizzo e la modifica della parte responsabile non siano considerati intercambiabili. Form 8822-B notifica allo IRS una modifica all'indirizzo postale aziendale, alla sede dell'azienda o alla parte responsabile. Non viene utilizzato per modificare l'indirizzo di casa di un individuo.[1, p.2] [1, p.1]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Parte responsabile 60days | Un’entità con EIN deve comunicare il cambiamento del responsabile entro 60 giorni, utilizzando «lines 8 and 9» di Form 8822-B. Non applicare automaticamente tale termine a ogni cambiamento di indirizzo. | L'entità ha un EIN. Il suo responsabile è cambiato. | [1, p.2] |
| Scopo | Form 8822-B notifica allo IRS una modifica all'indirizzo postale aziendale, alla sede dell'azienda o alla parte responsabile. Non viene utilizzato per modificare l'indirizzo di casa di un individuo. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.2] |
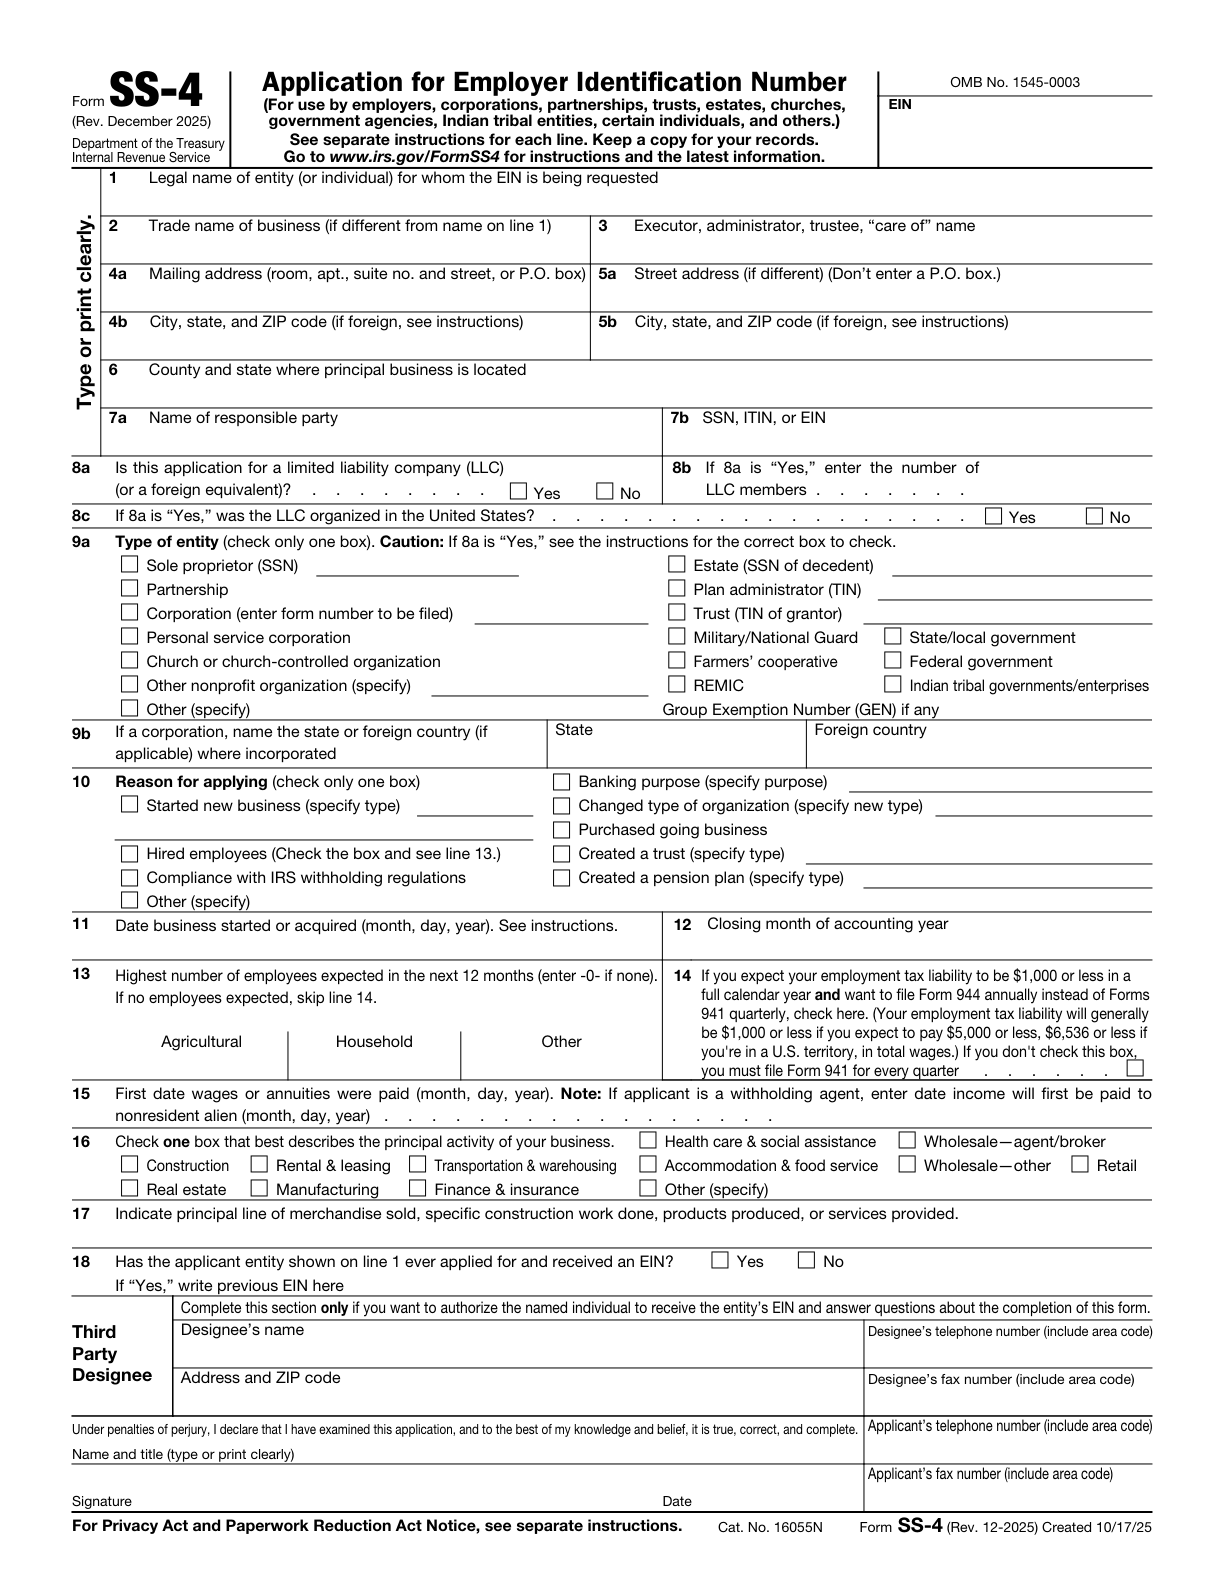
| Field/section 8: New responsible party’s name | Per una modifica della parte responsabile, immettere il nome della nuova parte responsabile e applicare le istruzioni SS-4 per determinare chi è idoneo. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.1] |
| Field/section 9: New responsible party’s SSN, ITIN, or EIN. | Inserire il numero identificativo del nuovo responsabile secondo le regole SS-4. La presenza di EIN nel campo etichetta non consente ad un ente ordinario di sostituire il numero identificativo di un individuo con EIN di un'altra azienda. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.1] |
| Field/section 8b: If 8a is “Yes,” enter the number of LLC members | Se line 8a è Sì, inserisci il numero dei membri. Applicare la regola speciale del coniuge separatamente, ove pertinente. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [3, p.3] |
| Field/section 11: Date business started or acquired (month, day, year) | Inserisci la data di inizio rilevante per le circostanze effettive di costituzione, acquisizione o cambio di proprietà. Un richiedente straniero controlla le istruzioni relative a quando è iniziata o è stata acquisita la sua attività U.S.. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [3, p.5] |
Lavora attraverso i requisiti ufficiali
Parte responsabile 60days
Un’entità con EIN deve comunicare il cambiamento del responsabile entro 60 giorni, utilizzando «lines 8 and 9» di Form 8822-B. Non applicare automaticamente tale termine a ogni cambiamento di indirizzo.[1, p.2]
Ciò si applica quando: L'entità ha un EIN. Il suo responsabile è cambiato.
Scopo
Form 8822-B notifica allo IRS una modifica all'indirizzo postale aziendale, alla sede dell'azienda o alla parte responsabile. Non viene utilizzato per modificare l'indirizzo di casa di un individuo.[1, p.2]
Field/section 8: New responsible party’s name
Per una modifica della parte responsabile, immettere il nome della nuova parte responsabile e applicare le istruzioni SS-4 per determinare chi è idoneo.[1, p.1]
Field/section 9: New responsible party’s SSN, ITIN, or EIN.
Inserire il numero identificativo del nuovo responsabile secondo le regole SS-4. La presenza di EIN nel campo etichetta non consente ad un ente ordinario di sostituire il numero identificativo di un individuo con EIN di un'altra azienda.[1, p.1]
Field/section 8b: If 8a is “Yes,” enter the number of LLC members
Se line 8a è Sì, inserisci il numero dei membri. Applicare la regola speciale del coniuge separatamente, ove pertinente.[2, p.1] [3, p.3]
Field/section 11: Date business started or acquired (month, day, year)
Inserisci la data di inizio rilevante per le circostanze effettive di costituzione, acquisizione o cambio di proprietà. Un richiedente straniero controlla le istruzioni relative a quando è iniziata o è stata acquisita la sua attività U.S..[2, p.1] [3, p.5]
Field/section 15: First date wages or annuities were paid (month, day, year)
Sotto il ramo del datore di lavoro ordinario, inserire la data del primo pagamento dello stipendio o della rendita, oppure N/A se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue separatamente le istruzioni relative all'inizio dei pagamenti agli stranieri non residenti.[2, p.1] [3, p.6]
Si applica quando: il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta.
Field/section 7a: Name of responsible party
Inserire il nome completo della persona che detiene la proprietà ultima o il controllo effettivo, applicando la definizione di parte responsabile delle istruzioni.[2, p.1] [3, p.3]
Field/section Tax-exempt checkbox: If you are a tax-exempt organization
Seleziona la casella se il richiedente si qualifica come organizzazione esentasse. Per i dettagli, consultare la pubblicazione 557 e le istruzioni del modulo.[1, p.1]
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un proprietario ha uno spostamento di indirizzo in un insieme di record e una successiva nomina a parte responsabile in un altro. Il preparatore mantiene distinte le date e le descrizioni degli eventi, quindi controlla quale dichiarazione temporale si riferisce a ciascun evento anziché applicare una scadenza all'intera cartella. Il preparatore controlla tre punti: quale evento viene segnalato? Si applica la regola della tempistica della parte responsabile? Questa regola è stata applicata in modo errato a ogni cambio di indirizzo? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.2] [1, p.1]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Quale evento viene segnalato?
- Si applica la regola della tempistica della parte responsabile?
- Questa regola è stata applicata in modo errato a ogni cambio di indirizzo?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come devo controllare field/section 8: new responsible party’s name?
Per una modifica della parte responsabile, immettere il nome della nuova parte responsabile e applicare le istruzioni SS-4 per determinare chi è idoneo. [1, p.1]
Come devo controllare field/section 9: new responsible party’s ssn, itin, or ein.?
Inserire il numero identificativo del nuovo responsabile secondo le regole SS-4. La presenza di EIN nel campo etichetta non consente ad un ente ordinario di sostituire il numero identificativo di un individuo con EIN di un'altra azienda. [1, p.1]
Come devo controllare field/section 8b: if 8a is “yes,” enter the number of llc members?
Se line 8a è Sì, inserisci il numero dei membri. Applicare la regola speciale del coniuge separatamente, ove pertinente. [2, p.1] [3, p.3]
Come devo controllare field/section 11: date business started or acquired (month, day, year)?
Inserisci la data di inizio rilevante per le circostanze effettive di costituzione, acquisizione o cambio di proprietà. Un richiedente straniero controlla le istruzioni relative a quando è iniziata o è stata acquisita la sua attività U.S.. [2, p.1] [3, p.5]
Fonti e versioni ufficiali
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.