Le délai de 60 jours pour le changement de responsable n’est pas un délai universel de changement d’adresse
· Lecture minimale 7
La réponse pratique
Un délai associé à un type de changement ne doit pas être automatiquement transféré à tout autre changement sur le même formulaire. Identifiez d'abord l'événement, puis vérifiez sa règle de synchronisation, afin qu'un changement d'adresse et un changement de partie responsable ne soient pas traités comme interchangeables. Form 8822-B informe le IRS d'un changement d'adresse postale professionnelle, d'emplacement commercial ou de partie responsable. Il ne sert pas à modifier l'adresse du domicile d'un individu.[1, p.2] [1, p.1]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Partie responsable 60days | Une entité possédant un EIN doit déclarer un changement de personne responsable dans les 60 jours au moyen des rubriques «lines 8 and 9» de Form 8822-B. N’appliquez pas automatiquement ce délai à chaque changement d’adresse. | L'entité possède un EIN. Son responsable a changé. | [1, p.2] |
| Objectif | Form 8822-B informe le IRS d'un changement d'adresse postale professionnelle, d'emplacement commercial ou de partie responsable. Il ne sert pas à modifier l'adresse du domicile d'un individu. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
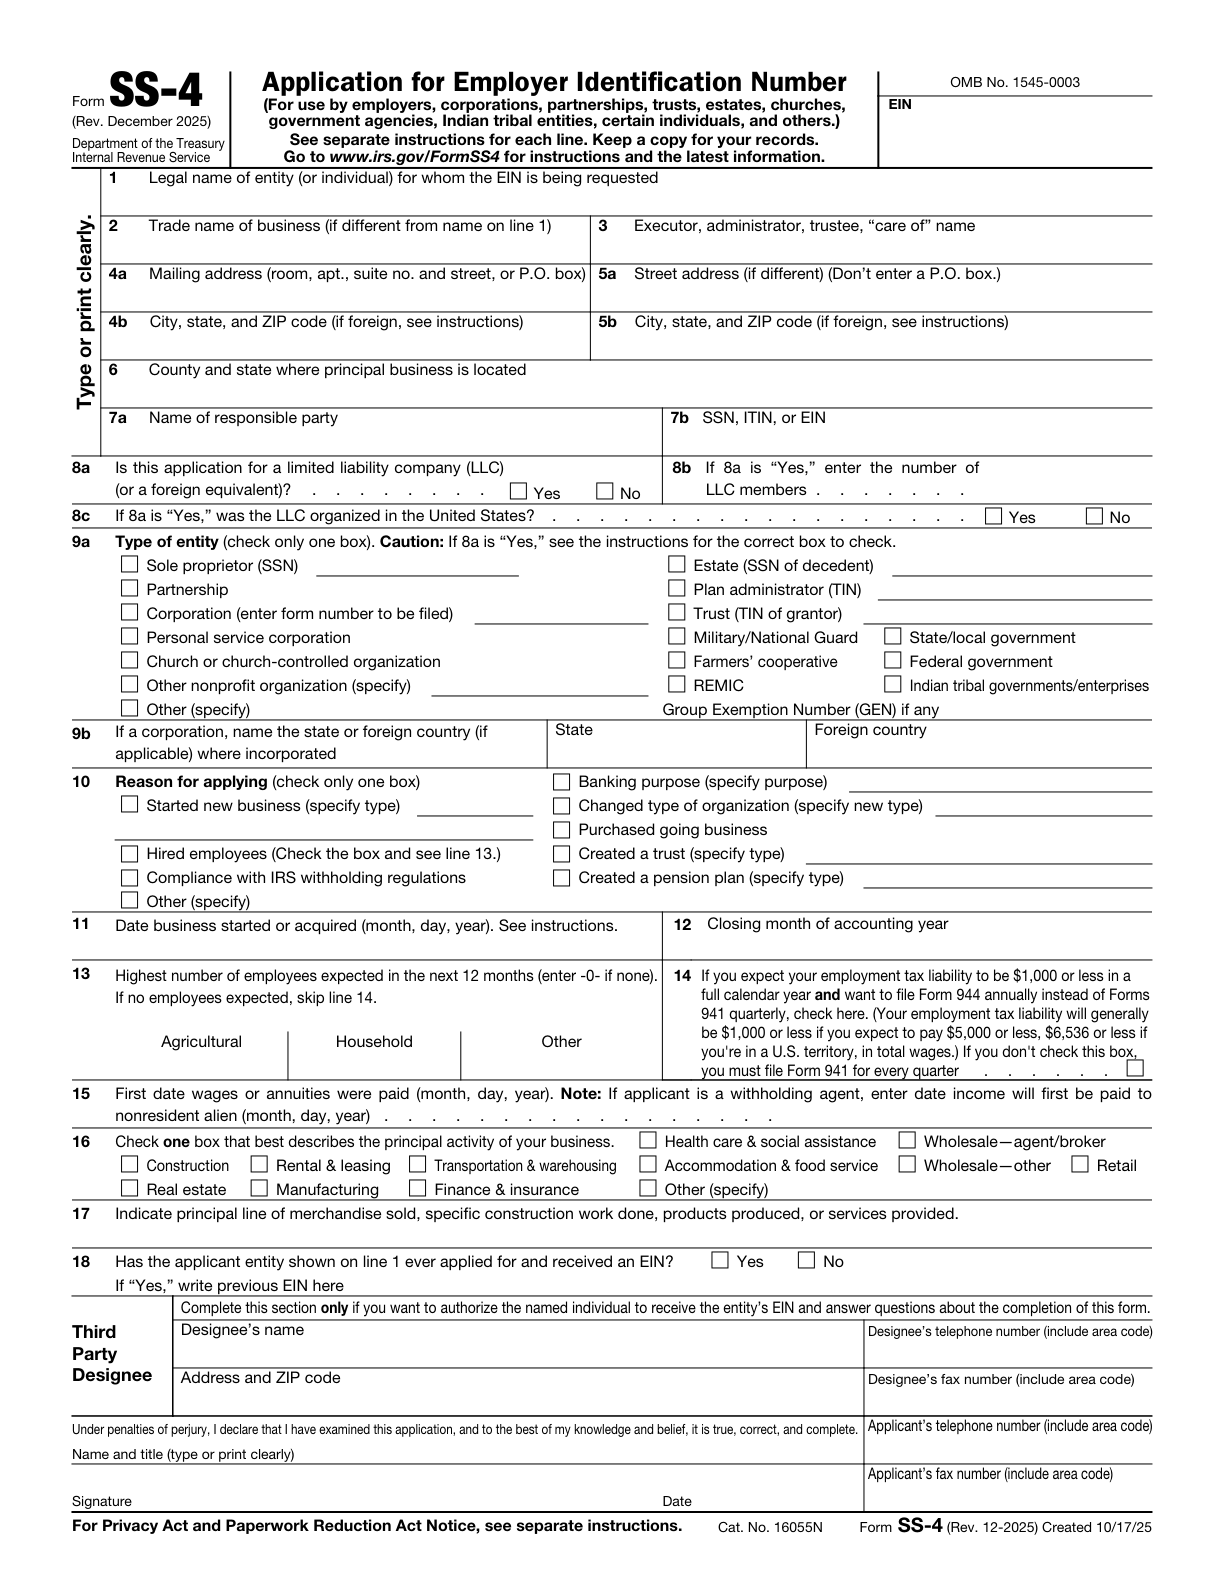
| Field/section 8: New responsible party’s name | Pour un changement de partie responsable, entrez le nom de la nouvelle partie responsable et appliquez les instructions SS-4 pour déterminer qui est éligible. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.1] |
| Field/section 9: New responsible party’s SSN, ITIN, or EIN. | Saisissez le numéro d'identification de la nouvelle partie responsable selon les règles SS-4. La présence de EIN dans l'étiquette du champ ne permet pas à une entité ordinaire de substituer le EIN d'une autre entreprise au numéro d'identification d'un individu. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.1] |
| Field/section 8b: If 8a is “Yes,” enter the number of LLC members | Si line 8a est Oui, entrez le nombre de membres. Appliquez la règle spéciale du conjoint séparément, le cas échéant. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] [3, p.3] |
| Field/section 11: Date business started or acquired (month, day, year) | Saisissez la date de début pertinente pour les circonstances réelles de création, d'acquisition ou de changement de propriété. Un demandeur étranger vérifie les instructions pour savoir quand son entreprise U.S. a commencé ou a été acquise. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] [3, p.5] |
Répondre aux exigences officielles
Partie responsable 60days
Une entité possédant un EIN doit déclarer un changement de personne responsable dans les 60 jours au moyen des rubriques «lines 8 and 9» de Form 8822-B. N’appliquez pas automatiquement ce délai à chaque changement d’adresse.[1, p.2]
Cela s'applique lorsque : L'entité possède un EIN. Son responsable a changé.
Objectif
Form 8822-B informe le IRS d'un changement d'adresse postale professionnelle, d'emplacement commercial ou de partie responsable. Il ne sert pas à modifier l'adresse du domicile d'un individu.[1, p.2]
Field/section 8: New responsible party’s name
Pour un changement de partie responsable, entrez le nom de la nouvelle partie responsable et appliquez les instructions SS-4 pour déterminer qui est éligible.[1, p.1]
Field/section 9: New responsible party’s SSN, ITIN, or EIN.
Saisissez le numéro d'identification de la nouvelle partie responsable selon les règles SS-4. La présence de EIN dans l'étiquette du champ ne permet pas à une entité ordinaire de substituer le EIN d'une autre entreprise au numéro d'identification d'un individu.[1, p.1]
Field/section 8b: If 8a is “Yes,” enter the number of LLC members
Si line 8a est Oui, entrez le nombre de membres. Appliquez la règle spéciale du conjoint séparément, le cas échéant.[2, p.1] [3, p.3]
Field/section 11: Date business started or acquired (month, day, year)
Saisissez la date de début pertinente pour les circonstances réelles de création, d'acquisition ou de changement de propriété. Un demandeur étranger vérifie les instructions pour savoir quand son entreprise U.S. a commencé ou a été acquise.[2, p.1] [3, p.5]
Field/section 15: First date wages or annuities were paid (month, day, year)
Sous la branche employeur ordinaire, saisissez la première date de versement du salaire ou de la rente, ou N/A si aucun salarié n'est prévu. Un demandeur agissant en tant qu’agent de retenue suit séparément les instructions concernant le début des paiements aux étrangers non-résidents.[2, p.1] [3, p.6]
Conditions d’application : les branches de l’employeur ordinaire et de l’agent chargé de la retenue sont distinctes ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue.
Field/section 7a: Name of responsible party
Indiquez le nom complet de la personne qui détient en dernier ressort l’entité ou en exerce le contrôle effectif, en appliquant la définition de la personne responsable prévue par les instructions.[2, p.1] [3, p.3]
Field/section Tax-exempt checkbox: If you are a tax-exempt organization
Cochez la case si le demandeur est admissible en tant qu'organisation exonérée d'impôt. Consultez la publication 557 et les instructions du formulaire pour plus de détails.[1, p.1]
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, un propriétaire a un déménagement d'adresse dans un ensemble d'enregistrements et une nomination ultérieure de partie responsable dans un autre. Le préparateur conserve les dates et les descriptions des événements distinctes, puis vérifie quelle déclaration de timing se rapporte à chaque événement plutôt que d'appliquer une seule date limite à l'ensemble du dossier. Le préparateur vérifie trois points : Quel événement est signalé ? La règle du timing de la partie responsable s’applique-t-elle à cela ? Cette règle a-t-elle été appliquée de manière incorrecte à chaque changement d’adresse ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1, p.2] [1, p.1]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Quel événement est signalé ?
- La règle du timing de la partie responsable s’applique-t-elle à cela ?
- Cette règle a-t-elle été appliquée de manière incorrecte à chaque changement d’adresse ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment vérifier field/section 8: new responsible party’s name?
Pour un changement de partie responsable, entrez le nom de la nouvelle partie responsable et appliquez les instructions SS-4 pour déterminer qui est éligible. [1, p.1]
Comment vérifier field/section 9: new responsible party’s ssn, itin, or ein.?
Saisissez le numéro d'identification de la nouvelle partie responsable selon les règles SS-4. La présence de EIN dans l'étiquette du champ ne permet pas à une entité ordinaire de substituer le EIN d'une autre entreprise au numéro d'identification d'un individu. [1, p.1]
Comment vérifier field/section 8b: if 8a is “yes,” enter the number of llc members?
Si line 8a est Oui, entrez le nombre de membres. Appliquez la règle spéciale du conjoint séparément, le cas échéant. [2, p.1] [3, p.3]
Comment vérifier field/section 11: date business started or acquired (month, day, year)?
Saisissez la date de début pertinente pour les circonstances réelles de création, d'acquisition ou de changement de propriété. Un demandeur étranger vérifie les instructions pour savoir quand son entreprise U.S. a commencé ou a été acquise. [2, p.1] [3, p.5]
Sources et versions officielles
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité