Rintraccia ogni importo segnalato fino al proprietario e ai registri bancari
· 7 lettura minima
La risposta pratica
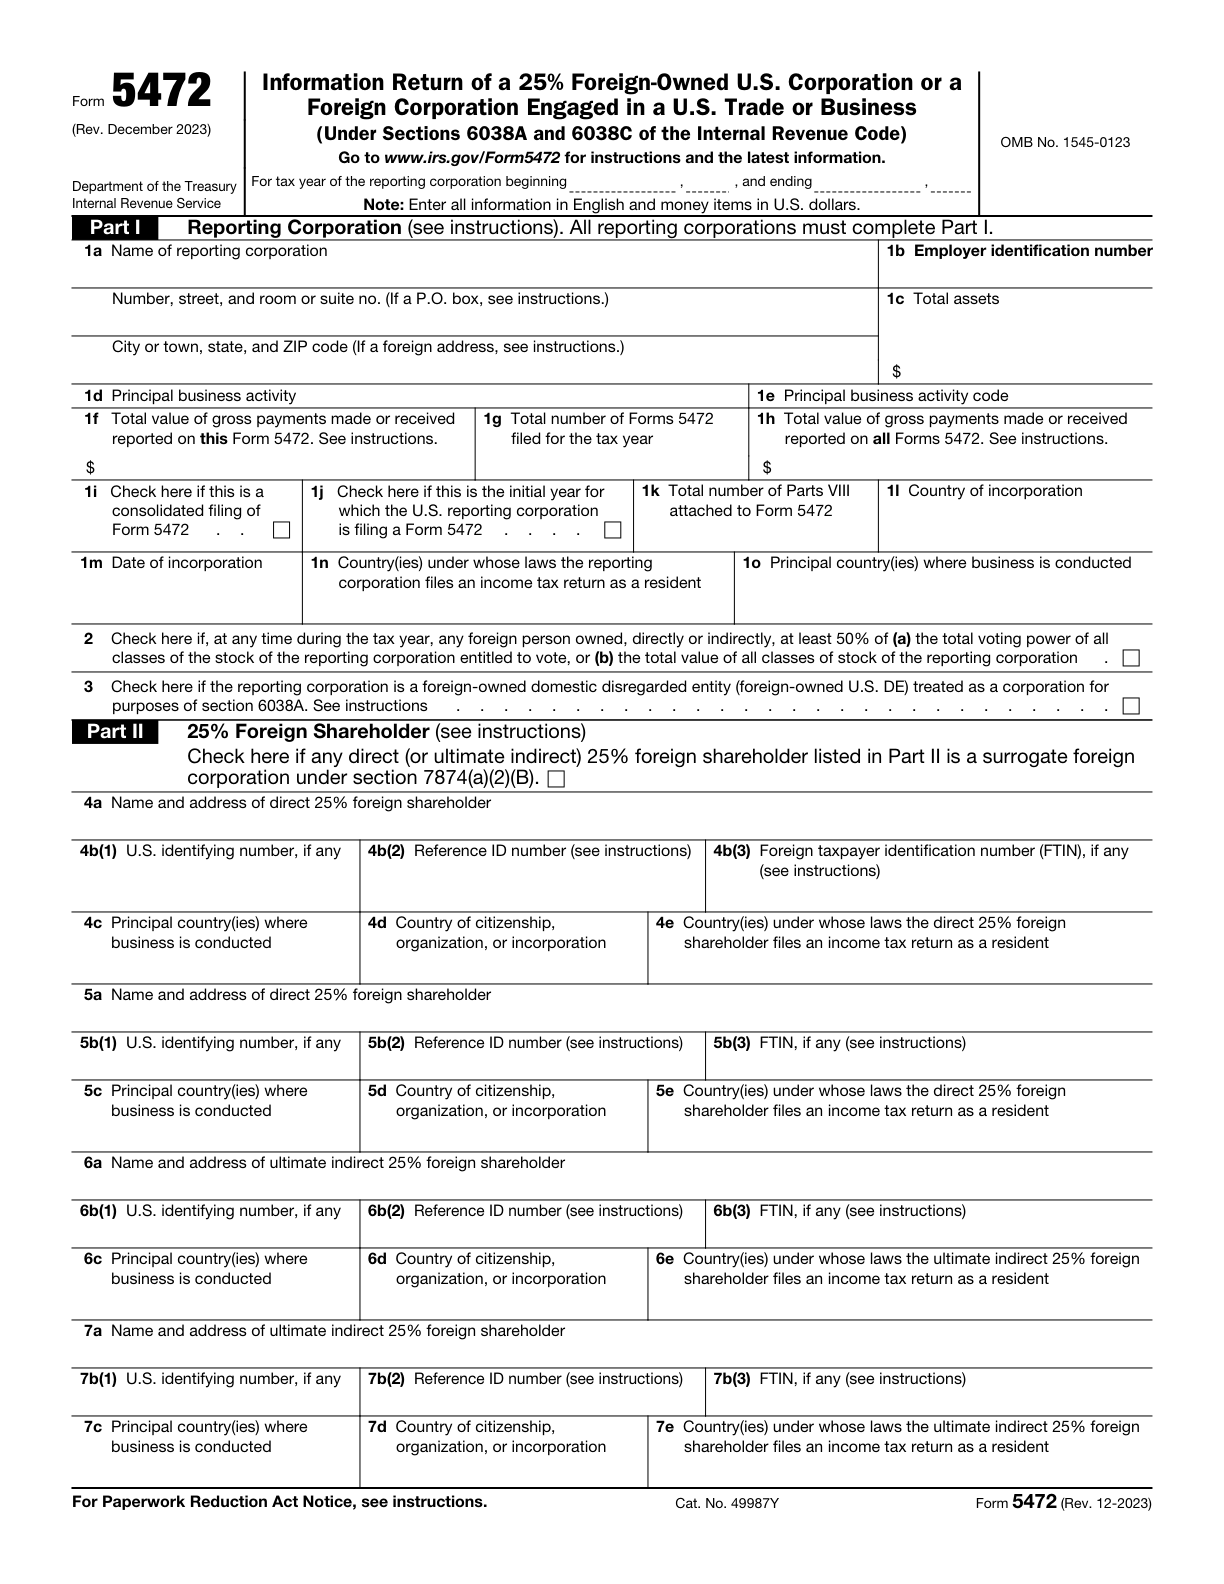
Un importo riportato è più facile da spiegare quando è possibile trovare le transazioni a supporto senza ricostruire la storia dell'intero anno. Organizza gli estratti conto del proprietario, le registrazioni bancarie e il programma di preparazione in base agli stessi identificatori e descrizioni delle transazioni prima di fare affidamento su un totale finale. La voce 1f indica il valore totale in dollari U.S. delle transazioni con parti correlate estere su quel Form 5472, inclusa Part V per una U.S. DE detenuta da un soggetto estero. Non compilare 1f per transazioni con una parte correlata degli U.S.[1, p.6] [1, p.2] [1, p.3]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Parte 5: altre transazioni delle entità fiscalmente non separate dal proprietario | Una U.S. DE detenuta da un soggetto estero barra Part V e allega una descrizione delle altre transazioni previste non riportate in Part IV, inclusi incassi e pagamenti connessi a costituzione, scioglimento, acquisizione, cessione, apporti e distribuzioni. | Entità U.S. di proprietà estera fiscalmente non considerata separatamente. Le transazioni pertinenti non sono state dichiarate in Part IV. | [1, p.6] |
| Attivatore di transazione segnalabile | Una società dichiarante deve generalmente presentare Form 5472 quando, durante l’anno fiscale, effettua una transazione da dichiarare con una parte correlata, estera oppure degli U.S. I soli ricavi operativi non determinano l’obbligo dichiarativo. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.2] |
| Sufficienza dei documenti giustificativi | Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.3] |
| Valore della riga1f | La voce 1f indica il valore totale in dollari U.S. delle transazioni con parti correlate estere su quel Form 5472, inclusa Part V per una U.S. DE detenuta da un soggetto estero. Non compilare 1f per transazioni con una parte correlata degli U.S. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.3] |
| Field/section Attachment: Form 5472 attached | Allega al pro forma Form 1120 un Form 5472 per ciascuna parte correlata soggetta a comunicazione, con i prospetti pertinenti, e presenta il pacchetto tramite la procedura speciale DE. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.2] |
| Field/section 1i: Check here if this is a consolidated filing of Form 5472 | Seleziona questa casella soltanto quando si applicano effettivamente le regole per la presentazione consolidata di Form 5472, non semplicemente perché esiste un unico proprietario estero. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.2] |
Lavora attraverso i requisiti ufficiali
Parte 5: altre transazioni delle entità fiscalmente non separate dal proprietario
Una U.S. DE detenuta da un soggetto estero barra Part V e allega una descrizione delle altre transazioni previste non riportate in Part IV, inclusi incassi e pagamenti connessi a costituzione, scioglimento, acquisizione, cessione, apporti e distribuzioni.[1, p.6]
Si applica quando: entità U.S. di proprietà estera fiscalmente non considerata separatamente. Le transazioni pertinenti non sono state dichiarate in Part IV.
Attivatore di transazione segnalabile
Una società dichiarante deve generalmente presentare Form 5472 quando, durante l’anno fiscale, effettua una transazione da dichiarare con una parte correlata, estera oppure degli U.S. I soli ricavi operativi non determinano l’obbligo dichiarativo.[1, p.2]
Sufficienza dei documenti giustificativi
Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3.[1, p.3]
Valore della riga1f
La voce 1f indica il valore totale in dollari U.S. delle transazioni con parti correlate estere su quel Form 5472, inclusa Part V per una U.S. DE detenuta da un soggetto estero. Non compilare 1f per transazioni con una parte correlata degli U.S.[1, p.3]
Field/section Attachment: Form 5472 attached
Allega al pro forma Form 1120 un Form 5472 per ciascuna parte correlata soggetta a comunicazione, con i prospetti pertinenti, e presenta il pacchetto tramite la procedura speciale DE.[1, p.2]
Field/section 1i: Check here if this is a consolidated filing of Form 5472
Seleziona questa casella soltanto quando si applicano effettivamente le regole per la presentazione consolidata di Form 5472, non semplicemente perché esiste un unico proprietario estero.[2, p.1] [1, p.2]
Field/section 4a: Name and address of direct 25% foreign shareholder
Inserisci il nome e l'indirizzo del maggiore azionista straniero diretto 25%. Un U.S. DE di proprietà straniera segnala il suo proprietario straniero nei campi degli azionisti come indicato.[2, p.1] [1, p.4]
Field/section 4b(3): Foreign taxpayer identification number (FTIN), if any
Un U.S. DE di proprietà straniera inserisce FTIN del proprietario straniero, se presente, o "None" o "N/A" quando non ce n'è. Controlla le diverse regole per gli altri filer.[2, p.1] [1, p.5]
Field/section 5a: Name and address of direct 25% foreign shareholder
Inserisci il nome e l'indirizzo del secondo maggiore azionista straniero diretto 25%. Un U.S. DE di proprietà straniera segnala il suo proprietario straniero nei campi degli azionisti come indicato.[2, p.1] [1, p.4]
Si applica quando: compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo.
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, il totale del foglio di lavoro sembra ragionevole, ma gli estratti conto e le note proprietarie utilizzano descrizioni diverse. Il preparatore crea un passaggio incrociato tra ogni voce e le prove dietro di essa, registrando qualsiasi classificazione irrisolta o domanda sulla tempistica prima di considerare il foglio di lavoro come pronto per la presentazione. Il preparatore verifica tre punti: Ogni importo riportato è riconducibile ad un verbale? Le spiegazioni del proprietario e le registrazioni bancarie concordano? Quali differenze di classificazione o di tempistica restano irrisolte? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.6] [1, p.2] [1, p.3]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Ogni importo segnalato può essere ricondotto ad un record?
- Le spiegazioni del proprietario e le registrazioni bancarie concordano?
- Quali differenze di classificazione o di tempistica restano irrisolte?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come verificare: Sufficienza dei documenti giustificativi?
Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3. [1, p.3]
Come devo controllare il valore della riga1f?
La voce 1f indica il valore totale in dollari U.S. delle transazioni con parti correlate estere su quel Form 5472, inclusa Part V per una U.S. DE detenuta da un soggetto estero. Non compilare 1f per transazioni con una parte correlata degli U.S. [1, p.3]
Come devo controllare field/section attachment: form 5472 attached?
Allega al pro forma Form 1120 un Form 5472 per ciascuna parte correlata soggetta a comunicazione, con i prospetti pertinenti, e presenta il pacchetto tramite la procedura speciale DE. [1, p.2]
Come devo controllare field/section 1i: check here if this is a consolidated filing of form 5472?
Seleziona questa casella soltanto quando si applicano effettivamente le regole per la presentazione consolidata di Form 5472, non semplicemente perché esiste un unico proprietario estero. [2, p.1] [1, p.2]
Fonti e versioni ufficiali
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.