Retracer chaque montant déclaré jusqu'au propriétaire et aux relevés bancaires
· Lecture minimale 7
La réponse pratique
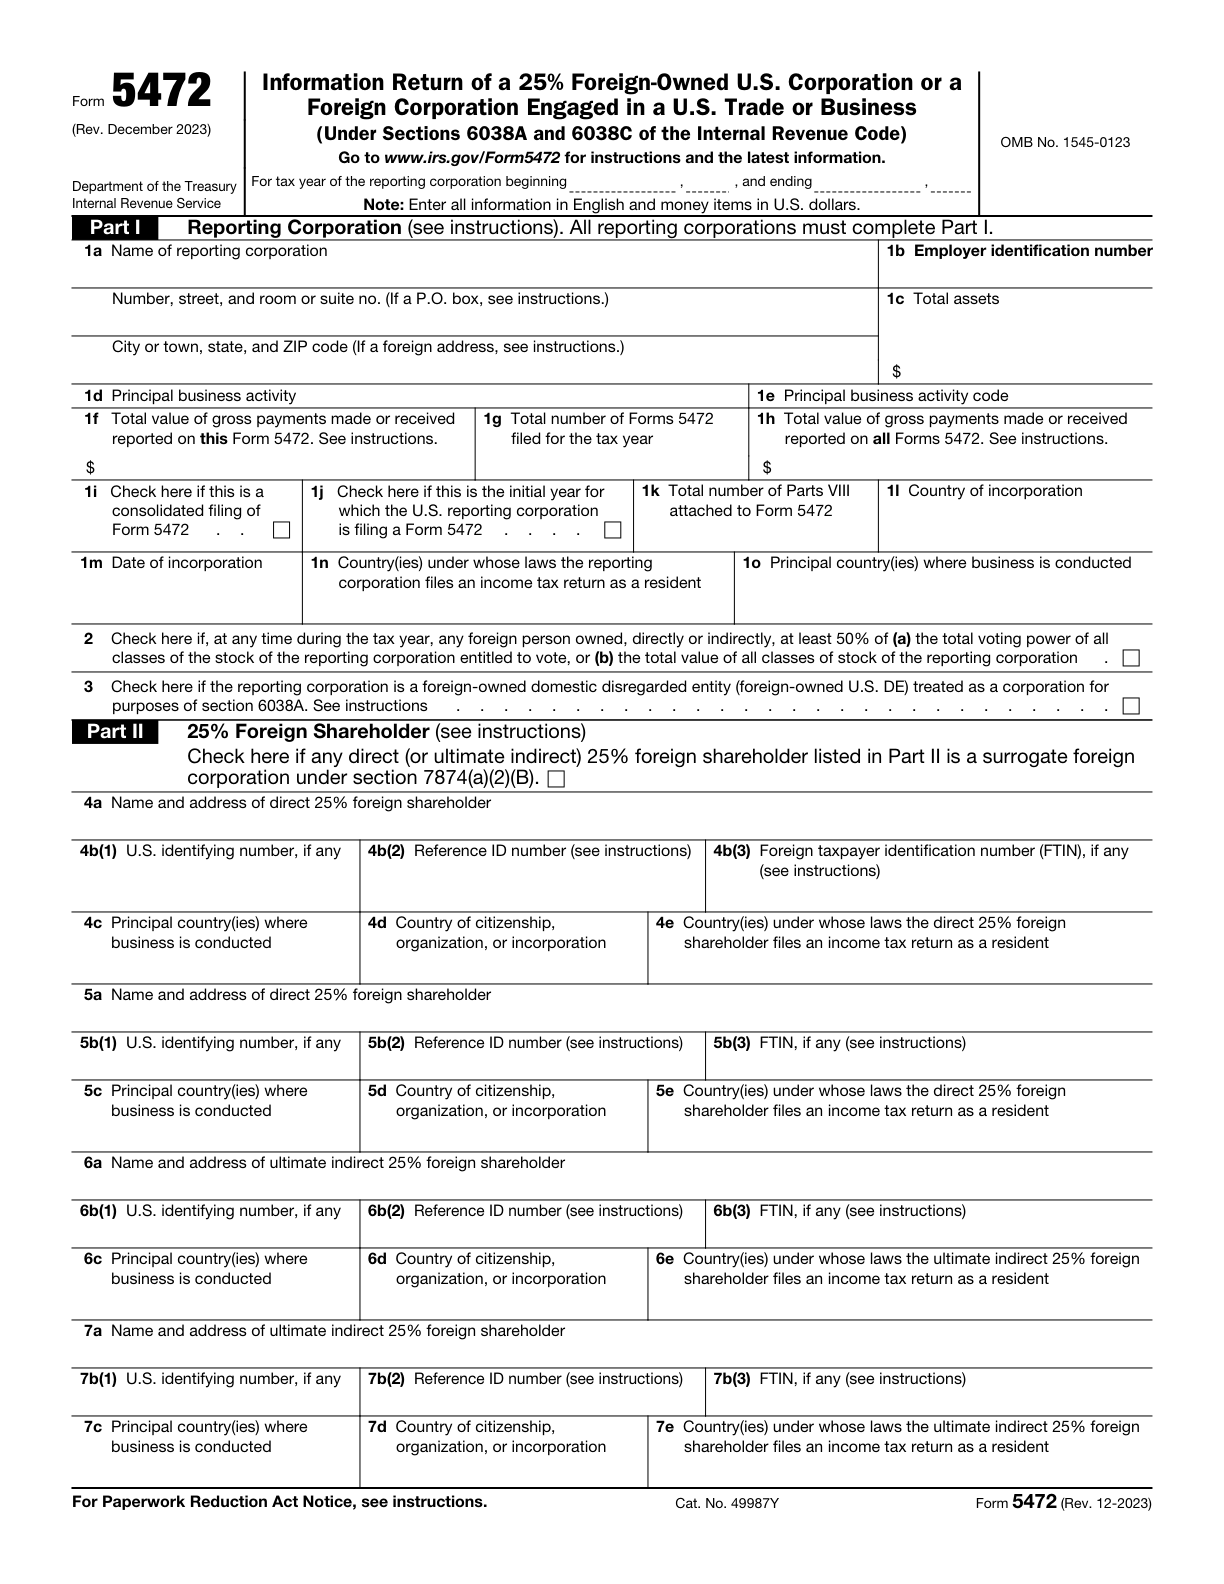
Un montant déclaré est plus facile à expliquer lorsque les transactions qui le justifient peuvent être trouvées sans reconstituer l'historique complet de l'année. Organisez les relevés du propriétaire, les écritures bancaires et le calendrier de préparation autour des mêmes identifiants et descriptions de transaction avant de vous appuyer sur un total final. La rubrique 1f correspond à la valeur totale en dollars U.S. des transactions avec des parties liées étrangères sur ce Form 5472, y compris Part V pour une entité U.S. DE détenue par un sujet étranger. Ne remplissez pas 1f pour les transactions avec une partie liée des U.S.[1, p.6] [1, p.2] [1, p.3]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Partie 5 : autres transactions des entités fiscalement ignorées | Une entité U.S. DE détenue par un sujet étranger coche Part V et joint une description des autres transactions visées qui ne sont pas déclarées dans Part IV, notamment les encaissements et paiements liés à la constitution, la dissolution, l’acquisition, la cession, les apports et les distributions. | Entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. Les transactions concernées n’ont pas été déclarées dans Part IV. | [1, p.6] |
| Déclencheur de transaction à déclarer | Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
| Caractère suffisant des pièces justificatives | Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.3] |
| Valeur Ligne1f | La rubrique 1f correspond à la valeur totale en dollars U.S. des transactions avec des parties liées étrangères sur ce Form 5472, y compris Part V pour une entité U.S. DE détenue par un sujet étranger. Ne remplissez pas 1f pour les transactions avec une partie liée des U.S. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.3] |
| Field/section Attachment: Form 5472 attached | Joignez le Form 5472 pour chaque partie liée à déclarer, avec les annexes applicables, au formulaire pro forma Form 1120 et soumettez-le via la voie spéciale DE. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
| Field/section 1i: Check here if this is a consolidated filing of Form 5472 | Cochez cette case uniquement lorsque les règles de dépôt consolidées Form 5472 s'appliquent réellement, et pas simplement parce qu'il y a un seul propriétaire étranger. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] [1, p.2] |
Répondre aux exigences officielles
Partie 5 : autres transactions des entités fiscalement ignorées
Une entité U.S. DE détenue par un sujet étranger coche Part V et joint une description des autres transactions visées qui ne sont pas déclarées dans Part IV, notamment les encaissements et paiements liés à la constitution, la dissolution, l’acquisition, la cession, les apports et les distributions.[1, p.6]
Conditions d’application : entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. Les transactions concernées n’ont pas été déclarées dans Part IV.
Déclencheur de transaction à déclarer
Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration.[1, p.2]
Caractère suffisant des pièces justificatives
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements.[1, p.3]
Valeur Ligne1f
La rubrique 1f correspond à la valeur totale en dollars U.S. des transactions avec des parties liées étrangères sur ce Form 5472, y compris Part V pour une entité U.S. DE détenue par un sujet étranger. Ne remplissez pas 1f pour les transactions avec une partie liée des U.S.[1, p.3]
Field/section Attachment: Form 5472 attached
Joignez le Form 5472 pour chaque partie liée à déclarer, avec les annexes applicables, au formulaire pro forma Form 1120 et soumettez-le via la voie spéciale DE.[1, p.2]
Field/section 1i: Check here if this is a consolidated filing of Form 5472
Cochez cette case uniquement lorsque les règles de dépôt consolidées Form 5472 s'appliquent réellement, et pas simplement parce qu'il y a un seul propriétaire étranger.[2, p.1] [1, p.2]
Field/section 4a: Name and address of direct 25% foreign shareholder
Saisissez le nom et l'adresse du plus grand actionnaire étranger direct 25%. Un U.S. DE de propriété étrangère déclare son propriétaire étranger dans les champs des actionnaires comme indiqué.[2, p.1] [1, p.4]
Field/section 4b(3): Foreign taxpayer identification number (FTIN), if any
Une entité U.S. DE détenue par un sujet étranger indique le FTIN de son propriétaire étranger, s’il en possède un, ou «None» ou «N/A» s’il n’en possède pas. Vérifiez séparément les règles applicables aux autres déclarants.[2, p.1] [1, p.5]
Field/section 5a: Name and address of direct 25% foreign shareholder
Saisissez le nom et l'adresse du deuxième actionnaire étranger direct 25%. Un U.S. DE de propriété étrangère déclare son propriétaire étranger dans les champs des actionnaires comme indiqué.[2, p.1] [1, p.4]
Conditions d’application : ne remplissez un groupe d’actionnaires que si la catégorie correspondante d’actionnaires étrangers à 25%, directs ou indirects ultimes, leur nombre et les renseignements demandés sont réellement applicables. Ne répétez pas automatiquement un propriétaire unique dans tous les groupes.
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, le total d'une feuille de calcul semble raisonnable, mais les relevés bancaires et les notes du propriétaire utilisent des descriptions différentes. Le préparateur crée un tableau de correspondance entre chaque entrée et les preuves qui la sous-tendent, enregistrant toute question non résolue de classification ou de timing avant de traiter la feuille de travail comme étant prête à être classée. Le préparateur vérifie trois points : chaque montant déclaré peut-il être rattaché à un enregistrement ? Les explications du propriétaire et les écritures bancaires concordent-elles ? Quelles différences de classification ou de calendrier restent en suspens ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1, p.6] [1, p.2] [1, p.3]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Chaque montant déclaré peut-il être rattaché à un enregistrement ?
- Les explications du propriétaire et les écritures bancaires concordent-elles ?
- Quelles différences de classification ou de calendrier restent en suspens ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment vérifier : Caractère suffisant des pièces justificatives ?
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements. [1, p.3]
Comment dois-je vérifier la valeur de la ligne1f ?
La rubrique 1f correspond à la valeur totale en dollars U.S. des transactions avec des parties liées étrangères sur ce Form 5472, y compris Part V pour une entité U.S. DE détenue par un sujet étranger. Ne remplissez pas 1f pour les transactions avec une partie liée des U.S. [1, p.3]
Comment vérifier field/section attachment: form 5472 attached?
Joignez le Form 5472 pour chaque partie liée à déclarer, avec les annexes applicables, au formulaire pro forma Form 1120 et soumettez-le via la voie spéciale DE. [1, p.2]
Comment vérifier field/section 1i: check here if this is a consolidated filing of form 5472?
Cochez cette case uniquement lorsque les règles de dépôt consolidées Form 5472 s'appliquent réellement, et pas simplement parce qu'il y a un seul propriétaire étranger. [2, p.1] [1, p.2]
Sources et versions officielles
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité