以前のIRS住所が分からない場合:Form 8822-Bの前に記録を回収する
· 5 最小読み取り時間
この状況での結論
IRSの旧住所が不確かなときは、Form 8822-Bを記入する前に、直近の記録へつながる時系列を作ります。手元のIRS書簡、保管する申請情報、その後の住所変更の記録を集め、各書類が実際に示す住所と、処理状況が不明な変更依頼を分けます。後の出来事があれば、フォルダーの最も古い住所が現在の旧住所欄への答えとは限りません。時系列は、都合のよい住所を選ばず、裏付けのある事実と確認が必要な事実を特定する助けになります。旧事業住所は更新書類の郵送先の判断に関係するため、重要です。これは新しいEIN申請でも、準備サービスが保護された情報を取得できるという約束でもありません。先に不足を特定してから対応を決める整理方法です。[1, p.1] [1, p.2] [2]
判断を左右する事実は何か
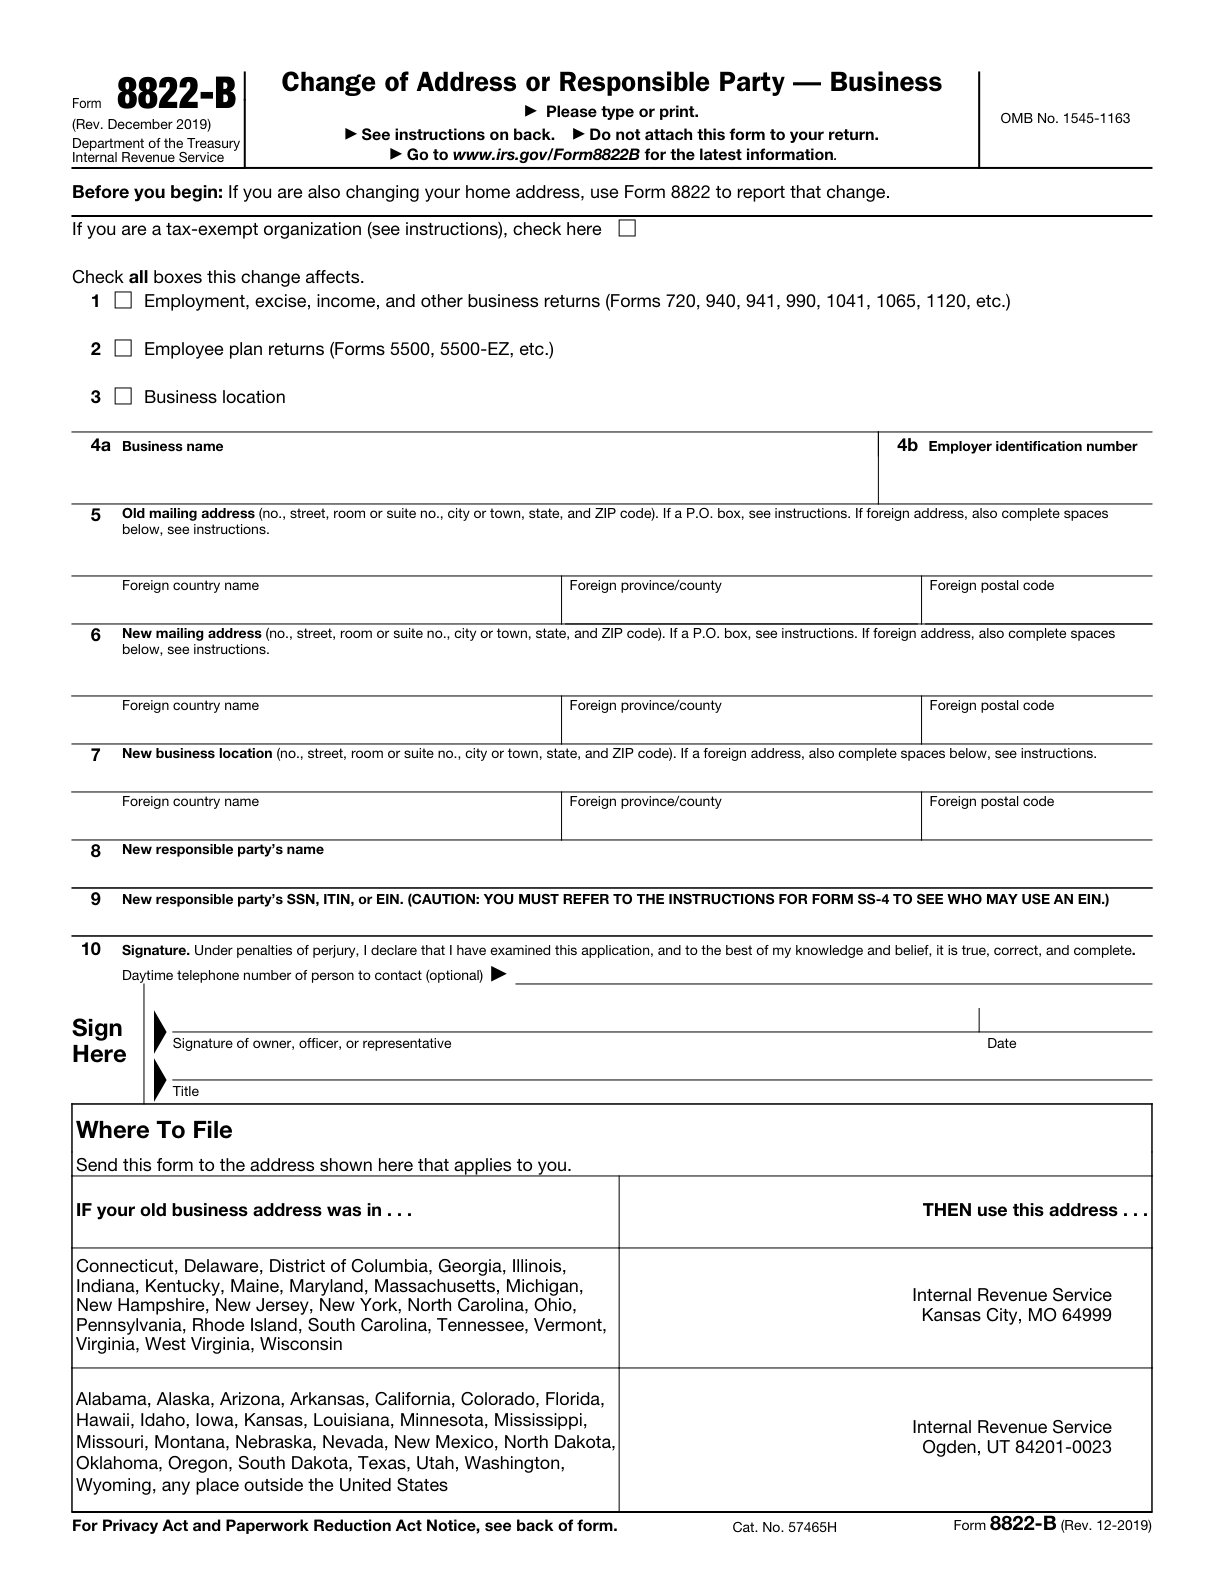
Form 8822-Bは、明示された事業住所、所在地、責任者の変更を扱い、適用される署名者の要件があります。旧住所と新住所の欄は役割が異なります。引用するIRSのEIN資料は、開示・認証のルールに従ってLetter 147Cを求めることを、既存EINの確認方法として示しています。新規申請が住所検索になるわけでも、特定の書類であらゆる住所問題が解決するわけでもありません。この記事は、裏付けのない照会手続を指示したり、州の設立住所だけで最新のIRS記録を推定したりしません。[1, p.1] [1, p.2] [2]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 公式の記入欄 8822-B 5: Old mailing address | 国外住所の各欄も完全に含めて、旧郵送先住所を記入します。提出先の選択は旧住所に基づきます。 | — | [1, p.1] [1, p.2] |
| 古い住所をルートする | Form 8822-B の送付先は、変更後の住所や設立州だけではなく、変更前の事業住所に基づいて選びます。 | — | [1, p.1] |
| 147cによる雇用主識別番号の確認 | 現在の IRS EIN ページは、既存の EIN を確認する方法として、事業・専門税務の電話窓口で Letter147C を請求する方法を挙げています。 | 準備サービスが開示ルールや認証ルールを回避できるという保証はありません。 | [2] |
| 目的 | Form 8822-B は、事業の郵送先住所、事業所在地または責任者の変更を IRS に通知するために使います。個人の自宅住所を変更するための様式ではありません。 | — | [1, p.2] |
| 正式名称 | Line 1 には、該当する社会保障カード、設立書類またはその他の法的文書と一致する申請者の正式名称を記入します。 | — | [3, p.2] |
| 公式の記入欄 8822-B 4b: Employer identification number | ビジネスの EIN を入力します。 | — | [1, p.1] |
適用条件とともに公式要件を読む
公式の記入欄 8822-B 6: New mailing address
部屋・区画番号などを含む完全な新郵送先住所を記入します。外国の国名を省略してはいけません。[1, p.1] [1, p.2]
署名権限
Form 8822-B は、該当する場合、オーナー、役員、ジェネラル パートナー、LLC メンバー マネージャー、プラン管理者、受託者または権限のある代表者によって署名されます。[1, p.2]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、所有者が元のSS-4、以前のIRS書簡、前の提供者がその後住所を変えたという連絡を持っているとします。各項目に日付、出典、住所の役割を付けた時系列を作ります。SS-4は保管した申請情報、書簡はその時点の住所を示す連絡、提供者のメッセージは詳細な裏付けを要する変更の説明として扱います。どれも、最新の処理済み記録の証拠に黙って格上げしません。後の出来事をどの書類が裏付け、その変更は作成しただけか、実際に提出したのかを尋ねます。既存EIN自体の確認が必要なら、該当するIRSの確認経路と限界を含む別の識別問題にします。新事業住所は独立して記録し、不確かな旧住所履歴を上書きしません。この回収作業は、不足する記録に関する明確な質問と使える時系列を作ります。Letter 147Cで認証を回避できる、最初に見つけた住所が正しい、既存記録の調査を避けて新しいEINを求めるべきだと確定するものではありません。[1, p.1] [1, p.2] [2]
記録を整理し、申告準備の手順を決める
最後に裏付けられた記録と、最後に依頼した変更を区別します。「前の提供者が処理したはず」という説明より、日付のある出典が役立ちます。住所が不明なら推測で欄を埋めず、不足する事実と、それを提供し得る人を特定してください。似た名前の人や事業の記録が混ざらないよう、法的な事業体の識別とEINも別に確認します。SpeedEINの対応可能なIRS事業情報の更新は、この事実記録を用い、署名権限と旧住所による経路を必要に応じて確認して相談できます。IRS情報への自動アクセス、州の記録の更新、処理日の保証と宣伝してはいけません。準備の目的は、依頼の前提となる履歴を作り出さず、適切な更新を支えることです。[1, p.1] [1, p.2] [2]
次に進む前の三つの確認
- 住所履歴を示す日付付き記録はどれで、後の変更のうち、確認済みではなく説明や依頼だけのものはどれですか。
- 旧住所と提出経路の問題を、新住所の候補とは分けて扱っていますか。
- 住所の推測や不要な新規申請ではなく、該当するIRS経路と認証が必要な識別確認はありますか。
関連する準備ガイド
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Employer identification number
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。