会社書類に異なる番号がある場合:IRS 様式ごとに正しい識別番号を対応させる
· 5 最小読み取り時間
この状況での結論
会社の設立書類、EIN 通知、所有者の記録には、いずれも公的に見える番号があるかもしれません。正しい問いは、どの番号が一番正式に見えるかではなく、その IRS の欄が誰の識別情報を求めているかです。様式と行、記載対象の個人または事業体、必要な識別番号の種類、それを裏付ける書類を列にした対応表を作成してください。州の記録番号は、EIN 欄に入ると考えず、背景資料に保管します。この方法は、一つの準備資料で SS-4、Form 5472、Form 8832、事業情報更新を扱う場合に特に役立ちます。見つけやすいという理由だけで、本物の識別番号を違う当事者に流用することを防げます。[1, p.7] [2, p.4] [2, p.5]
判断を左右する事実は何か
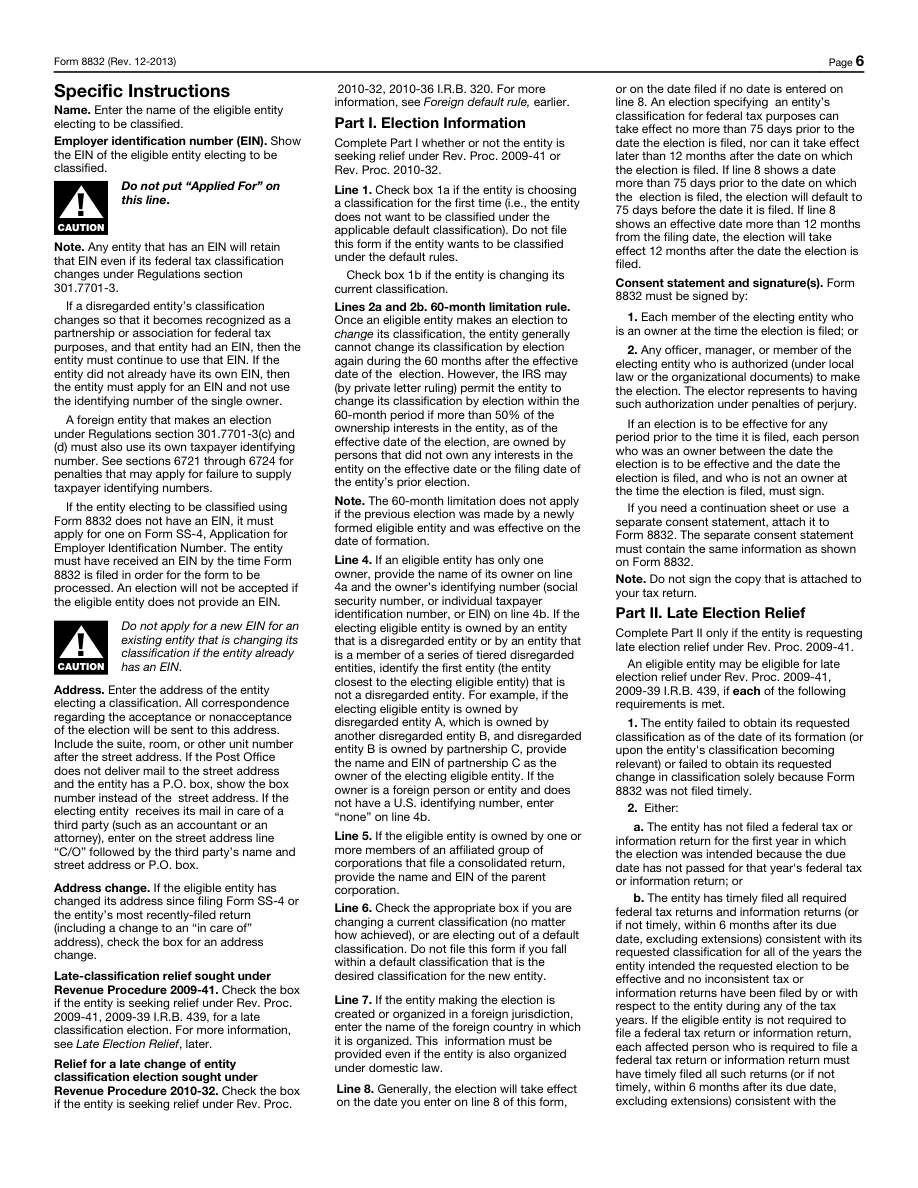
Form 8832 には事業体自身の EIN が必要で、Applied For は認められません。すでに EIN を持つ事業体は、分類変更後もその番号を使います。Form 5472 も、報告事業体の EIN と外国所有者の識別情報を区別しています。該当する外国株主の参照用 ID と FTIN の欄には、それぞれの規則があります。所有者に FTIN がない場合に None または N/A を認める外国所有の米国(U.S.)DE の指示は、すべての識別欄を空欄にしてよいという一般的な許可ではありません。SS-4 の foreign または N/A の例外は別のもので、責任者が SSN と ITIN のどちらも保有せず、いずれの取得資格もないことが必要です。[1, p.7] [2, p.4] [2, p.5]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 雇用主識別番号の必要性 | Form 8832 にはエンティティ独自の EIN が必要です。 Applied For は受け入れられません。すでに EIN を持つエンティティは、分類変更後も EIN を保持します。 | — | [1, p.7] |
| 米国の識別番号がない場合の参照識別番号 | 該当する外国株主についてPart IIにU.S.識別番号が記入されていない場合は、説明で求める参照IDを使用します。このIDは報告事業体またはその代理人が作成するもので、IRSへの別途の申請ではありません。 | — | [2, p.4] |
| 外国所有者の外国税務番号がない場合の記載 | 外国所有のU.S. DEは、直接および最終的な外国所有者のFTINsがあれば報告します。所有者がFTINを持たない場合、その欄に"None"または"N/A"と記入します。ほかの報告事業体に適用される別の規則は、個別に確認しなければなりません。 | 外国所有のU.S. disregarded entity。 | [2, p.5] |
| 過去のein開示 | Line 18 は、申請者が以前に EIN を受け取ったかどうかを尋ねます。 「はい」の場合は、以前の EIN を入力します。 | — | [3, p.1] |
| 識別番号の例外 | 責任者がSSNまたはITINを保有しておらず、かつ、いずれも取得する資格がない場合に限り、line 7bにforeignまたはN/Aを記入します。この欄には必ず記入が必要です。 | 責任者(responsible party)は SSN も ITIN も保有していません。 責任者(responsible party)には SSN も ITIN も取得する資格がありません。 | [4, p.3] |
| 公式の記入欄 5472 1b: Employer identification number | 報告事業体の EIN を記入します。所有者の識別番号ではありません。 | — | [5, p.1] |
適用条件とともに公式要件を読む
公式の記入欄 5472 4b(1): U.S. identifying number, if any
U.S. 識別番号がある場合は、個人の場合は SSN または ITIN、別のエンティティの場合は EIN を入力します。[5, p.1] [2, p.4]
公式の記入欄 5472 4b(2): Reference ID number (see instructions)
U.S.識別番号を持たない該当する外国株主は参照IDを使用します。アルファベット・数字またはその組合せで50文字以下とし、年度をまたいで一貫して使用します。[5, p.1] [2, p.4]
公式の記入欄 5472 4b(3): Foreign taxpayer identification number (FTIN), if any
外国所有のU.S. DEは、外国所有者のFTINがあれば記入し、なければ"None"または"N/A"と記入します。他の申告者に適用される異なる規則は別途確認します。[5, p.1] [2, p.5]
公式の記入欄 8822-B 4b: Employer identification number
ビジネスの EIN を入力します。[6, p.1]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
作成担当者が、LLC の EIN 通知、所有者の外国税務記録、州の設立受領記録を受け取ったとします。まず、対応表では事業または報告事業体を尋ねる欄に LLC の EIN を対応させます。次に、Form 5472 の Part II の所有者欄には別の行を作ります。該当する外国株主について、米国(U.S.)の識別番号がそこに記入されていなければ、LLC の EIN を借りず、必要な参照用 ID の問いを記録します。その参照用 ID は報告事業体またはその代理人が作るもので、別の IRS への申請ではありません。別の行には、外国所有者が FTIN を持つかと、FTIN がない場合に適用される特定の DE の指示を記録します。州の参照番号には出所と用途の表示を残し、転記中に IRS の識別番号欄へ紛れ込まないようにします。所有者の識別情報の未解決点は見えるまま残します。この作業は、SSN を作り出したり、ITIN の取得資格があると仮定したり、一つの番号がないことを他の手元の番号に代えてよい許可と扱ったりしません。別の人が元の書類に照らして検証できる、欄ごとの対応表を作るものです。[1, p.7] [2, p.4] [2, p.5]
記録を整理し、申告準備の手順を決める
様式に入力する前に、当事者別、欄別に対応表を確認します。該当する Form 5472 の欄に米国(U.S.)の識別番号がある個人については、説明書は SSN または ITIN と、別の事業体用の EIN とを区別しています。参照用 ID が必要な場合は、ファイルごとに気軽に新しい表示を作らず、認められる英数字形式、長さの制限、年度を通じた継続性を保ってください。None、N/A、Applied For は、不確かさを表す互換可能な表現ではありません。それぞれ、その特定欄の指示に基づいて検討する必要があります。完成した対応表には、証拠で裏付けられない結論を示さず、確認済み番号と未解決の問いの両方を示します。SpeedEIN は、取扱範囲内で関連する EIN 記録や作成支援を検討できますが、この整理方法は新しい IRS 番号を約束せず、所有者の納税者 ID の取得資格を生まず、確認する他の様式の規則を置き換えるものでもありません。[1, p.7] [2, p.4] [2, p.5]
次に進む前の三つの確認
- 記入済みの各欄の識別番号は、その欄が説明する特定の事業体または個人に結び付いていますか。
- FTIN がないこと、所有者の米国(U.S.)識別番号(ID)がないこと、条件付きの SS-4 の例外を、別々の問いとして扱っていますか。
- 各参照用 ID と既存の EIN は、州の参照番号や他の当事者の番号で代用せず、その出所までたどれますか。
関連する準備ガイド
- Foreign、None、N/A、reference IDのどれか:番号不足の説明はフォームごとに違う
- 一つの LLC の記録に二つの EIN がある場合:IRS の識別情報を照合する資料を作る
- 責任者がすでに ITIN を持っている場合: LLC の EIN とは別にしてください
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Form 8822-B (Rev. December 2019) — Rev. December 2019
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。