Após a mudança: verifique se o próprio EIN ainda se aplica
· 7 leitura mínima
A resposta prática
Uma mudança pode desencadear uma revisão do registro de endereço sem resolver todas as questões sobre o número de identificação da empresa. Compare o que mudou no local com qualquer propriedade separada ou evento estrutural, de modo que a decisão EIN seja baseada nos fatos relevantes e não apenas na mudança. O Form 8822-B comunica ao IRS uma mudança no endereço postal da empresa, na localização da atividade ou na pessoa responsável. Não serve para alterar o endereço residencial de uma pessoa singular.[1, p.2] [1, p.1] [2] [3]
Escopo e os registros por trás da resposta
A discussão segue a entidade, forma e condições da transação identificadas abaixo. A mesma etiqueta em um formulário diferente pode ter uma finalidade diferente. Mantenha a entidade relevante e o período de relatório visíveis enquanto você compara os requisitos e trate cada exceção declarada como parte da regra, em vez de uma nota de rodapé opcional.
Fontes oficiais verificadas: 2026-11-09. Os formulários anuais do ano fiscal e os formulários continuamente revisados são identificados separadamente nas referências.
Tabela comparativa de preparação
| Item ou pergunta | Regra ou instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Objetivo | O Form 8822-B comunica ao IRS uma mudança no endereço postal da empresa, na localização da atividade ou na pessoa responsável. Não serve para alterar o endereço residencial de uma pessoa singular. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.2] |
| Autoridade de assinatura | Form 8822-B é assinado por um proprietário, executivo, sócio geral, gerente membro LLC, administrador do plano, fiduciário ou representante autorizado, conforme aplicável. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.2] |
| Endereço antigo da rota | O destino de correspondência Form 8822-B é selecionado usando o endereço comercial antigo, em vez do novo endereço ou apenas o estado de formação. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.1] |
| Field/section 6: New mailing address | Insira o novo endereço postal completo, incluindo a sala ou o conjunto. Não abrevie o nome de um país estrangeiro. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.1] [1, p.2] |
| Field/section 7: New business location | Se o local da empresa estiver mudando, insira o novo endereço comercial físico e preencha todos os campos de endereço estrangeiro. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.1] [1, p.2] |
| Mudança apenas de nome, sem novo ein | Uma mudança de nome ou local por si só geralmente não requer um novo EIN. Mudanças estruturais ou de propriedade exigem uma revisão separada. Para LLCs, o IRS lista expressamente a alteração do nome ou localização entre os casos que não exigem um novo EIN. | Apenas o nome ou localização muda, sem que uma entidade, propriedade ou evento estrutural exija um novo EIN. Se também ocorrer uma reorganização, mudança de propriedade ou mudança na estrutura da entidade, aplique as regras para esse tipo de entidade separadamente. Não transforme a regra de mudança de nome em uma declaração de que um novo EIN nunca será necessário. | [2] [3] |
Trabalhe com os requisitos oficiais
Objetivo
O Form 8822-B comunica ao IRS uma mudança no endereço postal da empresa, na localização da atividade ou na pessoa responsável. Não serve para alterar o endereço residencial de uma pessoa singular.[1, p.2]
Autoridade de assinatura
Form 8822-B é assinado por um proprietário, executivo, sócio geral, gerente membro LLC, administrador do plano, fiduciário ou representante autorizado, conforme aplicável.[1, p.2]
Endereço antigo da rota
O destino de correspondência Form 8822-B é selecionado usando o endereço comercial antigo, em vez do novo endereço ou apenas o estado de formação.[1, p.1]
Field/section 6: New mailing address
Insira o novo endereço postal completo, incluindo a sala ou o conjunto. Não abrevie o nome de um país estrangeiro.[1, p.1] [1, p.2]
Field/section 7: New business location
Se o local da empresa estiver mudando, insira o novo endereço comercial físico e preencha todos os campos de endereço estrangeiro.[1, p.1] [1, p.2]
Mudança apenas de nome, sem novo ein
Uma mudança de nome ou local por si só geralmente não requer um novo EIN. Mudanças estruturais ou de propriedade exigem uma revisão separada. Para LLCs, o IRS lista expressamente a alteração do nome ou localização entre os casos que não exigem um novo EIN.[2] [3]
Isto se aplica quando: Apenas o nome ou localização muda, sem que uma entidade, propriedade ou evento estrutural exija um novo EIN.
Tenha este limite em mente: se também ocorrer uma reorganização, mudança de propriedade ou mudança na estrutura da entidade, aplique as regras para esse tipo de entidade separadamente. Não transforme a regra de mudança de nome em uma declaração de que um novo EIN nunca será necessário.
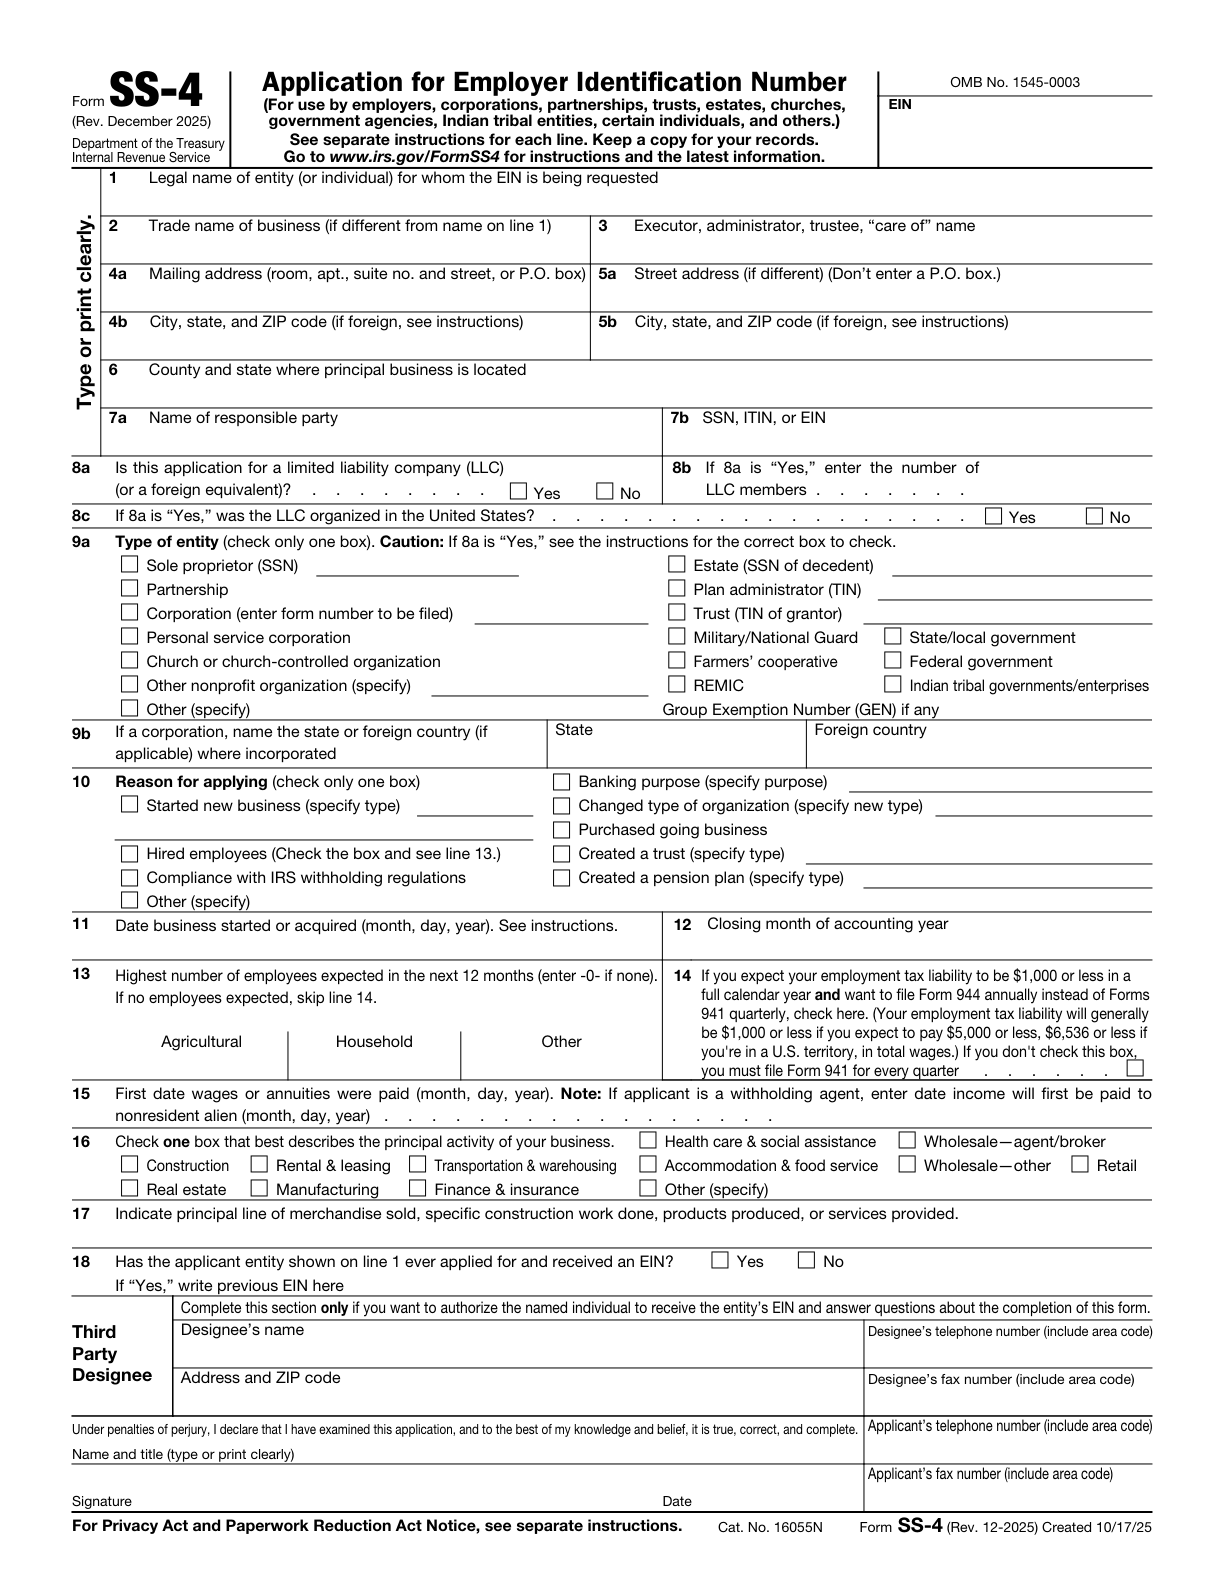
Field/section 18: Has the applicant entity shown on line 1 ever applied for and received an EIN?
Responda com precisão se este solicitante recebeu anteriormente um EIN. Se sim, insira o número existente.[4, p.1] [5, p.6]
Indicação de um número de identificação do empregador anteriormente atribuído
Line 18 pergunta se o requerente recebeu anteriormente um EIN. Se sim, insira o EIN anterior.[4, p.1]
Field/section 9: New responsible party’s SSN, ITIN, or EIN.
Insira o número de identificação da nova pessoa responsável segundo as regras de SS-4. A presença de EIN no rótulo do campo não autoriza uma entidade comum a usar o EIN de outra empresa no lugar do número de identificação de uma pessoa singular.[1, p.1]
Um cenário de preparação ilustrativo
Neste exemplo hipotético de preparação, uma empresa se move e pede ao seu preparador para substituir o EIN existente como parte da mesma tarefa. A revisão compara os registros de localização antigos e novos, verifica se ocorreu outra mudança de propriedade ou estrutural e separa a atualização do endereço da pergunta do número de identificação. O preparador verifica três pontos: Apenas o local mudou? A propriedade ou a estrutura mudaram separadamente? Quais condições IRS determinam se o EIN existente continua? O arquivo permanece uma comparação funcional até que os fatos relevantes e as instruções aplicáveis tenham sido verificados em conjunto. Nenhum resultado da agência é assumido.[1, p.2] [1, p.1] [2] [3]
Esta é uma ilustração de planejamento, não uma declaração de que um determinado registro foi aceito ou de que uma entidade se qualifica para um resultado fiscal. Use as distinções baseadas na fonte acima para decidir quais informações ainda precisam ser estabelecidas antes que um formulário seja preenchido.
Uma sequência de revisão que você pode realmente usar
- Apenas o local mudou?
- A propriedade ou a estrutura mudaram separadamente?
- Quais condições IRS determinam se o EIN existente continua?
Anote a resposta e o registro que a apoia, em vez de marcar uma pergunta como completa porque um campo contém texto. Quando dois registos discordam, identifique se a diferença diz respeito à entidade, a um indivíduo, ao período de relato ou ao tipo de alteração. Isso torna a questão restante específica o suficiente para ser resolvida de acordo com a instrução relevante.
Mantenha o escopo de um serviço de preparação separado das exigências do governo. Uma pergunta de entrada de serviço pode reunir informações para um fluxo de trabalho; não cria uma exceção, não prorroga um prazo nem determina se uma transação é reportável. O material governamental citado continua a ser a base para essas conclusões.
Perguntas a serem resolvidas antes de seguir em frente
Como devo verificar o endereço antigo da rota?
O destino de correspondência Form 8822-B é selecionado usando o endereço comercial antigo, em vez do novo endereço ou apenas o estado de formação. [1, p.1]
Como devo verificar field/section 6: new mailing address?
Insira o novo endereço postal completo, incluindo a sala ou o conjunto. Não abrevie o nome de um país estrangeiro. [1, p.1] [1, p.2]
Como devo verificar field/section 7: new business location?
Se o local da empresa estiver mudando, insira o novo endereço comercial físico e preencha todos os campos de endereço estrangeiro. [1, p.1] [1, p.2]
Como devo verificar apenas o nome, sem alteração de novo ein?
Uma mudança de nome ou local por si só geralmente não requer um novo EIN. Mudanças estruturais ou de propriedade exigem uma revisão separada. Para LLCs, o IRS lista expressamente a alteração do nome ou localização entre os casos que não exigem um novo EIN. Apenas o nome ou localização muda, sem que uma entidade, propriedade ou evento estrutural exija um novo EIN. Se também ocorrer uma reorganização, mudança de propriedade ou mudança na estrutura da entidade, aplique as regras para esse tipo de entidade separadamente. Não transforme a regra de mudança de nome em uma declaração de que um novo EIN nunca será necessário.[2] [3]
Fontes e versões oficiais
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- When to get a new EIN
- Business name change
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenha ajuda com o fluxo de trabalho SpeedEIN relevante
SpeedEIN oferece preparação e suporte para as situações descritas em suas páginas de serviço. Se desejar assistência, revise o escopo do serviço relevante, as entidades apoiadas e a disponibilidade atual antes de fazer o pedido. O serviço não substitui a decisão do governo nem elimina uma obrigação imposta pelas regras aplicáveis.