Operações pessoais e da LLC compartilham um extrato: monte um registro de separação verificável
· 8 leitura mínima
A resposta para esta situação
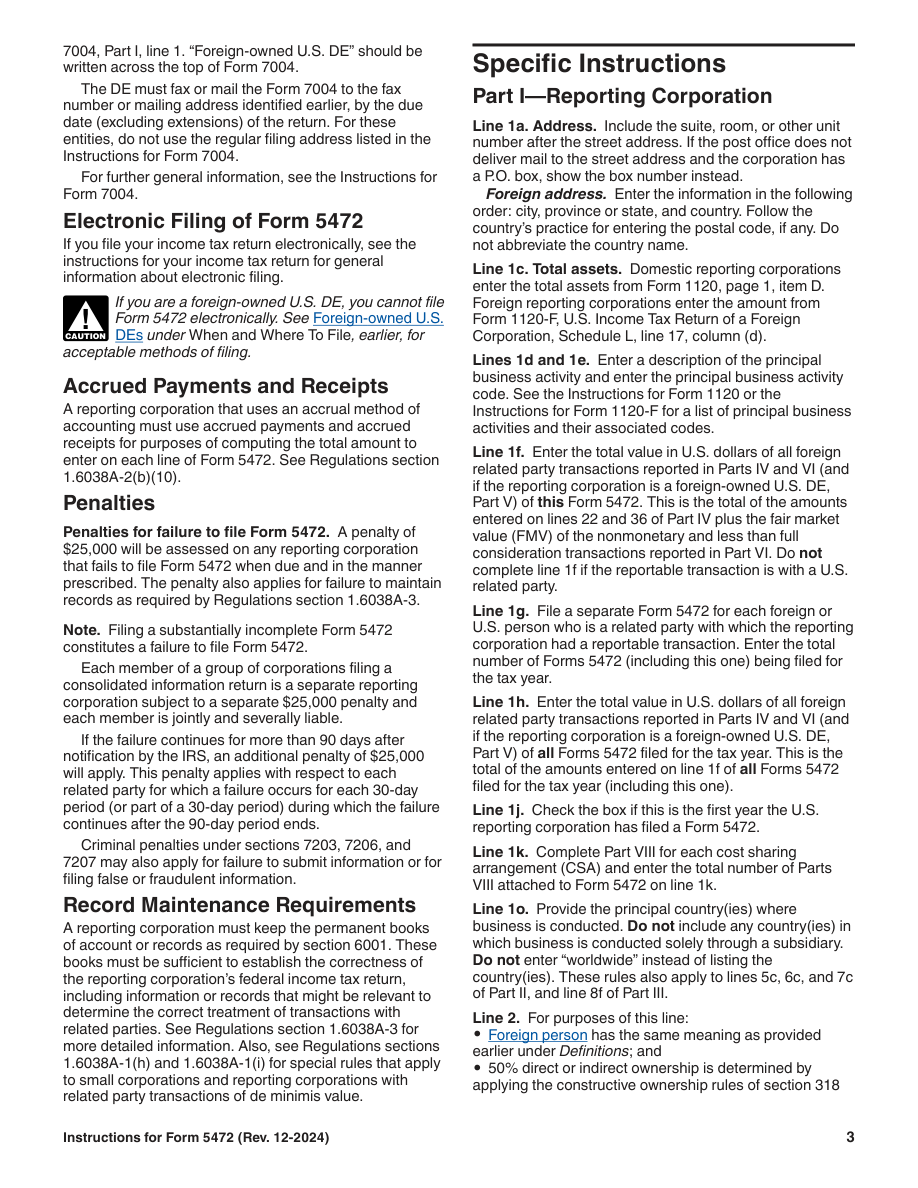
Um extrato que contém atividades pessoais e ligadas à LLC é uma fonte para analisar, não uma relação pronta para declaração. Comece um registro de separação com três categorias de trabalho: itens sustentados como relevantes à análise da LLC, itens sustentados como fora dessa análise e itens cuja ligação ainda não está resolvida. Essas categorias organizam as provas; não são novas classificações de operações ou deduções do IRS. Dê a cada linha do extrato uma referência estável e uma explicação para que outra pessoa possa acompanhar por que foi colocada naquela categoria. O resultado útil é uma trilha de decisão verificável, particularmente quando um proprietário pagou valores empresariais pessoalmente ou moveu recursos entre contas. Evita dois erros opostos: presumir que toda linha seja uma operação da empresa ou descartar todo o extrato por conter gastos pessoais.[1, p.3] [1, p.2] [1, p.6]
Quais fatos podem mudar a análise?
A declaração do Form 5472 depende dos fatos sobre entidade declarante, parte relacionada e operações reportáveis. A ausência de receita operacional não estabelece, por si só, uma exceção de entrega. Para uma DE dos EUA (U.S.) de propriedade estrangeira, determinadas operações da Part V não informadas na Part IV podem incluir constituição, dissolução, contribuições e distribuições. Os registros exigidos devem sustentar a correção da declaração e do tratamento de partes relacionadas. Nenhuma dessas regras diz que o uso pessoal de uma conta torna todos os lançamentos reportáveis ou faz desaparecer os lançamentos pertinentes. O registro de separação, portanto, documenta razões e lacunas, deixando em aberto o tratamento tributário final dos itens incertos.[1, p.3] [1, p.2] [1, p.6]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Suficiência de registros | Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. | — | [1, p.3] |
| Acionador de transação reportável | Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação. | — | [1, p.2] |
| Parte 5: outras transações da entidade desconsiderada para efeitos fiscais | Uma U.S. DE de propriedade estrangeira assinala Part V e anexa uma descrição das outras transações especificadas não informadas em Part IV, incluindo recebimentos e pagamentos ligados à constituição, dissolução, aquisição, alienação, aportes e distribuições. | Entidade desconsiderada U.S. de propriedade estrangeira. As operações pertinentes não foram informadas na Part IV. | [1, p.6] |
| Exceção por ausência de transações | Verifique a exceção por ausência de transações sujeitas a informação à luz das partes IV e VI e, para uma U.S. DE de propriedade estrangeira, de Part V. A ausência de receita operacional não é, por si só, uma exceção. | — | [1, p.2] |
| Formulário separado de partes relacionadas | Prepare um Form 5472 separado para cada parte relacionada, estrangeira ou dos U.S., com a qual a corporation declarante tenha efetuado transações sujeitas a informação. O item 1g indica o número total de formulários 5472 desse ano fiscal. | — | [1, p.3] |
| Valor da Linha1f | O item 1f é o valor total em dólares U.S. das transações com partes relacionadas estrangeiras nesse Form 5472, incluindo Part V para uma U.S. DE de propriedade estrangeira. Não preencha 1f para transações com uma parte relacionada dos U.S. | — | [1, p.3] |
Leia os requisitos no contexto correto
Parte relacionada repetir parte3
Cada entidade obrigada à apresentação preenche Part III, mesmo que essa parte relacionada já tenha sido identificada em Part II como acionista estrangeiro de 25%.[1, p.5]
dólar inglês
Forneça informações de Form 5472 em inglês e relate valores em dólares U.S..[2, p.1]
Campo oficial 5472 8a: Name and address of related party
Insira o nome e endereço da parte relacionada com transações reportáveis cobertas por este Form 5472 específico.[2, p.2] [1, p.5]
Campo oficial 5472 Part V attachment: Reportable Transactions of a Reporting Corporation That Is a Foreign-Owned U.S. DE
Se uma DE dos U.S. de titularidade estrangeira tiver outras transações especificadas que não constem de Part IV, marque Part V e anexe a descrição, incluindo as transações aplicáveis de constituição, dissolução, aportes e distribuições.[2, p.2] [1, p.6]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Imagine que um proprietário forneça um extrato com compras domésticas, pagamentos que supostamente se referem à LLC e transferências cuja finalidade ainda não foi explicada. O preparador atribui referências às linhas antes de categorizar qualquer coisa. Um lançamento sustentado por uma fatura ligada à LLC é vinculado a esse documento; um lançamento descrito como pessoal é acompanhado da explicação de suporte, em vez de excluído só porque o fornecedor parece conhecido. Uma transferência sem descrição adequada vai para a coluna de pendências. Se uma devolução posterior puder se relacionar a um item antes pago pelo proprietário, as duas linhas são ligadas para que a relação possa ser analisada sem contá-las ou compensá-las automaticamente como a mesma operação. O registro também informa quem pode fornecer os dados faltantes. Ao final, todas as linhas do extrato têm uma posição na análise de trabalho, inclusive as excluídas e as ainda abertas. Isso não significa que todo item recebeu classificação tributária final. A hipótese produz um registro de triagem que outro revisor pode questionar ou corrigir com provas, não uma declaração de que a conta seja inteiramente pessoal, inteiramente empresarial ou prova suficiente de uma isenção de entrega.[1, p.3] [1, p.2] [1, p.6]
Organize os registros em um plano de preparação
Reconcilie o registro categorizado com o extrato original para que omissões sem explicação não se escondam em um total. Depois identifique a parte relacionada efetiva para as operações que exijam análise adicional do Form 5472; um formulário separado e informações da Part III podem ser necessários mesmo quando um proprietário já aparece na Part II. O item 1f não é um total geral de tudo em um extrato misto e não é usado para operações com parte relacionada dos EUA (U.S.). Mantenha valores e descrições em inglês ligados à parte selecionada do formulário e aos registros pertinentes. Quando as provas não sustentarem uma decisão, preserve a pergunta em vez de inventar um zero ou presumir que pagamento pessoal significa ausência de declaração. O escopo anual padrão da SpeedEIN não se estende à preparação tributária pessoal ou a trabalhos especializados societários, de retenções ou de preços de transferência só porque essas questões aparecem nos mesmos registros. A função do registro é tornar visível a fronteira entre fatos documentados e tratamento não resolvido antes de a preparação prosseguir.[1, p.3] [1, p.2] [1, p.6]
Três verificações antes de prosseguir
- Toda linha do extrato tem uma posição explicada no registro de trabalho, inclusive os itens pendentes?
- As decisões de inclusão e exclusão podem ser rastreadas a documentos ou explicações específicas, em vez de palpites sobre nomes de fornecedores?
- A identidade das partes, o mapeamento às partes do formulário e as questões de escopo do serviço permaneceram separados da classificação inicial dos registros?
Guias de preparação relacionados
- O nome bancário do remetente não conta toda a história: identifique a parte relacionada efetiva
- Reembolsos e retiradas do proprietário: mantenha os documentos comprobatórios distintos
- Rastreie cada valor relatado até o proprietário e os registros bancários
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.