Se a parte responsável já possui um ITIN: mantenha-o separado do EIN do LLC
· 7 leitura mínima
A resposta prática
A parte responsável pode já ter um ITIN mesmo que o LLC precise de seu próprio EIN. Confirme a identidade de quem cada campo SS-4 solicita antes de usar um número fiscal pessoal existente e mantenha o registro de identificação do indivíduo separado do registro da entidade. Três detalhes moldam a análise: O responsável já possui um ITIN? Qual registro contém o EIN do próprio LLC? De quem é a identidade solicitada por cada campo SS-4?[1, p.3] [2, p.1]
Escopo e os registros por trás da resposta
A discussão segue a entidade, forma e condições da transação identificadas abaixo. A mesma etiqueta em um formulário diferente pode ter uma finalidade diferente. Mantenha a entidade relevante e o período de relatório visíveis enquanto você compara os requisitos e trate cada exceção declarada como parte da regra, em vez de uma nota de rodapé opcional.
Fontes oficiais verificadas: 2026-11-09. Os formulários anuais do ano fiscal e os formulários continuamente revisados são identificados separadamente nas referências.
Tabela comparativa de preparação
| Item ou pergunta | Regra ou instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Exceção relativa ao número de identificação | Insira «foreign» ou «N/A» em «line 7b» somente se a parte responsável não possuir SSN nem ITIN e também não for elegível para obter esses números. A linha deve conter uma resposta. | A parte responsável não possui SSN ou ITIN. A parte responsável não é elegível para obter um SSN ou ITIN. | [1, p.3] |
| Pessoa responsável | Salvo a exceção prevista para entidades governamentais, a parte responsável deve ser uma pessoa física, e não outra entidade. | As entidades governamentais seguem a exceção EIN nas instruções. | [1, p.3] |
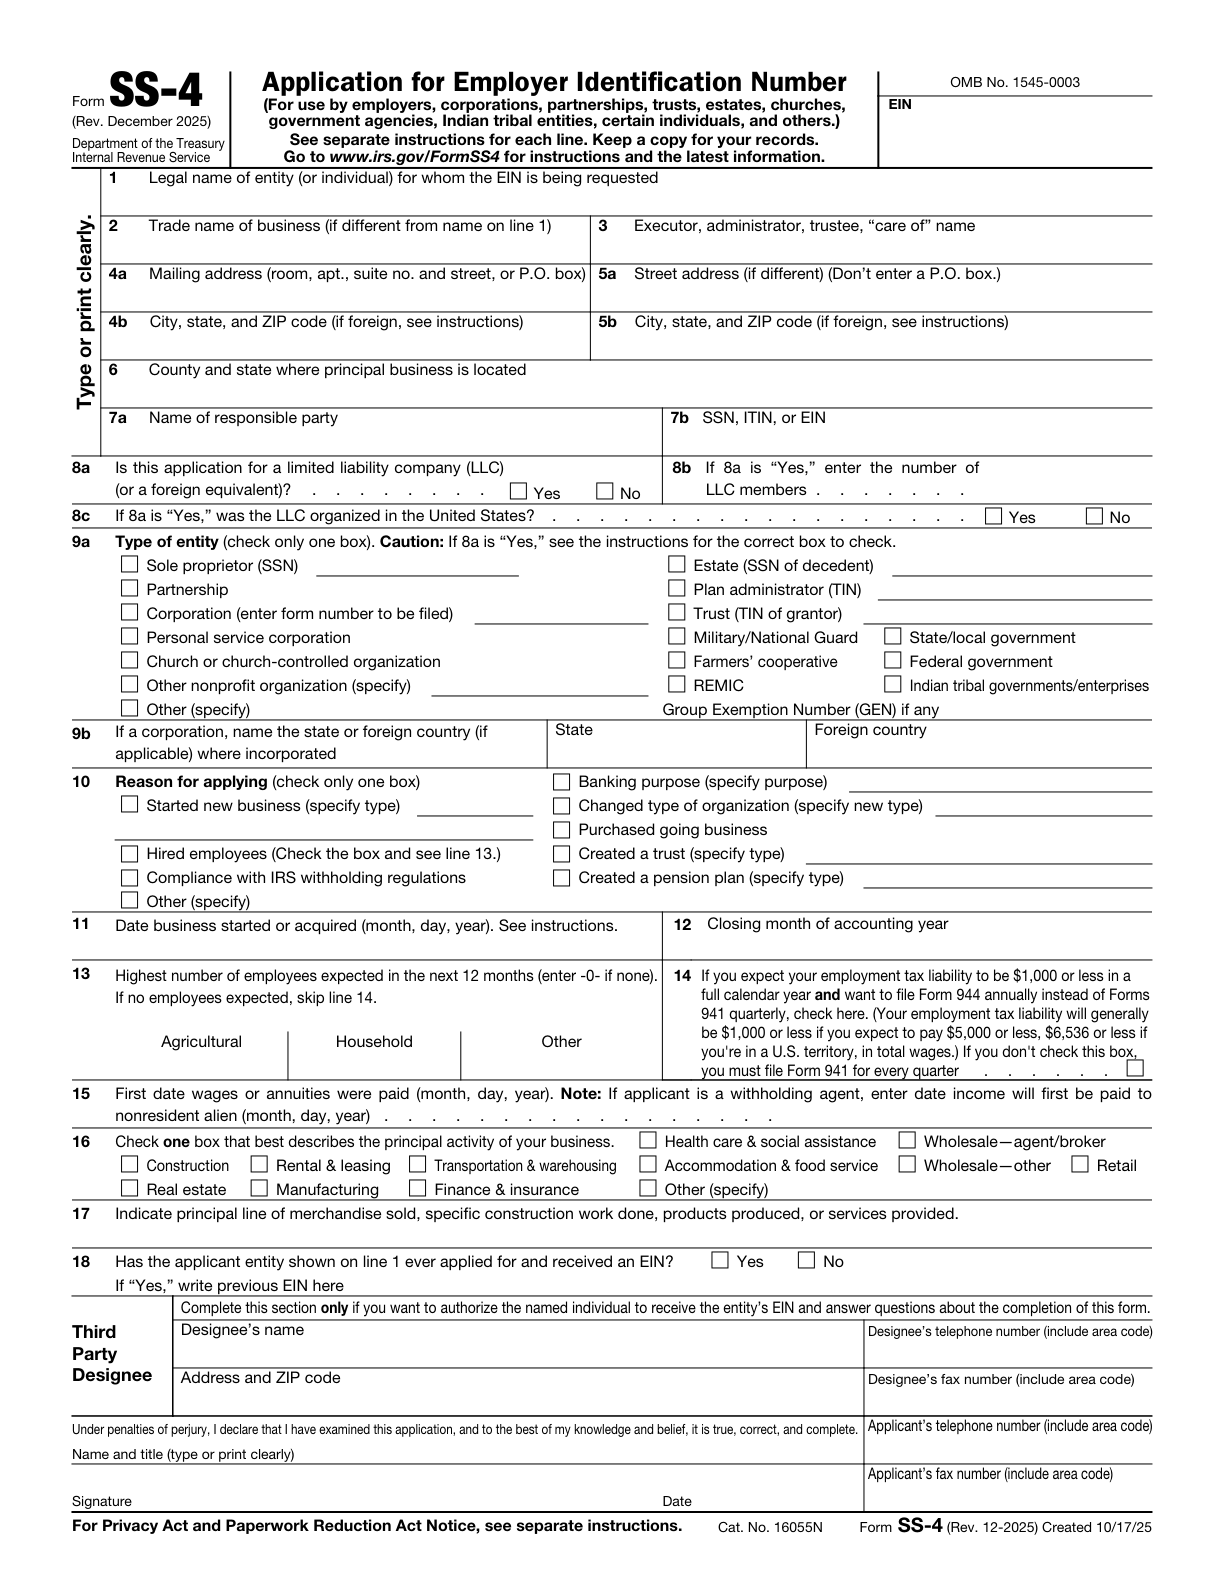
| Field/section 7a: Name of responsible party | Insira o nome completo da pessoa com propriedade final ou controle efetivo, aplicando a definição de parte responsável das instruções. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] [1, p.3] |
| Field/section 7b: SSN, ITIN, or EIN | Em geral, insira o SSN ou ITIN da pessoa responsável. Analise separadamente, segundo as respetivas condições, a exceção que permite EIN para entidades governamentais e a exceção de preenchimento com foreign/N/A. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] [1, p.3] |
| Field/section 18: Has the applicant entity shown on line 1 ever applied for and received an EIN? | Responda com precisão se este solicitante recebeu anteriormente um EIN. Se sim, insira o número existente. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] [1, p.6] |
| Field/section 12: Closing month of accounting year | Insira o último mês do ano contábil ou fiscal. O uso do mesmo formulário não significa que todos os candidatos tenham final de ano em dezembro. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] [1, p.5] |
Trabalhe com os requisitos oficiais
Exceção relativa ao número de identificação
Insira «foreign» ou «N/A» em «line 7b» somente se a parte responsável não possuir SSN nem ITIN e também não for elegível para obter esses números. A linha deve conter uma resposta.[1, p.3]
Isto se aplica quando: O responsável não possui um SSN ou ITIN. A parte responsável não é elegível para obter um SSN ou ITIN.
Pessoa responsável
Salvo a exceção prevista para entidades governamentais, a parte responsável deve ser uma pessoa física, e não outra entidade.[1, p.3]
Tenha este limite em mente: as entidades governamentais seguem a exceção EIN nas instruções.
Field/section 7a: Name of responsible party
Insira o nome completo da pessoa com propriedade final ou controle efetivo, aplicando a definição de parte responsável das instruções.[2, p.1] [1, p.3]
Field/section 7b: SSN, ITIN, or EIN
Em geral, insira o SSN ou ITIN da pessoa responsável. Analise separadamente, segundo as respetivas condições, a exceção que permite EIN para entidades governamentais e a exceção de preenchimento com foreign/N/A.[2, p.1] [1, p.3]
Field/section 18: Has the applicant entity shown on line 1 ever applied for and received an EIN?
Responda com precisão se este solicitante recebeu anteriormente um EIN. Se sim, insira o número existente.[2, p.1] [1, p.6]
Field/section 12: Closing month of accounting year
Insira o último mês do ano contábil ou fiscal. O uso do mesmo formulário não significa que todos os candidatos tenham final de ano em dezembro.[2, p.1] [1, p.5]
Field/section Third party designee: Third Party Designee
Preencha o nome, detalhes de contato e endereço do indivíduo somente quando autorizar esse indivíduo a responder perguntas e receber o novo EIN. A autoridade termina quando o EIN é atribuído e liberado para o designado.[2, p.1] [1, p.6]
Indicação de um número de identificação do empregador anteriormente atribuído
Line 18 pergunta se o requerente recebeu anteriormente um EIN. Se sim, insira o EIN anterior.[2, p.1]
Field/section 1: Legal name of entity (or individual) for whom the EIN is being requested
Insira o nome legal do requerente de forma consistente com sua formação aplicável ou outros documentos legais.[2, p.1] [1, p.2]
Um cenário de preparação ilustrativo
Neste exemplo hipotético de preparação, a parte responsável fornece um aviso ITIN pessoal e um documento LLC com um EIN. Ambos os números aparecem nas notas de admissão sem rótulos. O preparador identifica a qual registro cada número pertence antes de preencher o campo responsável ou verificar a própria identificação do LLC. O preparador verifica três pontos: O responsável já possui um ITIN? Qual registro contém o EIN do próprio LLC? De quem é a identidade solicitada por cada campo SS-4? O arquivo permanece uma comparação funcional até que os fatos relevantes e as instruções aplicáveis tenham sido verificados em conjunto. Nenhum resultado da agência é assumido.[1, p.3] [2, p.1]
Imagine uma entrada hipotética separada em que a parte responsável fornece um registro ITIN mais antigo e a correspondência anterior do LLC lista um EIN. A planilha possui apenas uma caixa denominada número fiscal. Antes que alguém copie um número em SS-4, o preparador substitui essa nota ambígua por dois registros rotulados: a identificação pessoal da parte responsável e a identificação da entidade LLC. Qualquer incompatibilidade nas informações de identidade de apoio continua a ser uma questão a resolver; um número de entidade ausente não é preenchido com o ITIN da pessoa. Cada entrada permanece rastreável ao seu registro de apoio.[1, p.3] [2, p.1]
Esta é uma ilustração de planejamento, não uma declaração de que um determinado registro foi aceito ou de que uma entidade se qualifica para um resultado fiscal. Use as distinções baseadas na fonte acima para decidir quais informações ainda precisam ser estabelecidas antes que um formulário seja preenchido.
Uma sequência de revisão que você pode realmente usar
- O responsável já possui um ITIN?
- Qual registro contém o próprio EIN do LLC?
- De quem é a identidade solicitada por cada campo SS-4?
Anote a resposta e o registro que a apoia, em vez de marcar uma pergunta como completa porque um campo contém texto. Quando dois registos discordam, identifique se a diferença diz respeito à entidade, a um indivíduo, ao período de relato ou ao tipo de alteração. Isso torna a questão restante específica o suficiente para ser resolvida de acordo com a instrução relevante.
Mantenha o escopo de um serviço de preparação separado das exigências do governo. Uma pergunta de entrada de serviço pode reunir informações para um fluxo de trabalho; não cria uma exceção, não prorroga um prazo nem determina se uma transação é reportável. O material governamental citado continua a ser a base para essas conclusões.
Perguntas a serem resolvidas antes de seguir em frente
Como devo verificar field/section 7a: name of responsible party?
Insira o nome completo da pessoa com propriedade final ou controle efetivo, aplicando a definição de parte responsável das instruções. [2, p.1] [1, p.3]
Como devo verificar field/section 7b: ssn, itin, or ein?
Em geral, insira o SSN ou ITIN da pessoa responsável. Analise separadamente, segundo as respetivas condições, a exceção que permite EIN para entidades governamentais e a exceção de preenchimento com foreign/N/A. [2, p.1] [1, p.3]
Como devo verificar field/section 18: has the applicant entity shown on line 1 ever applied for and received an ein??
Responda com precisão se este solicitante recebeu anteriormente um EIN. Se sim, insira o número existente. [2, p.1] [1, p.6]
Como devo verificar field/section 12: closing month of accounting year?
Insira o último mês do ano contábil ou fiscal. O uso do mesmo formulário não significa que todos os candidatos tenham final de ano em dezembro. [2, p.1] [1, p.5]
Fontes e versões oficiais
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenha ajuda com o fluxo de trabalho SpeedEIN relevante
SpeedEIN oferece preparação e suporte para as situações descritas em suas páginas de serviço. Se desejar assistência, revise o escopo do serviço relevante, as entidades apoiadas e a disponibilidade atual antes de fazer o pedido. O serviço não substitui a decisão do governo nem elimina uma obrigação imposta pelas regras aplicáveis.