Se la parte responsabile dispone già di un ITIN: tenerlo separato dallo EIN di LLC
· 7 lettura minima
La risposta pratica
La parte responsabile potrebbe già avere uno ITIN anche se LLC necessita del proprio EIN. Conferma l'identità richiesta da ciascun campo SS-4 prima di utilizzare un codice fiscale personale esistente e mantieni il record identificativo dell'individuo separato da quello dell'entità. Tre dettagli determinano la recensione: la parte responsabile possiede già uno ITIN? Quale record contiene il EIN dello LLC? Di chi è l'identità richiesta da ciascun campo SS-4?[1, p.3] [2, p.1]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
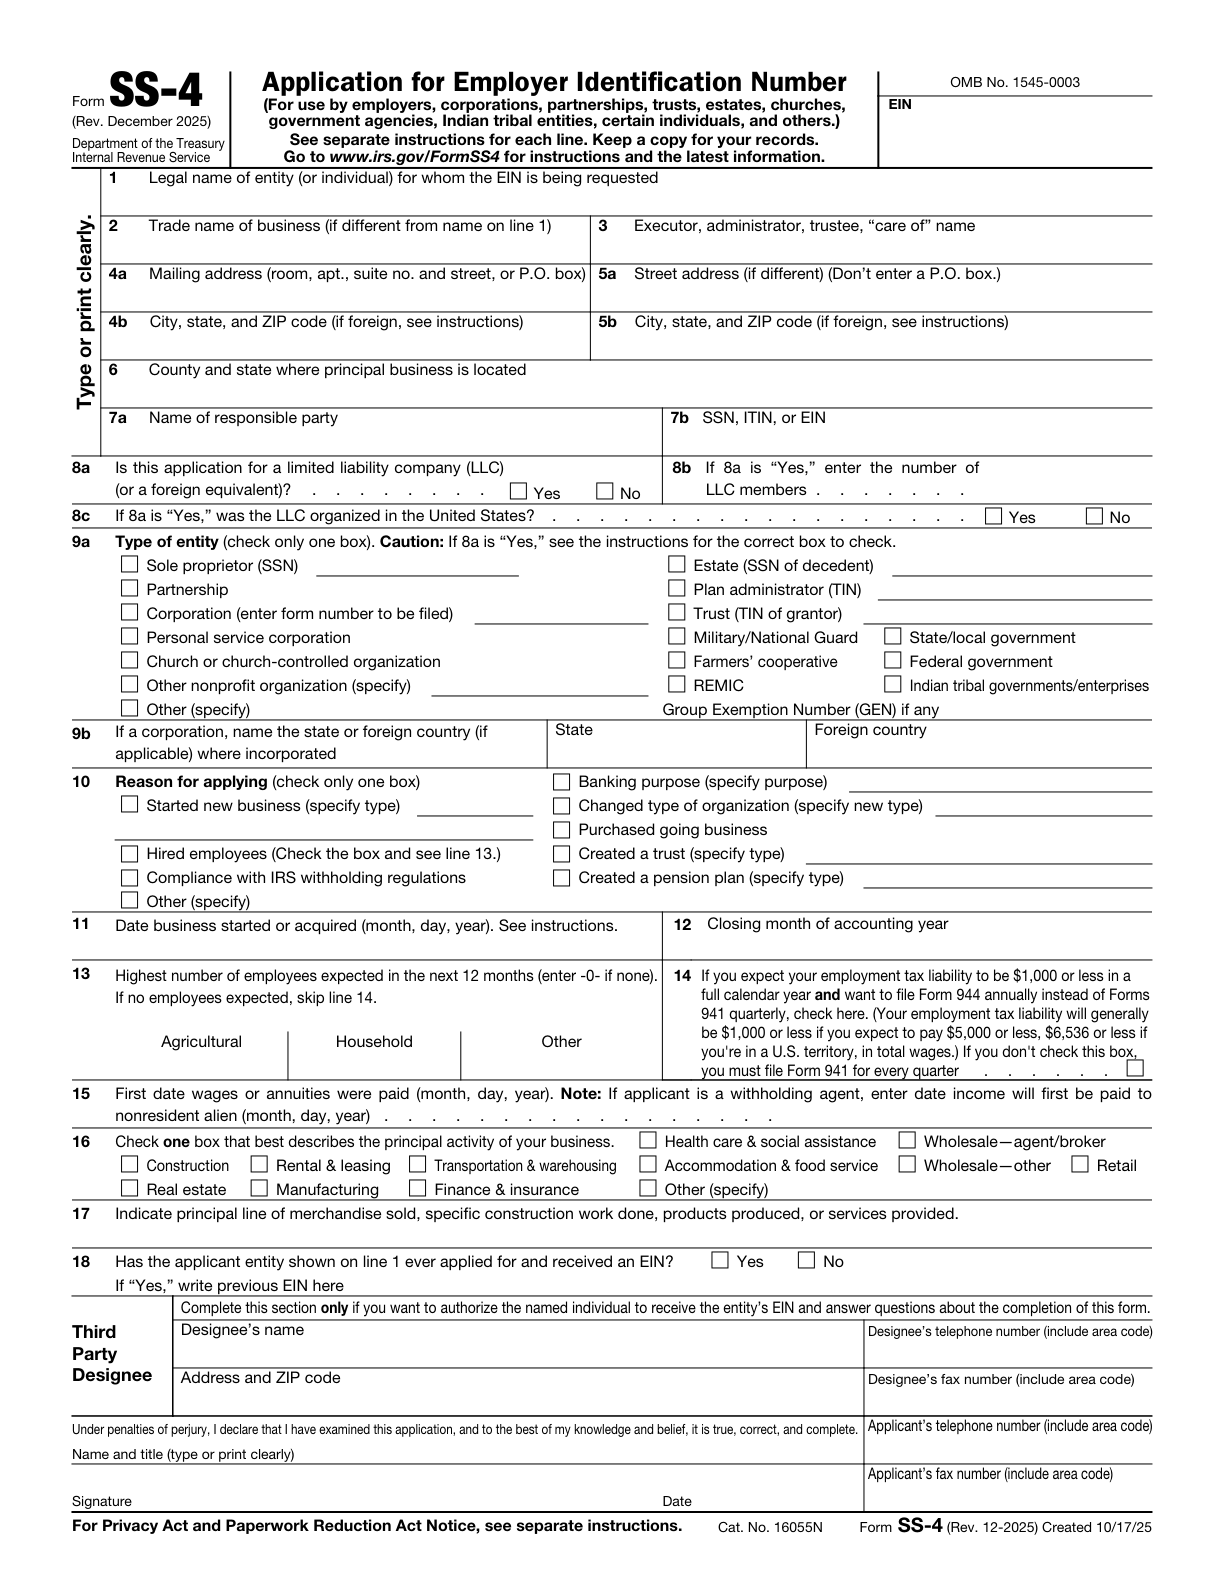
| Eccezione relativa all’identificativo | Inserire «foreign» oppure «N/A» in «line 7b» soltanto se il responsabile non possiede né SSN né ITIN e non ha neppure i requisiti per ottenerli. La riga deve contenere una risposta. | La parte responsabile non ha un SSN o ITIN. La parte responsabile non ha diritto a ottenere un SSN o ITIN. | [1, p.3] |
| Soggetto responsabile | Salvo il caso previsto dall’eccezione per gli enti governativi, il responsabile deve essere una persona fisica e non un’altra entità. | Gli enti governativi seguono l'eccezione EIN nelle istruzioni. | [1, p.3] |
| Field/section 7a: Name of responsible party | Inserire il nome completo della persona che detiene la proprietà ultima o il controllo effettivo, applicando la definizione di parte responsabile delle istruzioni. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.3] |
| Field/section 7b: SSN, ITIN, or EIN | In generale inserisci l'SSN o l'ITIN del responsabile. Verifica separatamente, secondo le rispettive condizioni, l'eccezione EIN per gli enti governativi e l'eccezione foreign/N/A. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.3] |
| Field/section 18: Has the applicant entity shown on line 1 ever applied for and received an EIN? | Indica correttamente se questo richiedente abbia già ricevuto un EIN. Se la risposta è affermativa, inserisci il numero esistente. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.6] |
| Field/section 12: Closing month of accounting year | Immettere l'ultimo mese dell'anno contabile o fiscale. L'utilizzo dello stesso modulo non significa che ogni richiedente abbia una fine anno a dicembre. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.5] |
Lavora attraverso i requisiti ufficiali
Eccezione relativa all’identificativo
Inserire «foreign» oppure «N/A» in «line 7b» soltanto se il responsabile non possiede né SSN né ITIN e non ha neppure i requisiti per ottenerli. La riga deve contenere una risposta.[1, p.3]
Ciò si applica quando: La parte responsabile non dispone di un SSN o ITIN. La parte responsabile non ha diritto a ottenere un SSN o ITIN.
Soggetto responsabile
Salvo il caso previsto dall’eccezione per gli enti governativi, il responsabile deve essere una persona fisica e non un’altra entità.[1, p.3]
Tieni presente questo limite: gli enti governativi seguono l'eccezione EIN nelle istruzioni.
Field/section 7a: Name of responsible party
Inserire il nome completo della persona che detiene la proprietà ultima o il controllo effettivo, applicando la definizione di parte responsabile delle istruzioni.[2, p.1] [1, p.3]
Field/section 7b: SSN, ITIN, or EIN
In generale inserisci l'SSN o l'ITIN del responsabile. Verifica separatamente, secondo le rispettive condizioni, l'eccezione EIN per gli enti governativi e l'eccezione foreign/N/A.[2, p.1] [1, p.3]
Field/section 18: Has the applicant entity shown on line 1 ever applied for and received an EIN?
Indica correttamente se questo richiedente abbia già ricevuto un EIN. Se la risposta è affermativa, inserisci il numero esistente.[2, p.1] [1, p.6]
Field/section 12: Closing month of accounting year
Immettere l'ultimo mese dell'anno contabile o fiscale. L'utilizzo dello stesso modulo non significa che ogni richiedente abbia una fine anno a dicembre.[2, p.1] [1, p.5]
Field/section Third party designee: Third Party Designee
Compila nome, recapiti e indirizzo della persona soltanto quando la autorizzi a rispondere alle domande e a ricevere il nuovo EIN. Tale autorità termina quando l'EIN è assegnato e comunicato al designato.[2, p.1] [1, p.6]
Indicazione di un precedente numero identificativo del datore di lavoro
Line 18 chiede se il richiedente ha ricevuto in precedenza un EIN. Se sì, inserisci quello precedente EIN.[2, p.1]
Field/section 1: Legal name of entity (or individual) for whom the EIN is being requested
Inserisci la denominazione legale del richiedente in modo coerente con i pertinenti atti costitutivi o altri documenti legali.[2, p.1] [1, p.2]
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, il responsabile fornisce una notifica personale ITIN e un documento LLC con un EIN. Entrambi i numeri compaiono nelle note di assunzione senza etichette. Il preparatore identifica il record a cui appartiene ciascun numero prima di completare il campo della parte responsabile o di verificare l'identificazione dello LLC. Il preparatore verifica tre punti: il responsabile possiede già uno ITIN? Quale record contiene il EIN dello LLC? Di chi è l'identità richiesta da ciascun campo SS-4? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.3] [2, p.1]
Immagina un'assunzione ipotetica separata in cui la parte responsabile fornisce un record ITIN più vecchio e la corrispondenza precedente di LLC elenca un EIN. Il foglio di lavoro ha solo una casella denominata codice fiscale. Prima che qualcuno copi un numero in SS-4, il preparatore sostituisce quella nota ambigua con due record etichettati: l'identificazione personale della parte responsabile e l'identificazione dell'entità LLC. Qualsiasi discrepanza nelle informazioni sull'identità di supporto rimane una questione da risolvere; un numero di entità mancante non viene compilato con il codice ITIN della persona. Ogni voce rimane riconducibile al suo record di supporto.[1, p.3] [2, p.1]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- La parte responsabile possiede già un ITIN?
- Quale record contiene il EIN dello LLC?
- Di chi è l'identità richiesta da ciascun campo SS-4?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come devo controllare field/section 7a: name of responsible party?
Inserire il nome completo della persona che detiene la proprietà ultima o il controllo effettivo, applicando la definizione di parte responsabile delle istruzioni. [2, p.1] [1, p.3]
Come devo controllare field/section 7b: ssn, itin, or ein?
In generale inserisci l'SSN o l'ITIN del responsabile. Verifica separatamente, secondo le rispettive condizioni, l'eccezione EIN per gli enti governativi e l'eccezione foreign/N/A. [2, p.1] [1, p.3]
Come devo controllare field/section 18: has the applicant entity shown on line 1 ever applied for and received an ein??
Indica correttamente se questo richiedente abbia già ricevuto un EIN. Se la risposta è affermativa, inserisci il numero esistente. [2, p.1] [1, p.6]
Come devo controllare field/section 12: closing month of accounting year?
Immettere l'ultimo mese dell'anno contabile o fiscale. L'utilizzo dello stesso modulo non significa che ogni richiedente abbia una fine anno a dicembre. [2, p.1] [1, p.5]
Fonti e versioni ufficiali
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.