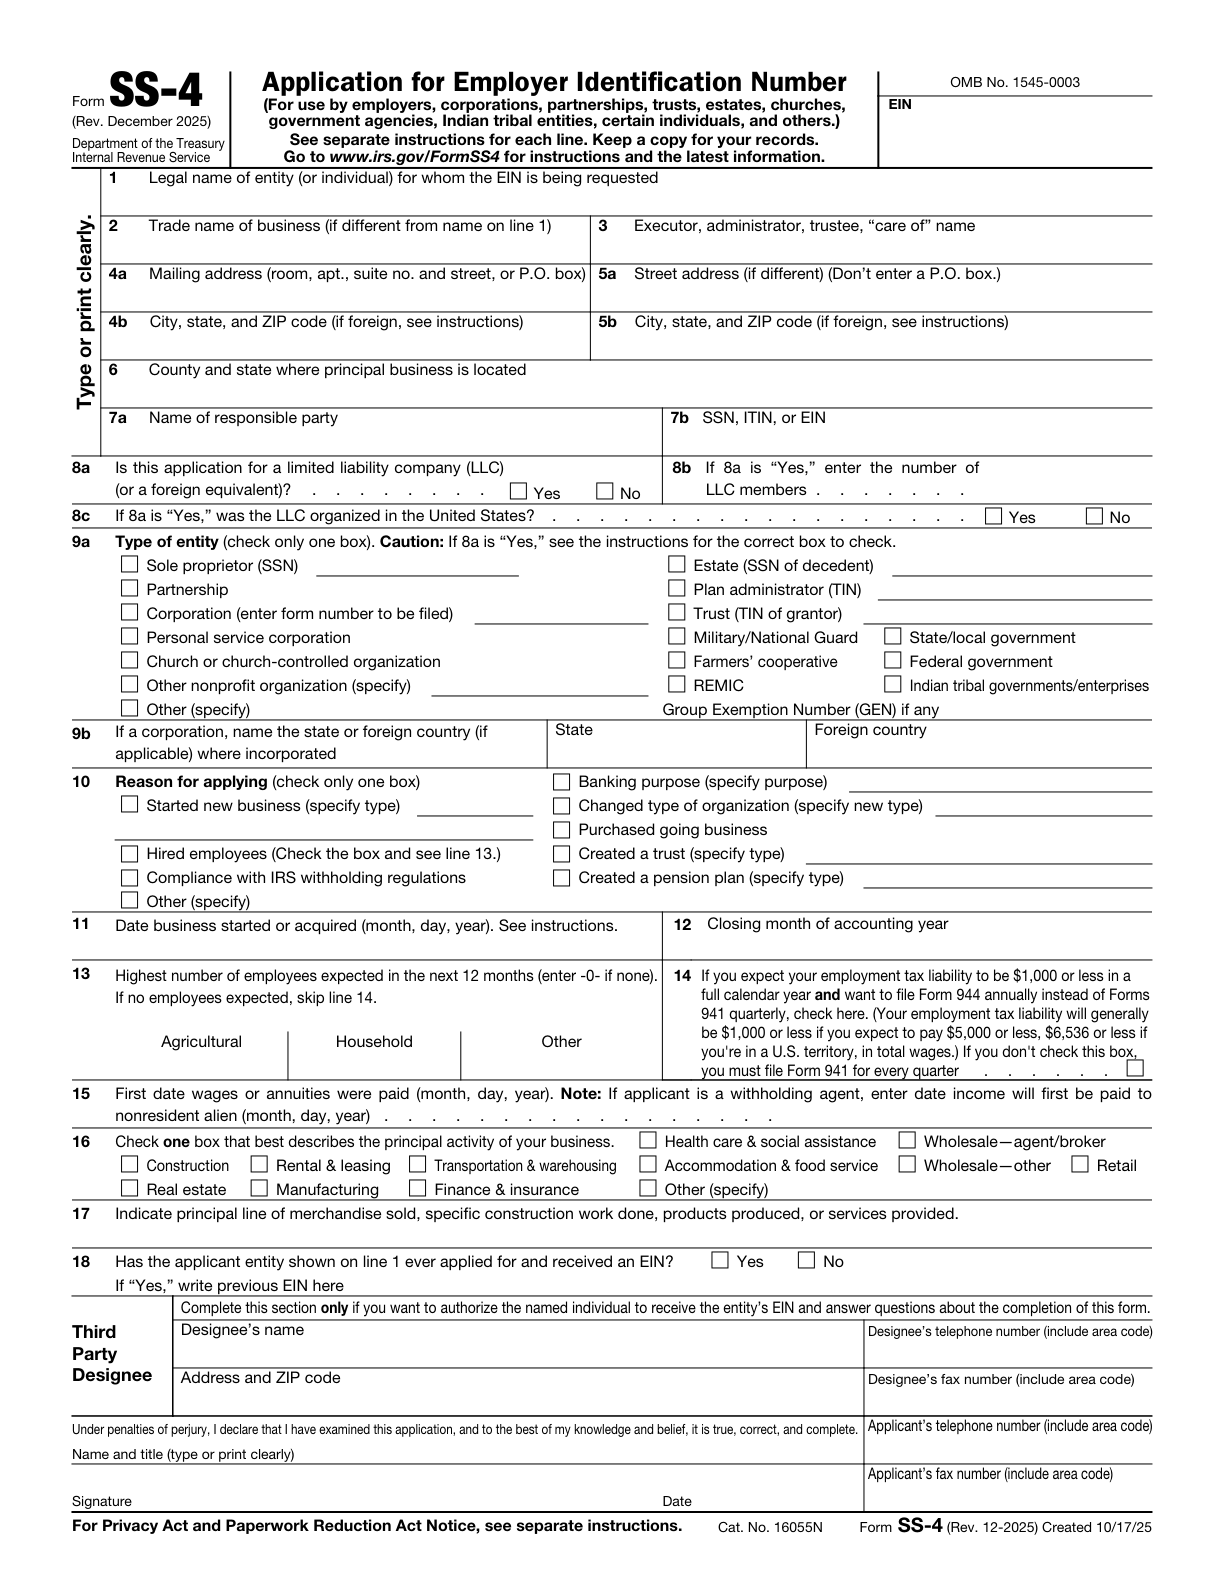
SS-4 Line 18: Divulgue um EIN anterior sem presumir que ainda se encaixa
· 6 leitura mínima
A resposta prática
Um aviso EIN antigo pode ser relevante mesmo quando a aplicação atual diz respeito a uma empresa alterada. A tarefa de preparação é preservar esse histórico, explicar de quem era o número e manter a divulgação separada da decisão se um novo número é necessário. Três detalhes moldam a análise: Qual entidade recebeu o EIN anterior? Que registros o conectam ao requerente? A nova decisão EIN está sendo revisada separadamente?[1, p.1] [2, p.6] [3]
Escopo e os registros por trás da resposta
A discussão segue a entidade, forma e condições da transação identificadas abaixo. A mesma etiqueta em um formulário diferente pode ter uma finalidade diferente. Mantenha a entidade relevante e o período de relatório visíveis enquanto você compara os requisitos e trate cada exceção declarada como parte da regra, em vez de uma nota de rodapé opcional.
Fontes oficiais verificadas: 2026-11-09. Os formulários anuais do ano fiscal e os formulários continuamente revisados são identificados separadamente nas referências.
Tabela comparativa de preparação
| Item ou pergunta | Regra ou instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Indicação de um número de identificação do empregador anteriormente atribuído | Line 18 pergunta se o requerente recebeu anteriormente um EIN. Se sim, insira o EIN anterior. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.1] |
| Field/section 18: Has the applicant entity shown on line 1 ever applied for and received an EIN? | Responda com precisão se este solicitante recebeu anteriormente um EIN. Se sim, insira o número existente. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.1] [2, p.6] |
| Desativar a conta não cancela o número de identificação do empregador | O IRS informa que um EIN não pode ser cancelado, embora possa ser desativado; depois de atribuído a uma entidade, ele é o identificador fiscal federal permanente (ID) dessa entidade. | A dissolução da entidade perante o registo estadual é um ato de outra autoridade e não equivale a uma desativação automática no IRS. | [3] |
| Escopo do designado | O terceiro designado pode responder a perguntas sobre o SS-4 preenchido e receber o novo EIN. É necessária autorização assinada, e esse poder termina quando o EIN é atribuído e comunicado ao designado. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.6] |
| Declarações fiscais exigidas antes da desativação da conta do número de identificação do empregador | Quando as condições declaradas do IRS se aplicarem, as declarações fiscais e impostos pendentes deverão ser tratados antes que o IRS possa desativar o EIN. | Preserve as condições indicadas na fonte relativas a pagamentos de imposto, imposto devido ou notificação para apresentar declaração fiscal; isto não descreve indiscriminadamente todas as entidades sem atividade. | [3] |
| Signatário autorizado | O signatário SS-4 autorizado depende do tipo de requerente. Um requerente estrangeiro pode usar uma pessoa com autorização apropriada para assinar. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.6] |
Trabalhe com os requisitos oficiais
Indicação de um número de identificação do empregador anteriormente atribuído
Line 18 pergunta se o requerente recebeu anteriormente um EIN. Se sim, insira o EIN anterior.[1, p.1]
Field/section 18: Has the applicant entity shown on line 1 ever applied for and received an EIN?
Responda com precisão se este solicitante recebeu anteriormente um EIN. Se sim, insira o número existente.[1, p.1] [2, p.6]
Desativar a conta não cancela o número de identificação do empregador
O IRS informa que um EIN não pode ser cancelado, embora possa ser desativado; depois de atribuído a uma entidade, ele é o identificador fiscal federal permanente (ID) dessa entidade.[3]
Aplica-se quando: a dissolução da entidade perante o registo estadual é um ato de outra autoridade e não equivale a uma desativação automática no IRS.
Escopo do designado
O terceiro designado pode responder a perguntas sobre o SS-4 preenchido e receber o novo EIN. É necessária autorização assinada, e esse poder termina quando o EIN é atribuído e comunicado ao designado.[2, p.6]
Declarações fiscais exigidas antes da desativação da conta do número de identificação do empregador
Quando as condições declaradas do IRS se aplicarem, as declarações fiscais e impostos pendentes deverão ser tratados antes que o IRS possa desativar o EIN.[3]
Aplica-se quando: preserve as condições indicadas na fonte relativas a pagamentos de imposto, imposto devido ou notificação para apresentar declaração fiscal; isto não descreve indiscriminadamente todas as entidades sem atividade.
Signatário autorizado
O signatário SS-4 autorizado depende do tipo de requerente. Um requerente estrangeiro pode usar uma pessoa com autorização apropriada para assinar.[2, p.6]
Designação 5472 da entidade desconsiderada para efeitos fiscais detida por estrangeiros
Uma entidade dos U.S. desconsiderada para efeitos fiscais e integralmente de titularidade estrangeira, que solicita EIN para cumprir as obrigações de Form 5472, marca Other em line 9a e escreve Foreign-owned U.S. disregarded entity-Form 5472 conforme as instruções.[2, p.5]
Aplica-se quando: a entidade dos U.S. desconsiderada para efeitos fiscais é integralmente detida por um sujeito estrangeiro, que pode ser pessoa singular ou entidade. O pedido de EIN destina-se a cumprir os requisitos da secção 6038A/Form 5472.
Não é eleição de entidade
Marcar uma caixa de tipo de entidade em SS-4 não é em si uma opção fiscal de classificação de entidade.[2, p.4]
Específico da atividade
Escolha a categoria única que melhor descreve a atividade principal em line 16 e, em seguida, descreva essa atividade mais especificamente em line 17.[2, p.6]
Um cenário de preparação ilustrativo
Neste exemplo hipotético de preparação, um proprietário encontra um EIN nos registros de um contador anterior, mas não tem certeza se pertence à mesma entidade legal. O preparador combina o aviso com nomes e registros de formação antes de responder à pergunta EIN anterior ou decidir que revisão adicional é necessária. O preparador verifica três pontos: Qual entidade recebeu o EIN anterior? Que registros o conectam ao requerente? A nova decisão EIN está sendo revisada separadamente? O arquivo permanece uma comparação funcional até que os fatos relevantes e as instruções aplicáveis tenham sido verificados em conjunto. Nenhum resultado da agência é assumido.[1, p.1] [2, p.6] [3]
Esta é uma ilustração de planejamento, não uma declaração de que um determinado registro foi aceito ou de que uma entidade se qualifica para um resultado fiscal. Use as distinções baseadas na fonte acima para decidir quais informações ainda precisam ser estabelecidas antes que um formulário seja preenchido.
Uma sequência de revisão que você pode realmente usar
- Qual entidade recebeu o EIN anterior?
- Que registros o conectam ao requerente?
- A decisão do novo EIN está sendo revisada separadamente?
Anote a resposta e o registro que a apoia, em vez de marcar uma pergunta como completa porque um campo contém texto. Quando dois registos discordam, identifique se a diferença diz respeito à entidade, a um indivíduo, ao período de relato ou ao tipo de alteração. Isso torna a questão restante específica o suficiente para ser resolvida de acordo com a instrução relevante.
Mantenha o escopo de um serviço de preparação separado das exigências do governo. Uma pergunta de entrada de serviço pode reunir informações para um fluxo de trabalho; não cria uma exceção, não prorroga um prazo nem determina se uma transação é reportável. O material governamental citado continua a ser a base para essas conclusões.
Perguntas a serem resolvidas antes de seguir em frente
Como devo verificar o ponto «Desativar a conta não cancela o número de identificação do empregador»?
O IRS informa que um EIN não pode ser cancelado, embora possa ser desativado; depois de atribuído a uma entidade, ele é o identificador fiscal federal permanente (ID) dessa entidade. A dissolução da entidade perante o registo estadual é um ato de outra autoridade e não equivale a uma desativação automática no IRS.[3]
Como devo verificar o escopo do designado?
O terceiro designado pode responder a perguntas sobre o SS-4 preenchido e receber o novo EIN. É necessária autorização assinada, e esse poder termina quando o EIN é atribuído e comunicado ao designado. [2, p.6]
Como devo verificar o ponto «Declarações fiscais exigidas antes da desativação da conta do número de identificação do empregador»?
Quando as condições declaradas do IRS se aplicarem, as declarações fiscais e impostos pendentes deverão ser tratados antes que o IRS possa desativar o EIN. Preserve as condições indicadas na fonte relativas a pagamentos de imposto, imposto devido ou notificação para apresentar declaração fiscal; isto não descreve indiscriminadamente todas as entidades sem atividade.[3]
Como devo verificar o signatário autorizado?
O signatário SS-4 autorizado depende do tipo de requerente. Um requerente estrangeiro pode usar uma pessoa com autorização apropriada para assinar. [2, p.6]
Fontes e versões oficiais
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- If you no longer need your EIN
Obtenha ajuda com o fluxo de trabalho SpeedEIN relevante
SpeedEIN oferece preparação e suporte para as situações descritas em suas páginas de serviço. Se desejar assistência, revise o escopo do serviço relevante, as entidades apoiadas e a disponibilidade atual antes de fazer o pedido. O serviço não substitui a decisão do governo nem elimina uma obrigação imposta pelas regras aplicáveis.