SS-4 Line 18: divulgar un EIN anterior sin asumir que todavía encaja
· Lectura mínima 6
La respuesta práctica
Un aviso antiguo EIN puede ser relevante incluso cuando la solicitud actual se refiere a un negocio modificado. La tarea de preparación es preservar ese historial, explicar de quién era el número y mantener la divulgación separada de la decisión sobre si se necesita un nuevo número. Tres detalles dan forma a la revisión: ¿Qué entidad recibió el EIN anterior? ¿Qué registros lo conectan con el solicitante? ¿Se está revisando por separado la decisión new-EIN?[1, p.1] [2, p.6] [3]
Alcance y los registros detrás de la respuesta
La discusión sigue la entidad, la forma y las condiciones de transacción identificadas a continuación. La misma etiqueta en un formulario diferente puede tener un propósito diferente. Mantenga visibles la entidad relevante y el período del informe mientras compara los requisitos y trate cada excepción indicada como parte de la regla en lugar de una nota a pie de página opcional.
Fuentes oficiales consultadas: 2026-11-09. Los formularios del año fiscal anual y los formularios revisados continuamente se identifican por separado en las referencias.
Tabla comparativa para la preparación
| Artículo o pregunta | Regla o instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Indicación de un número de identificación del empleador asignado anteriormente | Line 18 pregunta si el solicitante recibió anteriormente un EIN. Si la respuesta es afirmativa, indique ese EIN anterior. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.1] |
| Field/section 18: Has the applicant entity shown on line 1 ever applied for and received an EIN? | Responda con precisión si este solicitante recibió anteriormente un EIN. En caso afirmativo, ingrese el número existente. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.1] [2, p.6] |
| Desactivar la cuenta no cancela el número de identificación del empleador | El IRS indica que un EIN no se puede cancelar, aunque sí desactivar; una vez asignado a una entidad, es el identificador fiscal federal permanente (ID) de esa entidad. | La disolución de la entidad ante el registro estatal es un acto de otra autoridad y no equivale a una desactivación automática en el IRS. | [3] |
| Alcance del designado | El tercero designado puede responder preguntas sobre el SS-4 cumplimentado y recibir el nuevo EIN. Se requiere una autorización firmada, y esa facultad termina cuando el EIN se asigna y se comunica al designado. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.6] |
| Declaraciones fiscales exigidas antes de desactivar la cuenta del número de identificación del empleador | Cuando se aplican las condiciones del IRS indicadas, las declaraciones de impuestos y los impuestos pendientes deben resolverse antes de que el IRS pueda desactivar el EIN. | Mantener las condiciones de pago de impuestos, contribuciones adeudadas o aviso de presentación de la fuente; Ésta no es una descripción general de todas las entidades inactivas. | [3] |
| Firmante autorizado | El firmante autorizado SS-4 depende del tipo de solicitante. Un solicitante extranjero puede utilizar una persona con la autorización adecuada para firmar. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.6] |
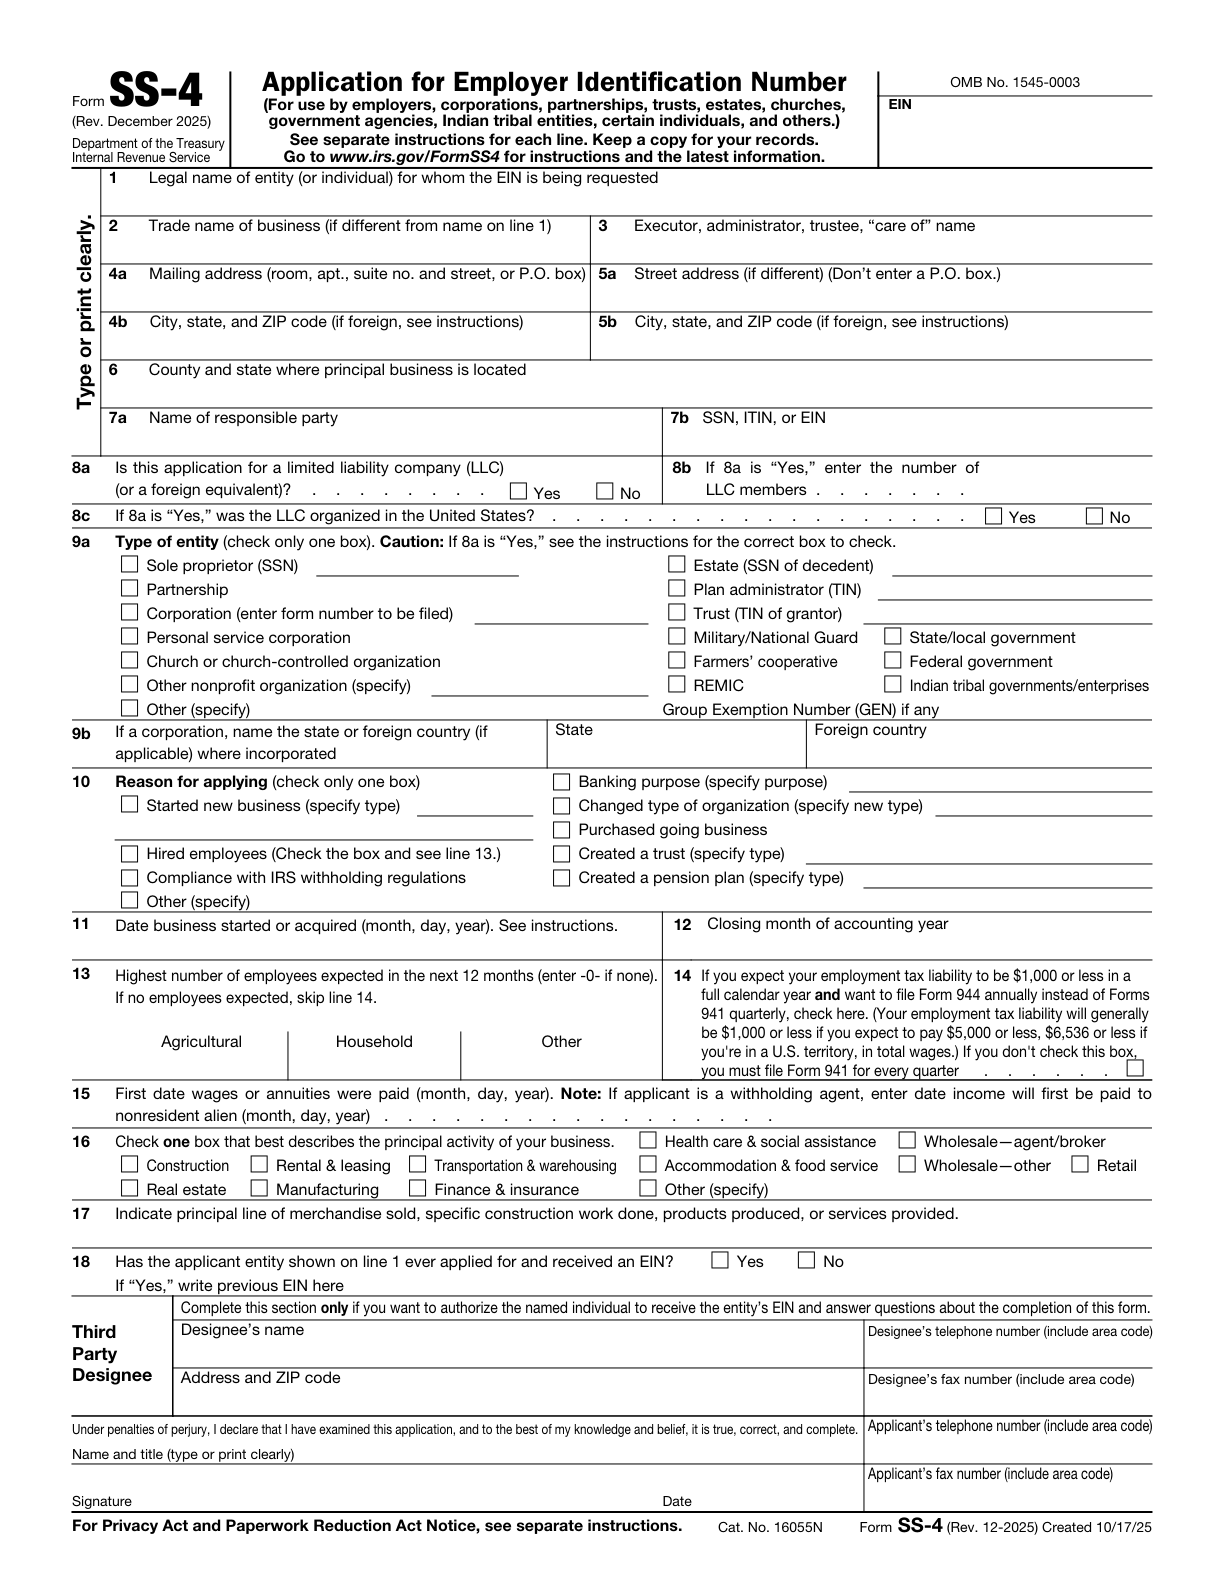
Trabajar a través de los requisitos oficiales.
Indicación de un número de identificación del empleador asignado anteriormente
Line 18 pregunta si el solicitante recibió anteriormente un EIN. Si la respuesta es afirmativa, indique ese EIN anterior.[1, p.1]
Field/section 18: Has the applicant entity shown on line 1 ever applied for and received an EIN?
Responda con precisión si este solicitante recibió anteriormente un EIN. En caso afirmativo, ingrese el número existente.[1, p.1] [2, p.6]
Desactivar la cuenta no cancela el número de identificación del empleador
El IRS indica que un EIN no se puede cancelar, aunque sí desactivar; una vez asignado a una entidad, es el identificador fiscal federal permanente (ID) de esa entidad.[3]
Se aplica cuando: la disolución de la entidad ante el registro estatal es un acto de otra autoridad y no equivale a una desactivación automática en el IRS.
Alcance del designado
El tercero designado puede responder preguntas sobre el SS-4 cumplimentado y recibir el nuevo EIN. Se requiere una autorización firmada, y esa facultad termina cuando el EIN se asigna y se comunica al designado.[2, p.6]
Declaraciones fiscales exigidas antes de desactivar la cuenta del número de identificación del empleador
Cuando se aplican las condiciones del IRS indicadas, las declaraciones de impuestos y los impuestos pendientes deben resolverse antes de que el IRS pueda desactivar el EIN.[3]
Esto se aplica cuando: Mantener las condiciones de pago de impuestos, impuestos adeudados o aviso de presentación de la fuente; Ésta no es una descripción general de todas las entidades inactivas.
Firmante autorizado
El firmante autorizado SS-4 depende del tipo de solicitante. Un solicitante extranjero puede utilizar una persona con la autorización adecuada para firmar.[2, p.6]
Designación 5472 de la entidad fiscalmente ignorada de titularidad extranjera
Una entidad de U.S. fiscalmente ignorada y de titularidad íntegramente extranjera que solicita EIN para cumplir las obligaciones de Form 5472 marca Other en line 9a y escribe Foreign-owned U.S. disregarded entity-Form 5472 conforme a las instrucciones.[2, p.5]
Se aplica cuando: la entidad de U.S. fiscalmente ignorada pertenece íntegramente a un sujeto extranjero, que puede ser persona física o entidad. La solicitud de EIN se realiza para cumplir los requisitos de la sección 6038A/Form 5472.
No elección de entidad
Marcar una casilla de tipo de entidad en SS-4 no es en sí misma una elección fiscal de clasificación de entidad.[2, p.4]
Actividad específica
Elija la categoría que mejor describa la actividad principal en line 16, luego describa esa actividad más específicamente en line 17.[2, p.6]
Un escenario de preparación ilustrativo
En este ejemplo de preparación hipotética, un propietario encuentra un EIN en los registros de un contador anterior pero no está seguro de si pertenece a la misma entidad jurídica. El preparador relaciona el aviso con los nombres y registros de formación antes de responder la pregunta EIN anterior o decidir qué revisión adicional se necesita. El preparador comprueba tres puntos: ¿Qué entidad recibió el EIN anterior? ¿Qué registros lo conectan con el solicitante? ¿Se está revisando por separado la decisión new-EIN? El expediente sigue siendo una comparación funcional hasta que se hayan verificado juntos los hechos relevantes y las instrucciones aplicables. No se asume ningún resultado de agencia.[1, p.1] [2, p.6] [3]
Esta es una ilustración de planificación, no una declaración de que se ha aceptado una presentación en particular o de que una entidad califica para un resultado fiscal. Utilice las distinciones respaldadas por fuentes anteriores para decidir qué información aún debe establecerse antes de completar un formulario.
Una secuencia de revisión que realmente puedes usar
- ¿Qué entidad recibió el EIN anterior?
- ¿Qué registros lo conectan con el solicitante?
- ¿Se está revisando por separado la decisión new-EIN?
Escriba la respuesta y el registro que la respalda, en lugar de marcar una pregunta como completa porque un campo contiene texto. Cuando dos registros no estén de acuerdo, identifique si la diferencia se refiere a la entidad, a un individuo, al período sobre el que se informa o al tipo de cambio. Eso hace que la pregunta restante sea lo suficientemente específica como para resolverse según la instrucción pertinente.
Mantenga el alcance de un servicio de preparación separado del requisito gubernamental. Una pregunta sobre la admisión de servicios puede recopilar información para un flujo de trabajo; no crea una excepción, no extiende una fecha límite ni determina si una transacción es reportable. El material gubernamental citado sigue siendo la base de esas conclusiones.
Cuestiones a resolver antes de seguir adelante
¿Cómo debo comprobar el punto «Desactivar la cuenta no cancela el número de identificación del empleador»?
El IRS indica que un EIN no se puede cancelar, aunque sí desactivar; una vez asignado a una entidad, es el identificador fiscal federal permanente (ID) de esa entidad. La disolución de la entidad ante el registro estatal es un acto de otra autoridad y no equivale a una desactivación automática en el IRS.[3]
¿Cómo debo verificar el alcance del designado?
El tercero designado puede responder preguntas sobre el SS-4 cumplimentado y recibir el nuevo EIN. Se requiere una autorización firmada, y esa facultad termina cuando el EIN se asigna y se comunica al designado. [2, p.6]
¿Cómo debo comprobar el punto «Declaraciones fiscales exigidas antes de desactivar la cuenta del número de identificación del empleador»?
Cuando se aplican las condiciones del IRS indicadas, las declaraciones de impuestos y los impuestos pendientes deben resolverse antes de que el IRS pueda desactivar el EIN. Mantener las condiciones de pago de impuestos, contribuciones adeudadas o aviso de presentación de la fuente; Ésta no es una descripción general de todas las entidades inactivas.[3]
¿Cómo debo verificar el firmante autorizado?
El firmante autorizado SS-4 depende del tipo de solicitante. Un solicitante extranjero puede utilizar una persona con la autorización adecuada para firmar. [2, p.6]
Fuentes y versiones oficiales
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- If you no longer need your EIN
Obtenga ayuda con el flujo de trabajo SpeedEIN relevante
SpeedEIN ofrece preparación y soporte para las situaciones descritas en sus páginas de servicio. Si desea ayuda, revise el alcance del servicio relevante, las entidades admitidas y la disponibilidad actual antes de realizar el pedido. El servicio no reemplaza la decisión del gobierno ni elimina una obligación impuesta por las normas aplicables.