Três alterações em Form 8822-B: endereço para correspondência, local e parte responsável
· 6 leitura mínima
A resposta prática
Uma solicitação de mudança fica mais clara quando identifica o que mudou e o que permaneceu igual. Separe o endereço comercial, o local operacional e as informações do responsável antes de preencher Form 8822-B, especialmente quando várias alterações ocorreram juntas. Três detalhes moldam a avaliação: O endereço de correspondência mudou? O local da empresa mudou? A parte responsável mudou separadamente? Mantenha cada resposta vinculada ao documento ou fato confirmado que a sustenta.[1, p.2] [1, p.1]
Escopo e os registros por trás da resposta
A discussão segue a entidade, forma e condições da transação identificadas abaixo. A mesma etiqueta em um formulário diferente pode ter uma finalidade diferente. Mantenha a entidade relevante e o período de relatório visíveis enquanto você compara os requisitos e trate cada exceção declarada como parte da regra, em vez de uma nota de rodapé opcional.
Fontes oficiais verificadas: 2026-11-09. Os formulários anuais do ano fiscal e os formulários continuamente revisados são identificados separadamente nas referências.
Tabela comparativa de preparação
| Item ou pergunta | Regra ou instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Parte responsável 60days | Uma entidade com EIN deve comunicar a mudança da parte responsável em até 60 dias, usando «lines 8 and 9» de Form 8822-B. Não aplique automaticamente esse prazo a toda mudança de endereço. | A entidade possui um EIN. Seu responsável mudou. | [1, p.2] |
| Objetivo | O Form 8822-B comunica ao IRS uma mudança no endereço postal da empresa, na localização da atividade ou na pessoa responsável. Não serve para alterar o endereço residencial de uma pessoa singular. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.2] |
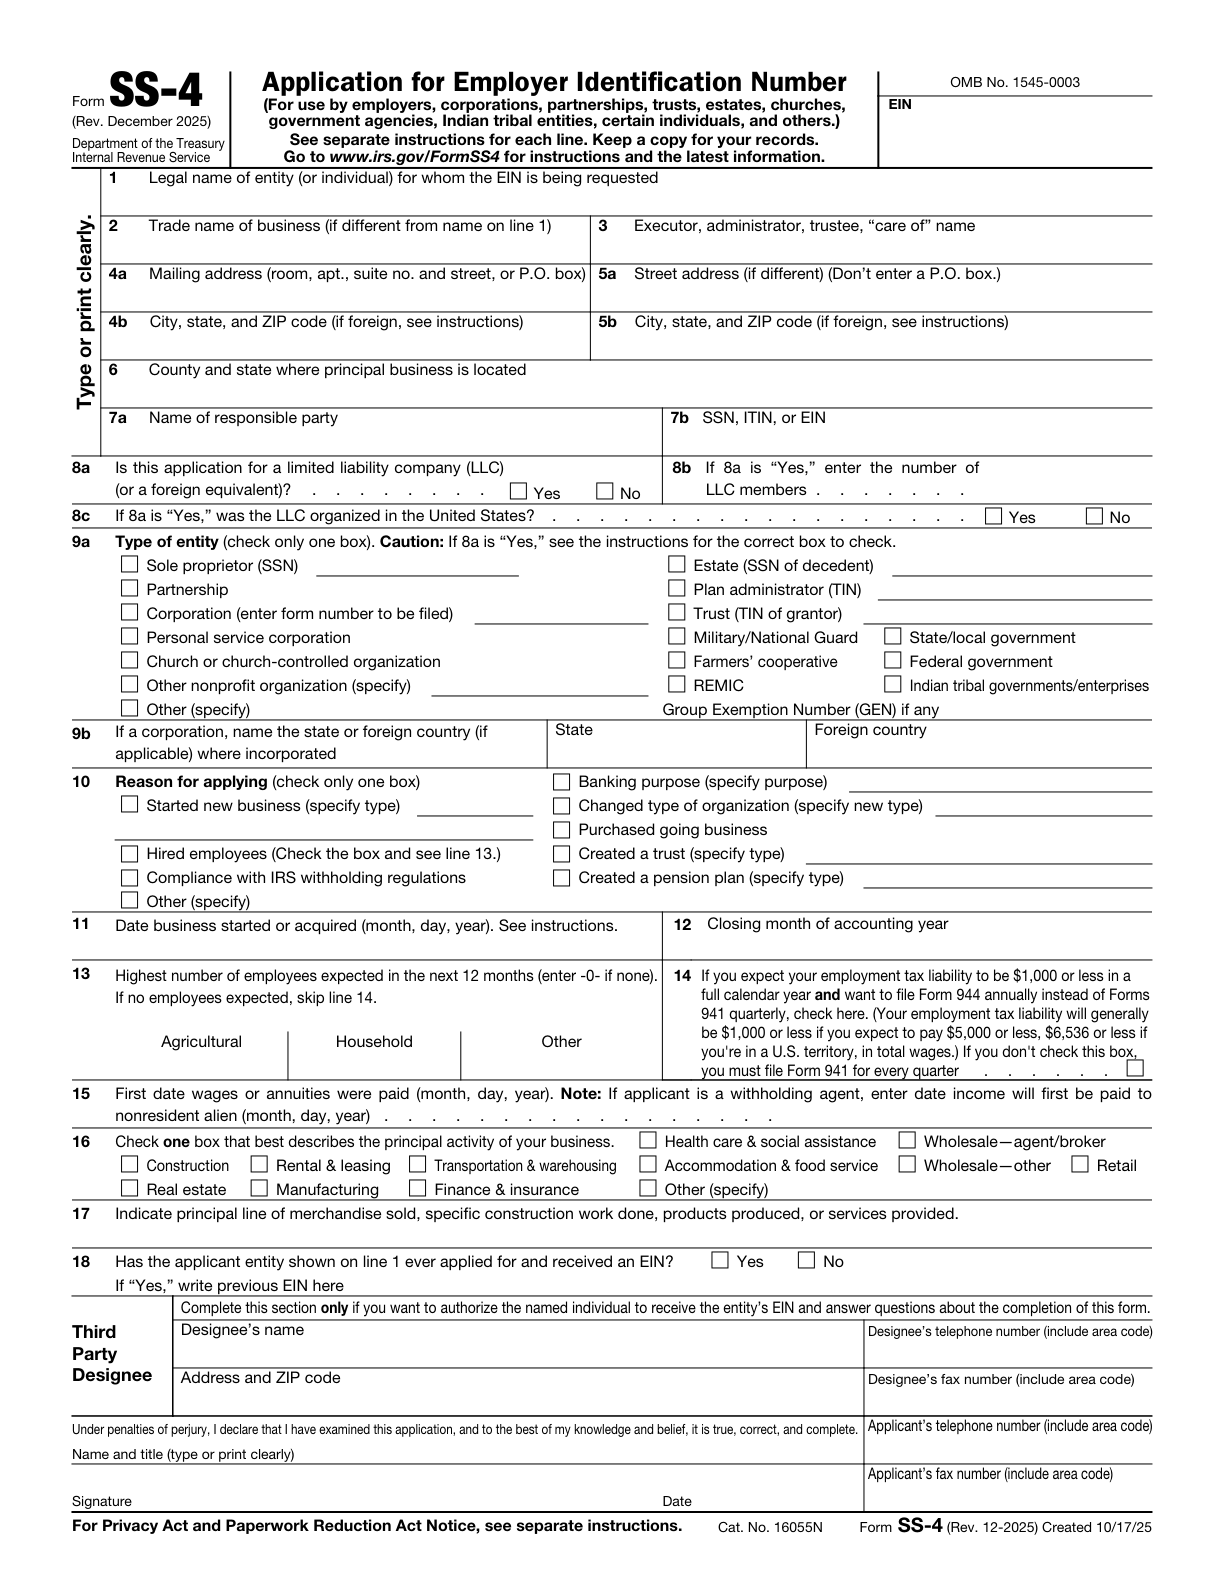
| Field/section 8: New responsible party’s name | Para uma alteração da parte responsável, insira o nome da nova parte responsável e aplique as instruções SS-4 para determinar quem se qualifica. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.1] |
| Field/section 9: New responsible party’s SSN, ITIN, or EIN. | Insira o número de identificação da nova pessoa responsável segundo as regras de SS-4. A presença de EIN no rótulo do campo não autoriza uma entidade comum a usar o EIN de outra empresa no lugar do número de identificação de uma pessoa singular. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.1] |
| Field/section 6: New mailing address | Insira o novo endereço postal completo, incluindo a sala ou o conjunto. Não abrevie o nome de um país estrangeiro. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.1] [1, p.2] |
| Field/section 7: New business location | Se o local da empresa estiver mudando, insira o novo endereço comercial físico e preencha todos os campos de endereço estrangeiro. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.1] [1, p.2] |
Trabalhe com os requisitos oficiais
Parte responsável 60days
Uma entidade com EIN deve comunicar a mudança da parte responsável em até 60 dias, usando «lines 8 and 9» de Form 8822-B. Não aplique automaticamente esse prazo a toda mudança de endereço.[1, p.2]
Isso se aplica quando: A entidade possui um EIN. Seu responsável mudou.
Objetivo
O Form 8822-B comunica ao IRS uma mudança no endereço postal da empresa, na localização da atividade ou na pessoa responsável. Não serve para alterar o endereço residencial de uma pessoa singular.[1, p.2]
Field/section 8: New responsible party’s name
Para uma alteração da parte responsável, insira o nome da nova parte responsável e aplique as instruções SS-4 para determinar quem se qualifica.[1, p.1]
Field/section 9: New responsible party’s SSN, ITIN, or EIN.
Insira o número de identificação da nova pessoa responsável segundo as regras de SS-4. A presença de EIN no rótulo do campo não autoriza uma entidade comum a usar o EIN de outra empresa no lugar do número de identificação de uma pessoa singular.[1, p.1]
Field/section 6: New mailing address
Insira o novo endereço postal completo, incluindo a sala ou o conjunto. Não abrevie o nome de um país estrangeiro.[1, p.1] [1, p.2]
Field/section 7: New business location
Se o local da empresa estiver mudando, insira o novo endereço comercial físico e preencha todos os campos de endereço estrangeiro.[1, p.1] [1, p.2]
Distinto de 8822b
Uma mudança apenas no nome da empresa segue o procedimento do IRS para alteração de nome empresarial. Os usos indicados do Form 8822-B são as alterações no endereço postal da empresa, na localização da atividade ou na pessoa responsável; o campo de nome não transforma esse formulário num pedido geral de alteração de nome empresarial.[1, p.2] [2]
Isso se aplica quando: Distinguir uma mudança de nome comercial de uma mudança de endereço ou de responsável. Se ocorrerem diversas alterações ao mesmo tempo, siga cada procedimento aplicável.
Field/section 6: County and state where principal business is located
Identifique o principal local físico de negócios da entidade. Um endereço postal não se torna automaticamente seu local comercial.[3, p.1] [4, p.3]
Field/section 5: Old mailing address
Insira o endereço postal antigo, incluindo os campos completos de endereço estrangeiro. O endereço antigo determina a rota de arquivamento.[1, p.1] [1, p.2]
Um cenário de preparação ilustrativo
Neste exemplo hipotético de preparação, uma empresa muda seu endereço de recebimento enquanto nomeia um responsável diferente, mas seu local de operação permanece o mesmo. O preparador registra todos os três fatos separadamente e verifica os campos distintos do formulário em vez de tratar cada entrada de endereço e pessoa como alterada recentemente. O preparador verifica três pontos: O endereço postal mudou? O local da empresa mudou? A parte responsável mudou separadamente? O arquivo permanece uma comparação funcional até que os fatos relevantes e as instruções aplicáveis tenham sido verificados em conjunto. Nenhum resultado da agência é assumido.[1, p.2] [1, p.1]
Esta é uma ilustração de planejamento, não uma declaração de que um determinado registro foi aceito ou de que uma entidade se qualifica para um resultado fiscal. Use as distinções baseadas na fonte acima para decidir quais informações ainda precisam ser estabelecidas antes que um formulário seja preenchido.
Uma sequência de revisão que você pode realmente usar
- O endereço de correspondência mudou?
- O local da empresa mudou?
- A parte responsável mudou separadamente?
Anote a resposta e o registro que a apoia, em vez de marcar uma pergunta como completa porque um campo contém texto. Quando dois registos discordam, identifique se a diferença diz respeito à entidade, a um indivíduo, ao período de relato ou ao tipo de alteração. Isso torna a questão restante específica o suficiente para ser resolvida de acordo com a instrução relevante.
Mantenha o escopo de um serviço de preparação separado das exigências do governo. Uma pergunta de entrada de serviço pode reunir informações para um fluxo de trabalho; não cria uma exceção, não prorroga um prazo nem determina se uma transação é reportável. O material governamental citado continua a ser a base para essas conclusões.
Perguntas a serem resolvidas antes de seguir em frente
Como devo verificar field/section 8: new responsible party’s name?
Para uma alteração da parte responsável, insira o nome da nova parte responsável e aplique as instruções SS-4 para determinar quem se qualifica. [1, p.1]
Como devo verificar field/section 9: new responsible party’s ssn, itin, or ein.?
Insira o número de identificação da nova pessoa responsável segundo as regras de SS-4. A presença de EIN no rótulo do campo não autoriza uma entidade comum a usar o EIN de outra empresa no lugar do número de identificação de uma pessoa singular. [1, p.1]
Como devo verificar field/section 6: new mailing address?
Insira o novo endereço postal completo, incluindo a sala ou o conjunto. Não abrevie o nome de um país estrangeiro. [1, p.1] [1, p.2]
Como devo verificar field/section 7: new business location?
Se o local da empresa estiver mudando, insira o novo endereço comercial físico e preencha todos os campos de endereço estrangeiro. [1, p.1] [1, p.2]
Fontes e versões oficiais
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Business name change
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenha ajuda com o fluxo de trabalho SpeedEIN relevante
SpeedEIN oferece preparação e suporte para as situações descritas em suas páginas de serviço. Se desejar assistência, revise o escopo do serviço relevante, as entidades apoiadas e a disponibilidade atual antes de fazer o pedido. O serviço não substitui a decisão do governo nem elimina uma obrigação imposta pelas regras aplicáveis.