Un preparador anterior omitió la presentación: documente los hechos antes de revisar alivio
· Lectura mínima 8
La respuesta para esta situación
Si parece que un preparador anterior omitió presentar, prepare una cronología factual antes de convertir la situación en una conclusión de alivio de sanciones. Registre qué trabajo se acordó, qué información se entregó, qué seguimiento hubo y cuándo se descubrió la posible omisión. Confiar en un profesional forma parte de las circunstancias a examinar; no responde automáticamente a la cuestión de causa razonable. Una cronología útil remite a registros contemporáneos y distingue la explicación posterior del propietario de lo documentado entonces. También deja visible la incertidumbre de si faltó la presentación, fue sustancialmente incompleta o hubo malentendido sobre el trabajo. El resultado son pruebas organizadas para revisión apropiada, no una acusación modelo ni una garantía de que la intervención anterior elimine exposición.[1] [2, p.3]
¿Qué hechos pueden cambiar la respuesta?
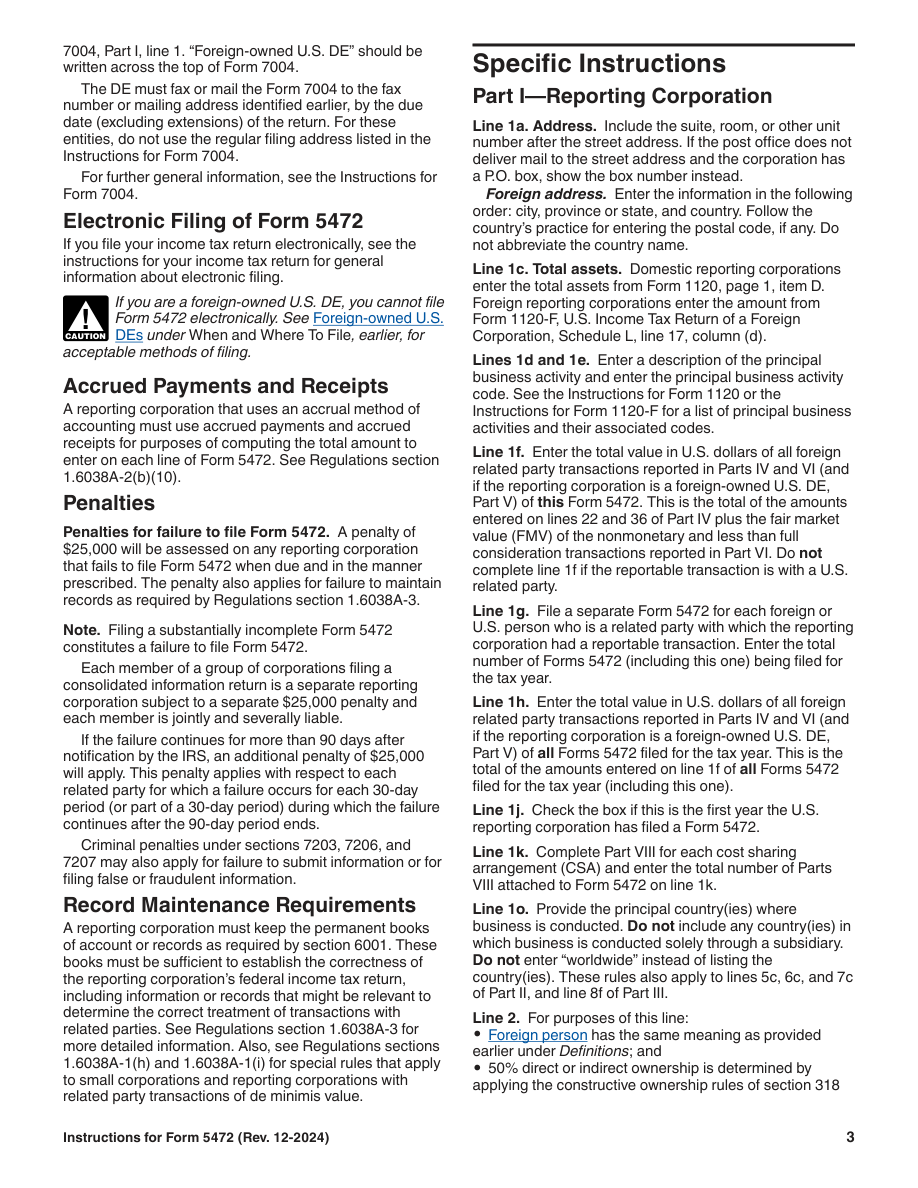
Las reglas seleccionadas describen revisar causa razonable y buena fe caso por caso, incluida la razonabilidad de confiar en el profesional según las circunstancias. Una alegación escrita de causa razonable tiene sus propios requisitos de hechos y declaración; presentarla no prueba que se haya aprobado alivio. La recomendación interna del IRS sobre declaraciones atrasadas también debe describirse correctamente, sin convertirla en nueva regla legal absoluta. El artículo no decide responsabilidad profesional, no redacta una declaración definitiva de alivio ni determina suficiente el relato del propietario sin examinar registros.[1] [2, p.3]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Causa razonable caso por caso | La causa razonable y la buena fe se evalúan caso por caso utilizando todos los hechos relevantes. La confianza en un contador, abogado u otro profesional no necesariamente los establece; esa confianza debe ser razonable bajo todas las circunstancias. | El IRS está revisando la causa razonable y la buena fe para una falla de la sección 6038A. | [1] |
| Declaración de perjurio por causa razonable | Para invocar causa razonable, la corporación declarante expone expresamente por escrito todos los hechos en que se basa e incluye una declaración bajo pena de perjurio. El IRS determina si existe causa razonable y el período al que se aplica. | Se está invocando causa razonable respecto de un incumplimiento de la sección 6038A. Presentar una explicación no significa, por sí solo, que se haya aprobado una reducción o exoneración de la penalidad. | [1] |
| Suficiencia de registros | Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3. | — | [2, p.3] |
| Recomendación de declaraciones de impuestos morosas por causa razonable | Para examinar una multa inicial de Form 5472, el IRM recomienda no considerar causa razonable para ningún año hasta que se hayan presentado todas las declaraciones pendientes fuera de plazo. Es una recomendación interna de revisión del IRS, y presentar las declaraciones no garantiza una reducción. | Esto se refiere a la revisión de causa razonable para una penalidad inicial de Form 5472. El IRM dice que se recomienda; no lo reformule como un requisito legal independiente y absoluto ni como una condición que garantice la aprobación. | [3] |
| Penalización por falla | No presentar el formulario Form 5472 en el momento prescrito y de la manera prescrita, o no mantener los registros requeridos, puede resultar en una multa por $25,000. Un formulario sustancialmente incompleto se considera una falta de presentación. | — | [2, p.3] |
| Sustancialmente incompleto es el fracaso. | Un Form 5472 sustancialmente incompleto se trata como falta de presentación. La mera omisión de información que esté expresamente excluida de la obligación de facilitarla conforme a la sección 1.6038A-2(b)(3) a (5) de los reglamentos no convierte la presentación en sustancialmente incompleta. | Se aplica la obligación de presentar Form 5472. Distinga una declaración sustancialmente incompleta de los campos que no son legalmente obligatorios. | [1] |
Lea los requisitos dentro de su contexto
Notificación de imposición de sanción Cp215
El procedimiento del IRM para Form 5472 establece que una liquidación con MFT 13 y PRN 625 genera y envía una notificación de multa BMF CP 215. Es un procedimiento posterior a la liquidación.[3]
Cuándo se aplica: Esto se refiere a una determinación de penalidad MFT 13/PRN 625 conforme a IRM 20.1.9.5.2.
Límites que deben mantenerse: Distintos procedimientos de tramitación pueden utilizar PRNs diferentes; esto no establece un mismo código de aviso para todos los casos de Form 5472.
Incumplimientos sujetos a sanción
Para una corporación informante comprendida en la regla, no facilitar la información de la sección 6038A en el plazo y por el medio prescritos, no conservar los registros exigidos o incumplir los requisitos relativos a registros extranjeros puede dar lugar a una multa inicial de $25,000 por año fiscal, con sujeción a las reglas sobre partes relacionadas.[1] [3]
Cuándo se aplica: Debe existir una obligación aplicable de declaración o mantenimiento de registros conforme a la sección 6038A y el correspondiente incumplimiento. El importe de $25,000 indicado aquí se aplica a los años fiscales que comiencen a partir del 1 de enero de 2018.
Límites que deben mantenerse: La causa razonable requiere una revisión separada; no describa la penalidad como aplicable automática e incondicionalmente a todas las LLC. El importe es diferente para los años fiscales que comiencen antes del 1 de enero de 2018.
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine un propietario hipotético que creía incluida una presentación anual en un encargo previo y después descubre un aviso al cambiar de proveedor. Tiene confirmación del pedido, mensajes con parte de la información y un borrador en una carpeta compartida. La cronología distingue primero el alcance real del encargo del trabajo más amplio que el propietario creía incluido. Después registra cuándo se pidió y entregó información, qué decían los seguimientos y qué versión del borrador estaba disponible. Un mensaje de preparación completa no se reescribe silenciosamente como confirmación de envío. Si falta una partida solicitada, la carencia permanece visible en vez de omitirse para reforzar el relato. El aviso se añade como suceso documentado separado y se distingue descubrir el posible incumplimiento de la fecha del propio aviso. El revisor adecuado puede examinar circunstancias y pedir los hechos que falten. La cronología no califica de razonable la confianza, no promete alivio ni establece que todo acto fuera responsabilidad del preparador. Su valor es permitir contrastar el relato con los registros subyacentes.[1] [2, p.3]
Convierta los registros en un plan de preparación
Redacte neutralmente y describa con precisión los registros. Una inferencia, un recuerdo y un mensaje fechado no deben presentarse como el mismo tipo de prueba. Mantenga visibles los datos que puedan complicar el relato en vez de seleccionar solo documentos favorables. Enumere aparte declaraciones atrasadas o preparaciones incompletas para delimitar el trabajo sin suponer que resuelve el alivio. La preparación tardía admitida de SpeedEIN no incluye por sí misma controversias de avisos, determinar causa razonable ni reclamaciones de negligencia profesional. Consulte el servicio real usando datos establecidos de entidad y año y obtenga revisión apropiada de la cuestión de alivio. Ningún proveedor convierte un encargo anterior en resultado garantizado del IRS simplemente adjuntando una cronología a un pedido nuevo.[1] [2, p.3]
Tres comprobaciones antes de continuar
- ¿Qué trabajo se acordó realmente, qué información se entregó y qué registros respaldan la secuencia?
- ¿Se han separado preparación, envío alegado y descubrimiento posterior sin mejorar hechos inciertos?
- ¿Qué tareas de presentación y preguntas de alivio necesitan trabajo separado, en vez de tratar la intervención profesional como causa razonable automática?
Guías de preparación relacionadas
- Varios incumplimientos de Form 5472 en un año: identifique las partes antes de estimar exposición
- Una imposición CP215 y un aviso de incumplimiento continuado: conserve las cronologías separadas
- Las declaraciones de causa razonable y la exención de sanciones requieren una revisión por separado
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Part 20. Penalty and Interest
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida