Las declaraciones de causa razonable y la exención de sanciones requieren una revisión por separado
· Lectura mínima 12
La respuesta práctica
Explicar por qué ocurrió un problema de presentación no es lo mismo que establecer que se aplica la exención de pena. Una revisión útil distingue los hechos que la entidad puede respaldar, el procedimiento de declaración y la decisión separada que el IRS puede tomar según las reglas pertinentes. Tres detalles configuran la reseña: ¿Qué hechos puede fundamentar esta entidad? ¿Qué declaración y registros de respaldo se necesitan? ¿Quién determina si una causa razonable respalda la reparación?[1] [2]
Alcance y los registros detrás de la respuesta
La discusión sigue la entidad, la forma y las condiciones de transacción identificadas a continuación. La misma etiqueta en un formulario diferente puede tener un propósito diferente. Mantenga visibles la entidad relevante y el período del informe mientras compara los requisitos y trate cada excepción indicada como parte de la regla en lugar de una nota a pie de página opcional.
Fuentes oficiales consultadas: 2026-11-09. Los formularios del año fiscal anual y los formularios revisados continuamente se identifican por separado en las referencias.
Tabla comparativa para la preparación
| Artículo o pregunta | Regla o instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Declaración de perjurio por causa razonable | Para invocar causa razonable, la corporación declarante expone expresamente por escrito todos los hechos en que se basa e incluye una declaración bajo pena de perjurio. El IRS determina si existe causa razonable y el período al que se aplica. | Se invoca causa razonable por un incumplimiento de la sección 6038A. Presentar una declaración no significa, por sí solo, que se haya aprobado la reducción o eliminación de la multa. | [1] |
| Causa razonable caso por caso | La causa razonable y la buena fe se evalúan caso por caso utilizando todos los hechos relevantes. La confianza en un contador, abogado u otro profesional no necesariamente los establece; esa confianza debe ser razonable bajo todas las circunstancias. | El IRS está revisando la causa razonable y la buena fe para una falla de la sección 6038A. | [1] |
| Recomendación de declaraciones de impuestos morosas por causa razonable | Para examinar una multa inicial de Form 5472, el IRM recomienda no considerar causa razonable para ningún año hasta que se hayan presentado todas las declaraciones pendientes fuera de plazo. Es una recomendación interna de revisión del IRS, y presentar las declaraciones no garantiza una reducción. | Se trata de una revisión por causa razonable de una sanción inicial Form 5472. El IRM dice recomendado; no reescriba esto como un prerrequisito legal absoluto e independiente o una condición que garantice la aprobación. | [2] |
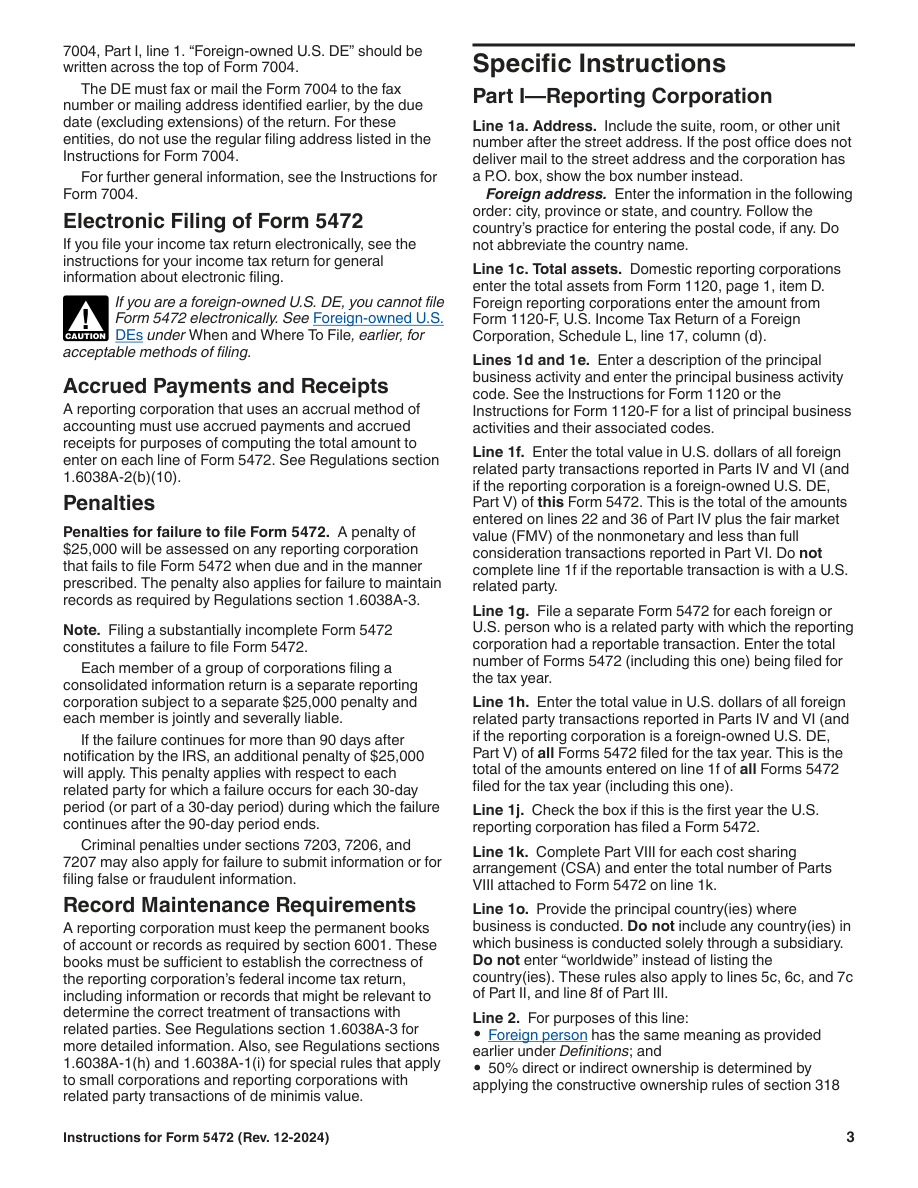
| Sanción por incumplimiento continuado | Si la falla continúa más de 90 días después de la notificación de IRS, las instrucciones proporcionan un $25,000 adicional para cada parte relacionada afectada, para cada período de días 30 subsiguiente o fracción de un período durante el cual la falla continúa. | El incumplimiento continúa durante más de 90 días después de la notificación del IRS. Conforme a la sección 1.6038A-4(b)(1) de los reglamentos, el período de 90 días no puede comenzar antes del último día respecto del cual el IRS determine que existía causa razonable. El IRS determina la existencia y duración de esa causa; presentar una solicitud no suspende automáticamente el plazo. | [3, p.3] [1] |
| Notificación de imposición de sanción Cp215 | El procedimiento del IRM para Form 5472 establece que una liquidación con MFT 13 y PRN 625 genera y envía una notificación de multa BMF CP 215. Es un procedimiento posterior a la liquidación. | Se refiere a una liquidación MFT 13/PRN 625 conforme al IRM 20.1.9.5.2. Distintos procedimientos pueden utilizar distintos PRN; esto no establece un único código de notificación idéntico para todos los casos de Form 5472. | [2] |
| Prn711 procedimiento limitado fta | No existe una reducción general garantizada mediante first-time abatement para Form 5472. El IRM describe un procedimiento limitado para una multa inicial PRN 711 calculada por el sistema sobre Form 5472 adjunto a un Form 1120 presentado fuera de plazo, vinculado a la elegibilidad del Form 1120 asociado para first-time abatement y a condiciones adicionales relativas a tres períodos. | El Form 5472 se adjuntó a un Form 1120 presentado fuera de plazo y generó una multa inicial impuesta por el sistema con PRN 711. La multa por presentación tardía del Form 1120 asociado recibió la reducción por primera infracción conforme a PRC 018, o no se impuso esa multa porque el impuesto era cero o estaba totalmente pagado, pero la declaración fiscal habría podido cumplir los demás requisitos de esa reducción. No hubo multas similares PRN 625/711 en los tres períodos anteriores. Los Forms 1120 asociados no se presentaron fuera de plazo en los tres períodos anteriores. No generalice este procedimiento a todas las multas de Form 5472, a todas las DE de titularidad extranjera, a las multas por incumplimiento continuado ni a otros PRN. El procedimiento indica que la multa puede reducirse; siguen siendo necesarios los hechos aplicables y la actuación del IRS. | [2] |
Trabajar a través de los requisitos oficiales.
Declaración de perjurio por causa razonable
Para invocar causa razonable, la corporación declarante expone expresamente por escrito todos los hechos en que se basa e incluye una declaración bajo pena de perjurio. El IRS determina si existe causa razonable y el período al que se aplica.[1]
Esto se aplica cuando: Se afirma un tratamiento de causa razonable para una falla de la sección 6038A.
Tenga presente este límite: presentar una declaración no significa, por sí solo, que se haya aprobado la reducción o eliminación de la multa.
Causa razonable caso por caso
La causa razonable y la buena fe se evalúan caso por caso utilizando todos los hechos relevantes. La confianza en un contador, abogado u otro profesional no necesariamente los establece; esa confianza debe ser razonable bajo todas las circunstancias.[1]
Esto se aplica cuando: El IRS está revisando la causa razonable y la buena fe para una falla de la sección 6038A.
Recomendación de declaraciones de impuestos morosas por causa razonable
Para examinar una multa inicial de Form 5472, el IRM recomienda no considerar causa razonable para ningún año hasta que se hayan presentado todas las declaraciones pendientes fuera de plazo. Es una recomendación interna de revisión del IRS, y presentar las declaraciones no garantiza una reducción.[2]
Esto se aplica cuando: Se trata de una revisión de causa razonable de una sanción inicial Form 5472.
Tenga en cuenta este límite: el IRM dice recomendado; no reescriba esto como un prerrequisito legal absoluto e independiente o una condición que garantice la aprobación.
Sanción por incumplimiento continuado
Si la falla continúa más de 90 días después de la notificación de IRS, las instrucciones proporcionan un $25,000 adicional para cada parte relacionada afectada, para cada período de días 30 subsiguiente o fracción de un período durante el cual la falla continúa.[3, p.3] [1]
Esto se aplica cuando: La falla continúa más de 90 días después de la notificación IRS.
Tenga presente este límite: conforme a la sección 1.6038A-4(b)(1) de los reglamentos, el período de 90 días no puede comenzar antes del último día respecto del cual el IRS determine que existía causa razonable. El IRS determina la existencia y duración de esa causa; presentar una solicitud no suspende automáticamente el plazo.
Notificación de imposición de sanción Cp215
El procedimiento del IRM para Form 5472 establece que una liquidación con MFT 13 y PRN 625 genera y envía una notificación de multa BMF CP 215. Es un procedimiento posterior a la liquidación.[2]
Se aplica cuando: se trata de una liquidación MFT 13/PRN 625 conforme al IRM 20.1.9.5.2.
Tenga presente este límite: distintos procedimientos pueden utilizar distintos PRN; esto no establece un único código de notificación idéntico para todos los casos de Form 5472.
Prn711 procedimiento limitado fta
No existe una reducción general garantizada mediante first-time abatement para Form 5472. El IRM describe un procedimiento limitado para una multa inicial PRN 711 calculada por el sistema sobre Form 5472 adjunto a un Form 1120 presentado fuera de plazo, vinculado a la elegibilidad del Form 1120 asociado para first-time abatement y a condiciones adicionales relativas a tres períodos.[2]
Condiciones de aplicación: Form 5472 se adjuntó a un Form 1120 presentado fuera de plazo y generó una multa inicial PRN 711 calculada por el sistema. La multa por presentación tardía del Form 1120 asociado recibió first-time abatement conforme a PRC 018, o no se impuso porque el impuesto era nulo o estaba íntegramente pagado, pero la declaración habría cumplido los demás requisitos para esa reducción. No hubo multas similares PRN 625/711 en los tres períodos anteriores. Las declaraciones 1120 asociadas no se presentaron fuera de plazo en los tres períodos anteriores.
Límite que debe respetarse: no generalice este procedimiento a todas las multas de Form 5472, todas las DEs de propiedad extranjera, las multas por incumplimiento continuado ni otros PRNs. El procedimiento indica que la reducción puede concederse; siguen siendo necesarios los hechos aplicables y una actuación del IRS.
Cómputo del plazo tras la notificación para la sanción adicional
Si el incumplimiento continúa más de 90 días después de que el IRS envíe por correo el aviso de incumplimiento, puede aplicarse una multa adicional de $25,000 por cada parte relacionada afectada y por cada período de 30 días. Una fracción de 30 días cuenta como un período completo.[1]
Condiciones de aplicación: el incumplimiento continúa más de 90 días después de que el IRS envíe su aviso por correo. El importe indicado se aplica a los ejercicios fiscales que comienzan a partir de January 1, 2018.
Límite que debe respetarse: el plazo comienza cuando el IRS envía por correo el aviso de incumplimiento; no calcule esta multa adicional directamente desde el vencimiento original de presentación. Examine el período de causa razonable y el tratamiento de un segundo incumplimiento conforme a las secciones 1.6038A-4(b) y (d) de los reglamentos, respectivamente. Según la sección 1.6038A-4(b)(1), el período de 90 días no puede comenzar antes del último día para el que el IRS determine que existía causa razonable. El IRS determina su existencia y duración; presentar una solicitud no suspende automáticamente el plazo.
Sanción inicial: una vez por parte relacionada y por año
La multa inicial se impone una sola vez por cada parte relacionada y ejercicio fiscal, aunque los incumplimientos de presentación y conservación de registros afecten a esa misma parte. Las multas adicionales por incumplimiento continuado siguen sus propias reglas.[2] [1]
Se aplica cuando: Se trata de la sanción inicial para la misma parte relacionada y ejercicio fiscal.
Tenga en cuenta este límite: no extienda la regla de agregación de sanciones iniciales a un límite general de sanciones por incumplimiento continuo.
Incumplimientos sujetos a sanción
Para una corporación informante comprendida en la regla, no facilitar la información de la sección 6038A en el plazo y por el medio prescritos, no conservar los registros exigidos o incumplir los requisitos relativos a registros extranjeros puede dar lugar a una multa inicial de $25,000 por año fiscal, con sujeción a las reglas sobre partes relacionadas.[1] [2]
Esto se aplica cuando: Debe existir una obligación de presentación o mantenimiento de registros de la sección 6038A aplicable y una falla correspondiente. El monto $25,000 aquí se aplica a los años fiscales que comienzan a partir de enero 1, 2018.
Tenga en cuenta este límite: una causa razonable requiere una revisión por separado; no describa la penalización como aplicable automática e incondicionalmente a cada LLC. El monto difiere para los años fiscales que comienzan antes de enero 1, 2018.
Un escenario de preparación ilustrativo
En este ejemplo de preparación hipotética, un fundador le pide a un preparador que adjunte una explicación general copiada de la situación de otra empresa. En cambio, la revisión reúne los eventos reales de la entidad y los documentos de respaldo, identifica lo que se puede declarar con precisión y mantiene la decisión de alivio separada del acto de reunir una explicación. El preparador comprueba tres puntos: ¿Qué hechos puede fundamentar esta entidad? ¿Qué declaración y registros de respaldo se necesitan? ¿Quién determina si una causa razonable respalda la reparación? El expediente sigue siendo una comparación funcional hasta que se hayan verificado juntos los hechos relevantes y las instrucciones aplicables. No se asume ningún resultado de agencia.[1] [2]
Mantenga dos archivos distintos al preparar una declaración de impuestos tardía. El archivo de presentación identifica la entidad, el período del informe, las transacciones relevantes, los formularios completados y los registros de presentación. Una posible solicitud de causa razonable necesita su propia cronología fáctica y evidencia vinculada a cada afirmación. Por ejemplo, si una declaración describe cuándo se descubrió un problema, conserve el aviso o la correspondencia que respalde esa cuenta y distinga el recuerdo de los eventos documentados. Si continúa con esa solicitud, consulte el procedimiento de declaración y la declaración bajo pena de perjurio. Completar una presentación vencida o recopilar esta evidencia no establece en sí mismo el derecho a recibir reparación, y el IRS evalúa la causa razonable según las reglas aplicables.[1] [2]
Esta es una ilustración de planificación, no una declaración de que se ha aceptado una presentación en particular o de que una entidad califica para un resultado fiscal. Utilice las distinciones respaldadas por fuentes anteriores para decidir qué información aún debe establecerse antes de completar un formulario.
Una secuencia de revisión que realmente puedes usar
- ¿Qué hechos puede fundamentar esta entidad?
- ¿Qué declaración y registros de respaldo se necesitan?
- ¿Quién determina si una causa razonable respalda la reparación?
Escriba la respuesta y el registro que la respalda, en lugar de marcar una pregunta como completa porque un campo contiene texto. Cuando dos registros no estén de acuerdo, identifique si la diferencia se refiere a la entidad, a un individuo, al período sobre el que se informa o al tipo de cambio. Eso hace que la pregunta restante sea lo suficientemente específica como para resolverse según la instrucción pertinente.
Mantenga el alcance de un servicio de preparación separado del requisito gubernamental. Una pregunta sobre la admisión de servicios puede recopilar información para un flujo de trabajo; no crea una excepción, no extiende una fecha límite ni determina si una transacción es reportable. El material gubernamental citado sigue siendo la base de esas conclusiones.
Cuestiones a resolver antes de seguir adelante
¿Cómo debo verificar la recomendación de declaraciones de impuestos morosas por causa razonable?
Para examinar una multa inicial de Form 5472, el IRM recomienda no considerar causa razonable para ningún año hasta que se hayan presentado todas las declaraciones pendientes fuera de plazo. Es una recomendación interna de revisión del IRS, y presentar las declaraciones no garantiza una reducción. Se trata de una revisión por causa razonable de una sanción inicial Form 5472. El IRM dice recomendado; no reescriba esto como un prerrequisito legal absoluto e independiente o una condición que garantice la aprobación.[2]
¿Cómo debo comprobar el punto «Sanción por incumplimiento continuado»?
Si la falla continúa más de 90 días después de la notificación de IRS, las instrucciones proporcionan un $25,000 adicional para cada parte relacionada afectada, para cada período de días 30 subsiguiente o fracción de un período durante el cual la falla continúa. El incumplimiento continúa durante más de 90 días después de la notificación del IRS. Conforme a la sección 1.6038A-4(b)(1) de los reglamentos, el período de 90 días no puede comenzar antes del último día respecto del cual el IRS determine que existía causa razonable. El IRS determina la existencia y duración de esa causa; presentar una solicitud no suspende automáticamente el plazo.[3, p.3] [1]
¿Cómo debo comprobar el punto «Notificación de imposición de sanción Cp215»?
El procedimiento del IRM para Form 5472 indica que una liquidación con MFT 13 y PRN 625 genera y envía una notificación de multa BMF CP 215. Es un procedimiento posterior a la liquidación. Se refiere a una liquidación MFT 13/PRN 625 conforme al IRM 20.1.9.5.2. Distintos procedimientos pueden utilizar distintos PRN; esto no establece un único código de notificación idéntico para todos los casos de Form 5472.[2]
¿Cómo debo verificar el procedimiento limitado prn711 fta?
No existe una reducción por primera infracción que esté garantizada de forma general para Form 5472. El IRM describe un procedimiento limitado para una multa inicial impuesta por el sistema con PRN 711 sobre un Form 5472 adjunto a un Form 1120 fuera de plazo, vinculado a la elegibilidad del Form 1120 asociado para la reducción por primera infracción y a condiciones adicionales relativas a tres períodos. El Form 5472 se adjuntó a un Form 1120 fuera de plazo y generó una multa inicial impuesta por el sistema con PRN 711. La multa por presentación tardía del Form 1120 asociado recibió la reducción por primera infracción conforme a PRC 018, o no se impuso esa multa porque el impuesto era cero o estaba totalmente pagado, pero la declaración habría podido cumplir los demás requisitos de esa reducción. No hubo multas similares PRN 625/711 en los tres períodos anteriores. Los Forms 1120 asociados no se presentaron fuera de plazo en los tres períodos anteriores. No generalice este procedimiento a todas las multas de Form 5472, a todas las DE de titularidad extranjera, a las multas por incumplimiento continuado ni a otros PRN. El procedimiento indica que la multa puede reducirse; siguen siendo necesarios los hechos aplicables y la actuación del IRS.[2]
Fuentes y versiones oficiales
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Part 20. Penalty and Interest
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el flujo de trabajo SpeedEIN relevante
SpeedEIN ofrece preparación y soporte para las situaciones descritas en sus páginas de servicio. Si desea ayuda, revise el alcance del servicio relevante, las entidades admitidas y la disponibilidad actual antes de realizar el pedido. El servicio no reemplaza la decisión del gobierno ni elimina una obligación impuesta por las normas aplicables.