Una elección de Corporación S no está disponible para todas las empresas de propiedad extranjera LLC
· Lectura mínima 7
La respuesta práctica
La nacionalidad de un fundador extranjero no completa por sí sola la revisión de elegibilidad de los accionistas para una elección S. Identifique a los accionistas propuestos y los hechos relevantes sobre la situación fiscal antes de discutir la disponibilidad, manteniendo al mismo tiempo las excepciones especiales de fideicomiso separadas de un escenario ordinario de propiedad directa. Los tipos de accionistas elegibles se limitan a personas físicas, caudales hereditarios (estates), las organizaciones exentas especificadas y los fideicomisos especificados en las instrucciones. No trate a una corporación o sociedad de personas (partnership) ordinaria como accionista elegible.[1, p.5] [2, p.1]
Alcance y los registros detrás de la respuesta
La discusión sigue la entidad, la forma y las condiciones de transacción identificadas a continuación. La misma etiqueta en un formulario diferente puede tener un propósito diferente. Mantenga visibles la entidad relevante y el período del informe mientras compara los requisitos y trate cada excepción indicada como parte de la regla en lugar de una nota a pie de página opcional.
Fuentes oficiales consultadas: 2026-11-09. Los formularios del año fiscal anual y los formularios revisados continuamente se identifican por separado en las referencias.
Tabla comparativa para la preparación
| Artículo o pregunta | Regla o instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| No es elección | Una elección de corporación S utiliza Form 2553; Form 8832 no es un sustituto. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.5] |
| Restricción de extranjeros no residentes | Una corporación S generalmente no puede tener un accionista extranjero no residente a efectos fiscales. Las instrucciones prevén una excepción específica para los posibles beneficiarios actuales de un ESBT; no amplía la elegibilidad ordinaria de las personas físicas que sean accionistas directas. | La excepción de beneficiario actual potencial para una ESBT está fuera del escenario ordinario de accionista individual directo de esta guía. | [2, p.1] |
| Prueba de entidad nacional | La opción por el régimen de S corporation exige cumplir todos los criterios aplicables de Who May Elect, incluido ser una corporación doméstica o una entidad doméstica elegible con derecho a optar por la clasificación fiscal de corporación. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.1] |
| Tipos de accionistas elegibles | Los tipos de accionistas elegibles se limitan a personas físicas, caudales hereditarios (estates), las organizaciones exentas especificadas y los fideicomisos especificados en las instrucciones. No trate a una corporación o sociedad de personas (partnership) ordinaria como accionista elegible. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.1] |
| Acciones de clase única | Una corporación S puede tener sólo una clase de acciones. Podrán no tenerse en cuenta las diferencias en los derechos de voto, pero los derechos de distribución y liquidación deberán comprobarse conforme a las normas aplicables. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.1] |
| Field/section I: If this S corporation election is being filed late | El apartado I trata de la explicación de una opción fiscal presentada fuera de plazo y de la declaración de medidas correctivas diligentes. No contiene el procedimiento completo para obtener el beneficio por presentación tardía dentro del marco de esta guía sobre opciones fiscales ordinarias presentadas en plazo. | Completar el apartado I no demuestra la elegibilidad ni la aprobación del beneficio aplicable a una opción fiscal presentada fuera de plazo. | [3, p.1] |
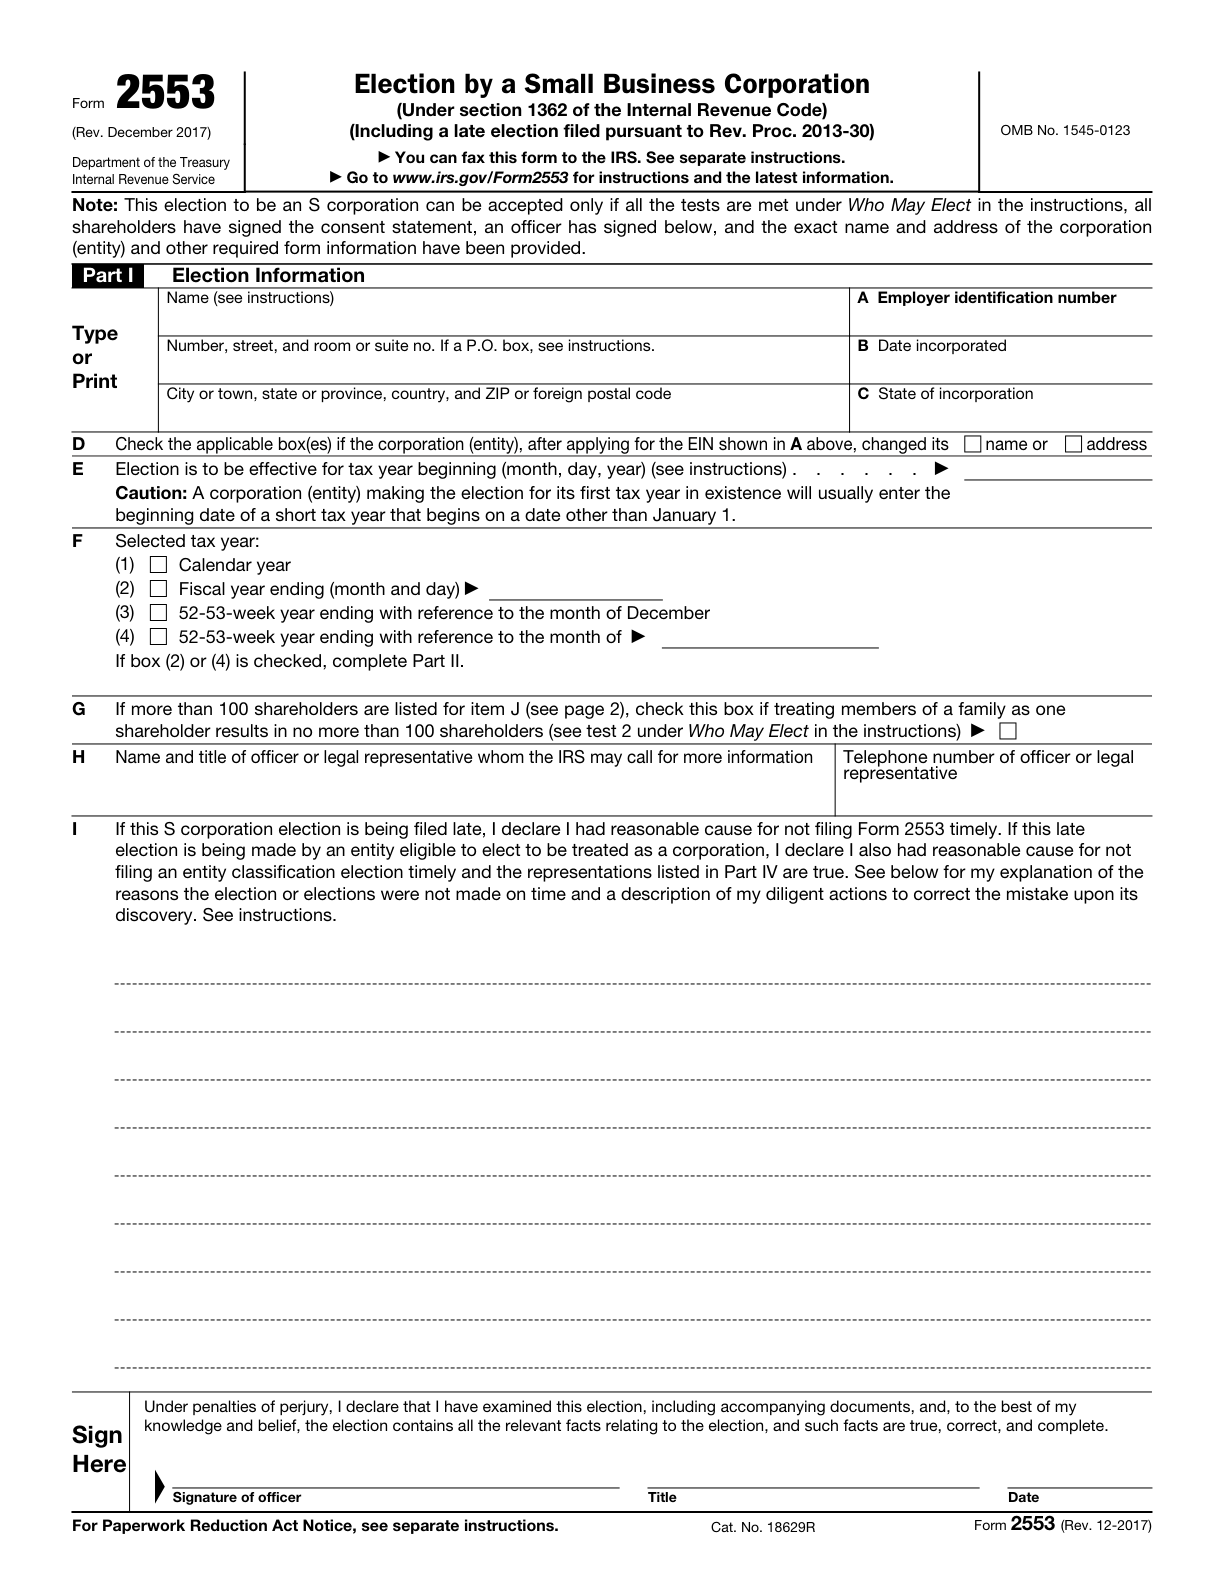
Trabajar a través de los requisitos oficiales.
No es elección
Una elección de corporación S utiliza Form 2553; Form 8832 no es un sustituto.[1, p.5]
Restricción de extranjeros no residentes
Una corporación S generalmente no puede tener un accionista extranjero no residente a efectos fiscales. Las instrucciones prevén una excepción específica para los posibles beneficiarios actuales de un ESBT; no amplía la elegibilidad ordinaria de las personas físicas que sean accionistas directas.[2, p.1]
Tenga en cuenta este límite: la excepción de beneficiario actual potencial para un ESBT está fuera del escenario ordinario de accionista individual directo de esta guía.
Prueba de entidad nacional
La opción por el régimen de S corporation exige cumplir todos los criterios aplicables de Who May Elect, incluido ser una corporación doméstica o una entidad doméstica elegible con derecho a optar por la clasificación fiscal de corporación.[2, p.1]
Tipos de accionistas elegibles
Los tipos de accionistas elegibles se limitan a personas físicas, caudales hereditarios (estates), las organizaciones exentas especificadas y los fideicomisos especificados en las instrucciones. No trate a una corporación o sociedad de personas (partnership) ordinaria como accionista elegible.[2, p.1]
Acciones de clase única
Una corporación S puede tener sólo una clase de acciones. Podrán no tenerse en cuenta las diferencias en los derechos de voto, pero los derechos de distribución y liquidación deberán comprobarse conforme a las normas aplicables.[2, p.1]
Field/section I: If this S corporation election is being filed late
El apartado I trata de la explicación de una opción fiscal presentada fuera de plazo y de la declaración de medidas correctivas diligentes. No contiene el procedimiento completo para obtener el beneficio por presentación tardía dentro del marco de esta guía sobre opciones fiscales ordinarias presentadas en plazo.[3, p.1]
Tenga presente este límite: completar el apartado I no demuestra la elegibilidad ni la aprobación del beneficio aplicable a una opción fiscal presentada fuera de plazo.
Field/section Header name: Name of eligible entity making election
Indique el nombre de la entidad elegible que formula la opción de clasificación fiscal.[1, p.2] [1, p.7]
Field/section 5a: Name of parent corporation
Si la entidad es propiedad de corporaciones afiliadas que presentan una declaración de impuestos consolidada, ingrese el nombre de la empresa matriz como se indica.[1, p.2]
Field/section 6a: A domestic eligible entity electing to be classified as an association taxable as a corporation.
Utilice este elemento cuando una entidad nacional elegible elija tributar como una corporación.[1, p.3]
Un escenario de preparación ilustrativo
En este ejemplo de preparación hipotética, un individuo extranjero pregunta si un LLC puede simplemente seleccionar el tratamiento de corporación S. El preparador reúne los datos sobre los accionistas y la situación fiscal y verifica todas las condiciones de elegibilidad relevantes, sin tratar una excepción para un acuerdo de propiedad diferente como un permiso general para este solicitante. El preparador comprueba tres puntos: ¿Quiénes serían los accionistas? ¿Qué hechos de situación fiscal son relevantes para la restricción de extranjero no residente? ¿Se verifican por separado otras condiciones de elegibilidad y cualquier excepción limitada? El expediente sigue siendo una comparación funcional hasta que se hayan verificado juntos los hechos relevantes y las instrucciones aplicables. No se asume ningún resultado de agencia.[1, p.5] [2, p.1]
Esta es una ilustración de planificación, no una declaración de que se ha aceptado una presentación en particular o de que una entidad califica para un resultado fiscal. Utilice las distinciones respaldadas por fuentes anteriores para decidir qué información aún debe establecerse antes de completar un formulario.
Una secuencia de revisión que realmente puedes usar
- ¿Quiénes serían los accionistas?
- ¿Qué hechos de situación fiscal son relevantes para la restricción de extranjero no residente?
- ¿Se verifican por separado otras condiciones de elegibilidad y cualquier excepción limitada?
Escriba la respuesta y el registro que la respalda, en lugar de marcar una pregunta como completa porque un campo contiene texto. Cuando dos registros no estén de acuerdo, identifique si la diferencia se refiere a la entidad, a un individuo, al período sobre el que se informa o al tipo de cambio. Eso hace que la pregunta restante sea lo suficientemente específica como para resolverse según la instrucción pertinente.
Mantenga el alcance de un servicio de preparación separado del requisito gubernamental. Una pregunta sobre la admisión de servicios puede recopilar información para un flujo de trabajo; no crea una excepción, no extiende una fecha límite ni determina si una transacción es reportable. El material gubernamental citado sigue siendo la base de esas conclusiones.
Cuestiones a resolver antes de seguir adelante
¿Cómo debo verificar la prueba de entidad nacional?
La opción por el régimen de S corporation exige cumplir todos los criterios aplicables de Who May Elect, incluido ser una corporación doméstica o una entidad doméstica elegible con derecho a optar por la clasificación fiscal de corporación. [2, p.1]
¿Cómo debo verificar los tipos de accionistas elegibles?
Los tipos de accionistas elegibles se limitan a personas físicas, caudales hereditarios (estates), las organizaciones exentas especificadas y los fideicomisos especificados en las instrucciones. No trate a una corporación o sociedad de personas (partnership) ordinaria como accionista elegible. [2, p.1]
¿Cómo comprobar la exigencia de una única clase de acciones?
Una corporación S puede tener sólo una clase de acciones. Podrán no tenerse en cuenta las diferencias en los derechos de voto, pero los derechos de distribución y liquidación deberán comprobarse conforme a las normas aplicables. [2, p.1]
¿Cómo debo comprobar field/section i: if this s corporation election is being filed late?
El apartado I trata de la explicación de una opción fiscal presentada fuera de plazo y de la declaración de medidas correctivas diligentes. No contiene el procedimiento completo para obtener el beneficio por presentación tardía dentro del marco de esta guía sobre opciones fiscales ordinarias presentadas en plazo. Completar el apartado I no demuestra la elegibilidad ni la aprobación del beneficio aplicable a una opción fiscal presentada fuera de plazo.[3, p.1]
Fuentes y versiones oficiales
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 2553 (Rev. December 2020) — Rev. December 2020
- Form 2553 (Rev. December 2017) — Rev. December 2017
Obtenga ayuda con el flujo de trabajo SpeedEIN relevante
SpeedEIN ofrece preparación y soporte para las situaciones descritas en sus páginas de servicio. Si desea ayuda, revise el alcance del servicio relevante, las entidades admitidas y la disponibilidad actual antes de realizar el pedido. El servicio no reemplaza la decisión del gobierno ni elimina una obligación impuesta por las normas aplicables.