Un'opzione fiscale della S Corporation non è disponibile per tutti i LLC di proprietà straniera
· 7 lettura minima
La risposta pratica
La nazionalità di un fondatore straniero non completa di per sé la verifica dell'idoneità degli azionisti per un'opzione fiscale S. Identificare gli azionisti proposti e i fatti rilevanti sullo stato fiscale prima di discutere la disponibilità, mantenendo le eccezioni speciali di trust separate da uno scenario di proprietà diretta ordinaria. Gli azionisti idonei sono limitati alle persone fisiche, agli assi ereditari, alle specifiche organizzazioni esenti e agli specifici trust elencati nelle istruzioni. Una normale corporation o partnership non va trattata come azionista idoneo.[1, p.5] [2, p.1]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Non costituisce un’opzione fiscale S | L'opzione per il regime S corporation si effettua mediante Form 2553; Form 8832 non lo sostituisce. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.5] |
| Restrizione per stranieri non residenti | Una società S generalmente non può avere un azionista straniero non residente ai fini fiscali. Le istruzioni prevedono una specifica eccezione per i potenziali beneficiari attuali di un ESBT; essa non amplia i requisiti ordinari per le persone fisiche che detengono direttamente azioni. | L'eccezione del potenziale beneficiario attuale per un ESBT non rientra nello scenario ordinario dell'azionista individuale diretto di questa guida. | [2, p.1] |
| Test dell'entità domestica | Un'opzione per il regime S corporation richiede tutte le condizioni applicabili della sezione Who May Elect, compresa la qualità di corporation domestica o di entità domestica idonea avente diritto di scegliere la classificazione come corporation. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] |
| Tipi di azionisti idonei | Gli azionisti idonei sono limitati alle persone fisiche, agli assi ereditari, alle specifiche organizzazioni esenti e agli specifici trust elencati nelle istruzioni. Una normale corporation o partnership non va trattata come azionista idoneo. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] |
| Azioni di classe unica | Una società S può avere solo una classe di azioni. Le differenze nel diritto di voto possono essere ignorate, ma i diritti di distribuzione e di liquidazione devono essere controllati secondo le norme applicabili. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] |
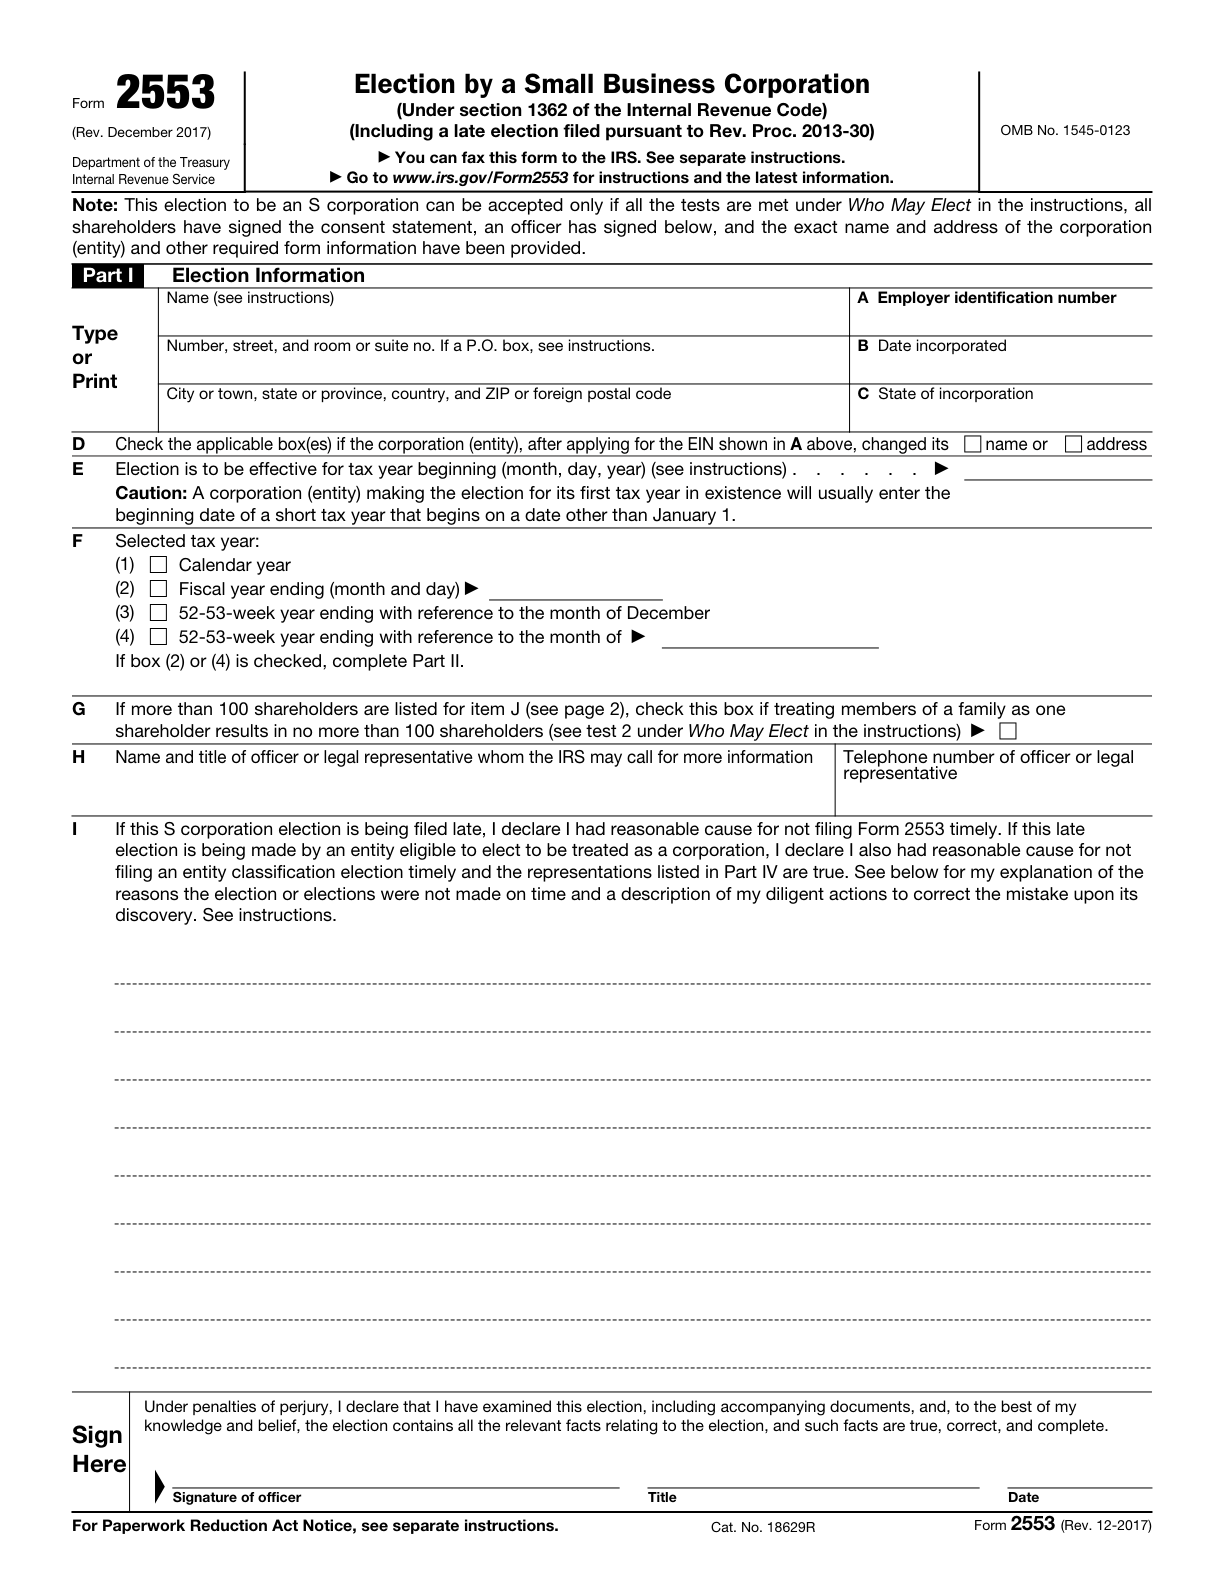
| Field/section I: If this S corporation election is being filed late | La voce I riguarda una spiegazione dell'opzione tardiva e una dichiarazione delle diligenti azioni correttive. Non rappresenta l'intera procedura di rimedio al ritardo, che esula da questa guida alle normali opzioni tempestive. | Compilare la voce I non dimostra l'idoneità a un rimedio per un'opzione tardiva né la sua approvazione. | [3, p.1] |
Lavora attraverso i requisiti ufficiali
Non costituisce un’opzione fiscale S
L'opzione per il regime S corporation si effettua mediante Form 2553; Form 8832 non lo sostituisce.[1, p.5]
Restrizione per stranieri non residenti
Una società S generalmente non può avere un azionista straniero non residente ai fini fiscali. Le istruzioni prevedono una specifica eccezione per i potenziali beneficiari attuali di un ESBT; essa non amplia i requisiti ordinari per le persone fisiche che detengono direttamente azioni.[2, p.1]
Tieni presente questo limite: l'eccezione del potenziale beneficiario attuale per un ESBT non rientra nello scenario ordinario dell'azionista individuale diretto di questa guida.
Test dell'entità domestica
Un'opzione per il regime S corporation richiede tutte le condizioni applicabili della sezione Who May Elect, compresa la qualità di corporation domestica o di entità domestica idonea avente diritto di scegliere la classificazione come corporation.[2, p.1]
Tipi di azionisti idonei
Gli azionisti idonei sono limitati alle persone fisiche, agli assi ereditari, alle specifiche organizzazioni esenti e agli specifici trust elencati nelle istruzioni. Una normale corporation o partnership non va trattata come azionista idoneo.[2, p.1]
Azioni di classe unica
Una società S può avere solo una classe di azioni. Le differenze nel diritto di voto possono essere ignorate, ma i diritti di distribuzione e di liquidazione devono essere controllati secondo le norme applicabili.[2, p.1]
Field/section I: If this S corporation election is being filed late
La voce I riguarda una spiegazione dell'opzione tardiva e una dichiarazione delle diligenti azioni correttive. Non rappresenta l'intera procedura di rimedio al ritardo, che esula da questa guida alle normali opzioni tempestive.[3, p.1]
Tieni presente questo limite: compilare la voce I non dimostra l'idoneità a un rimedio per un'opzione tardiva né la sua approvazione.
Field/section Header name: Name of eligible entity making election
Inserisci il nome dell'entità idonea che effettua l'opzione fiscale.[1, p.2] [1, p.7]
Field/section 5a: Name of parent corporation
Se l'entità è di proprietà di società affiliate che presentano una dichiarazione dei redditi consolidata, inserire il nome della società madre come indicato.[1, p.2]
Field/section 6a: A domestic eligible entity electing to be classified as an association taxable as a corporation.
Usa questa voce quando un'entità domestica idonea sceglie la tassazione come corporation ai fini fiscali.[1, p.3]
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un individuo straniero chiede se un LLC può semplicemente selezionare il trattamento S corporation. Il redattore raccoglie i dati relativi agli azionisti e allo status fiscale e controlla tutte le condizioni di ammissibilità pertinenti, senza considerare un'eccezione per un diverso accordo di proprietà come un permesso generale per questo richiedente. Il redattore verifica tre punti: chi sarebbero gli azionisti? Quali fatti relativi allo status fiscale sono rilevanti per la restrizione degli stranieri non residenti? Le altre condizioni di ammissibilità e qualsiasi eccezione ristretta vengono controllate separatamente? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.5] [2, p.1]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Chi sarebbero gli azionisti?
- Quali fatti relativi allo status fiscale sono rilevanti per la restrizione degli stranieri non residenti?
- Le altre condizioni di ammissibilità e qualsiasi eccezione ristretta vengono controllate separatamente?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come dovrei verificare il test dell'entità nazionale?
Un'opzione per il regime S corporation richiede tutte le condizioni applicabili della sezione Who May Elect, compresa la qualità di corporation domestica o di entità domestica idonea avente diritto di scegliere la classificazione come corporation. [2, p.1]
Come devo verificare i tipi di azionisti idonei?
Gli azionisti idonei sono limitati alle persone fisiche, agli assi ereditari, alle specifiche organizzazioni esenti e agli specifici trust elencati nelle istruzioni. Una normale corporation o partnership non va trattata come azionista idoneo. [2, p.1]
Come dovrei controllare le azioni di una singola classe?
Una società S può avere solo una classe di azioni. Le differenze nel diritto di voto possono essere ignorate, ma i diritti di distribuzione e di liquidazione devono essere controllati secondo le norme applicabili. [2, p.1]
Come devo controllare field/section i: if this s corporation election is being filed late?
La voce I riguarda una spiegazione dell'opzione tardiva e una dichiarazione delle diligenti azioni correttive. Non rappresenta l'intera procedura di rimedio al ritardo, che esula da questa guida alle normali opzioni tempestive. Compilare la voce I non dimostra l'idoneità a un rimedio per un'opzione tardiva né la sua approvazione.[3, p.1]
Fonti e versioni ufficiali
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 2553 (Rev. December 2020) — Rev. December 2020
- Form 2553 (Rev. December 2017) — Rev. December 2017
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.