S公司選擇爲何不適用於所有外國持有LLC
· 閱讀約 6 分鐘
先看結論
外國創始人的國籍,不能單獨完成S選擇的股東資格覈對。討論是否可用之前,應識別擬持股人和相關稅務身份事實,並把特定信託例外與普通直接持有情形分開,不用一個身份標籤代替全部條件判斷。合資格股東類型限於指引列明的個人、遺產、特定豁免組織和特定信託,不能把一般公司或合夥直接當作合資格股東。[1, p.5] [2, p.1]
適用範圍與要覈對的記錄
以下內容以所列主體、表單和交易條件爲範圍。同一個詞在不同文件中可能承擔不同用途;覈對時應始終保留申請主體、相關期間及表單版本。列出的條件和例外屬於規則本身,不能只複製金額、期限或一個選項,而把適用範圍一併省略。
官方來源覈對日期:2026-11-09。年度稅表的稅年與持續使用表單的修訂日期分開識別;引用中的物理頁碼用於定位具體依據。
把關鍵要求放在一張表裏
| 項目或問題 | 官方規則或填寫要求 | 適用條件與限制 | 出處 |
|---|---|---|---|
| 規則覈對:申請S corporation選擇須使用2553,不以8832代替 | 申請S corporation選擇須使用2553,不以8832代替。 | 限於本文說明的主體、表單和期間;同時閱讀所引段落的上下文。 | [1, p.5] |
| 規則覈對:S corporation 一般不得有非居民外國人股東 | S corporation 一般不得有非居民外國人股東;說明對 ESBT 的潛在現時受益人列有特定例外,不能據此擴大普通個人股東資格。 | ESBT 的潛在現時受益人例外;非本指南普通個人直接股東場景。 | [2, p.1] |
| 規則覈對:S corporation 選擇須先滿足 Who May Elect 全部測試,包括境內公司或可選擇公司分類的境內合資格實體 | S corporation 選擇須先滿足 Who May Elect 全部測試,包括境內公司或可選擇公司分類的境內合資格實體。 | 限於本文說明的主體、表單和期間;同時閱讀所引段落的上下文。 | [2, p.1] |
| 規則覈對:合資格股東類型限於指引列明的個人、遺產、特定豁免組織和特定信託,不能把一般公司或合夥直接當作合資格股東 | 合資格股東類型限於指引列明的個人、遺產、特定豁免組織和特定信託,不能把一般公司或合夥直接當作合資格股東。 | 限於本文說明的主體、表單和期間;同時閱讀所引段落的上下文。 | [2, p.1] |
| 規則覈對:S corporation 僅可有一類股份 | S corporation 僅可有一類股份;表決權差異可以不計,但分配及清算權益須按規則覈對。 | 限於本文說明的主體、表單和期間;同時閱讀所引段落的上下文。 | [2, p.1] |
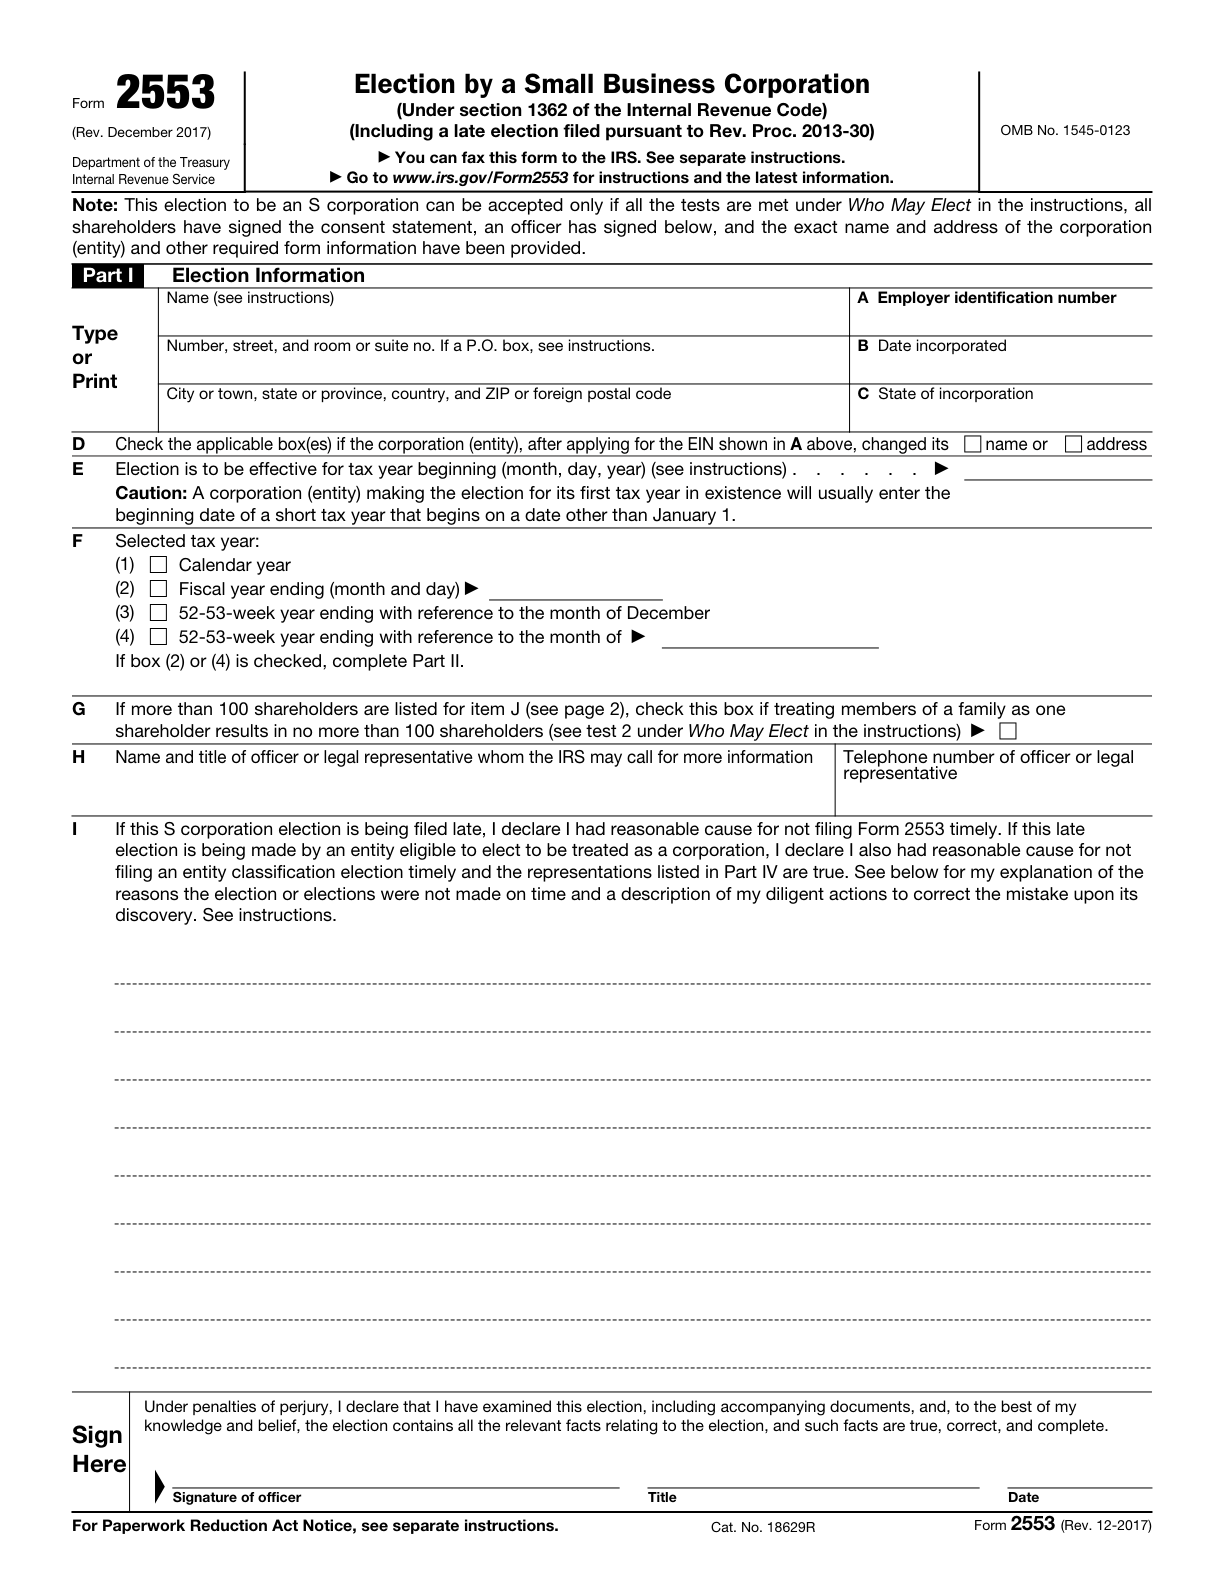
| 字段/區域 I: If this S corporation election is being filed late | 僅爲逾期選擇理由及勤勉補救聲明欄;不屬於本指南常規按時選擇的完整救濟程序。 | 不得僅憑填寫 I 項推定獲得逾期救濟。 | [3, p.1] |
逐項理解規則,而不只照抄字段
規則覈對:申請S corporation選擇須使用2553,不以8832代替
申請S corporation選擇須使用2553,不以8832代替。[1, p.5]
規則覈對:S corporation 一般不得有非居民外國人股東
S corporation 一般不得有非居民外國人股東;說明對 ESBT 的潛在現時受益人列有特定例外,不能據此擴大普通個人股東資格。[2, p.1]
同時保留以下限制:ESBT 的潛在現時受益人例外;非本指南普通個人直接股東場景。
規則覈對:S corporation 選擇須先滿足 Who May Elect 全部測試,包括境內公司或可選擇公司分類的境內合資格實體
S corporation 選擇須先滿足 Who May Elect 全部測試,包括境內公司或可選擇公司分類的境內合資格實體。[2, p.1]
規則覈對:合資格股東類型限於指引列明的個人、遺產、特定豁免組織和特定信託,不能把一般公司或合夥直接當作合資格股東
合資格股東類型限於指引列明的個人、遺產、特定豁免組織和特定信託,不能把一般公司或合夥直接當作合資格股東。[2, p.1]
規則覈對:S corporation 僅可有一類股份
S corporation 僅可有一類股份;表決權差異可以不計,但分配及清算權益須按規則覈對。[2, p.1]
字段/區域 I: If this S corporation election is being filed late
僅爲逾期選擇理由及勤勉補救聲明欄;不屬於本指南常規按時選擇的完整救濟程序。[3, p.1]
同時保留以下限制:不得僅憑填寫 I 項推定獲得逾期救濟。
字段/區域 Header name: Name of eligible entity making election
填寫作出選擇的eligible entity名稱。[1, p.2] [1, p.7]
字段/區域 5a: Name of parent corporation
實體由參加consolidated return的關聯corporation持有時,填parent名稱。[1, p.2]
字段/區域 6a: A domestic eligible entity electing to be classified as an association taxable as a corporation.
境內eligible entity選擇按corporation納稅時選擇相應項。[1, p.3]
放進一個具體的準備場景
以下是假設性的資料準備場景:一名外國個人詢問LLC能否直接選擇S公司待遇。準備人員先收集股東與稅務身份事實,再檢查相關資格條件,不把適用於另一種持有安排的例外,改寫成當前申請人普遍可用的許可。覈對重點是:擬由誰持股?哪些稅務身份事實影響非居民外國人限制?其他條件和特定例外是否分別覈對?先把已確認事實與未解決問題分開記錄,再根據適用的官方說明決定填寫或遞交步驟;示例不預設機構處理結果。[1, p.5] [2, p.1]
這是用於說明覈對方法的假設場景,不代表某份申報已經獲受理,也不認定某個主體符合特定稅務結果。應根據上面的官方要求,識別哪些信息已經有文件支持,哪些前提仍需查明,再決定如何準備表單。
提交準備前的複覈順序
- 擬由誰持股?
- 哪些稅務身份事實影響非居民外國人限制?
- 其他條件和特定例外是否分別覈對?
複覈時把答案與支持它的記錄放在一起,而不是看到字段已經有字就認爲問題已解決。兩份記錄不一致時,先區分差異屬於主體、個人、申報期間還是變更類型,再回到對應說明覈對。這樣得到的是一個可以查證的具體問題,而不是用猜測把整份表單填滿。
服務收集材料的範圍與政府規則需要分別理解。服務申請中的問題可以幫助整理信息,但它本身不會產生豁免、延長期限,也不會決定某筆交易是否須報告。判斷這些問題時,仍應依據本文所引的官方材料及其適用條件。
繼續辦理前值得問清的幾個問題
覈對“S corporation 選擇須先滿足 Who May Elect 全部測試,包括境內公司或可選擇公司分類的境內合資格實體”時,先看什麼?
S corporation 選擇須先滿足 Who May Elect 全部測試,包括境內公司或可選擇公司分類的境內合資格實體。 [2, p.1]
覈對“合資格股東類型限於指引列明的個人、遺產、特定豁免組織和特定信託,不能把一般公司或合夥直接當作合資格股東”時,先看什麼?
合資格股東類型限於指引列明的個人、遺產、特定豁免組織和特定信託,不能把一般公司或合夥直接當作合資格股東。 [2, p.1]
覈對“S corporation 僅可有一類股份”時,先看什麼?
S corporation 僅可有一類股份;表決權差異可以不計,但分配及清算權益須按規則覈對。 [2, p.1]
覈對“字段/區域 I: If this S corporation election is being filed late”時,先看什麼?
僅爲逾期選擇理由及勤勉補救聲明欄;不屬於本指南常規按時選擇的完整救濟程序。 不得僅憑填寫 I 項推定獲得逾期救濟。[3, p.1]
官方出處與版本
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 2553 (Rev. December 2020) — Rev. December 2020
- Form 2553 (Rev. December 2017) — Rev. December 2017
需要協助時,查看 SpeedEIN 的對應服務
SpeedEIN 爲服務頁面列明的適用情形提供準備與辦理協助。如果希望由我們幫助整理相關材料,請先覈對對應服務的主體範圍、所需信息及當前開放情況。服務不會代替政府作出決定,也不會免除適用規則規定的義務。