Comprobantes de envío postal según la sección 7502: qué conservar y qué no dar por supuesto
· Lectura mínima 8
La respuesta práctica
La evidencia del envío por correo debe evaluarse junto con las condiciones de la regla que se invoca. Un matasellos, un recibo o una entrada de seguimiento pueden describir un evento sin demostrar que se cumplen todos los requisitos para el tratamiento de envío oportuno para el documento y la ruta en particular. Tres detalles dan forma a la reseña: ¿Dónde y cuándo se envió el artículo por correo? ¿Se manejaron correctamente el envío y la dirección del destinatario? ¿Qué regla cubre este documento y método de entrega?[1] [2] [3, p.1]
Alcance y los registros detrás de la respuesta
La discusión sigue la entidad, la forma y las condiciones de transacción identificadas a continuación. La misma etiqueta en un formulario diferente puede tener un propósito diferente. Mantenga visibles la entidad relevante y el período del informe mientras compara los requisitos y trate cada excepción indicada como parte de la regla en lugar de una nota a pie de página opcional.
Fuentes oficiales consultadas: 2026-11-09. Los formularios del año fiscal anual y los formularios revisados continuamente se identifican por separado en las referencias.
Tabla comparativa para la preparación
| Artículo o pregunta | Regla o instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Condiciones oportunas de envío por correo | Para un documento o pago que cumpla las condiciones de la sección 7502, la fecha del matasellos USPS puede considerarse la fecha de entrega o pago aunque se reciba después del vencimiento. El envío debe realizarse en Estados Unidos dentro del plazo aplicable, incluida una prórroga aprobada, con franqueo suficiente pagado por adelantado y al destino autorizado correcto. | El documento o pago está comprendido en la sección 7502 y se entrega efectivamente al destinatario autorizado. Se cumplen las condiciones de envío dentro del plazo desde U.S., matasellos, franqueo, dirección y los demás requisitos de la sección 7502(a). La sección 7502(d) excluye las presentaciones ante tribunales distintos de la Tax Court, el efectivo no recibido ni contabilizado realmente y los elementos cuya entrega la ley exige por un medio distinto del correo. Un matasellos extranjero no equivale automáticamente a uno USPS; los servicios privados de entrega designados tienen reglas propias. Esta regla trata del envío postal o de los PDS designados. No establece que la hora de una transmisión ordinaria de fax o un recibo de fax satisfaga la sección 7502. | [1] |
| Comprobante de fecha de envío | Cuando utilice un PDS designado, obtenga prueba escrita de la fecha de envío de ese servicio de entrega. La página IRS explica que el servicio puede indicarle al remitente cómo obtenerlo. | La entrega utiliza un producto PDS designado IRS. Una captura de pantalla normal de un pedido o un estado de seguimiento arbitrario no son automáticamente pruebas legales suficientes. | [2] |
| Sólo aviso de rechazo | El IRS generalmente no envía un aviso de aprobación de extensión del plazo de presentación de impuestos y, en cambio, notifica al declarante si la extensión del plazo de presentación de impuestos no está permitida. Una solicitud presentada correctamente proporciona automáticamente la extensión máxima aplicable del período límite de presentación de impuestos. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [3, p.1] |
| Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5 | Utilice el tratamiento de la sección especial 1.6081-5 sólo cuando se cumplan sus condiciones, incluidas las circunstancias de libros y registros extranjeros aplicables. No es una extensión automática del plazo de presentación de impuestos para cada LLC de propiedad extranjera. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [4, p.1] [3, p.3] |
| Field/section 7: Total payments and credits. See instructions | Ingrese el total de pagos y créditos reembolsables, clasificándolos según las instrucciones para la declaración de impuestos que se extiende. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [4, p.1] [3, p.3] |
| Field/section Header name / identifying number: Name Identifying number | Ingrese el nombre y EIN u otro número de identificación aplicable, comparándolos con los registros IRS. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [4, p.1] [3, p.2] |
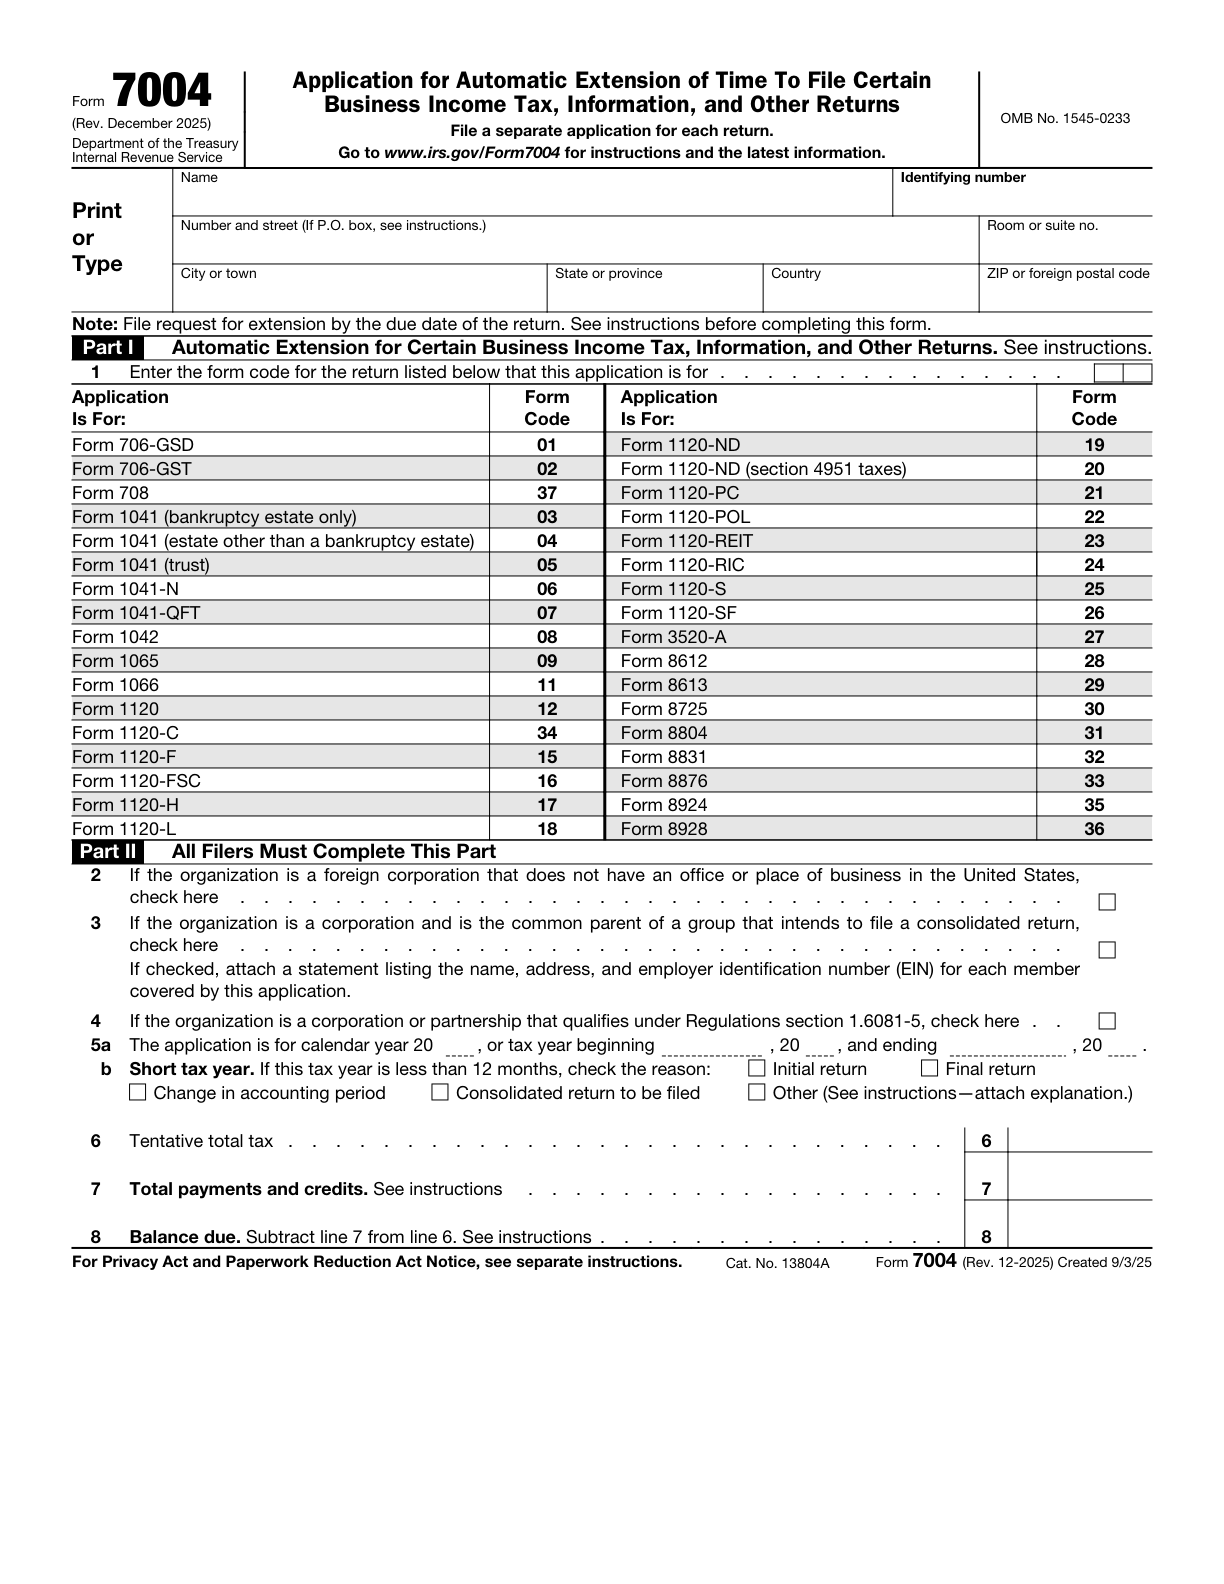
Trabajar a través de los requisitos oficiales.
Condiciones oportunas de envío por correo
Para un documento o pago que cumpla las condiciones de la sección 7502, la fecha del matasellos USPS puede considerarse la fecha de entrega o pago aunque se reciba después del vencimiento. El envío debe realizarse en Estados Unidos dentro del plazo aplicable, incluida una prórroga aprobada, con franqueo suficiente pagado por adelantado y al destino autorizado correcto.[1]
Condiciones de aplicación: el documento o pago queda comprendido en la sección 7502 y se entrega efectivamente al destinatario autorizado. Se cumplen los requisitos de envío dentro del plazo desde los U.S., matasellos, franqueo, dirección y las demás condiciones de la sección 7502(a).
Límite que debe respetarse: la sección 7502(d) excluye las presentaciones ante tribunales distintos de la Tax Court, el efectivo no recibido ni contabilizado realmente y los elementos que legalmente deban entregarse por un medio distinto del correo. Un matasellos extranjero no equivale automáticamente a uno USPS; los servicios privados de entrega designados tienen reglas propias. Esta regla se refiere al envío postal o a los PDS designados. No establece que la hora de una transmisión ordinaria de fax o un recibo de fax cumpla la sección 7502.
Comprobante de fecha de envío
Cuando utilice un PDS designado, obtenga prueba escrita de la fecha de envío de ese servicio de entrega. La página IRS explica que el servicio puede indicarle al remitente cómo obtenerlo.[2]
Se aplica cuando: la entrega utiliza un producto PDS designado por el IRS.
Tenga en cuenta este límite: una captura de pantalla normal de un pedido o un estado de seguimiento arbitrario no son automáticamente pruebas legales suficientes.
Sólo aviso de rechazo
El IRS generalmente no envía un aviso de aprobación de extensión del plazo de presentación de impuestos y, en cambio, notifica al declarante si la extensión del plazo de presentación de impuestos no está permitida. Una solicitud presentada correctamente proporciona automáticamente la extensión máxima aplicable del período límite de presentación de impuestos.[3, p.1]
Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5
Utilice el tratamiento de la sección especial 1.6081-5 sólo cuando se cumplan sus condiciones, incluidas las circunstancias de libros y registros extranjeros aplicables. No es una extensión automática del plazo de presentación de impuestos para cada LLC de propiedad extranjera.[4, p.1] [3, p.3]
Field/section 7: Total payments and credits. See instructions
Ingrese el total de pagos y créditos reembolsables, clasificándolos según las instrucciones para la declaración de impuestos que se extiende.[4, p.1] [3, p.3]
Field/section Header name / identifying number: Name Identifying number
Ingrese el nombre y EIN u otro número de identificación aplicable, comparándolos con los registros IRS.[4, p.1] [3, p.2]
Field/section 8: Balance due. Subtract line 7 from line 6. See instructions.
Reste line 7 de line 6 para determinar el saldo. Form 7004 no amplía el plazo de pago.[4, p.1] [3, p.3]
Field/section Signature: No signature is required
El formulario no requiere firma. No invente un campo de firma obligatorio Form 7004.[3, p.1]
Field/section Header address: Number and street (If P.O. box, see instructions.)
Ingrese la dirección completa. Una nueva dirección aquí no actualiza automáticamente los registros IRS.[4, p.1] [3, p.2]
Un escenario de preparación ilustrativo
En este ejemplo de preparación hipotética, un fundador tiene información de seguimiento pero no ha conservado la copia con la dirección ni los detalles sobre dónde ingresó el artículo al correo. El preparador reúne esos registros y verifica las condiciones aplicables antes de confiar en una fecha de envío para explicar el momento de la presentación. El preparador verifica tres puntos: ¿Dónde y cuándo se envió el artículo? ¿Se manejaron correctamente el envío y la dirección del destinatario? ¿Qué regla cubre este documento y método de entrega? El expediente sigue siendo una comparación funcional hasta que se hayan verificado juntos los hechos relevantes y las instrucciones aplicables. No se asume ningún resultado de agencia.[1] [2] [3, p.1]
Esta es una ilustración de planificación, no una declaración de que se ha aceptado una presentación en particular o de que una entidad califica para un resultado fiscal. Utilice las distinciones respaldadas por fuentes anteriores para decidir qué información aún debe establecerse antes de completar un formulario.
Una secuencia de revisión que realmente puedes usar
- ¿Dónde y cuándo se envió el artículo por correo?
- ¿Se manejaron correctamente el envío y la dirección del destinatario?
- ¿Qué regla cubre este documento y método de entrega?
Escriba la respuesta y el registro que la respalda, en lugar de marcar una pregunta como completa porque un campo contiene texto. Cuando dos registros no estén de acuerdo, identifique si la diferencia se refiere a la entidad, a un individuo, al período sobre el que se informa o al tipo de cambio. Eso hace que la pregunta restante sea lo suficientemente específica como para resolverse según la instrucción pertinente.
Mantenga el alcance de un servicio de preparación separado del requisito gubernamental. Una pregunta sobre la admisión de servicios puede recopilar información para un flujo de trabajo; no crea una excepción, no extiende una fecha límite ni determina si una transacción es reportable. El material gubernamental citado sigue siendo la base de esas conclusiones.
Cuestiones a resolver antes de seguir adelante
¿Cómo debo verificar únicamente el aviso de rechazo?
El IRS generalmente no envía un aviso de aprobación de extensión del plazo de presentación de impuestos y, en cambio, notifica al declarante si la extensión del plazo de presentación de impuestos no está permitida. Una solicitud presentada correctamente proporciona automáticamente la extensión máxima aplicable del período límite de presentación de impuestos. [3, p.1]
¿Cómo debo comprobar field/section 4: if the organization is a corporation or partnership that qualifies under regulations section 1.6081-5?
Utilice el tratamiento de la sección especial 1.6081-5 sólo cuando se cumplan sus condiciones, incluidas las circunstancias de libros y registros extranjeros aplicables. No es una extensión automática del plazo de presentación de impuestos para cada LLC de propiedad extranjera. [4, p.1] [3, p.3]
¿Cómo debo comprobar field/section 7: total payments and credits. see instructions?
Ingrese el total de pagos y créditos reembolsables, clasificándolos según las instrucciones para la declaración de impuestos que se extiende. [4, p.1] [3, p.3]
¿Cómo debo comprobar field/section header name / identifying number: name identifying number?
Ingrese el nombre y EIN u otro número de identificación aplicable, comparándolos con los registros IRS. [4, p.1] [3, p.2]
Fuentes y versiones oficiales
- 26 U.S.C. § 7502: Timely mailing treated as timely filing and paying
- Private delivery services (PDS)
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Form 7004 (Rev. December 2025) — Rev. December 2025
Obtenga ayuda con el flujo de trabajo SpeedEIN relevante
SpeedEIN ofrece preparación y soporte para las situaciones descritas en sus páginas de servicio. Si desea ayuda, revise el alcance del servicio relevante, las entidades admitidas y la disponibilidad actual antes de realizar el pedido. El servicio no reemplaza la decisión del gobierno ni elimina una obligación impuesta por las normas aplicables.