Prove di spedizione ai sensi della sezione 7502: cosa conservare e cosa non presumere
· 8 lettura minima
La risposta pratica
La prova dell'invio per posta dovrebbe essere valutata insieme alle condizioni della regola invocata. Un timbro postale, una ricevuta o una voce di tracciamento possono descrivere un evento senza dimostrare che tutti i requisiti per il trattamento tempestivo della spedizione siano soddisfatti per il documento e il percorso specifici. Tre dettagli danno forma alla recensione: dove e quando è stato spedito l'articolo? La spedizione e l'indirizzo del destinatario sono stati gestiti correttamente? Quale regola copre questo documento e questo metodo di consegna?[1] [2] [3, p.1]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Condizioni di spedizione tempestive | Per un documento o pagamento che soddisfa i requisiti della sezione 7502, la data del timbro postale USPS può valere come data di consegna o pagamento anche se la ricezione avviene dopo la scadenza. La spedizione deve avvenire negli Stati Uniti entro il termine applicabile, compresa una proroga approvata, con affrancatura sufficiente prepagata e alla corretta destinazione autorizzata. | Il documento o pagamento rientra nella sezione 7502 ed è effettivamente consegnato al destinatario autorizzato. Sono soddisfatti i requisiti di spedizione tempestiva U.S., timbro postale, affrancatura, indirizzo e le altre condizioni della sezione 7502(a). La sezione 7502(d) esclude i depositi presso tribunali diversi dalla Tax Court, il denaro non effettivamente ricevuto e contabilizzato e gli invii che per legge devono essere consegnati con modalità diverse dalla posta. Un timbro postale estero non equivale automaticamente a un timbro USPS; i servizi privati designati seguono regole separate. Questa regola riguarda la posta o i PDS designati e non stabilisce che l'orario di un normale invio fax o una ricevuta fax soddisfino la sezione 7502. | [1] |
| Prova della data di spedizione | Quando si utilizza un PDS designato, ottenere prova scritta della data di spedizione da tale servizio di consegna. La pagina IRS spiega che il servizio può indicare al mittente come ottenerlo. | La consegna utilizza un prodotto PDS designato IRS. Uno screenshot di un ordine ordinario o uno stato di tracciamento arbitrario non costituiscono automaticamente una prova legale sufficiente. | [2] |
| Solo avviso di non ammissione | L'IRS generalmente non invia un avviso di approvazione della proroga, ma avvisa il dichiarante se la proroga è respinta. Una domanda correttamente presentata attribuisce automaticamente il periodo massimo di proroga applicabile. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [3, p.1] |
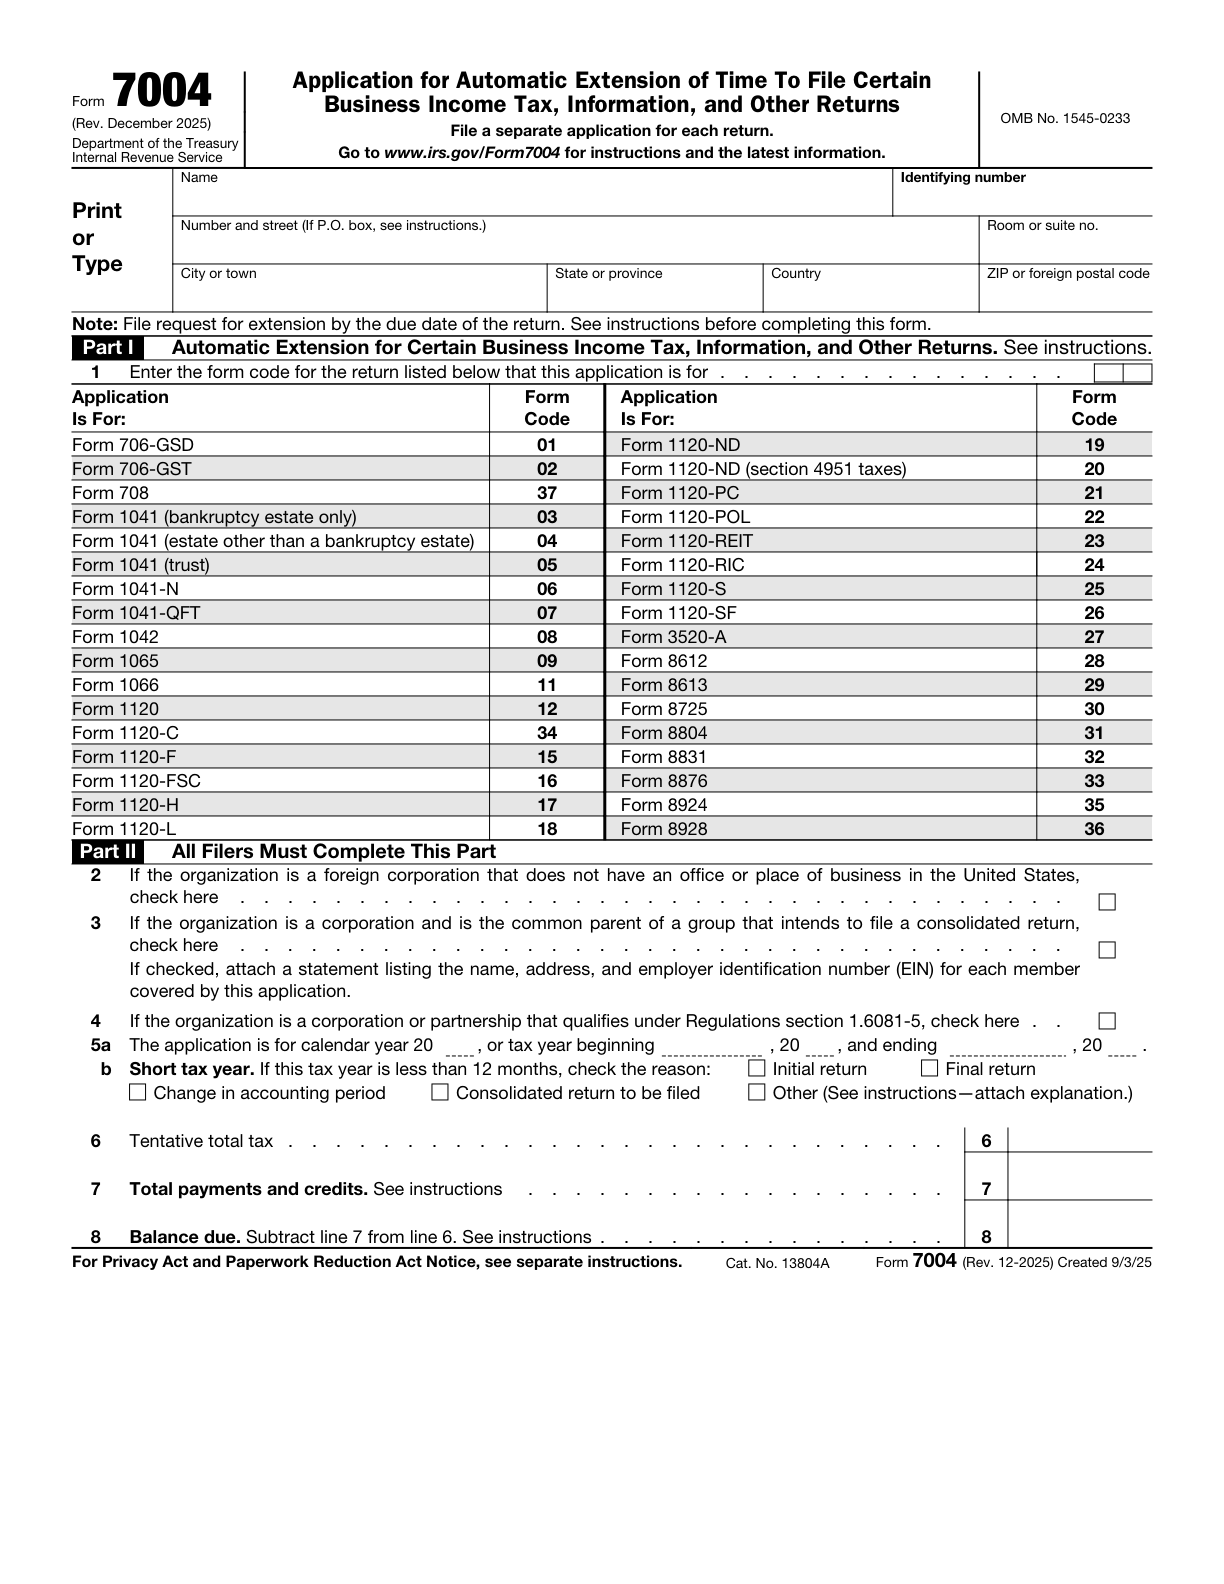
| Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5 | Utilizzare il trattamento della sezione speciale 1.6081-5 solo quando le sue condizioni, comprese le circostanze dei libri e dei registri esteri applicabili, sono soddisfatte. Non si tratta di una proroga automatica della scadenza per la dichiarazione dei redditi per ogni LLC di proprietà straniera. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [4, p.1] [3, p.3] |
| Field/section 7: Total payments and credits. See instructions | Inserisci i totali dei pagamenti e dei crediti rimborsabili, classificandoli nelle istruzioni per la dichiarazione dei redditi in proroga. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [4, p.1] [3, p.3] |
| Field/section Header name / identifying number: Name Identifying number | Inserisci il nome e EIN o altro numero identificativo applicabile, confrontandoli con i record IRS. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [4, p.1] [3, p.2] |
Lavora attraverso i requisiti ufficiali
Condizioni di spedizione tempestive
Per un documento o pagamento che soddisfa i requisiti della sezione 7502, la data del timbro postale USPS può valere come data di consegna o pagamento anche se la ricezione avviene dopo la scadenza. La spedizione deve avvenire negli Stati Uniti entro il termine applicabile, compresa una proroga approvata, con affrancatura sufficiente prepagata e alla corretta destinazione autorizzata.[1]
Condizioni di applicazione: il documento o pagamento rientra nella sezione 7502 ed è effettivamente consegnato al destinatario autorizzato. Sono soddisfatti i requisiti di tempestiva spedizione negli U.S., timbro postale, affrancatura, indirizzo e le altre condizioni della sezione 7502(a).
Limite da rispettare: la sezione 7502(d) esclude i depositi presso tribunali diversi dalla Tax Court, il denaro contante non effettivamente ricevuto e contabilizzato e gli atti da consegnare per legge con un mezzo diverso dalla posta. Un timbro postale estero non equivale automaticamente a un timbro USPS; i servizi privati di consegna designati seguono regole separate. Questa regola riguarda la spedizione postale o i PDS designati. Non stabilisce che l’orario di una normale trasmissione fax o una ricevuta fax soddisfi la sezione 7502.
Prova della data di spedizione
Quando si utilizza un PDS designato, ottenere prova scritta della data di spedizione da tale servizio di consegna. La pagina IRS spiega che il servizio può indicare al mittente come ottenerlo.[2]
Ciò si applica quando: La consegna utilizza un prodotto PDS designato IRS.
Tieni presente questo limite: uno screenshot di un ordine ordinario o uno stato di tracciamento arbitrario non sono automaticamente una prova legale sufficiente.
Solo avviso di non ammissione
L'IRS generalmente non invia un avviso di approvazione della proroga, ma avvisa il dichiarante se la proroga è respinta. Una domanda correttamente presentata attribuisce automaticamente il periodo massimo di proroga applicabile.[3, p.1]
Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5
Utilizzare il trattamento della sezione speciale 1.6081-5 solo quando le sue condizioni, comprese le circostanze dei libri e dei registri esteri applicabili, sono soddisfatte. Non si tratta di una proroga automatica della scadenza per la dichiarazione dei redditi per ogni LLC di proprietà straniera.[4, p.1] [3, p.3]
Field/section 7: Total payments and credits. See instructions
Inserisci i totali dei pagamenti e dei crediti rimborsabili, classificandoli nelle istruzioni per la dichiarazione dei redditi in proroga.[4, p.1] [3, p.3]
Field/section Header name / identifying number: Name Identifying number
Inserisci il nome e EIN o altro numero identificativo applicabile, confrontandoli con i record IRS.[4, p.1] [3, p.2]
Field/section 8: Balance due. Subtract line 7 from line 6. See instructions.
Sottrarre line 7 da line 6 per determinare il saldo. Form 7004 non proroga il termine di pagamento.[4, p.1] [3, p.3]
Field/section Signature: No signature is required
Il modulo non richiede firma. Non inventare un campo firma Form 7004 obbligatorio.[3, p.1]
Field/section Header address: Number and street (If P.O. box, see instructions.)
Inserisci l'indirizzo completo. Un nuovo indirizzo qui non aggiorna automaticamente i record IRS.[4, p.1] [3, p.2]
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un fondatore dispone di informazioni di tracciamento ma non ha conservato la copia indirizzata o i dettagli su dove l'articolo è arrivato nella posta. Il redattore riunisce tali documenti e controlla le condizioni applicabili prima di fare affidamento su una data di spedizione per spiegare i tempi del deposito. Il preparatore controlla tre punti: dove e quando è stato spedito l'invio? La spedizione e l'indirizzo del destinatario sono stati gestiti correttamente? Quale regola copre questo documento e questo metodo di consegna? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1] [2] [3, p.1]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Dove e quando è stato spedito l'articolo?
- La spedizione e l'indirizzo del destinatario sono stati gestiti correttamente?
- Quale regola copre questo documento e questo metodo di consegna?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come devo controllare solo l'avviso di non indennità?
L'IRS generalmente non invia un avviso di approvazione della proroga, ma avvisa il dichiarante se la proroga è respinta. Una domanda correttamente presentata attribuisce automaticamente il periodo massimo di proroga applicabile. [3, p.1]
Come devo controllare field/section 4: if the organization is a corporation or partnership that qualifies under regulations section 1.6081-5?
Utilizzare il trattamento della sezione speciale 1.6081-5 solo quando le sue condizioni, comprese le circostanze dei libri e dei registri esteri applicabili, sono soddisfatte. Non si tratta di una proroga automatica della scadenza per la dichiarazione dei redditi per ogni LLC di proprietà straniera. [4, p.1] [3, p.3]
Come devo controllare field/section 7: total payments and credits. see instructions?
Inserisci i totali dei pagamenti e dei crediti rimborsabili, classificandoli nelle istruzioni per la dichiarazione dei redditi in proroga. [4, p.1] [3, p.3]
Come devo controllare field/section header name / identifying number: name identifying number?
Inserisci il nome e EIN o altro numero identificativo applicabile, confrontandoli con i record IRS. [4, p.1] [3, p.2]
Fonti e versioni ufficiali
- 26 U.S.C. § 7502: Timely mailing treated as timely filing and paying
- Private delivery services (PDS)
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Form 7004 (Rev. December 2025) — Rev. December 2025
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.