Comprovativos de envio postal segundo a seção 7502: o que guardar e o que não presumir
· 8 leitura mínima
A resposta prática
As evidências de envio devem ser avaliadas juntamente com as condições da regra que está sendo invocada. Um carimbo postal, recibo ou entrada de rastreamento pode descrever um evento sem provar que todos os requisitos para tratamento de envio oportuno são atendidos para o documento e rota específicos. Três detalhes moldam a revisão: Onde e quando o item foi enviado? A postagem e o endereço do destinatário foram tratados corretamente? Qual regra cobre este documento e método de entrega?[1] [2] [3, p.1]
Escopo e os registros por trás da resposta
A discussão segue a entidade, forma e condições da transação identificadas abaixo. A mesma etiqueta em um formulário diferente pode ter uma finalidade diferente. Mantenha a entidade relevante e o período de relatório visíveis enquanto você compara os requisitos e trate cada exceção declarada como parte da regra, em vez de uma nota de rodapé opcional.
Fontes oficiais verificadas: 2026-11-09. Os formulários anuais do ano fiscal e os formulários continuamente revisados são identificados separadamente nas referências.
Tabela comparativa de preparação
| Item ou pergunta | Regra ou instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Condições de envio oportunas | Para um documento ou pagamento que cumpra as condições da seção 7502, a data do carimbo postal USPS pode ser considerada a data de entrega ou pagamento, mesmo que o recebimento ocorra após o prazo. A postagem deve ocorrer nos Estados Unidos até o prazo aplicável, incluída uma prorrogação aprovada, com porte suficiente previamente pago e para o destino autorizado correto. | O documento ou pagamento enquadra-se na secção 7502 e é efetivamente entregue ao destinatário autorizado. São cumpridas as condições de postagem tempestiva nos U.S., carimbo postal, porte, endereço e os demais requisitos da secção 7502(a). A secção 7502(d) exclui documentos apresentados em tribunais diferentes da Tax Court, dinheiro em espécie não efetivamente recebido e contabilizado, e itens cuja entrega a lei exige por meio diferente do correio. Um carimbo postal estrangeiro não equivale automaticamente a um carimbo USPS; os serviços privados de entrega designados têm regras próprias. Esta regra trata de postagem ou de PDS designados. Não estabelece que o horário de uma transmissão comum de fax ou um recibo de fax satisfaça a secção 7502. | [1] |
| Comprovante de data de envio | Ao usar um PDS designado, obtenha um comprovante por escrito da data de envio desse serviço de entrega. A página IRS explica que o serviço pode informar ao remetente como obtê-lo. | A entrega usa um produto PDS designado por IRS. Uma captura de tela de pedido comum ou status de rastreamento arbitrário não é automaticamente prova legal suficiente. | [2] |
| Apenas aviso de desautorização | Em geral, o IRS não envia uma notificação de aprovação da prorrogação do prazo de entrega; em vez disso, notifica o requerente se a prorrogação for recusada. Um pedido devidamente apresentado concede automaticamente o período máximo de prorrogação aplicável. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [3, p.1] |
| Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5 | Use o tratamento da seção especial 1.6081-5 somente quando suas condições, incluindo as circunstâncias de livros e registros estrangeiros aplicáveis, forem atendidas. Não se trata de uma prorrogação automática do prazo de declaração de impostos para cada LLC de propriedade estrangeira. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [4, p.1] [3, p.3] |
| Field/section 7: Total payments and credits. See instructions | Insira o total de pagamentos e créditos reembolsáveis, classificando-os de acordo com as instruções para a prorrogação da declaração de imposto. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [4, p.1] [3, p.3] |
| Field/section Header name / identifying number: Name Identifying number | Insira o nome e EIN ou outro número de identificação aplicável, comparando-os com os registros IRS. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [4, p.1] [3, p.2] |
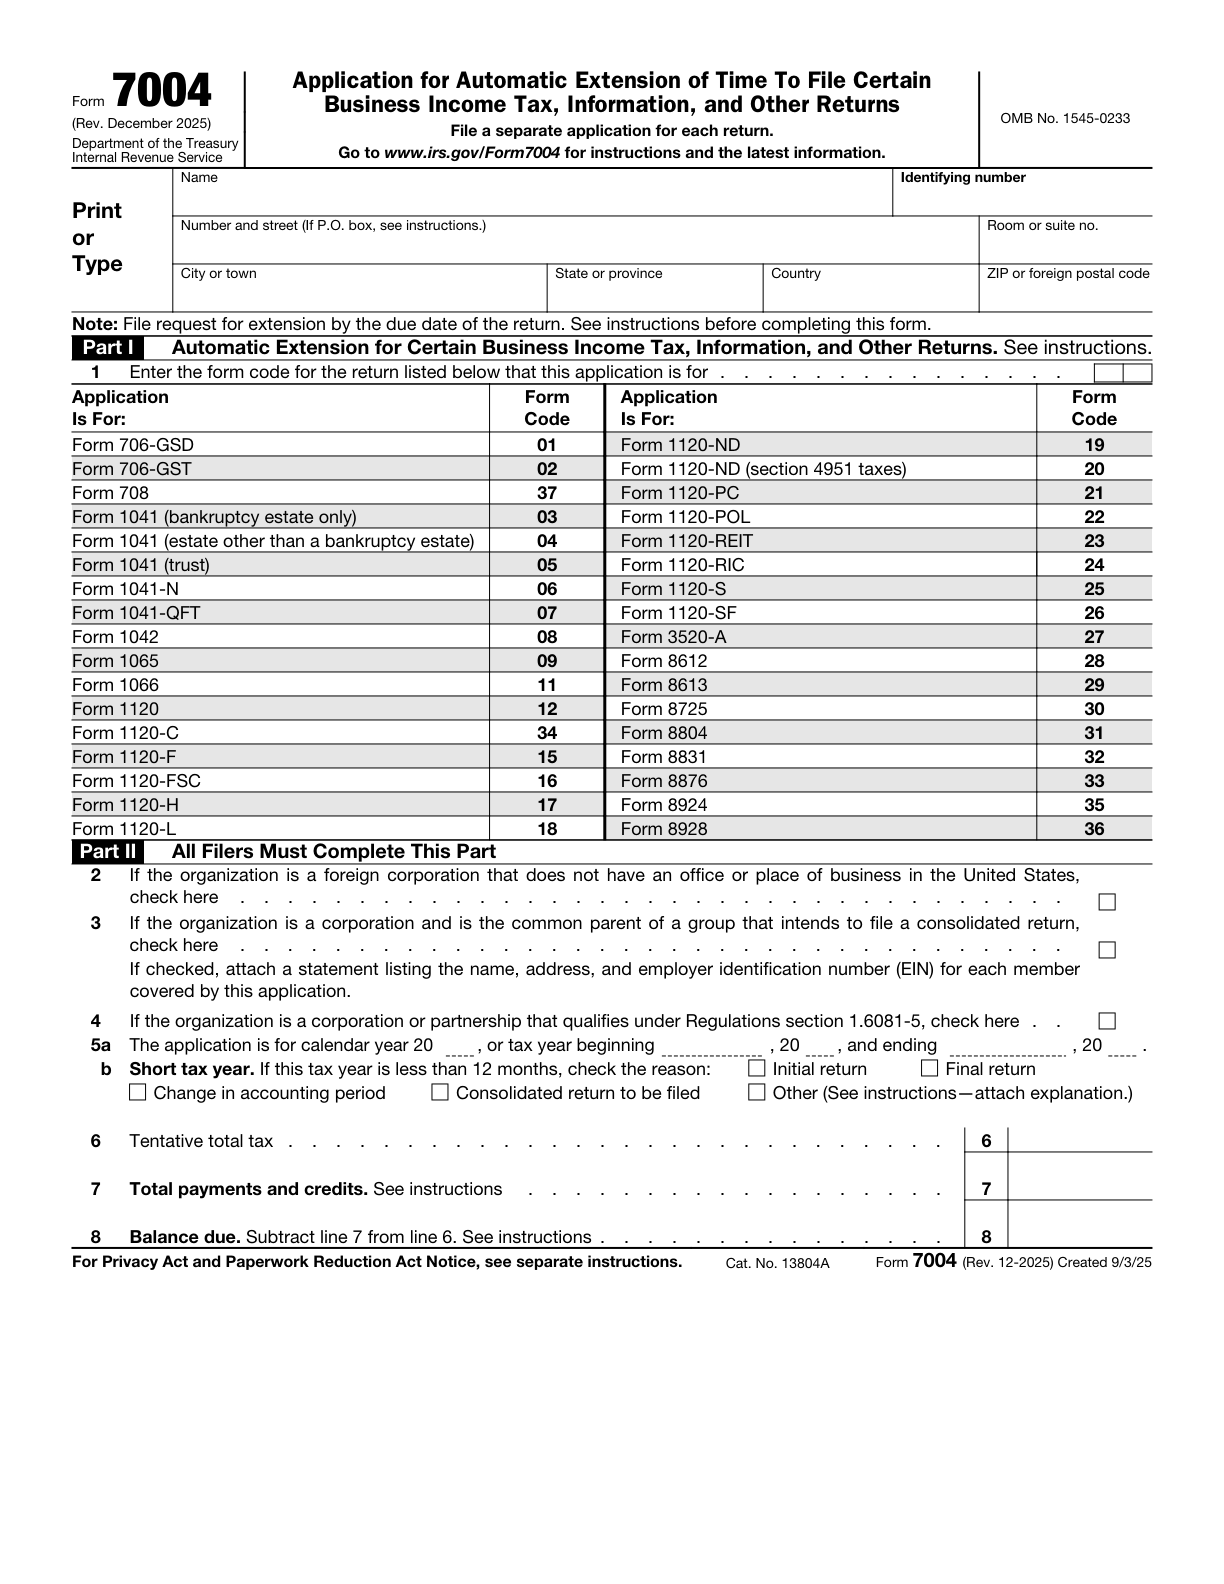
Trabalhe com os requisitos oficiais
Condições de envio oportunas
Para um documento ou pagamento que cumpra as condições da seção 7502, a data do carimbo postal USPS pode ser considerada a data de entrega ou pagamento, mesmo que o recebimento ocorra após o prazo. A postagem deve ocorrer nos Estados Unidos até o prazo aplicável, incluída uma prorrogação aprovada, com porte suficiente previamente pago e para o destino autorizado correto.[1]
Condições de aplicação: o documento ou pagamento enquadra-se na seção 7502 e é efetivamente entregue ao destinatário autorizado. São cumpridas as condições de postagem tempestiva nos U.S., carimbo postal, porte, endereço e os demais requisitos da seção 7502(a).
Limite a observar: a seção 7502(d) exclui os documentos apresentados a tribunais diferentes da Tax Court, dinheiro em espécie não efetivamente recebido e contabilizado, e itens cuja entrega a lei exige por meio diferente do correio. Um carimbo postal estrangeiro não equivale automaticamente a um carimbo USPS; serviços privados de entrega designados têm regras próprias. Essa regra trata de postagem ou de PDS designados. Ela não estabelece que o horário de uma transmissão comum de fax ou um recibo de fax satisfaça a seção 7502.
Comprovante de data de envio
Ao usar um PDS designado, obtenha um comprovante por escrito da data de envio desse serviço de entrega. A página IRS explica que o serviço pode informar ao remetente como obtê-lo.[2]
Isso se aplica quando: A entrega usa um produto PDS designado por IRS.
Tenha este limite em mente: uma captura de tela de pedido comum ou status de rastreamento arbitrário não é automaticamente prova legal suficiente.
Apenas aviso de desautorização
Em geral, o IRS não envia uma notificação de aprovação da prorrogação do prazo de entrega; em vez disso, notifica o requerente se a prorrogação for recusada. Um pedido devidamente apresentado concede automaticamente o período máximo de prorrogação aplicável.[3, p.1]
Field/section 4: If the organization is a corporation or partnership that qualifies under Regulations section 1.6081-5
Use o tratamento da seção especial 1.6081-5 somente quando suas condições, incluindo as circunstâncias de livros e registros estrangeiros aplicáveis, forem atendidas. Não se trata de uma prorrogação automática do prazo de declaração de impostos para cada LLC de propriedade estrangeira.[4, p.1] [3, p.3]
Field/section 7: Total payments and credits. See instructions
Insira o total de pagamentos e créditos reembolsáveis, classificando-os de acordo com as instruções para a prorrogação da declaração de imposto.[4, p.1] [3, p.3]
Field/section Header name / identifying number: Name Identifying number
Insira o nome e EIN ou outro número de identificação aplicável, comparando-os com os registros IRS.[4, p.1] [3, p.2]
Field/section 8: Balance due. Subtract line 7 from line 6. See instructions.
Subtraia line 7 de line 6 para determinar o saldo. Form 7004 não prorroga o prazo de pagamento.[4, p.1] [3, p.3]
Field/section Signature: No signature is required
O formulário não requer assinatura. Não invente um campo de assinatura Form 7004 obrigatório.[3, p.1]
Field/section Header address: Number and street (If P.O. box, see instructions.)
Digite o endereço completo. Um novo endereço aqui não atualiza automaticamente os registros IRS.[4, p.1] [3, p.2]
Um cenário de preparação ilustrativo
Neste exemplo hipotético de preparação, um fundador possui informações de rastreamento, mas não guardou a cópia endereçada ou detalhes sobre onde o item foi enviado pelo correio. O preparador reúne esses registros e verifica as condições aplicáveis antes de confiar na data de envio para explicar o momento do depósito. O preparador verifica três pontos: Onde e quando o item foi enviado? A postagem e o endereço do destinatário foram tratados corretamente? Qual regra cobre este documento e método de entrega? O arquivo permanece uma comparação funcional até que os fatos relevantes e as instruções aplicáveis tenham sido verificados em conjunto. Nenhum resultado da agência é assumido.[1] [2] [3, p.1]
Esta é uma ilustração de planejamento, não uma declaração de que um determinado registro foi aceito ou de que uma entidade se qualifica para um resultado fiscal. Use as distinções baseadas na fonte acima para decidir quais informações ainda precisam ser estabelecidas antes que um formulário seja preenchido.
Uma sequência de revisão que você pode realmente usar
- Onde e quando o item foi enviado?
- A postagem e o endereço do destinatário foram tratados corretamente?
- Qual regra cobre este documento e método de entrega?
Anote a resposta e o registro que a apoia, em vez de marcar uma pergunta como completa porque um campo contém texto. Quando dois registos discordam, identifique se a diferença diz respeito à entidade, a um indivíduo, ao período de relato ou ao tipo de alteração. Isso torna a questão restante específica o suficiente para ser resolvida de acordo com a instrução relevante.
Mantenha o escopo de um serviço de preparação separado das exigências do governo. Uma pergunta de entrada de serviço pode reunir informações para um fluxo de trabalho; não cria uma exceção, não prorroga um prazo nem determina se uma transação é reportável. O material governamental citado continua a ser a base para essas conclusões.
Perguntas a serem resolvidas antes de seguir em frente
Como devo verificar apenas o aviso de glosa?
Em geral, o IRS não envia uma notificação de aprovação da prorrogação do prazo de entrega; em vez disso, notifica o requerente se a prorrogação for recusada. Um pedido devidamente apresentado concede automaticamente o período máximo de prorrogação aplicável. [3, p.1]
Como devo verificar field/section 4: if the organization is a corporation or partnership that qualifies under regulations section 1.6081-5?
Use o tratamento da seção especial 1.6081-5 somente quando suas condições, incluindo as circunstâncias de livros e registros estrangeiros aplicáveis, forem atendidas. Não se trata de uma prorrogação automática do prazo de declaração de impostos para cada LLC de propriedade estrangeira. [4, p.1] [3, p.3]
Como devo verificar field/section 7: total payments and credits. see instructions?
Insira o total de pagamentos e créditos reembolsáveis, classificando-os de acordo com as instruções para a prorrogação da declaração de imposto. [4, p.1] [3, p.3]
Como devo verificar field/section header name / identifying number: name identifying number?
Insira o nome e EIN ou outro número de identificação aplicável, comparando-os com os registros IRS. [4, p.1] [3, p.2]
Fontes e versões oficiais
- 26 U.S.C. § 7502: Timely mailing treated as timely filing and paying
- Private delivery services (PDS)
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Form 7004 (Rev. December 2025) — Rev. December 2025
Obtenha ajuda com o fluxo de trabalho SpeedEIN relevante
SpeedEIN oferece preparação e suporte para as situações descritas em suas páginas de serviço. Se desejar assistência, revise o escopo do serviço relevante, as entidades apoiadas e a disponibilidade atual antes de fazer o pedido. O serviço não substitui a decisão do governo nem elimina uma obrigação imposta pelas regras aplicáveis.