La portada pro forma 1120: nombre, dirección, EIN y los elementos de estado requeridos
· Lectura mínima 7
La respuesta práctica
El formulario de portada en un paquete de informes especial puede parecer mucho más largo que la información solicitada para ese procedimiento específico. Mantenga los campos de identificación y estado prescritos separados de las secciones ordinarias de la declaración de impuestos corporativos y no llene secciones desconocidas simplemente para eliminar espacios en blanco. Las instrucciones especiales del pro forma Form 1120 para una U.S. DE de propiedad extranjera exigen nombre, dirección y los apartados B y E de la primera página. No amplíe automáticamente ese requisito a la declaración completa del impuesto sobre la renta de una C corporation ordinaria.[1, p.2] [2, p.1]
Alcance y los registros detrás de la respuesta
La discusión sigue la entidad, la forma y las condiciones de transacción identificadas a continuación. La misma etiqueta en un formulario diferente puede tener un propósito diferente. Mantenga visibles la entidad relevante y el período del informe mientras compara los requisitos y trate cada excepción indicada como parte de la regla en lugar de una nota a pie de página opcional.
Fuentes oficiales consultadas: 2026-11-09. Los formularios del año fiscal anual y los formularios revisados continuamente se identifican por separado en las referencias.
Tabla comparativa para la preparación
| Artículo o pregunta | Regla o instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Campos solo proforma | Las instrucciones especiales del pro forma Form 1120 para una U.S. DE de propiedad extranjera exigen nombre, dirección y los apartados B y E de la primera página. No amplíe automáticamente ese requisito a la declaración completa del impuesto sobre la renta de una C corporation ordinaria. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.2] |
| Inscripción en la parte superior de la declaración pro forma | Escriba "Foreign-owned U.S. DE" en la parte superior de la pro forma Form 1120 para identificar el paquete de archivo especial descrito en las instrucciones Form 5472. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.2] |
| Declaración pro forma obligatoria para la entidad fiscalmente ignorada | Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [1, p.2] |
| Field/section Name: Name | Ingrese el nombre del U.S. DE de propiedad extranjera. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.1] [1, p.2] |
| Field/section B: Employer identification number | Ingrese el EIN del DE. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [2, p.1] [1, p.2] |
| Encaminamiento de la declaración pro forma según el Internal Revenue Manual | El manual del IRS para procesar declaraciones de corporaciones distingue la pro forma Form 1120 de una DE de U.S. de titularidad extranjera del procesamiento ordinario de datos del impuesto sobre la renta del Form 1120. La DE adjunta el Form 5472 según lo exigido, mientras que el manual indica que esa pro forma no debe procesarse como un Form 1120 ordinario. | Esta es una guía de procesamiento interno de IRS, no una cancelación de la obligación de presentación pro forma de Form 1120/Form 5472 ni una renuncia expresa a la firma. Sólo se basa en el párrafo de enero 1, 2026 en IRM 3.11.16.11(2); otros párrafos de la página con fecha 2027 no se consideran ya vigentes. | [3] |
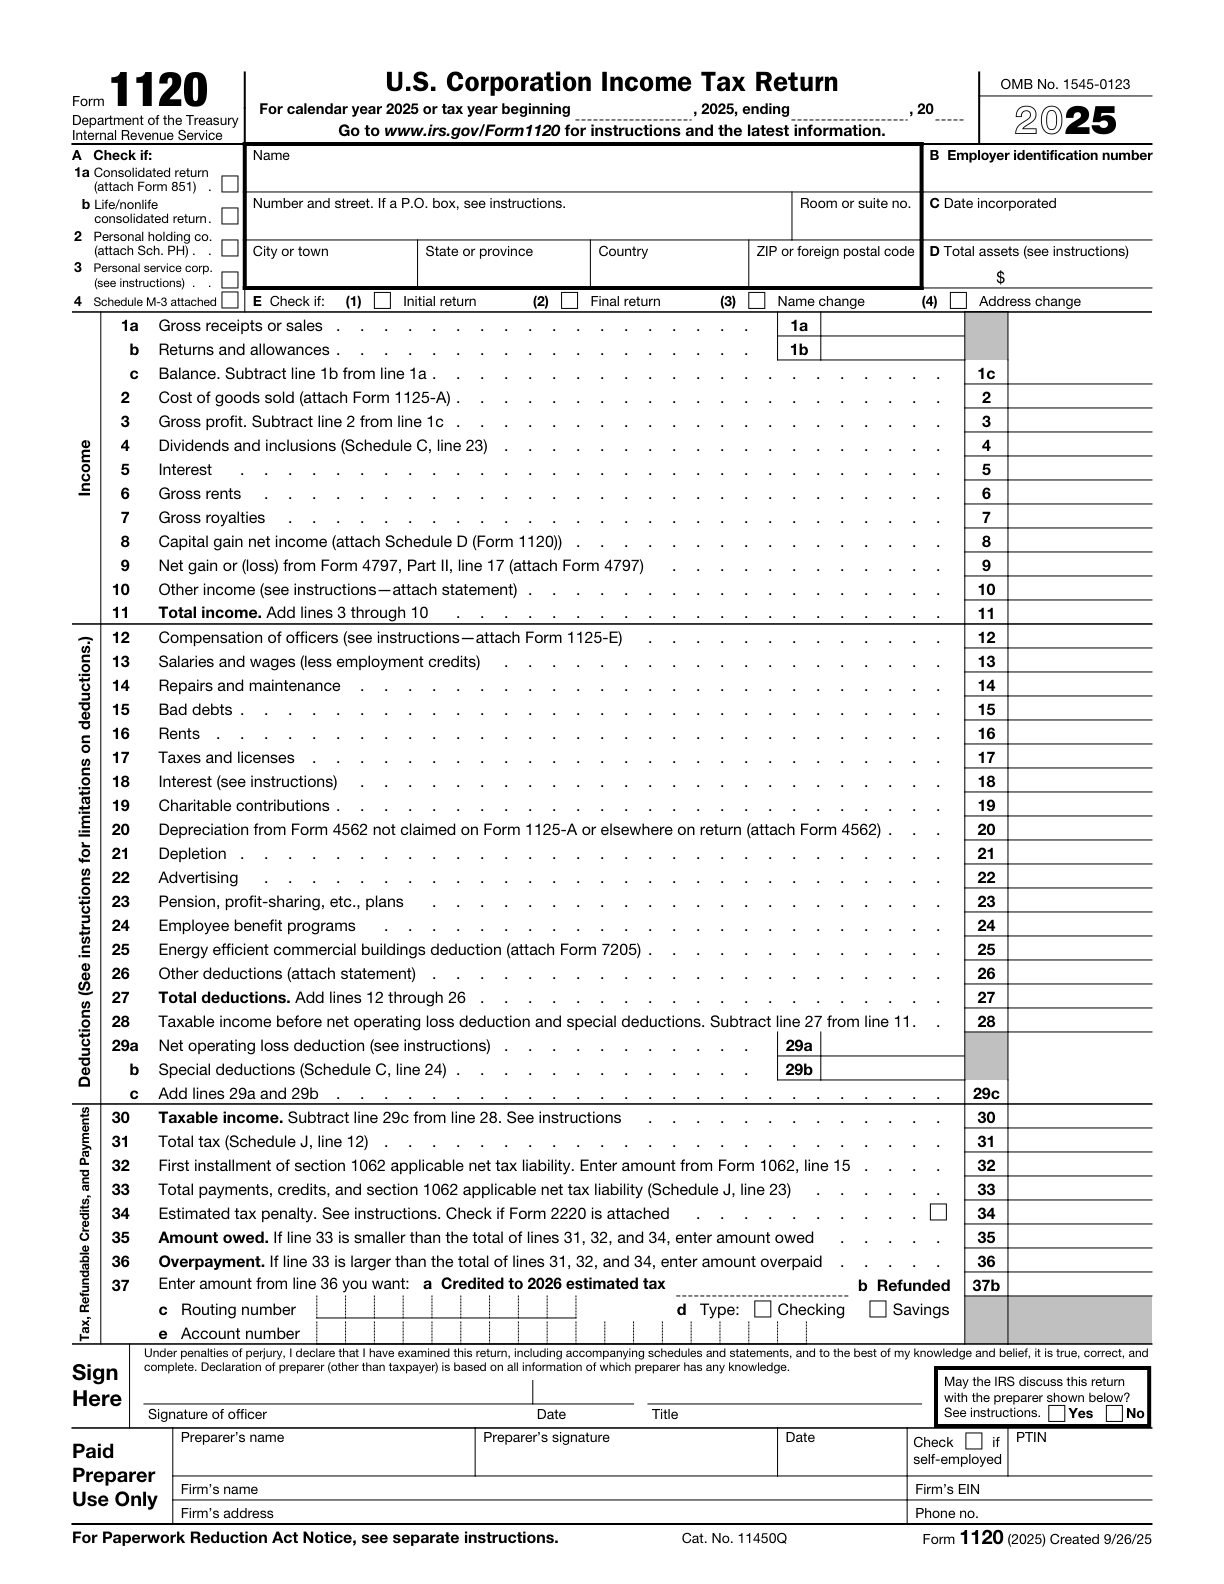
Trabajar a través de los requisitos oficiales.
Campos solo proforma
Las instrucciones especiales del pro forma Form 1120 para una U.S. DE de propiedad extranjera exigen nombre, dirección y los apartados B y E de la primera página. No amplíe automáticamente ese requisito a la declaración completa del impuesto sobre la renta de una C corporation ordinaria.[1, p.2]
Inscripción en la parte superior de la declaración pro forma
Escriba "Foreign-owned U.S. DE" en la parte superior de la pro forma Form 1120 para identificar el paquete de archivo especial descrito en las instrucciones Form 5472.[1, p.2]
Declaración pro forma obligatoria para la entidad fiscalmente ignorada
Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida.[1, p.2]
Field/section Name: Name
Ingrese el nombre del U.S. DE de propiedad extranjera.[2, p.1] [1, p.2]
Field/section B: Employer identification number
Ingrese el EIN del DE.[2, p.1] [1, p.2]
Encaminamiento de la declaración pro forma según el Internal Revenue Manual
El manual del IRS para procesar declaraciones de corporaciones distingue la pro forma Form 1120 de una DE de U.S. de titularidad extranjera del procesamiento ordinario de datos del impuesto sobre la renta del Form 1120. La DE adjunta el Form 5472 según lo exigido, mientras que el manual indica que esa pro forma no debe procesarse como un Form 1120 ordinario.[3]
Esto se aplica cuando: Se trata de una guía de procesamiento interno de IRS, no de una cancelación de la obligación de presentación pro forma de Form 1120/Form 5472 o de una renuncia expresa a la firma. Sólo se basa en el párrafo de enero 1, 2026 en IRM 3.11.16.11(2); otros párrafos de la página con fecha 2027 no se consideran ya vigentes.
Field/section Top annotation: Foreign-owned U.S. DE
Escriba "Foreign-owned U.S. DE" en la parte superior de la proforma Form 1120 para identificar esta presentación especial.[1, p.2]
Field/section E(4): Address change
Utilice el cuadro E del elemento correspondiente cuando cambie la dirección. Esto no reemplaza un procedimiento de cambio de dirección separado que se requiere.[2, p.1] [1, p.2]
Field/section Attachment: Form 5472 attached
Adjunte Form 5472 por cada parte relacionada reportable, con los anexos aplicables, a la pro forma Form 1120 y envíela por la vía especial DE.[1, p.2]
Un escenario de preparación ilustrativo
En este ejemplo de preparación hipotético, un preparador abre el Form 1120 completo y comienza a recopilar todos los elementos que se muestran en las páginas. El archivo DE de propiedad extranjera se revisa primero según las instrucciones especiales, identificando el nombre, la dirección, EIN y la información de estado aplicable, dejando preguntas de firma separadas fuera de una conclusión no respaldada. El preparador comprueba tres puntos: ¿Qué campos requieren las instrucciones especiales? ¿Se admiten entradas de identidad y estado? ¿Se está confundiendo una declaración ordinaria del Impuesto sobre Sociedades con el paquete pro forma? El expediente sigue siendo una comparación funcional hasta que se hayan verificado juntos los hechos relevantes y las instrucciones aplicables. No se asume ningún resultado de agencia.[1, p.2] [2, p.1]
Esta es una ilustración de planificación, no una declaración de que se ha aceptado una presentación en particular o de que una entidad califica para un resultado fiscal. Utilice las distinciones respaldadas por fuentes anteriores para decidir qué información aún debe establecerse antes de completar un formulario.
Una secuencia de revisión que realmente puedes usar
- ¿Qué campos requieren las instrucciones especiales?
- ¿Están documentados los datos de identidad y condición declarada?
- ¿Se está confundiendo una declaración ordinaria del Impuesto sobre Sociedades con el paquete pro forma?
Escriba la respuesta y el registro que la respalda, en lugar de marcar una pregunta como completa porque un campo contiene texto. Cuando dos registros no estén de acuerdo, identifique si la diferencia se refiere a la entidad, a un individuo, al período sobre el que se informa o al tipo de cambio. Eso hace que la pregunta restante sea lo suficientemente específica como para resolverse según la instrucción pertinente.
Mantenga el alcance de un servicio de preparación separado del requisito gubernamental. Una pregunta sobre la admisión de servicios puede recopilar información para un flujo de trabajo; no crea una excepción, no extiende una fecha límite ni determina si una transacción es reportable. El material gubernamental citado sigue siendo la base de esas conclusiones.
Cuestiones a resolver antes de seguir adelante
¿Cómo debo comprobar el punto «Declaración pro forma obligatoria para la entidad fiscalmente ignorada»?
Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida. [1, p.2]
¿Cómo debo comprobar field/section name: name?
Ingrese el nombre del U.S. DE de propiedad extranjera. [2, p.1] [1, p.2]
¿Cómo debo comprobar field/section b: employer identification number?
Ingrese el EIN del DE. [2, p.1] [1, p.2]
¿Cómo debo comprobar el punto «Encaminamiento de la declaración pro forma según el Internal Revenue Manual»?
El manual del IRS para procesar declaraciones de corporaciones distingue la pro forma Form 1120 de una DE de U.S. de titularidad extranjera del procesamiento ordinario de datos del impuesto sobre la renta del Form 1120. La DE adjunta el Form 5472 según lo exigido, mientras que el manual indica que esa pro forma no debe procesarse como un Form 1120 ordinario. Esta es una guía de procesamiento interna de IRS, no una cancelación de la obligación de presentación pro forma de Form 1120/Form 5472 ni una renuncia expresa a la firma. Sólo se basa en el párrafo de enero 1, 2026 en IRM 3.11.16.11(2); otros párrafos de la página con fecha 2027 no se consideran ya vigentes.[3]
Fuentes y versiones oficiales
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- 2025 Form 1120
- Part 3. Submission Processing
Obtenga ayuda con el flujo de trabajo SpeedEIN relevante
SpeedEIN ofrece preparación y soporte para las situaciones descritas en sus páginas de servicio. Si desea ayuda, revise el alcance del servicio relevante, las entidades admitidas y la disponibilidad actual antes de realizar el pedido. El servicio no reemplaza la decisión del gobierno ni elimina una obligación impuesta por las normas aplicables.