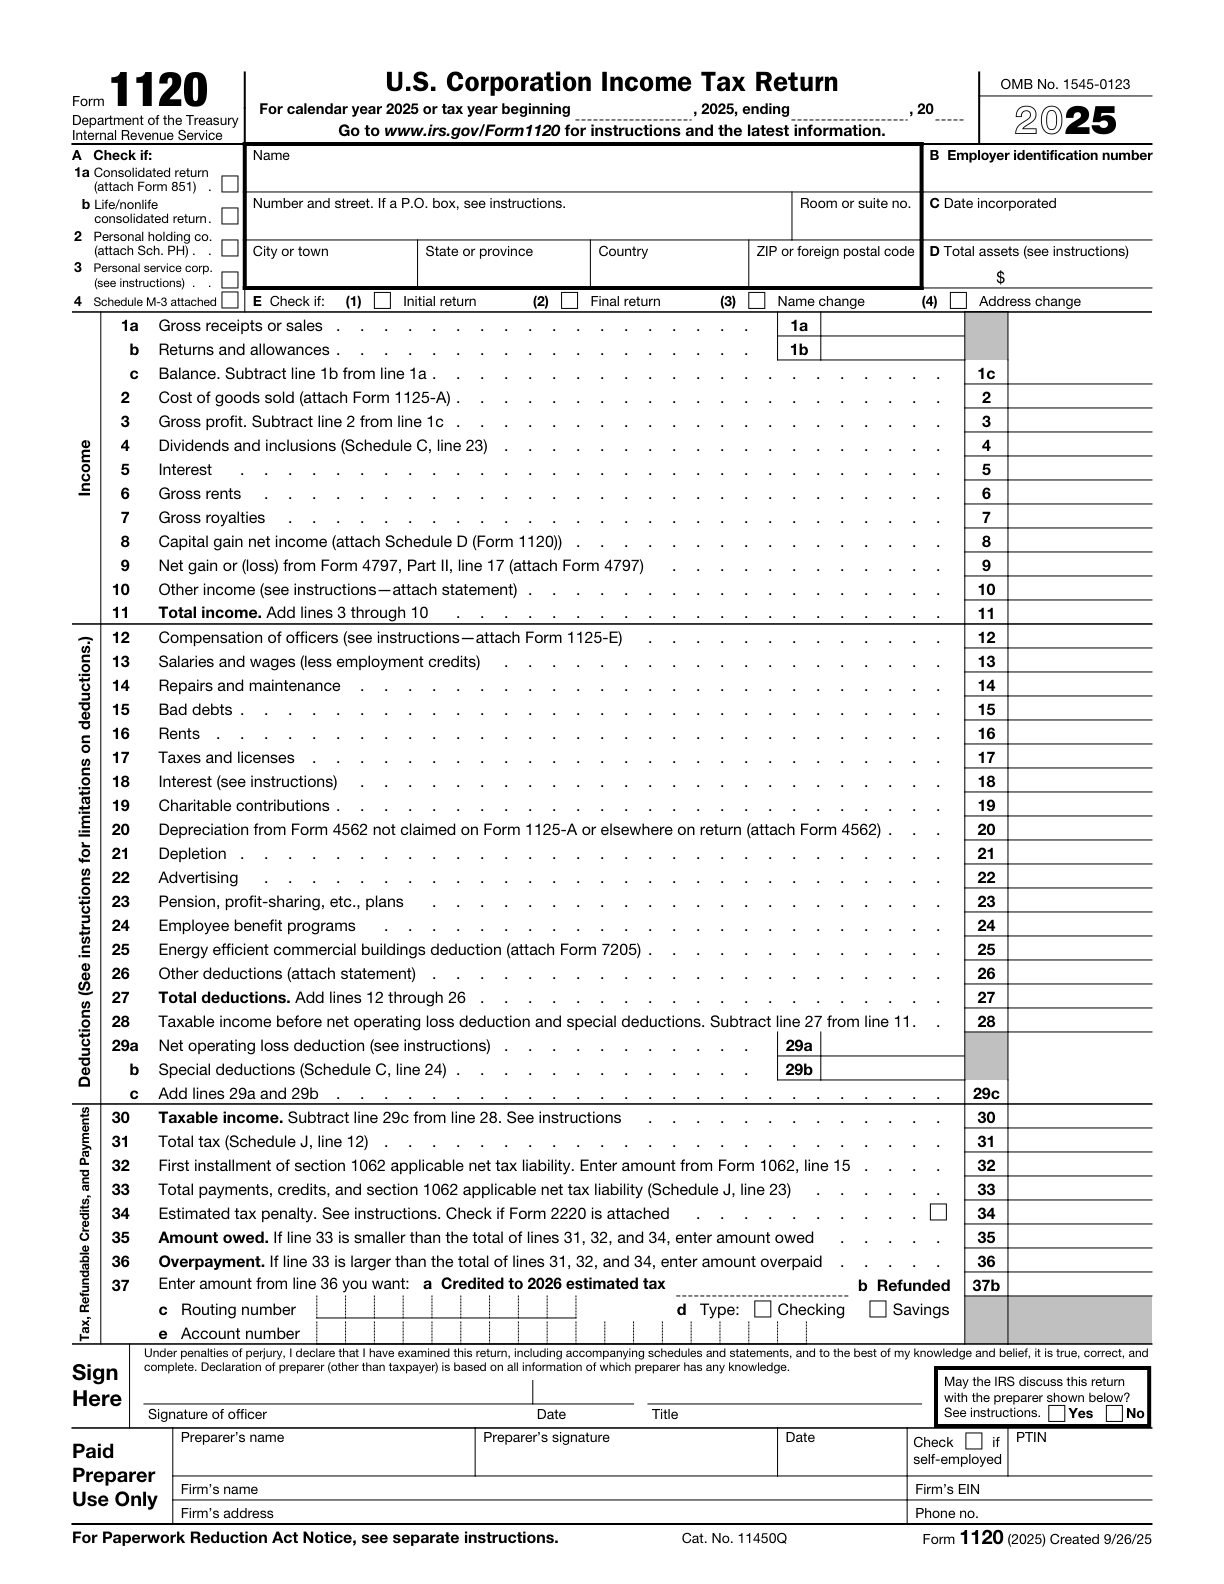
La couverture pro forma 1120 : nom, adresse, EIN et éléments d'état requis
· Lecture minimale 7
La réponse pratique
Le formulaire de couverture d’un dossier déclaratif spécial peut sembler beaucoup plus long que les renseignements demandés par cette procédure. Distinguez les champs d’identité et de statut prescrits des rubriques ordinaires d’une déclaration de société ; ne remplissez pas des parties inconnues simplement pour supprimer les cases vides. Les instructions spéciales du pro forma Form 1120 pour une entité U.S. DE détenue par un sujet étranger exigent son nom et son adresse ainsi que les rubriques B et E de la première page. N’étendez pas automatiquement cette exigence à la déclaration complète d’impôt sur le revenu d’une C corporation ordinaire.[1, p.2] [2, p.1]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Champs pro forma uniquement | Les instructions spéciales du pro forma Form 1120 pour une entité U.S. DE détenue par un sujet étranger exigent son nom et son adresse ainsi que les rubriques B et E de la première page. N’étendez pas automatiquement cette exigence à la déclaration complète d’impôt sur le revenu d’une C corporation ordinaire. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
| Mention en haut de la déclaration pro forma | Écrivez « Foreign-owned U.S. DE » en haut du formulaire pro forma Form 1120 pour identifier le dossier de dépôt spécial décrit dans les instructions Form 5472. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
| Déclaration pro forma exigée pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
| Field/section Name: Name | Indiquez le nom de l’entité U.S. DE détenue par un sujet étranger. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] [1, p.2] |
| Field/section B: Employer identification number | Entrez le EIN du DE. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] [1, p.2] |
| Acheminement pro forma selon le manuel administratif fiscal | Le manuel de traitement des déclarations de sociétés de l’IRS distingue le pro forma Form 1120 d’une entité U.S. DE détenue par un sujet étranger du traitement des données fiscales d’un Form 1120 ordinaire. La DE joint Form 5472 conformément aux exigences, tandis que le manuel précise de ne pas traiter ce pro forma comme un Form 1120 ordinaire. | Il s’agit d’instructions internes de traitement de l’IRS, et non d’une suppression de l’obligation de déposer pro forma Form 1120/Form 5472 ou d’une dispense expresse de signature. Seul le paragraphe du January 1, 2026 dans IRM 3.11.16.11(2) est invoqué ; les autres paragraphes de la page datés de 2027 ne sont pas considérés comme déjà applicables. | [3] |
Répondre aux exigences officielles
Champs pro forma uniquement
Les instructions spéciales du pro forma Form 1120 pour une entité U.S. DE détenue par un sujet étranger exigent son nom et son adresse ainsi que les rubriques B et E de la première page. N’étendez pas automatiquement cette exigence à la déclaration complète d’impôt sur le revenu d’une C corporation ordinaire.[1, p.2]
Mention en haut de la déclaration pro forma
Écrivez « Foreign-owned U.S. DE » en haut du formulaire pro forma Form 1120 pour identifier le dossier de dépôt spécial décrit dans les instructions Form 5472.[1, p.2]
Déclaration pro forma exigée pour une entité fiscalement ignorée
Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable.[1, p.2]
Field/section Name: Name
Indiquez le nom de l’entité U.S. DE détenue par un sujet étranger.[2, p.1] [1, p.2]
Field/section B: Employer identification number
Entrez le EIN du DE.[2, p.1] [1, p.2]
Acheminement pro forma selon le manuel administratif fiscal
Le manuel de traitement des déclarations de sociétés de l’IRS distingue le pro forma Form 1120 d’une entité U.S. DE détenue par un sujet étranger du traitement des données fiscales d’un Form 1120 ordinaire. La DE joint Form 5472 conformément aux exigences, tandis que le manuel précise de ne pas traiter ce pro forma comme un Form 1120 ordinaire.[3]
Conditions d’application : il s’agit d’instructions internes de traitement de l’IRS, et non d’une suppression de l’obligation de déposer pro forma Form 1120/Form 5472 ou d’une dispense expresse de signature. Seul le paragraphe du January 1, 2026 dans IRM 3.11.16.11(2) est invoqué ; les autres paragraphes de la page datés de 2027 ne sont pas considérés comme déjà applicables.
Field/section Top annotation: Foreign-owned U.S. DE
Écrivez « Foreign-owned U.S. DE » en haut du formulaire pro forma Form 1120 pour identifier ce dépôt spécial.[1, p.2]
Field/section E(4): Address change
Utilisez la case E de l'article applicable lorsque l'adresse a changé. Cela ne remplace pas une procédure distincte de changement d’adresse qui est requise.[2, p.1] [1, p.2]
Field/section Attachment: Form 5472 attached
Joignez le Form 5472 pour chaque partie liée à déclarer, avec les annexes applicables, au formulaire pro forma Form 1120 et soumettez-le via la voie spéciale DE.[1, p.2]
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, un préparateur ouvre le Form 1120 complet et commence à collecter chaque élément affiché sur les pages. Le fichier DE de propriété étrangère est d'abord examiné par rapport aux instructions spéciales, identifiant le nom, l'adresse, EIN et les informations de statut applicables tout en laissant des questions de signature distinctes en dehors d'une conclusion non étayée. Le préparateur vérifie trois points : Quels champs nécessitent les instructions particulières ? Les entrées d’identité et de statut sont-elles prises en charge ? Une déclaration ordinaire de revenus des sociétés est-elle confondue avec le dossier pro forma ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1, p.2] [2, p.1]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Quels champs les instructions spéciales nécessitent-elles ?
- Les entrées d’identité et de statut sont-elles prises en charge ?
- Une déclaration ordinaire de revenus des sociétés est-elle confondue avec le dossier pro forma ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment vérifier : Déclaration pro forma exigée pour une entité fiscalement ignorée ?
Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable. [1, p.2]
Comment vérifier field/section name: name?
Indiquez le nom de l’entité U.S. DE détenue par un sujet étranger. [2, p.1] [1, p.2]
Comment vérifier field/section b: employer identification number?
Entrez le EIN du DE. [2, p.1] [1, p.2]
Comment vérifier : Acheminement pro forma selon le manuel administratif fiscal ?
Le manuel de traitement des déclarations de sociétés de l’IRS distingue le pro forma Form 1120 d’une entité U.S. DE détenue par un sujet étranger du traitement des données fiscales d’un Form 1120 ordinaire. La DE joint Form 5472 conformément aux exigences, tandis que le manuel précise de ne pas traiter ce pro forma comme un Form 1120 ordinaire. Il s’agit d’instructions internes de traitement de l’IRS, et non d’une suppression de l’obligation de déposer pro forma Form 1120/Form 5472 ou d’une dispense expresse de signature. Seul le paragraphe du January 1, 2026 dans IRM 3.11.16.11(2) est invoqué ; les autres paragraphes de la page datés de 2027 ne sont pas considérés comme déjà applicables.[3]
Sources et versions officielles
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- 2025 Form 1120
- Part 3. Submission Processing
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité