Demander un EIN par téléphone depuis l’international : préparer les réponses et les pouvoirs de signature
· Lecture minimale 7
La réponse dans cette situation
Une fiche utile pour un appel EIN international ne se limite pas à un numéro de téléphone. Elle réunit l’identité de l’entité, les faits nécessaires pour répondre au SS-4 et les pouvoirs de la personne qui prend contact. L’IRS propose le téléphone, le fax et le courrier aux demandeurs dont le principal établissement se situe hors des États-Unis ; la nationalité ne constitue pas, à elle seule, le critère de choix. Notez d’abord pourquoi la voie internationale correspond à la situation réelle du demandeur, puis rassemblez les réponses. Cela facilite la préparation sans laisser entendre que l’accès à cette voie garantit un EIN, un entretien achevé ou un délai déterminé. La fiche doit aussi faire apparaître les réponses incertaines. Clarifier un détail de propriété manquant ou l’historique des demandes avant le contact constitue un travail concret ; combler un blanc par une supposition commode donne seulement l’apparence d’un document prêt.[1] [2, p.6]
Quels faits peuvent changer la réponse ?
Pour une LLC ou une corporation, la constitution auprès de l’État précède la demande d’EIN. Gardez disponibles le nom légal, l’adresse postale et les renseignements sur la personne responsable. Sauf l’exception des entités publiques, cette personne doit être une personne physique. L’inscription foreign ou N/A à la rubrique « line 7b » est conditionnelle : la personne responsable ne doit ni posséder un SSN ou ITIN, ni être admissible à en obtenir un. Distinguez la personne responsable de l’entité d’un assistant qui a rassemblé les pièces. Connaître le dossier ne suffit pas à identifier la personne responsable ou à établir un pouvoir de signature. Notez le rôle de chacun et le fondement de toute autorisation à côté des réponses proposées, plutôt que de vous appuyer sur un terme général comme « agent ».[1] [2, p.6]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Procédures internationales de demande du numéro d’identification employeur | La page IRS EIN indique les itinéraires de téléphone, de fax et de courrier pour les candidats dont le principal établissement est en dehors des États-Unis. | Le critère est le lieu principal d’activité, et non la seule citoyenneté ; vérifiez à nouveau les coordonnées actuelles du destinataire avant le dépôt. | [1] |
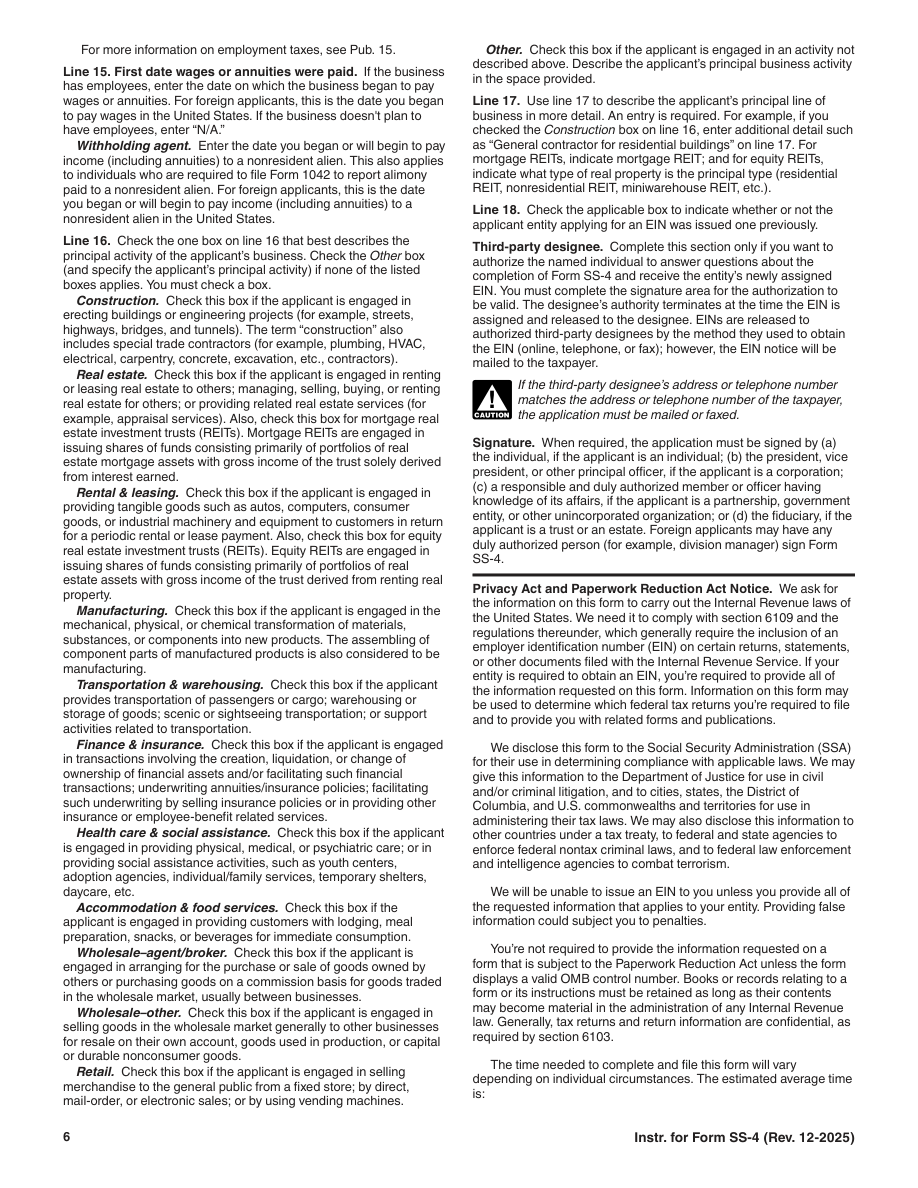
| Signataire autorisé | Le signataire autorisé SS-4 dépend du type de demandeur. Un demandeur étranger peut faire appel à une personne disposant de l'autorisation appropriée pour signer. | — | [2, p.6] |
| Portée de la personne désignée | Le tiers désigné peut répondre aux questions sur le SS-4 rempli et recevoir le nouvel EIN. Une autorisation signée est nécessaire, et ce pouvoir prend fin lorsque le EIN a été attribué et communiqué au tiers désigné. | — | [2, p.6] |
| Nom légal | Line 1 nécessite le nom légal du demandeur, conformément à la carte de sécurité sociale, au document de constitution ou à tout autre document juridique applicable. | — | [2, p.2] |
| Adresse postale | Les rubriques «Lines 4a-4b» identifient l’adresse postale où l’entité reçoit sa correspondance. Une adresse étrangère doit comprendre la ville, la province ou l’État, le code postal et le nom complet du pays. | — | [2, p.3] |
| Personne responsable | Sauf dans le cas prévu par l’exception relative aux entités gouvernementales, la personne responsable doit être une personne physique et non une autre entité. | Les entités gouvernementales suivent l'exception EIN dans les instructions. | [2, p.3] |
Comprendre les exigences dans leur contexte
Exception relative à l’identification
Inscrivez «foreign» ou «N/A» à l’emplacement «line 7b» uniquement si la personne responsable ne possède ni SSN ni ITIN et n’est admissible à obtenir aucun de ces numéros. Cette ligne doit comporter une réponse.[2, p.3]
Conditions d’application: La personne responsable ne possède ni SSN ni ITIN. La personne responsable n’est admissible à obtenir ni SSN ni ITIN.
Raison requise
Sélectionnez une et une seule raison pour postuler sur line 10. N'entrez pas N/A.[2, p.5]
Constituer l’entité avant de demander le numéro d’identification employeur
Le IRS demande à quelqu'un qui crée une société ou un LLC de former l'entité avec l'État avant de demander un EIN.[3]
Conditions d’application: Cela ne signifie pas que le dépôt d'État lui-même attribue un EIN.
Rubrique officielle SS-4 18: Has the applicant entity shown on line 1 ever applied for and received an EIN?
Répondez avec précision si ce candidat a déjà reçu un EIN. Si oui, entrez le numéro existant.[4, p.1] [2, p.6]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Prenons un propriétaire préparant une demande par téléphone international pendant qu’un assistant rassemble les papiers. Leur fiche comporte une colonne de provenance pour chaque réponse : document de constitution pour le nom légal, coordonnées de correspondance pour l’adresse postale et identification motivée de la personne responsable. Ils notent aussi si le demandeur a déjà reçu un EIN, sans supposer qu’un nouveau contrat de service signifie une nouvelle entité. Une section distincte identifie qui répondra et, s’il y a lieu, la désignation signée du tiers. Avant le contact, ils vérifient les coordonnées officielles actuelles au lieu de se fier à un ancien numéro enregistré. L’exemple se termine par une fiche préparée, pas par un récit fictif où un agent de l’IRS approuverait la demande ou communiquerait un numéro. Ils suivent l’ordre attendu du formulaire, avec des réponses courtes vérifiables à partir des pièces conservées. Une explication plus longue reste dans une note d’appui. Si une réponse change pendant la préparation, ils corrigent la copie de travail et conservent la trace du changement pour éviter qu’un appelant utilise une version obsolète. Cette méthode vise une discussion cohérente ; elle ne prétend pas que l’IRS doit suivre la liste du demandeur ou accepter une explication particulière.[1] [2, p.6]
Transformer les pièces en plan de préparation
Préparez ensemble la fiche complétée et le fondement des pouvoirs de signature. Un demandeur étranger peut recourir à un signataire dûment habilité, mais cela ne dispense pas d’une désignation valable du tiers lorsque ce pouvoir particulier est utilisé. La désignation prend fin lorsque le nouvel EIN est attribué et communiqué au tiers désigné. La page de service pertinente de SpeedEIN précise l’aide proposée ; n’en déduisez ni représentation permanente auprès de l’IRS ni disponibilité téléphonique garantie. Utilisez la fiche pour consigner les faits disponibles avant le contact, pas comme un script affirmant une admissibilité encore non établie. Prévoyez un espace pour les renseignements supplémentaires demandés et l’action effectivement accomplie, sans préremplir une issue favorable. Si un EIN antérieur est découvert pendant la préparation, revenez à cette question d’identité au lieu de considérer la voie internationale comme une permission de demander un autre numéro. Vous maintenez ainsi la distinction entre le choix d’un moyen de communication autorisé et la pertinence de la demande sous-jacente.[1] [2, p.6]
Trois vérifications avant de poursuivre
- Le principal établissement du demandeur justifie-t-il la voie internationale, indépendamment de la nationalité du propriétaire ?
- L’appelant peut-il expliquer chaque réponse importante du SS-4 et tout EIN antérieur à partir des pièces réunies ?
- Les pouvoirs de signature et toute désignation d’un tiers sont-ils valables pour la personne qui prendra contact ?
Guides de préparation associés
- Préparer soi-même ou payer une aide EIN : comparer travail et responsabilités
- L’IRS demande des précisions sur la constitution de votre LLC : préparer un dossier de réponse cohérent
- Soumission du SS-4 par télécopieur : conservez la demande complète et le dossier de transmission
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Employer identification number
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Get an employer identification number
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis