Solicitar un EIN por teléfono internacional: prepare las respuestas y la facultad de firma
· Lectura mínima 7
La respuesta para esta situación
Una ficha útil para una llamada internacional de EIN es más que un número de teléfono. Reúne la identidad de la entidad, los hechos necesarios para responder al SS-4 y la autorización de quien contacta. El IRS enumera teléfono, fax y correo para solicitantes cuya sede principal de negocios está fuera de Estados Unidos; la ciudadanía por sí sola no determina la vía. Registre primero por qué la vía internacional corresponde a las circunstancias reales del solicitante y después reúna las respuestas. Esto facilita la preparación sin sugerir que el acceso al teléfono garantice un EIN, una entrevista terminada o un plazo concreto. La ficha también debe mostrar las respuestas aún inciertas. Resolver antes un dato de propiedad o un historial de solicitudes poco claro es una tarea concreta; llenar un espacio con una suposición conveniente solo hace que el documento parezca listo.[1] [2, p.6]
¿Qué hechos pueden cambiar la respuesta?
Para una LLC o corporación, la constitución estatal precede a la solicitud del EIN. Tenga disponibles el nombre legal, la dirección postal y los datos de la persona responsable. Salvo la excepción de entidades gubernamentales, esta debe ser una persona física. La entrada foreign o N/A de la línea 7b es condicional: la persona no debe tener ni reunir los requisitos para obtener SSN o ITIN. Distinga a quien es responsable de la entidad del asistente que reúne los documentos. Conocer los papeles no identifica por sí solo a la persona responsable ni establece la facultad de firma. Registre el papel de cada participante y el fundamento de la autorización junto a las respuestas propuestas, en vez de usar una descripción general como agente.[1] [2, p.6]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Vías internacionales de envío de la solicitud de número de identificación del empleador | La página IRS EIN ofrece rutas de teléfono, fax y correo para solicitantes cuyo principal lugar de negocios se encuentra fuera de los Estados Unidos. | El alcance es el lugar principal de negocios, no sólo la ciudadanía; Vuelva a verificar los detalles del destinatario actual antes de enviarlo. | [1] |
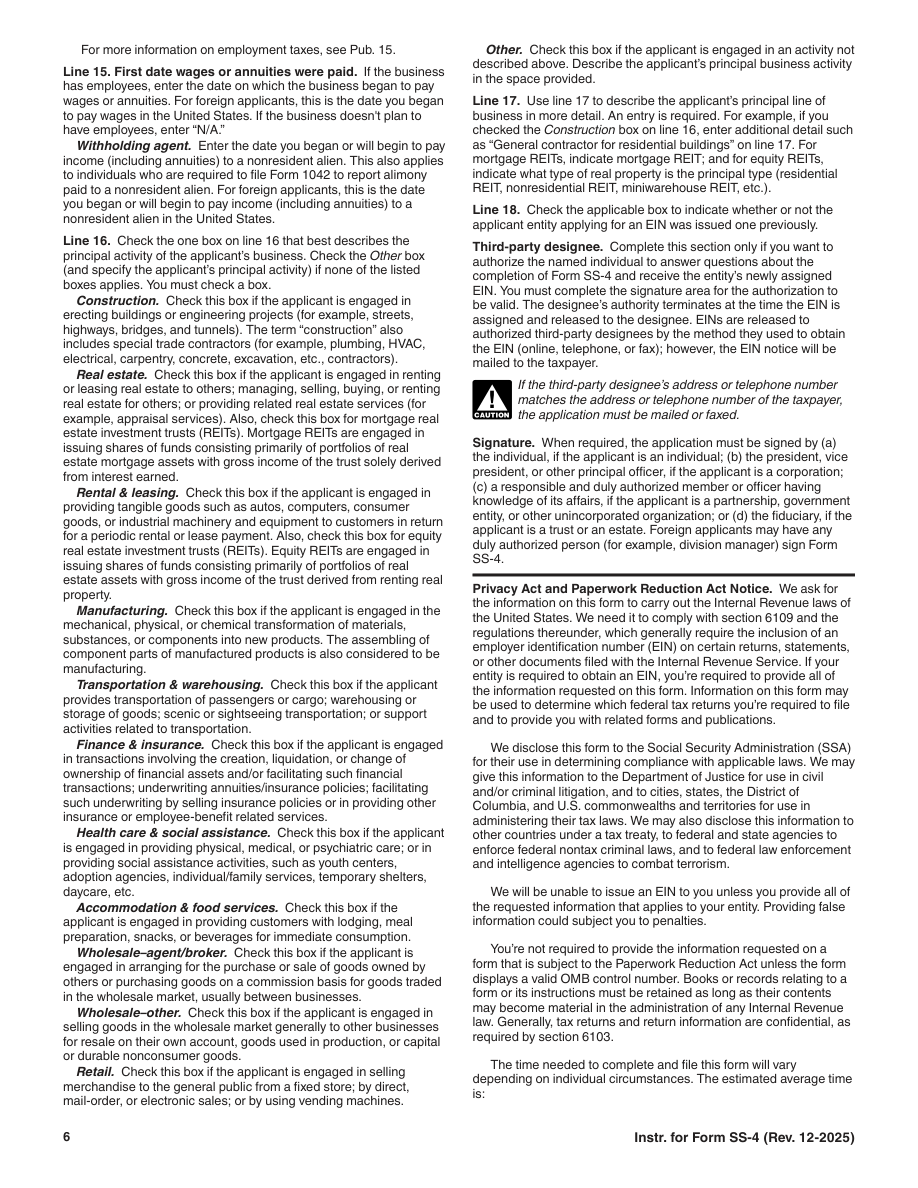
| Firmante autorizado | El firmante autorizado SS-4 depende del tipo de solicitante. Un solicitante extranjero puede utilizar una persona con la autorización adecuada para firmar. | — | [2, p.6] |
| Alcance del designado | El tercero designado puede responder preguntas sobre el SS-4 cumplimentado y recibir el nuevo EIN. Se requiere una autorización firmada, y esa facultad termina cuando el EIN se asigna y se comunica al designado. | — | [2, p.6] |
| Nombre legal | Line 1 exige el nombre legal del solicitante, coherente con la tarjeta del Seguro Social, el documento constitutivo u otro documento legal que corresponda. | — | [2, p.2] |
| dirección postal | Lines 4a-4b identifican la dirección postal donde la entidad recibe correspondencia. Una dirección extranjera debe incluir ciudad, provincia o estado, código postal y nombre completo del país. | — | [2, p.3] |
| Persona responsable | Salvo la excepción prevista para entidades gubernamentales, la persona responsable debe ser una persona física y no otra entidad. | Las entidades gubernamentales siguen la excepción EIN en las instrucciones. | [2, p.3] |
Lea los requisitos dentro de su contexto
excepción de identificación
Escriba «foreign» o «N/A» en «line 7b» únicamente si la persona responsable no dispone de SSN ni de ITIN y tampoco reúne los requisitos para obtenerlos. La línea debe contener una respuesta.[2, p.3]
Cuándo se aplica: La persona responsable no tiene SSN ni ITIN. La persona responsable no reúne los requisitos para obtener SSN ni ITIN.
Razón requerida
Seleccione uno, y solo uno, motivo para presentar la solicitud en line 10. No ingrese N/A.[2, p.5]
Constituir la entidad antes de solicitar el número de identificación del empleador
El IRS instruye a alguien que crea una corporación o LLC a formar la entidad con el estado antes de solicitar un EIN.[3]
Cuándo se aplica: Esto no significa que la propia presentación estatal asigne un EIN.
Campo oficial SS-4 18: Has the applicant entity shown on line 1 ever applied for and received an EIN?
Responda con precisión si este solicitante recibió anteriormente un EIN. En caso afirmativo, ingrese el número existente.[4, p.1] [2, p.6]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Considere a un propietario que prepara una solicitud telefónica internacional mientras un asistente reúne los documentos. La ficha tiene una columna de fuentes para cada respuesta: constitución para el nombre legal, datos de correspondencia para la dirección y una identificación fundamentada de la persona responsable. También registran si el solicitante recibió antes un EIN, sin asumir que contratar un nuevo servicio equivale a una entidad nueva. Una sección de autorización identifica a quien responderá y, cuando corresponda, la designación firmada del tercero. Antes del contacto comprueban los datos oficiales actuales del destinatario, sin depender de un número antiguo guardado. El ejemplo termina con una ficha preparada, no con una historia ficticia de un empleado del IRS que aprueba la solicitud o comunica un número. Ordenan la ficha conforme a la solicitud, con respuestas breves verificables en los documentos conservados. Una explicación más larga queda en una nota de apoyo. Si cambia una respuesta durante la preparación, actualizan la copia de trabajo y registran la corrección para no depender de un borrador obsoleto. Esto hace coherente la conversación; no afirma que el IRS deba seguir la lista del solicitante o aceptar una explicación concreta.[1] [2, p.6]
Convierta los registros en un plan de preparación
Tenga preparados para revisión tanto la ficha completa como la facultad de firma aplicable. Un solicitante extranjero puede utilizar un firmante debidamente autorizado, pero eso no elimina la necesidad de una designación válida de tercero cuando se utiliza esa autorización específica. La designación termina cuando el nuevo EIN se asigna y se comunica al designado. La página pertinente de SpeedEIN explica el apoyo de preparación ofrecido; no deduzca representación continua ante el IRS ni disponibilidad telefónica garantizada. Trate la ficha como registro de hechos conocidos antes del contacto, no como guion para afirmar una elegibilidad sin establecer. Reserve espacio para registrar información adicional solicitada y la acción real, sin completar de antemano un resultado favorable. Si aparece un EIN previo, vuelva a esa cuestión de identidad, en lugar de considerar la vía internacional un permiso para pedir otro número. Así se distingue la elección de una comunicación permitida de la pertinencia de la solicitud de fondo.[1] [2, p.6]
Tres comprobaciones antes de continuar
- ¿La sede principal de negocios del solicitante respalda la vía internacional, independientemente de la nacionalidad del propietario?
- ¿Puede quien llama explicar cada respuesta importante del SS-4 y cualquier EIN previo con los registros reunidos?
- ¿La facultad de firma y cualquier designación son válidas para la persona que efectuará el contacto?
Guías de preparación relacionadas
- Preparar por su cuenta o contratar ayuda de EIN: compare trabajo y responsabilidad
- El IRS pregunta por la constitución de su LLC: prepare un expediente de respuesta coherente
- Envío de SS-4 por fax: conserve la solicitud completa y el registro de transmisión
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Employer identification number
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Get an employer identification number
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida