Pièces de clôture antérieures et déclaration actuelle : préserver les bonnes informations d’ouverture
· Lecture minimale 7
La réponse dans cette situation
Utilisez les pièces de clôture de l’année précédente comme référence de départ, pas comme chiffres à coller dans Form 5472 de cette année. Une feuille de continuité peut relier la même contrepartie et son identifiant entre périodes, montrer les informations pertinentes d’ouverture et identifier les pièces actuelles étayant la nouvelle préparation. Donnez à chaque élément une catégorie claire : référence antérieure, fait actuel ou différence non résolue. Cela évite de prendre un total d’opérations déjà déclaré pour un montant actuel parce qu’il se trouve dans le dossier d’ouverture. Cela rend aussi visibles les changements de contreparties au lieu de laisser une nouvelle personne hériter d’un identifiant abandonné. Le résultat utile est un passage documenté entre périodes, avec questions séparées de soldes, d’opérations annuelles et de faits d’exercice régissant le travail.[1, p.4] [1, p.5] [1, p.6]
Quels faits peuvent changer la réponse ?
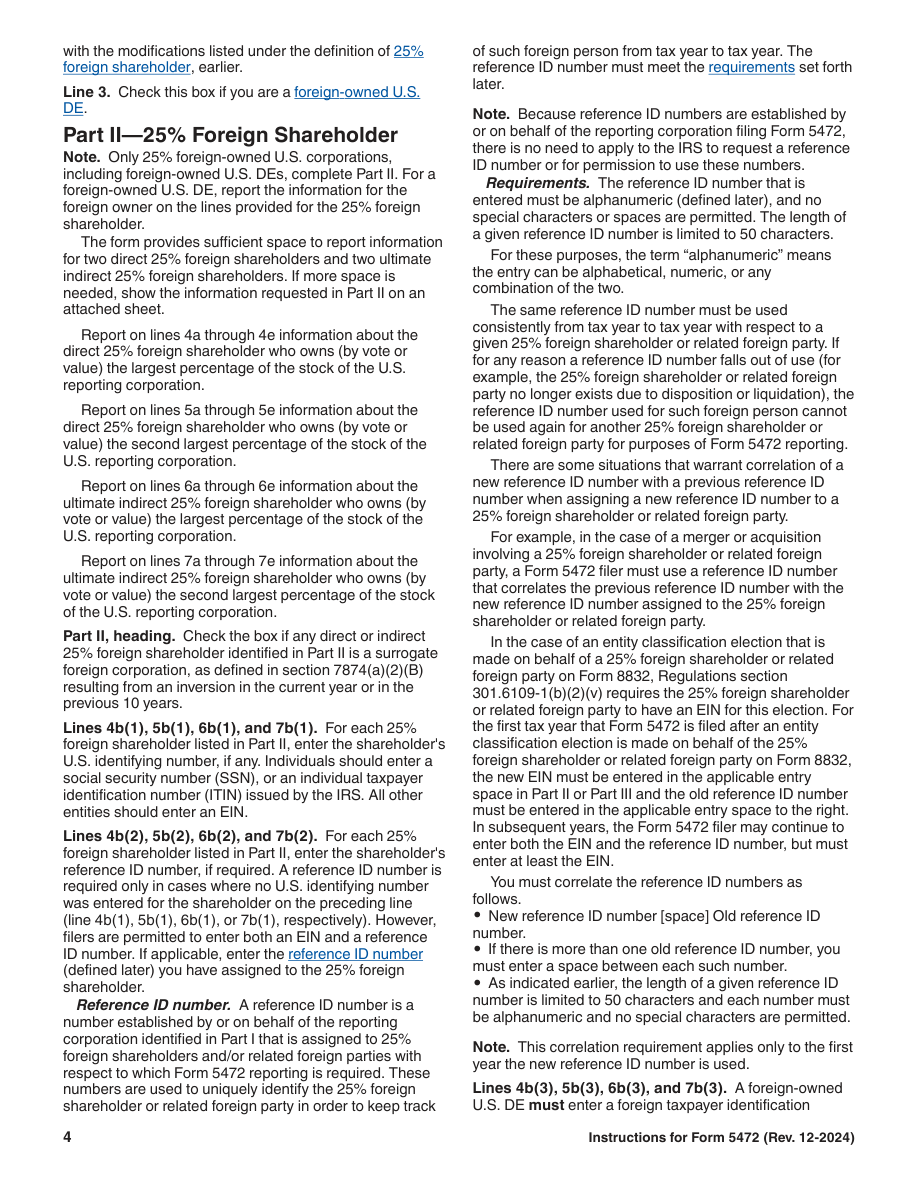
Les instructions citées distinguent les approches de solde restant dû et de moyenne mensuelle pour emprunts et prêts. Appliquez-les à la direction et à la contrepartie pertinentes plutôt que de les combiner en un chiffre unique reporté. Les directives de reference-ID concernent l’identification cohérente de la même personne et ne permettent pas de réattribuer à quelqu’un d’autre un ID abandonné. Cet article ne détermine pas comment corriger une erreur antérieure inexpliquée et ne conclut pas que deux totaux de tableur concordants prouvent le bon traitement. Toute question incertaine d’exercice ou d’opération sous-jacente reste distincte et nécessite l’examen approprié.[1, p.4] [1, p.5] [1, p.6]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Format de l'identifiant de référence | Un identifiant de référence ID peut comporter seulement des lettres, seulement des chiffres ou une combinaison des deux, sans espaces ni caractères spéciaux et avec un maximum de 50 caractères. Conservez le même identifiant pour un même sujet d’une année à l’autre et ne réattribuez pas un ID abandonné à un autre sujet. | — | [1, p.4] |
| Méthode du solde emprunté | Pour les montants empruntés sur line 17, la méthode du solde restant dû utilise les soldes initial et final sur 17a et 17b. Selon la méthode de la moyenne mensuelle, laissez 17a vide et indiquez la moyenne mensuelle sur 17b. | — | [1, p.5] |
| Méthode du solde prêté | Pour les montants prêtés sur line 31, la méthode du solde restant dû utilise les soldes initial et final. Selon la méthode de la moyenne mensuelle, laissez 31a vide et indiquez la moyenne mensuelle sur 31b. | — | [1, p.5] [1, p.6] |
| Caractère suffisant des pièces justificatives | Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements. | — | [1, p.3] |
| Année fiscale d’une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger utilise l’année fiscale que son propriétaire emploie pour ses déclarations fiscales aux U.S. Si le propriétaire n’a pas une telle année fiscale, la DE utilise l’année civile. | — | [1, p.2] |
| Formulaire distinct pour les parties liées | Préparez un Form 5472 distinct pour chaque partie liée, étrangère ou des U.S., avec laquelle la société déclarante a eu des transactions à déclarer. La rubrique 1g correspond au nombre total de formulaires 5472 déposés pour cette année fiscale. | — | [1, p.3] |
Comprendre les exigences dans leur contexte
Valeur Ligne1f
La rubrique 1f correspond à la valeur totale en dollars U.S. des transactions avec des parties liées étrangères sur ce Form 5472, y compris Part V pour une entité U.S. DE détenue par un sujet étranger. Ne remplissez pas 1f pour les transactions avec une partie liée des U.S.[1, p.3]
Partie 3 à répéter pour la partie liée concernée
Chaque déclarant remplit Part III, même si cette partie liée était déjà identifiée dans Part II comme actionnaire étranger 25%.[1, p.5]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Imaginons une LLC fictive dont le dossier antérieur contient le reference ID du propriétaire étranger, un tableau de prêts à la clôture et un total d’opérations avec parties liées. Un nouveau préparateur commence la feuille suivante en copiant tout l’ancien onglet. À l’examen, le propriétaire observe que les pièces actuelles contiennent une autre partie liée et des remboursements pendant la période. Une feuille de continuité sépare les données copiées. L’ancien identifiant reste associé à sa personne d’origine ; la nouvelle partie n’est pas placée sous celui-ci parce que la ligne existe déjà. Le solde d’emprunt de clôture devient référence pour la question pertinente d’ouverture, tandis que les nouvelles opérations sont réunies à partir des pièces actuelles. Les renseignements de prêts sont séparés s’ils existent aussi. Le préparateur note l’approche de solde envisagée plutôt que de reporter l’ancien montant final sur chaque ligne disponible. Un écart inexpliqué entre l’ancienne clôture et l’ouverture proposée reste une question de rapprochement avec références sources nommées. Cet exercice produit un passage traçable entre périodes sans traiter le total antérieur de l’item 1f comme valeur des opérations actuelles ni décider d’une procédure de correction non étayée.[1, p.4] [1, p.5] [1, p.6]
Transformer les pièces en plan de préparation
Avant de reporter une donnée, demandez ce que représente chaque ancien chiffre et son rôle actuel. Un identifiant de référence, un solde et un total d’opérations d’exercice ont des fonctions différentes, même s’ils étaient voisins dans l’ancien dossier. Gardez la pièce originale identifiable et placez les explications ultérieures à côté plutôt que de réécrire silencieusement la copie historique. Si un écart demeure, décrivez-le précisément pour permettre l’étude de la période et de la contrepartie pertinentes. La feuille de continuité est une aide interne d’organisation, pas un substitut à des livres et pièces suffisants ni une annexe gouvernementale fixe imposée. Pour envisager le service annuel pris en charge de SpeedEIN, signalez tôt les informations d’ouverture manquantes ou l’incertitude de période antérieure. Ne supposez pas qu’un forfait ordinaire inclut la reconstitution de tous les soldes historiques ou un conseil spécialisé de correction.[1, p.4] [1, p.5] [1, p.6]
Trois vérifications avant de poursuivre
- Quels éléments reportés sont des identifiants, références pertinentes de solde ou totaux d’opérations antérieures, et leurs rôles différents sont-ils préservés ?
- La liste actuelle de contreparties garde-t-elle chaque identifiant associé à la même personne sans réattribuer un ID abandonné ?
- Quelles pièces expliquent les écarts d’ouverture et quels faits actuels restent à établir avant la préparation ?
Guides de préparation associés
- Changer de comptable : récupérer les pièces nécessaires au dépôt de Form 5472
- Soldes de prêts entre parties liées : choisir un tableau de travail étayé avant le dépôt
- Retracer chaque montant déclaré jusqu'au propriétaire et aux relevés bancaires
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis