Une société déclarante, plusieurs parties liées : organisez des formulaires distincts
· Lecture minimale 8
La réponse pratique
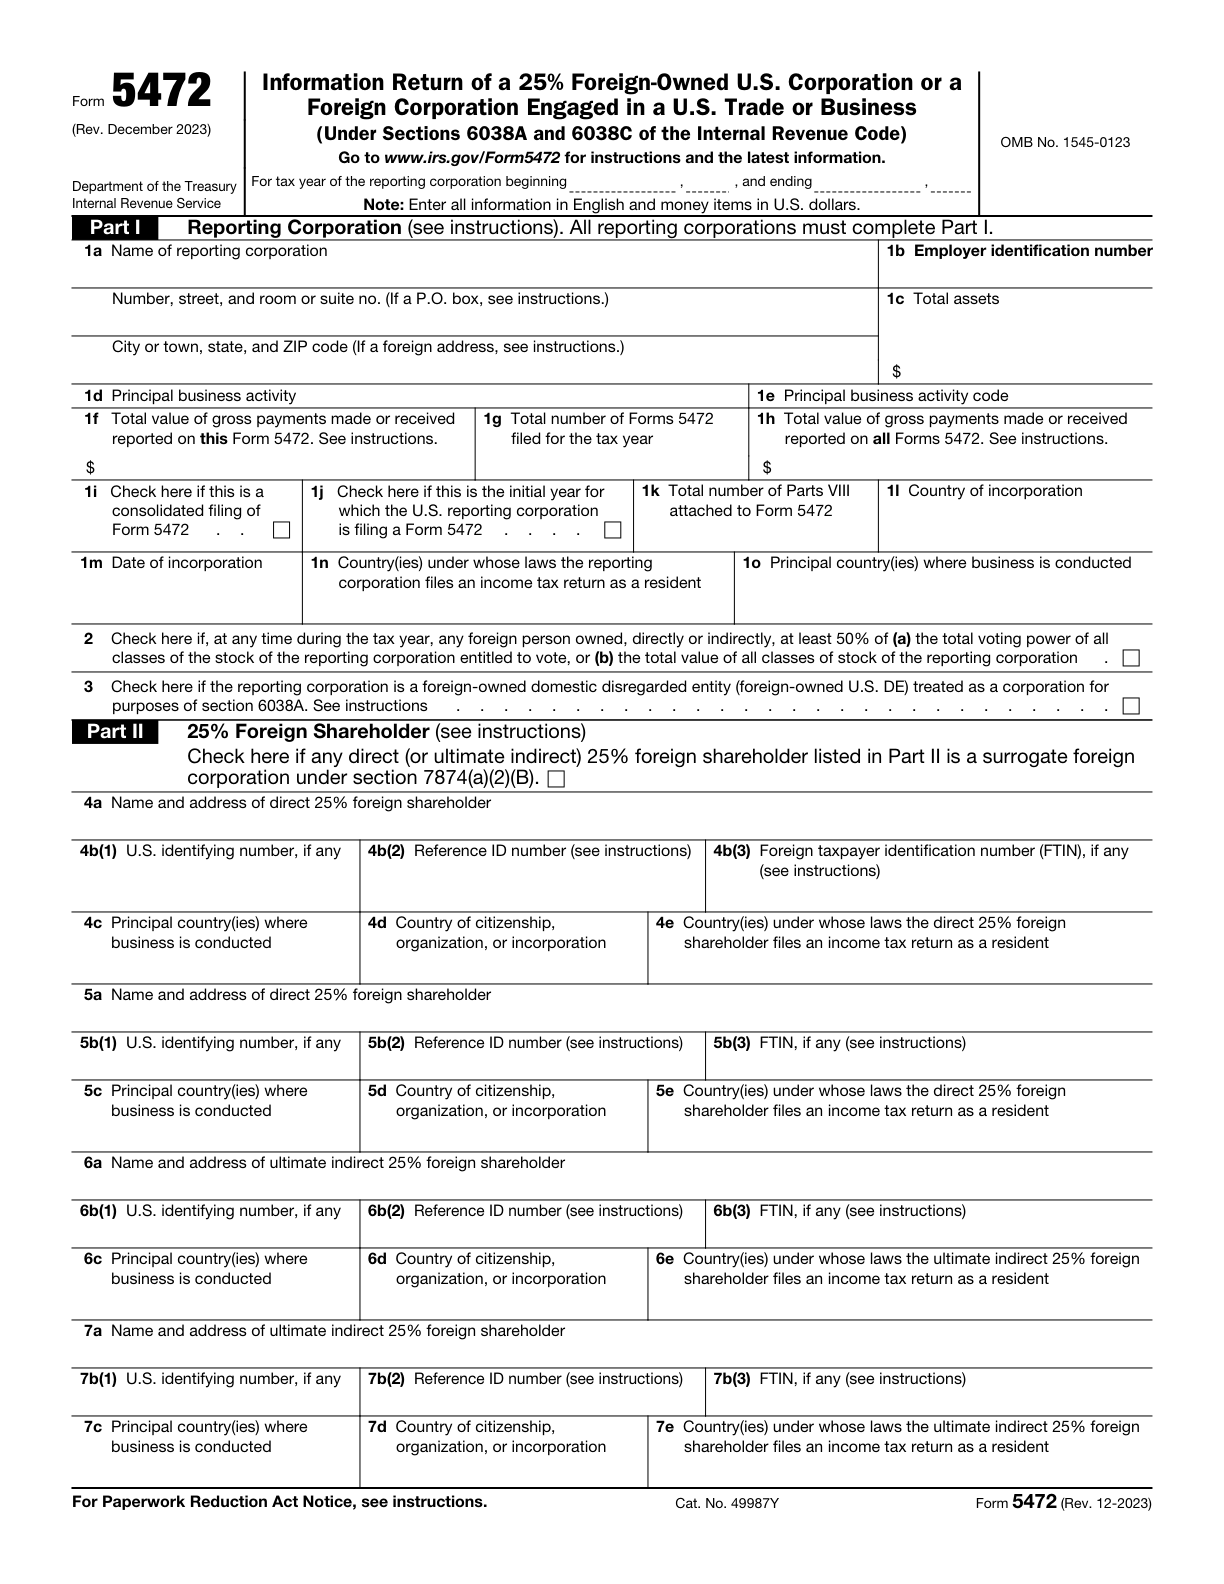
Un fichier de transactions au niveau de l’entreprise peut inclure plusieurs parties liées. Avant de copier des informations entre les formulaires 5472, séparez chaque relation et ses transactions afin que le nombre de formulaires, les données d'identification et les montants restent cohérents dans l'ensemble du package. Préparez un Form 5472 distinct pour chaque partie liée, étrangère ou des U.S., avec laquelle la société déclarante a eu des transactions à déclarer. La rubrique 1g correspond au nombre total de formulaires 5472 déposés pour cette année fiscale.[1, p.3] [1, p.5] [1, p.2] [2, p.1] [2, p.2]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Formulaire distinct pour les parties liées | Préparez un Form 5472 distinct pour chaque partie liée, étrangère ou des U.S., avec laquelle la société déclarante a eu des transactions à déclarer. La rubrique 1g correspond au nombre total de formulaires 5472 déposés pour cette année fiscale. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.3] |
| Partie 3 à répéter pour la partie liée concernée | Chaque déclarant remplit Part III, même si cette partie liée était déjà identifiée dans Part II comme actionnaire étranger 25%. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.5] |
| Déclencheur de transaction à déclarer | Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.2] |
| Field/section 1g: Total number of Forms 5472 filed for the tax year | Entrez le total des formulaires 5472 produits pour l'année d'imposition, avec un formulaire distinct pour chaque partie liée impliquée dans une transaction à déclarer. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] [1, p.3] |
| Field/section 8a: Name and address of related party | Entrez le nom et l'adresse de la partie liée avec les transactions à déclarer couvertes par ce Form 5472 particulier. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.2] [1, p.5] |
| Pénalité pour manquement persistant | Si le manquement se poursuit plus de 90 jours après la notification de l’IRS, les instructions prévoient une pénalité supplémentaire de $25,000 pour chaque partie liée concernée, par période ultérieure de 30 jours ou fraction de période durant laquelle le manquement persiste. | Le manquement se poursuit plus de 90 jours après la notification de l’IRS. Selon la section 1.6038A-4(b)(1) des règlements, la période de 90 jours ne peut débuter avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; une demande ne suspend pas automatiquement le délai. | [1, p.3] [3] |
Répondre aux exigences officielles
Formulaire distinct pour les parties liées
Préparez un Form 5472 distinct pour chaque partie liée, étrangère ou des U.S., avec laquelle la société déclarante a eu des transactions à déclarer. La rubrique 1g correspond au nombre total de formulaires 5472 déposés pour cette année fiscale.[1, p.3]
Partie 3 à répéter pour la partie liée concernée
Chaque déclarant remplit Part III, même si cette partie liée était déjà identifiée dans Part II comme actionnaire étranger 25%.[1, p.5]
Déclencheur de transaction à déclarer
Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration.[1, p.2]
Field/section 1g: Total number of Forms 5472 filed for the tax year
Entrez le total des formulaires 5472 produits pour l'année d'imposition, avec un formulaire distinct pour chaque partie liée impliquée dans une transaction à déclarer.[2, p.1] [1, p.3]
Field/section 8a: Name and address of related party
Entrez le nom et l'adresse de la partie liée avec les transactions à déclarer couvertes par ce Form 5472 particulier.[2, p.2] [1, p.5]
Pénalité pour manquement persistant
Si le manquement se poursuit plus de 90 jours après la notification de l’IRS, les instructions prévoient une pénalité supplémentaire de $25,000 pour chaque partie liée concernée, par période ultérieure de 30 jours ou fraction de période durant laquelle le manquement persiste.[1, p.3] [3]
Conditions d’application : le manquement se poursuit plus de 90 jours après la notification de l’IRS.
Limite à retenir : selon la section 1.6038A-4(b)(1) des règlements, la période de 90 jours ne peut débuter avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; une demande ne suspend pas automatiquement le délai.
Field/section 8e: Relationship—Check boxes that apply
Cochez les relations applicables de la partie liée avec la société déclarante et avec l’actionnaire étranger de la catégorie à 25%, notamment si cette partie liée est elle-même un actionnaire étranger de la catégorie à 25%.[2, p.2]
Délai lié à l’avis de pénalité pour manquement persistant
Si le manquement concerné se poursuit plus de 90 jours après l’envoi postal d’un avis de manquement par l’IRS, une pénalité supplémentaire de $25,000 peut s’appliquer pour chaque partie liée concernée et chaque période de 30 jours. Toute fraction de 30 jours compte comme une période entière.[3]
Conditions d’application : le manquement concerné se poursuit plus de 90 jours après l’envoi postal de l’avis par l’IRS. Le montant indiqué s’applique aux exercices fiscaux commençant à compter du January 1, 2018.
Limite à retenir : le délai commence avec l’envoi postal de l’avis de manquement par l’IRS ; ne calculez pas cette pénalité supplémentaire directement à partir de la date limite initiale de dépôt. Examinez la période de motif raisonnable et le traitement d’un second manquement selon les dispositions 1.6038A-4(b) et (d) du règlement, respectivement. Selon la disposition 1.6038A-4(b)(1), la période de 90 jours ne peut commencer avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; une demande ne suspend pas automatiquement le délai.
Définition de propriété étrangère américaine
Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A.[1, p.2]
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, un propriétaire fournit des transferts impliquant le propriétaire et une autre entité liée dans une seule feuille de calcul. Le préparateur répartit les écritures par contrepartie et conserve l'identification de la partie liée à côté des enregistrements de transaction correspondants. Le nombre de colis n'est examiné qu'une fois que la séparation est claire. Le préparateur vérifie trois points : Combien de parties liées avaient des transactions à déclarer ? Quelles transactions appartiennent à chaque partie ? Le nombre de formulaires du package correspond-il à cette séparation ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1, p.3] [1, p.5] [1, p.2] [2, p.1] [2, p.2]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Combien de parties liées avaient des transactions à déclarer ?
- Quelles transactions appartiennent à chaque partie ?
- Le nombre de formulaires du package correspond-il à cette séparation ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment dois-je vérifier le déclencheur de transaction à déclarer ?
Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration. [1, p.2]
Comment vérifier field/section 1g: total number of forms 5472 filed for the tax year?
Entrez le total des formulaires 5472 produits pour l'année d'imposition, avec un formulaire distinct pour chaque partie liée impliquée dans une transaction à déclarer. [2, p.1] [1, p.3]
Comment vérifier field/section 8a: name and address of related party?
Entrez le nom et l'adresse de la partie liée avec les transactions à déclarer couvertes par ce Form 5472 particulier. [2, p.2] [1, p.5]
Comment vérifier : Pénalité pour manquement persistant ?
Si le manquement se poursuit plus de 90 jours après la notification de l’IRS, les instructions prévoient une pénalité supplémentaire de $25,000 pour chaque partie liée concernée, par période ultérieure de 30 jours ou fraction de période durant laquelle le manquement persiste. Le manquement se poursuit plus de 90 jours après la notification de l’IRS. Selon la section 1.6038A-4(b)(1) des règlements, la période de 90 jours ne peut débuter avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; une demande ne suspend pas automatiquement le délai.[1, p.3] [3]
Sources et versions officielles
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité