Dates des périodes fiscales sur Form 7004 : années civiles, fiscales et courtes
· Lecture minimale 6
La réponse pratique
Les périodes calendaires, fiscales et fiscales courtes peuvent produire des entrées de début et de fin différentes. Construisez la période à partir des faits réels de l'entité avant de remplir le formulaire de prolongation du délai de déclaration de revenus, en particulier lorsqu'une ancienne feuille de calcul suppose une année civile complète qui ne décrit plus la déclaration. Trois détails façonnent la revue : quelles sont les dates réelles de début et de fin ? La période est-elle calendaire, fiscale ou courte ? Qu’est-ce qui justifie la courte année ?[1, p.1] [2, p.3] [2, p.1]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Field/section 5a: The application is for calendar year | Identifiez l’année fiscale civile dont le délai est prolongé ou indiquez les dates complètes de début et de fin de l’exercice fiscal non civil. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.1] [2, p.3] |
| Field/section 5b: Short tax year. If this tax year is less than 12 months, check the reason | Pour une année fiscale courte, sélectionnez le motif réel. Si aucune des raisons répertoriées ne s’applique, sélectionnez Other et joignez une explication. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.1] [2, p.3] |
| Déclaration d'impôt séparée | Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] |
| Date d'échéance initiale | Form 7004 doit généralement être déposé au plus tard à la date limite initiale de la déclaration pour laquelle une prolongation est demandée. Consultez les instructions propres à cette déclaration pour connaître son échéance initiale. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] |
| Field/section Header name / identifying number: Name Identifying number | Entrez le nom et EIN ou tout autre numéro d'identification applicable, en les comparant aux enregistrements IRS. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.1] [2, p.2] |
| Field/section 7: Total payments and credits. See instructions | Inscrivez le total des paiements et des crédits remboursables, en les classant selon les instructions de la déclaration de revenus en cours de prolongation. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.1] [2, p.3] |
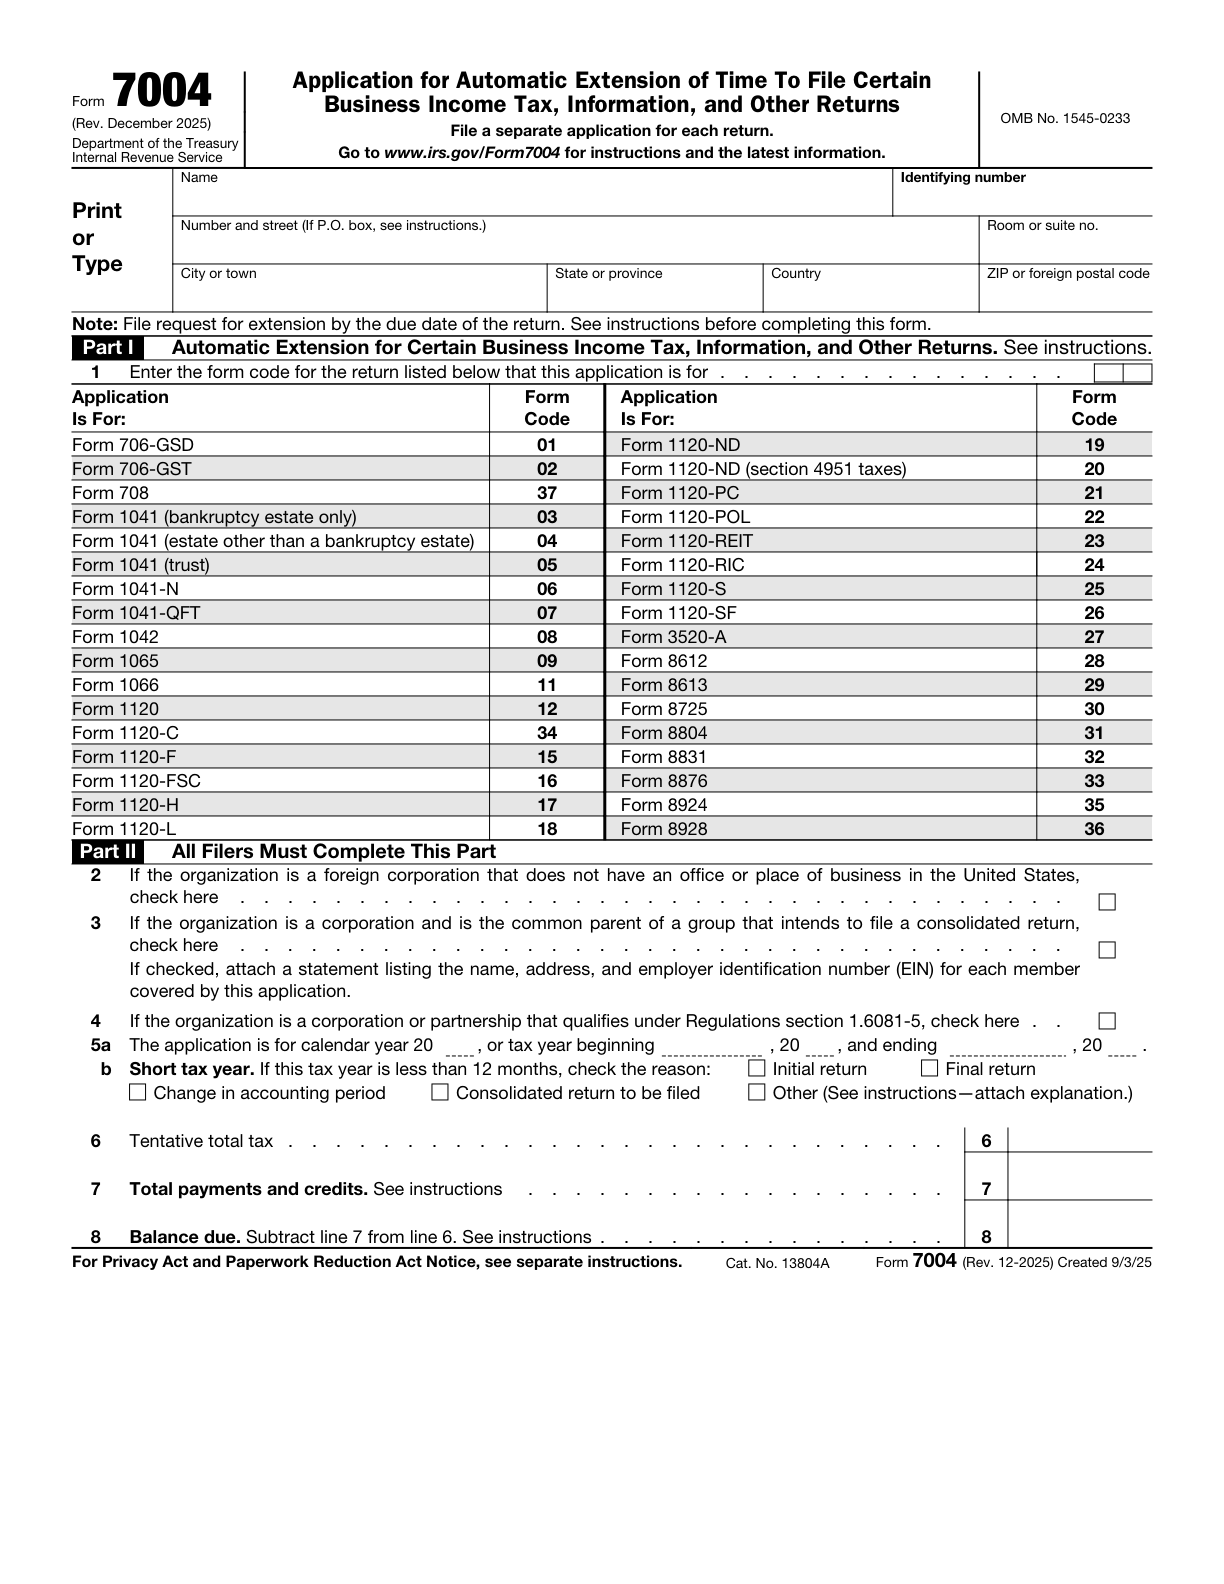
Répondre aux exigences officielles
Field/section 5a: The application is for calendar year
Identifiez l’année fiscale civile dont le délai est prolongé ou indiquez les dates complètes de début et de fin de l’exercice fiscal non civil.[1, p.1] [2, p.3]
Field/section 5b: Short tax year. If this tax year is less than 12 months, check the reason
Pour une année fiscale courte, sélectionnez le motif réel. Si aucune des raisons répertoriées ne s’applique, sélectionnez Other et joignez une explication.[1, p.1] [2, p.3]
Déclaration d'impôt séparée
Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1.[2, p.1]
Date d'échéance initiale
Form 7004 doit généralement être déposé au plus tard à la date limite initiale de la déclaration pour laquelle une prolongation est demandée. Consultez les instructions propres à cette déclaration pour connaître son échéance initiale.[2, p.1]
Field/section Header name / identifying number: Name Identifying number
Entrez le nom et EIN ou tout autre numéro d'identification applicable, en les comparant aux enregistrements IRS.[1, p.1] [2, p.2]
Field/section 7: Total payments and credits. See instructions
Inscrivez le total des paiements et des crédits remboursables, en les classant selon les instructions de la déclaration de revenus en cours de prolongation.[1, p.1] [2, p.3]
Field/section 8: Balance due. Subtract line 7 from line 6. See instructions.
Soustrayez line 7 de line 6 pour déterminer le solde. Form 7004 ne prolonge pas le délai de paiement.[1, p.1] [2, p.3]
Field/section Signature: No signature is required
Le formulaire ne nécessite pas de signature. N'inventez pas de champ de signature Form 7004 obligatoire.[2, p.1]
Field/section Header address: Number and street (If P.O. box, see instructions.)
Entrez l'adresse complète. Une nouvelle adresse ici ne met pas automatiquement à jour les enregistrements IRS.[1, p.1] [2, p.2]
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, une entreprise fournit un enregistrement périodique qui ne correspond pas aux dates de l'année complète pré-remplies dans une ancienne version préliminaire. Le préparateur compare les dates de début et de fin, identifie la raison de toute période courte, puis examine les champs de période fiscale applicables lors de la prolongation de la demande de date limite de déclaration de revenus. Le préparateur vérifie trois points : Quelles sont les dates réelles de début et de fin ? La période est-elle calendaire, fiscale ou courte ? Qu’est-ce qui justifie la courte année ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1, p.1] [2, p.3] [2, p.1]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Quelles sont les dates réelles de début et de fin ?
- La période est-elle calendaire, fiscale ou courte ?
- Qu’est-ce qui justifie la courte année ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment dois-je vérifier une déclaration de revenus séparée ?
Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1. [2, p.1]
Comment dois-je vérifier la date d’échéance initiale ?
Form 7004 doit généralement être déposé au plus tard à la date limite initiale de la déclaration pour laquelle une prolongation est demandée. Consultez les instructions propres à cette déclaration pour connaître son échéance initiale. [2, p.1]
Comment vérifier field/section header name / identifying number: name identifying number?
Entrez le nom et EIN ou tout autre numéro d'identification applicable, en les comparant aux enregistrements IRS. [1, p.1] [2, p.2]
Comment vérifier field/section 7: total payments and credits. see instructions?
Inscrivez le total des paiements et des crédits remboursables, en les classant selon les instructions de la déclaration de revenus en cours de prolongation. [1, p.1] [2, p.3]
Sources et versions officielles
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité