7004中日历税年财政税年与短税年如何区分
· 阅读约 5 分钟
先看结论
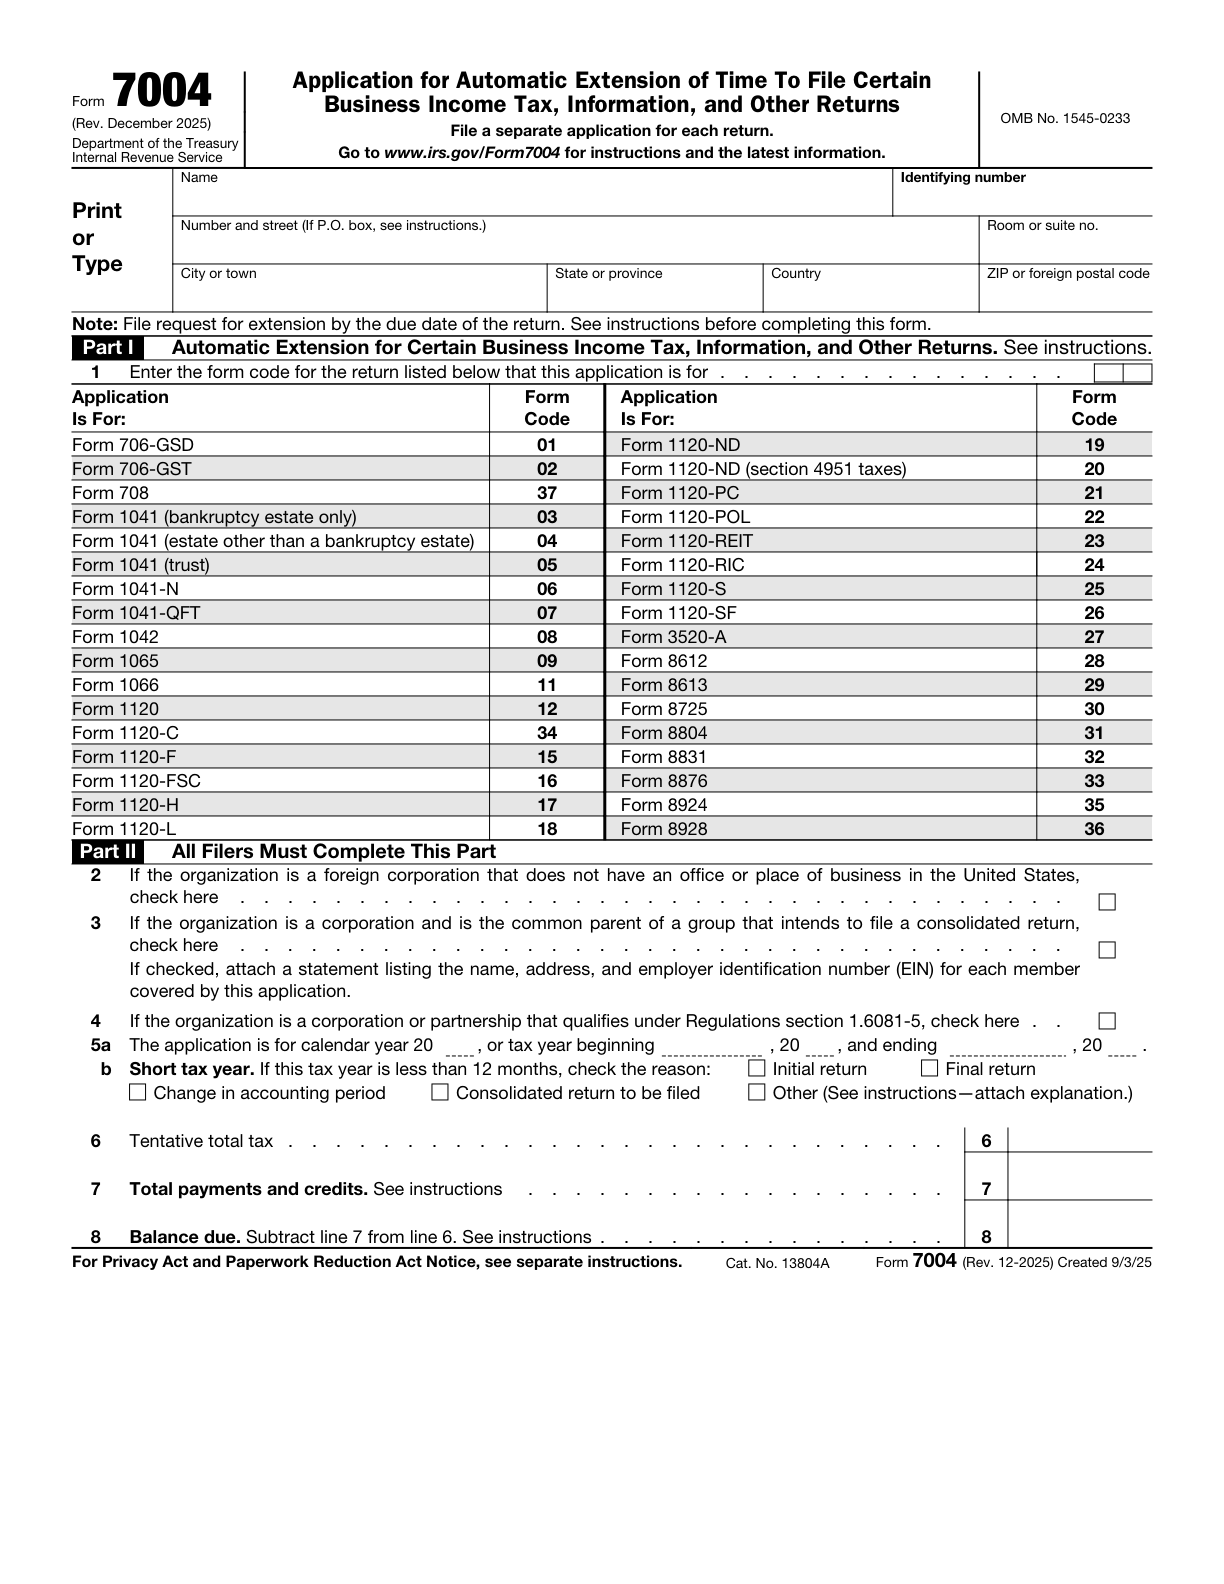
日历税年、财政税年和短税年可能对应不同起止日期。填写延期表之前,应依据实体真实情况建立期间,尤其要注意旧工作表默认的完整日历年度,是否仍能准确描述本次所涉及的申报。先逐项核对:实际起止日期是什么?属于日历财政还是短税年?什么资料支持短税年原因?每个答案都应能对应到文件或已确认的事实,尚未清楚的部分应先保留为待核问题。[1, p.1] [2, p.3] [2, p.1]
适用范围与要核对的记录
以下内容以所列主体、表单和交易条件为范围。同一个词在不同文件中可能承担不同用途;核对时应始终保留申请主体、相关期间及表单版本。列出的条件和例外属于规则本身,不能只复制金额、期限或一个选项,而把适用范围一并省略。
官方来源核对日期:2026-11-09。年度税表的税年与持续使用表单的修订日期分开识别;引用中的物理页码用于定位具体依据。
把关键要求放在一张表里
| 项目或问题 | 官方规则或填写要求 | 适用条件与限制 | 出处 |
|---|---|---|---|
| 字段/区域 5a: The application is for calendar year | 填写请求延期的日历税年,或完整财政年度起止日期。 | 限于本文说明的主体、表单和期间;同时阅读所引段落的上下文。 | [1, p.1] [2, p.3] |
| 字段/区域 5b: Short tax year. If this tax year is less than 12 months, check the reason | 短税年按真实原因勾选;不在列明原因中的,勾Other并附说明。 | 限于本文说明的主体、表单和期间;同时阅读所引段落的上下文。 | [1, p.1] [2, p.3] |
| 规则核对:每种需要延期的申报表分别提交7004,仅适用于PartI第1行选定的表格 | 每种需要延期的申报表分别提交7004,仅适用于PartI第1行选定的表格。 | 限于本文说明的主体、表单和期间;同时阅读所引段落的上下文。 | [2, p.1] |
| 规则核对:7004一般须在所延展申报表的原到期日或之前提交,原申报表期限须查其专门说明 | 7004一般须在所延展申报表的原到期日或之前提交,原申报表期限须查其专门说明。 | 限于本文说明的主体、表单和期间;同时阅读所引段落的上下文。 | [2, p.1] |
| 字段/区域 Header name / identifying number: Name Identifying number | 填名称与EIN/其他适用号码;与IRS记录核对。 | 限于本文说明的主体、表单和期间;同时阅读所引段落的上下文。 | [1, p.1] [2, p.2] |
| 字段/区域 7: Total payments and credits. See instructions | 填合计付款和可退还抵免;具体归类按所延展申报表说明。 | 限于本文说明的主体、表单和期间;同时阅读所引段落的上下文。 | [1, p.1] [2, p.3] |
逐项理解规则,而不只照抄字段
字段/区域 5a: The application is for calendar year
填写请求延期的日历税年,或完整财政年度起止日期。[1, p.1] [2, p.3]
字段/区域 5b: Short tax year. If this tax year is less than 12 months, check the reason
短税年按真实原因勾选;不在列明原因中的,勾Other并附说明。[1, p.1] [2, p.3]
规则核对:每种需要延期的申报表分别提交7004,仅适用于PartI第1行选定的表格
每种需要延期的申报表分别提交7004,仅适用于PartI第1行选定的表格。[2, p.1]
规则核对:7004一般须在所延展申报表的原到期日或之前提交,原申报表期限须查其专门说明
7004一般须在所延展申报表的原到期日或之前提交,原申报表期限须查其专门说明。[2, p.1]
字段/区域 Header name / identifying number: Name Identifying number
填名称与EIN/其他适用号码;与IRS记录核对。[1, p.1] [2, p.2]
字段/区域 7: Total payments and credits. See instructions
填合计付款和可退还抵免;具体归类按所延展申报表说明。[1, p.1] [2, p.3]
字段/区域 8: Balance due. Subtract line 7 from line 6. See instructions.
第6行减第7行计算余额;7004不延长付款期限。[1, p.1] [2, p.3]
字段/区域 Signature: No signature is required
本表没有签字要求,不要虚构必须有的7004签字栏。[2, p.1]
字段/区域 Header address: Number and street (If P.O. box, see instructions.)
填完整地址;新地址不会自动更新IRS记录。[1, p.1] [2, p.2]
放进一个具体的准备场景
以下是假设性的资料准备场景:公司提供的期间记录,与旧草稿预填的全年日期不一致。准备人员先核对起止日期,识别是否存在短期间及其原因,再查看延期申请上相应字段,不为沿用旧模板而强行保留不适用的日期。核对重点是:实际起止日期是什么?属于日历财政还是短税年?什么资料支持短税年原因?先把已确认事实与未解决问题分开记录,再根据适用的官方说明决定填写或递交步骤;示例不预设机构处理结果。[1, p.1] [2, p.3] [2, p.1]
这是用于说明核对方法的假设场景,不代表某份申报已经获受理,也不认定某个主体符合特定税务结果。应根据上面的官方要求,识别哪些信息已经有文件支持,哪些前提仍需查明,再决定如何准备表单。
提交准备前的复核顺序
- 实际起止日期是什么?
- 属于日历财政还是短税年?
- 什么资料支持短税年原因?
复核时把答案与支持它的记录放在一起,而不是看到字段已经有字就认为问题已解决。两份记录不一致时,先区分差异属于主体、个人、申报期间还是变更类型,再回到对应说明核对。这样得到的是一个可以查证的具体问题,而不是用猜测把整份表单填满。
服务收集材料的范围与政府规则需要分别理解。服务申请中的问题可以帮助整理信息,但它本身不会产生豁免、延长期限,也不会决定某笔交易是否须报告。判断这些问题时,仍应依据本文所引的官方材料及其适用条件。
继续办理前值得问清的几个问题
核对“每种需要延期的申报表分别提交7004,仅适用于PartI第1行选定的表格”时,先看什么?
每种需要延期的申报表分别提交7004,仅适用于PartI第1行选定的表格。 [2, p.1]
核对“7004一般须在所延展申报表的原到期日或之前提交,原申报表期限须查其专门说明”时,先看什么?
7004一般须在所延展申报表的原到期日或之前提交,原申报表期限须查其专门说明。 [2, p.1]
核对“字段/区域 Header name / identifying number: Name Identifying number”时,先看什么?
填名称与EIN/其他适用号码;与IRS记录核对。 [1, p.1] [2, p.2]
核对“字段/区域 7: Total payments and credits. See instructions”时,先看什么?
填合计付款和可退还抵免;具体归类按所延展申报表说明。 [1, p.1] [2, p.3]
官方出处与版本
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
需要协助时,查看 SpeedEIN 的对应服务
SpeedEIN 为服务页面列明的适用情形提供准备与办理协助。如果希望由我们帮助整理相关材料,请先核对对应服务的主体范围、所需信息及当前开放情况。服务不会代替政府作出决定,也不会免除适用规则规定的义务。