Un TIN straniero non è uguale a un riferimento Form 5472 ID
· 6 lettura minima
La risposta pratica
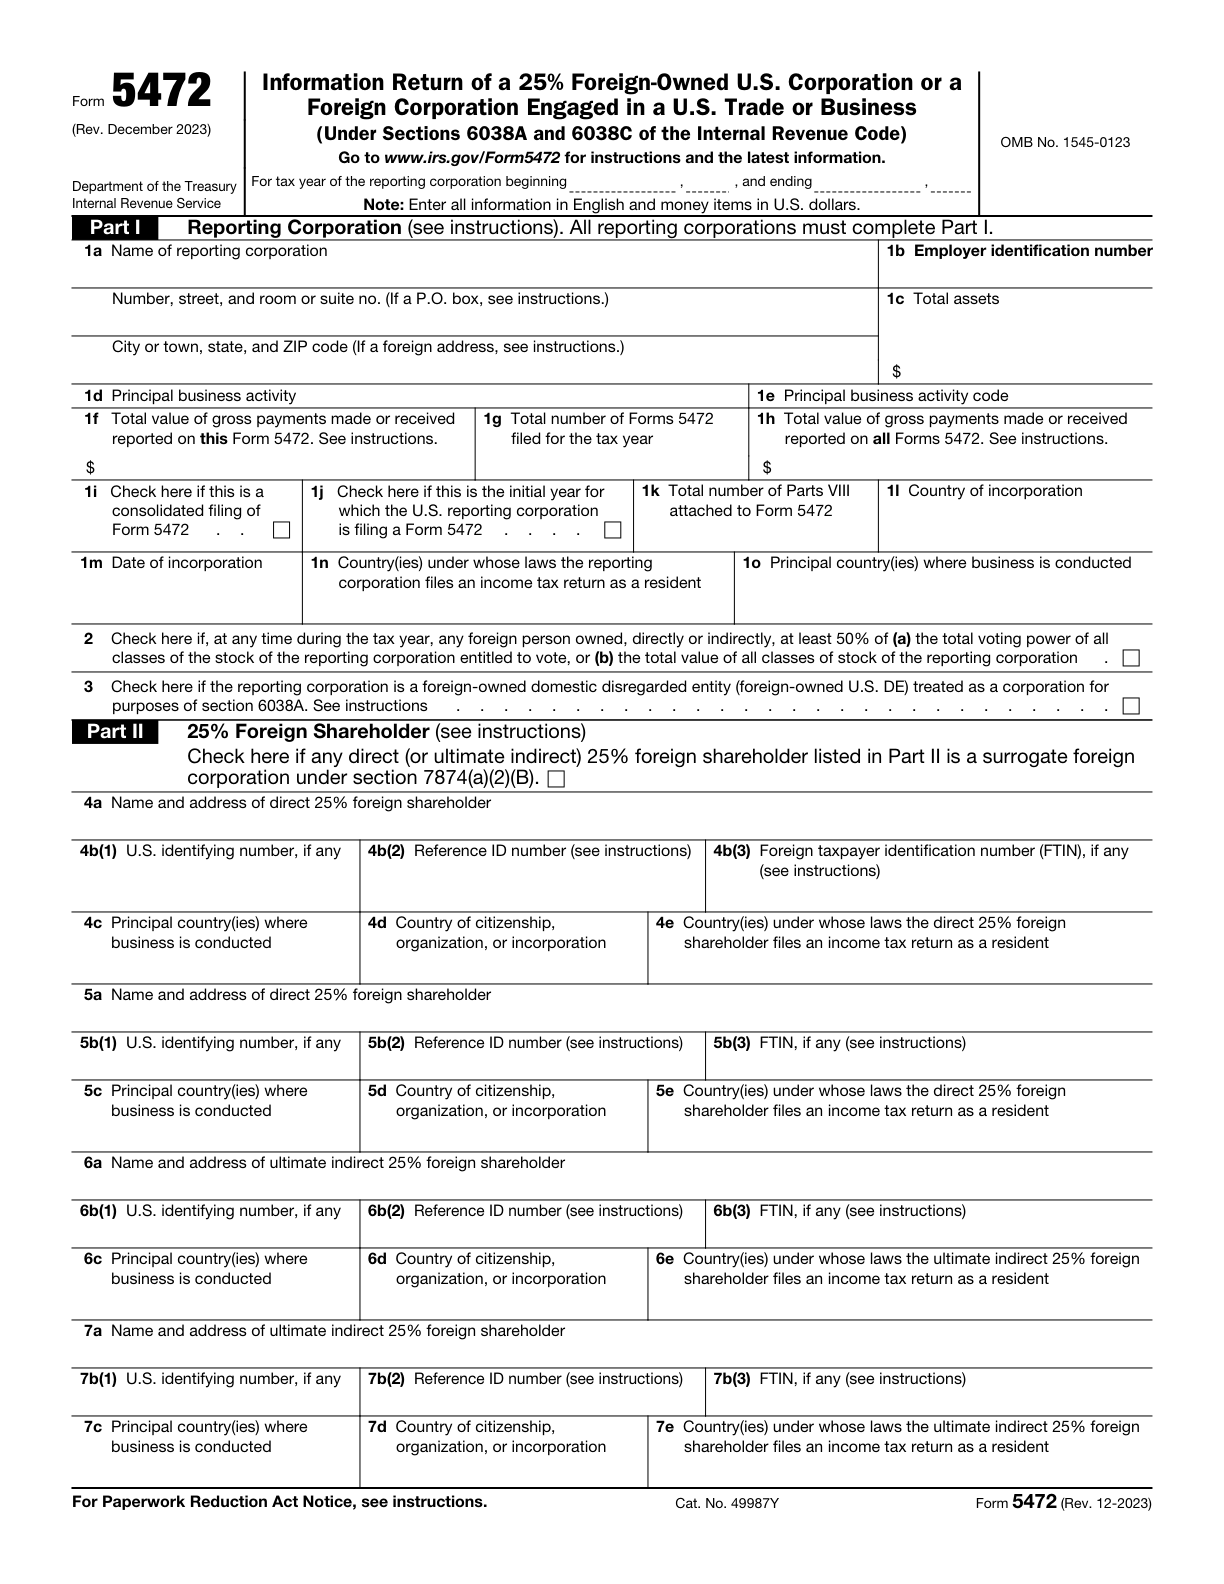
Un numero di identificazione fiscale estero e un riferimento di reporting ID hanno origini diverse. Etichettarli chiaramente nel fascicolo di lavoro in modo che un numero emesso da una giurisdizione straniera non venga confuso con un identificatore mantenuto per il processo di segnalazione. Quando per l'azionista estero interessato non è indicato un identificativo U.S. in Part II, usa l'ID di riferimento richiesto dalle istruzioni. Questo ID è creato dall'entità dichiarante o dal suo rappresentante e non costituisce una domanda separata all'IRS.[1, p.5] [1, p.4] [2, p.1]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Assenza di identificativo fiscale estero per un’entità fiscalmente non separata dal proprietario | Una U.S. DE detenuta da un soggetto estero indica i FTINs dei propri proprietari esteri diretti e ultimi, se esistenti. Se un proprietario non ha un FTIN, inserire «None» oppure «N/A» in quel campo. Le regole di altre categorie di entità dichiaranti vanno esaminate separatamente. | Entità U.S. di proprietà estera fiscalmente non considerata separatamente. | [1, p.5] |
| Identificativo di riferimento quando manca quello statunitense | Quando per l'azionista estero interessato non è indicato un identificativo U.S. in Part II, usa l'ID di riferimento richiesto dalle istruzioni. Questo ID è creato dall'entità dichiarante o dal suo rappresentante e non costituisce una domanda separata all'IRS. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.4] |
| Field/section 4b(3): Foreign taxpayer identification number (FTIN), if any | Un U.S. DE di proprietà straniera inserisce FTIN del proprietario straniero, se presente, o "None" o "N/A" quando non ce n'è. Controlla le diverse regole per gli altri filer. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.5] |
| Field/section 8b(3): FTIN, if any (see instructions) | Inserire l'eventuale codice FTIN della parte correlata, coerentemente con le sue anagrafiche identificative. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.2] |
| Field/section 4b(1): U.S. identifying number, if any | Se è presente un numero identificativo U.S., inserisci SSN o ITIN per un individuo o EIN per un'altra entità. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.4] |
Lavora attraverso i requisiti ufficiali
Assenza di identificativo fiscale estero per un’entità fiscalmente non separata dal proprietario
Una U.S. DE detenuta da un soggetto estero indica i FTINs dei propri proprietari esteri diretti e ultimi, se esistenti. Se un proprietario non ha un FTIN, inserire «None» oppure «N/A» in quel campo. Le regole di altre categorie di entità dichiaranti vanno esaminate separatamente.[1, p.5]
Si applica quando: entità U.S. di proprietà estera fiscalmente non considerata separatamente.
Identificativo di riferimento quando manca quello statunitense
Quando per l'azionista estero interessato non è indicato un identificativo U.S. in Part II, usa l'ID di riferimento richiesto dalle istruzioni. Questo ID è creato dall'entità dichiarante o dal suo rappresentante e non costituisce una domanda separata all'IRS.[1, p.4]
Field/section 4b(3): Foreign taxpayer identification number (FTIN), if any
Un U.S. DE di proprietà straniera inserisce FTIN del proprietario straniero, se presente, o "None" o "N/A" quando non ce n'è. Controlla le diverse regole per gli altri filer.[2, p.1] [1, p.5]
Field/section 8b(3): FTIN, if any (see instructions)
Inserire l'eventuale codice FTIN della parte correlata, coerentemente con le sue anagrafiche identificative.[2, p.2]
Field/section 4b(1): U.S. identifying number, if any
Se è presente un numero identificativo U.S., inserisci SSN o ITIN per un individuo o EIN per un'altra entità.[2, p.1] [1, p.4]
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un proprietario fornisce un avviso fiscale estero e un'etichetta di riferimento interna utilizzata da un precedente preparatore. Entrambi sono elencati nella nota fiscale alla voce ID. La revisione li separa per scopo e controlla i campi distinti del modulo, compreso il trattamento applicabile quando è assente un FTIN. Il preparatore verifica tre punti: Chi ha rilasciato il codice fiscale estero? Chi mantiene il riferimento di segnalazione ID? Cosa richiede ciascun campo separato? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.5] [1, p.4] [2, p.1]
In una diversa ipotetica pratica identificativa, il titolare presenta un certificato fiscale proveniente da una giurisdizione estera e un'etichetta di riferimento creata nei registri di rendicontazione. Entrambi contengono lettere e numeri, quindi il loro aspetto da solo non può identificare i loro ruoli. Il revisore registra l'emittente e il documento di origine per il TIN estero e la mappatura mantenuta da persona a riferimento per il reporting ID. Se un numero è assente, ciò diventa un controllo di istruzioni specifiche per il campo piuttosto che un'autorizzazione a spostare l'altro identificatore al suo posto. Estendi il file con una colonna di origine per ciascun identificatore: il certificato fiscale estero e l'autorità emittente per FTIN e il record di reporting precedente o il registro mantenuto per il riferimento ID. Conserva la formulazione del documento e identifica il numero della persona che descrive prima di copiarlo in un campo modulo. Le prove mancanti e l'assenza confermata di un numero sono domande di preparazione diverse. Controllare le istruzioni del campo applicabili prima di decidere cosa dovrebbe dire una voce di numero assente, mantenendo i due identificatori etichettati separatamente.[1, p.5] [1, p.4] [2, p.1]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Chi ha rilasciato il codice fiscale estero?
- Chi mantiene il riferimento di segnalazione ID?
- Cosa richiede ciascun campo separato?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come devo controllare field/section 4b(3): foreign taxpayer identification number (ftin), if any?
Un U.S. DE di proprietà straniera inserisce FTIN del proprietario straniero, se presente, o "None" o "N/A" quando non ce n'è. Controlla le diverse regole per gli altri filer. [2, p.1] [1, p.5]
Come devo controllare field/section 8b(3): ftin, if any (see instructions)?
Inserire l'eventuale codice FTIN della parte correlata, coerentemente con le sue anagrafiche identificative. [2, p.2]
Come devo controllare field/section 4b(1): u.s. identifying number, if any?
Se è presente un numero identificativo U.S., inserisci SSN o ITIN per un individuo o EIN per un'altra entità. [2, p.1] [1, p.4]
Fonti e versioni ufficiali
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.