Un cambio di proprietà LLC richiede una revisione del nuovo EIN, non una richiesta di ripetizione automatica
· 8 lettura minima
La risposta pratica
Un evento di proprietà può essere descritto come una vendita, un trasferimento o semplicemente l'adesione di un nuovo partner. Tali descrizioni non sono sufficienti per decidere una questione EIN senza considerare la continuità giuridica dell'entità e la particolare proprietà o il cambiamento strutturale. Tre dettagli danno forma alla recensione: cosa è cambiato esattamente nella proprietà? La stessa entità giuridica continua? Quali condizioni IRS new-EIN corrispondono all'evento? Mantieni ogni risposta legata al documento o al fatto confermato che la supporta.[1, p.3] [2, p.1] [3, p.5] [4] [5] [6]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Classificazione predefinita | Una LLC domestica con un unico membro è generalmente classificata per impostazione predefinita come entità non considerata fiscalmente separata dal proprietario; una LLC domestica con almeno due membri è generalmente classificata come partnership. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.3] |
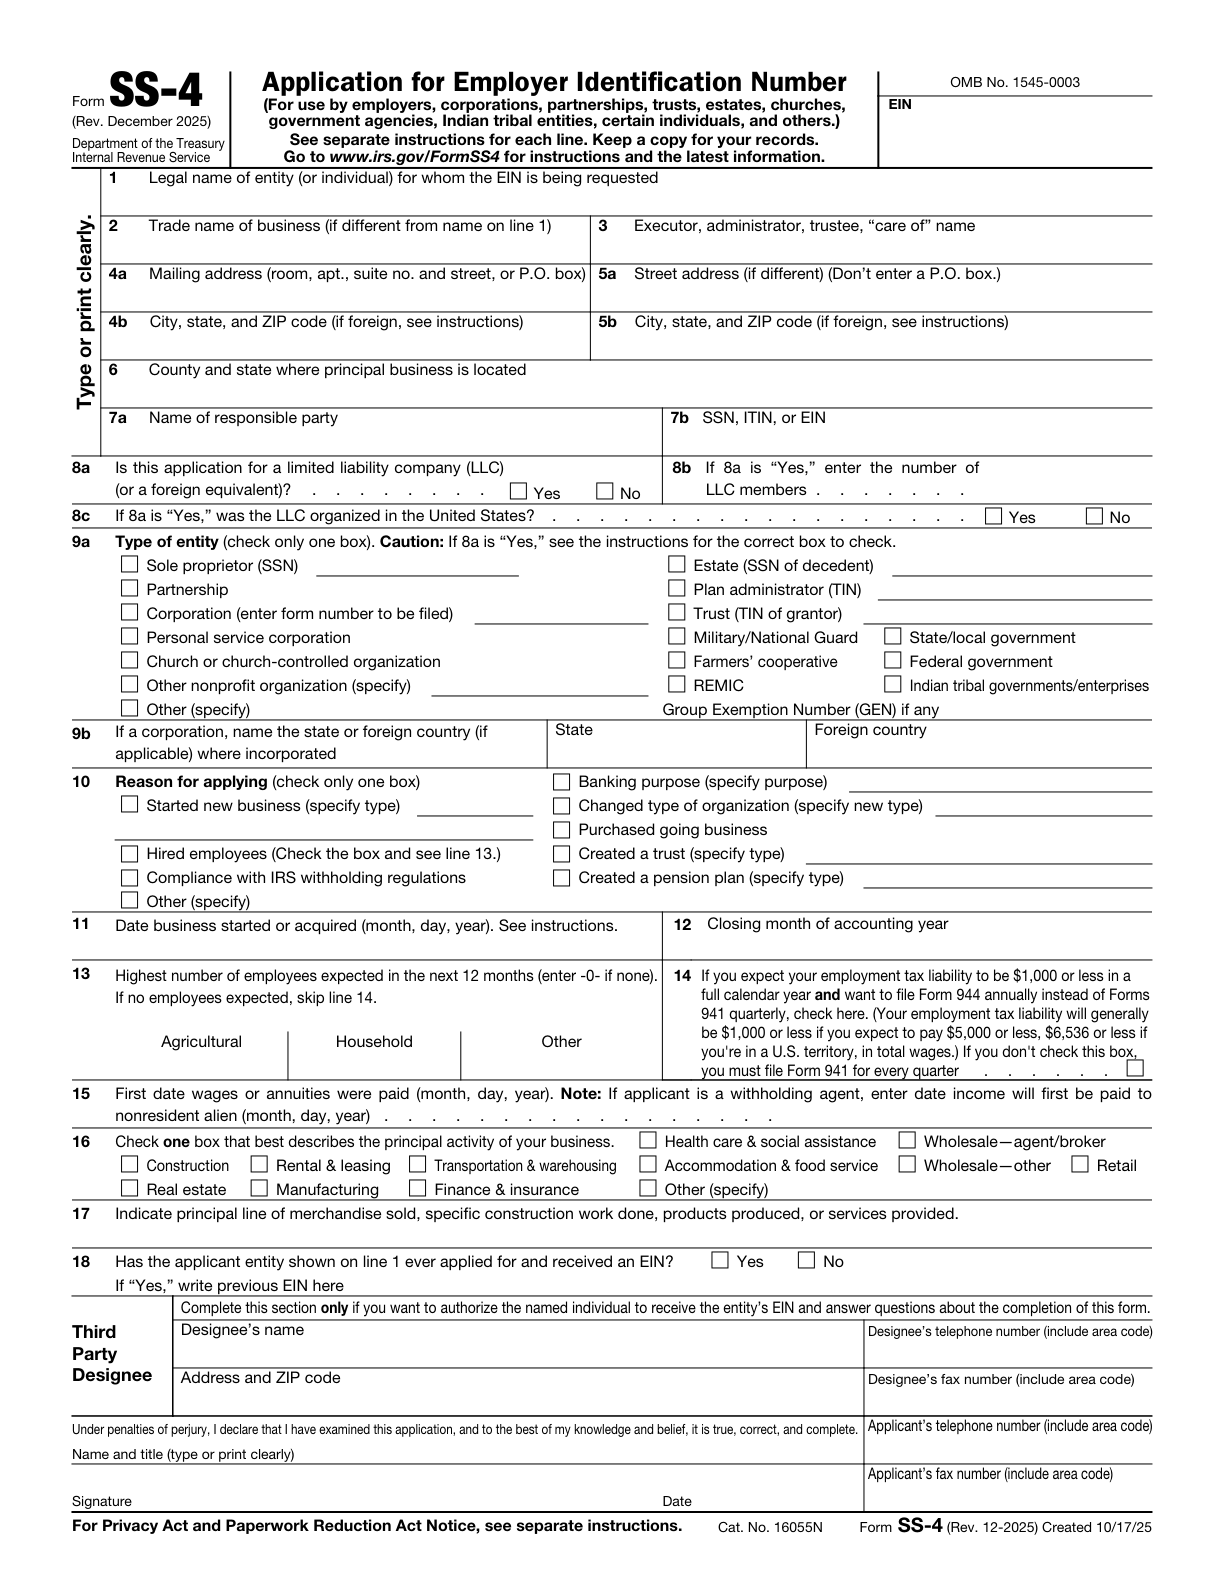
| Indicazione di un precedente numero identificativo del datore di lavoro | Line 18 chiede se il richiedente ha ricevuto in precedenza un EIN. Se sì, inserisci quello precedente EIN. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] |
| Classificazione predefinita di un’entità costituita negli Stati Uniti | In assenza di un'opzione, un'entità domestica idonea con almeno due membri è generalmente classificata per impostazione predefinita come partnership; con un unico proprietario, generalmente come entità fiscalmente non considerata separatamente. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [3, p.5] |
| Disattivare il conto associato al numero identificativo del datore di lavoro non cancella il numero | L’IRS precisa che un EIN non può essere cancellato, ma può essere disattivato; una volta assegnato a un’entità, ne costituisce l’identificativo fiscale federale permanente (ID). | Lo scioglimento della società presso lo Stato è un atto di un'amministrazione distinta e non comporta la disattivazione automatica presso l'IRS. | [4] |
| Solo cambio di nome: nessun nuovo numero identificativo del datore di lavoro | Il solo cambiamento di nome o sede generalmente non richiede un nuovo EIN. Le modifiche alla proprietà o alla struttura richiedono un esame separato. Per le LLC, l'IRS include espressamente i cambiamenti di nome o sede tra i casi che non richiedono un nuovo EIN. | Cambia soltanto il nome o la sede, senza eventi relativi all'entità, alla proprietà o alla struttura che richiedano un nuovo EIN. Se intervengono anche una riorganizzazione o modifiche alla proprietà o alla struttura, applica separatamente le regole per quel tipo di entità. La regola sul cambio di nome non significa che un nuovo EIN non sia mai necessario. | [5] [6] |
| Requisiti per confermare il numero identificativo del datore di lavoro nel conto fiscale aziendale | Gli utenti idonei del conto fiscale aziendale possono scaricare un CP575 digitale che secondo IRS potrebbe sostituire la serie di avvisi originali CP575A-J e Letter147C. | L'idoneità è richiesta; non implica che ogni proprietario straniero LLC abbia accesso BTA. | [7] |
Lavora attraverso i requisiti ufficiali
Classificazione predefinita
Una LLC domestica con un unico membro è generalmente classificata per impostazione predefinita come entità non considerata fiscalmente separata dal proprietario; una LLC domestica con almeno due membri è generalmente classificata come partnership.[1, p.3]
Indicazione di un precedente numero identificativo del datore di lavoro
Line 18 chiede se il richiedente ha ricevuto in precedenza un EIN. Se sì, inserisci quello precedente EIN.[2, p.1]
Classificazione predefinita di un’entità costituita negli Stati Uniti
In assenza di un'opzione, un'entità domestica idonea con almeno due membri è generalmente classificata per impostazione predefinita come partnership; con un unico proprietario, generalmente come entità fiscalmente non considerata separatamente.[3, p.5]
Disattivare il conto associato al numero identificativo del datore di lavoro non cancella il numero
L’IRS precisa che un EIN non può essere cancellato, ma può essere disattivato; una volta assegnato a un’entità, ne costituisce l’identificativo fiscale federale permanente (ID).[4]
Si applica quando: lo scioglimento della società presso lo Stato è un atto di un'amministrazione distinta e non comporta la disattivazione automatica presso l'IRS.
Solo cambio di nome: nessun nuovo numero identificativo del datore di lavoro
Il solo cambiamento di nome o sede generalmente non richiede un nuovo EIN. Le modifiche alla proprietà o alla struttura richiedono un esame separato. Per le LLC, l'IRS include espressamente i cambiamenti di nome o sede tra i casi che non richiedono un nuovo EIN.[5] [6]
Si applica quando: cambia soltanto il nome o la sede, senza eventi relativi all'entità, alla proprietà o alla struttura che richiedano un nuovo EIN.
Tieni presente questo limite: se si verifica anche una riorganizzazione, un cambio di proprietà o un cambiamento della struttura dell'entità, applica le regole per quel tipo di entità separatamente. Non trasformare la regola di modifica del nome in un'affermazione secondo cui non è mai necessario un nuovo EIN.
Requisiti per confermare il numero identificativo del datore di lavoro nel conto fiscale aziendale
Gli utenti idonei del conto fiscale aziendale possono scaricare un CP575 digitale che secondo IRS potrebbe sostituire la serie di avvisi originali CP575A-J e Letter147C.[7]
Ciò si applica quando: è richiesta l'idoneità; non implica che ogni proprietario straniero LLC abbia accesso BTA.
Requisiti per richiedere online il numero identificativo del datore di lavoro
Lo strumento online dell’IRS per richiedere un EIN richiede un’organizzazione domestica costituita negli U.S. o nei territori degli U.S., con sede principale dell’attività in tali luoghi, il responsabile che esercita il controllo oppure un rappresentante autorizzato, nonché lo SSN o ITIN del responsabile; si applicano anche le esclusioni elencate.[8]
Ciò si applica quando: leggere insieme tutti i requisiti elencati; non utilizzare solo la cittadinanza straniera per decidere l'ammissibilità online.
Un numero identificativo del datore di lavoro per responsabile al giorno
La pagina attuale dell’IRS per la richiesta stabilisce il limite di una domanda di EIN per responsabile al giorno.[8]
Si applica quando: verifica i limiti IRS attuali prima di preparare più domande; non suggerire aggiramenti né promettere servizi accelerati.
Verificare l’esistenza di una domanda legittima per un numero identificativo del datore di lavoro non richiesto
Quando si riceve un EIN inatteso, occorre prima verificare se qualcuno ha presentato una richiesta legittima per conto del destinatario.[9]
Ciò si applica quando: Non accusare immediatamente un'altra persona di furto d'identità o presentare una domanda duplicata.
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un fondatore comunica a un preparatore che l'azienda ha un nuovo proprietario e chiede un nuovo EIN. Prima di preparare SS-4, l'esame del file identifica l'entità coinvolta, i documenti effettivi della transazione e se la modifica influisce su qualcosa di più del nome di una persona su un elenco di contatti. Il preparatore verifica tre punti: Cosa è cambiato esattamente nella proprietà? La stessa entità giuridica continua? Quali condizioni IRS new-EIN corrispondono all'evento? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.3] [2, p.1] [3, p.5] [4] [5] [6]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Cosa è cambiato esattamente nella proprietà?
- La stessa entità giuridica continua?
- Quali condizioni IRS new-EIN corrispondono all'evento?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come verificare: Classificazione predefinita di un’entità costituita negli Stati Uniti?
In assenza di un'opzione, un'entità domestica idonea con almeno due membri è generalmente classificata per impostazione predefinita come partnership; con un unico proprietario, generalmente come entità fiscalmente non considerata separatamente. [3, p.5]
Come verificare: Disattivare il conto associato al numero identificativo del datore di lavoro non cancella il numero?
L’IRS precisa che un EIN non può essere cancellato, ma può essere disattivato; una volta assegnato a un’entità, ne costituisce l’identificativo fiscale federale permanente (ID). Lo scioglimento della società presso lo Stato è un atto di un'amministrazione distinta e non comporta la disattivazione automatica presso l'IRS.[4]
Come verificare: Solo cambio di nome: nessun nuovo numero identificativo del datore di lavoro?
Il solo cambiamento di nome o sede generalmente non richiede un nuovo EIN. Le modifiche alla proprietà o alla struttura richiedono un esame separato. Per le LLC, l'IRS include espressamente i cambiamenti di nome o sede tra i casi che non richiedono un nuovo EIN. Si considera un cambiamento limitato al nome o alla sede, senza eventi relativi all'entità, alla proprietà o alla struttura che richiedano un nuovo EIN. Se intervengono anche una riorganizzazione o modifiche alla proprietà o alla struttura, applica separatamente le regole per quel tipo di entità. La regola sul nome non significa che un nuovo EIN non sia mai necessario.[5] [6]
Come verificare: Requisiti per confermare il numero identificativo del datore di lavoro nel conto fiscale aziendale?
Gli utenti idonei del conto fiscale aziendale possono scaricare un CP575 digitale che secondo IRS potrebbe sostituire la serie di avvisi originali CP575A-J e Letter147C. L'idoneità è richiesta; non implica che ogni proprietario straniero LLC abbia accesso BTA.[7]
Fonti e versioni ufficiali
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- If you no longer need your EIN
- When to get a new EIN
- Business name change
- Employer identification number
- Get an employer identification number
- If you received an EIN you didn’t request
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.