Mudança de proprietários da LLC: analise a necessidade de novo EIN antes de repetir o pedido
· 8 leitura mínima
A resposta prática
Um evento de propriedade pode ser descrito como uma venda, uma transferência ou simplesmente a adesão de um novo parceiro. Essas descrições não são suficientes para decidir uma questão EIN sem considerar a continuidade jurídica da entidade e a propriedade específica ou mudança estrutural. Três detalhes moldam a revisão: O que exatamente mudou na propriedade? A mesma pessoa jurídica continua? Quais condições IRS new-EIN correspondem ao evento? Mantenha cada resposta vinculada ao documento ou fato confirmado que a sustenta.[1, p.3] [2, p.1] [3, p.5] [4] [5] [6]
Escopo e os registros por trás da resposta
A discussão segue a entidade, forma e condições da transação identificadas abaixo. A mesma etiqueta em um formulário diferente pode ter uma finalidade diferente. Mantenha a entidade relevante e o período de relatório visíveis enquanto você compara os requisitos e trate cada exceção declarada como parte da regra, em vez de uma nota de rodapé opcional.
Fontes oficiais verificadas: 2026-11-09. Os formulários anuais do ano fiscal e os formulários continuamente revisados são identificados separadamente nas referências.
Tabela comparativa de preparação
| Item ou pergunta | Regra ou instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Classificação padrão | Uma LLC doméstica com um único membro é geralmente tratada por defeito como entidade desconsiderada enquanto separada do proprietário; uma LLC doméstica com dois ou mais membros é geralmente classificada por defeito como partnership para efeitos fiscais. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.3] |
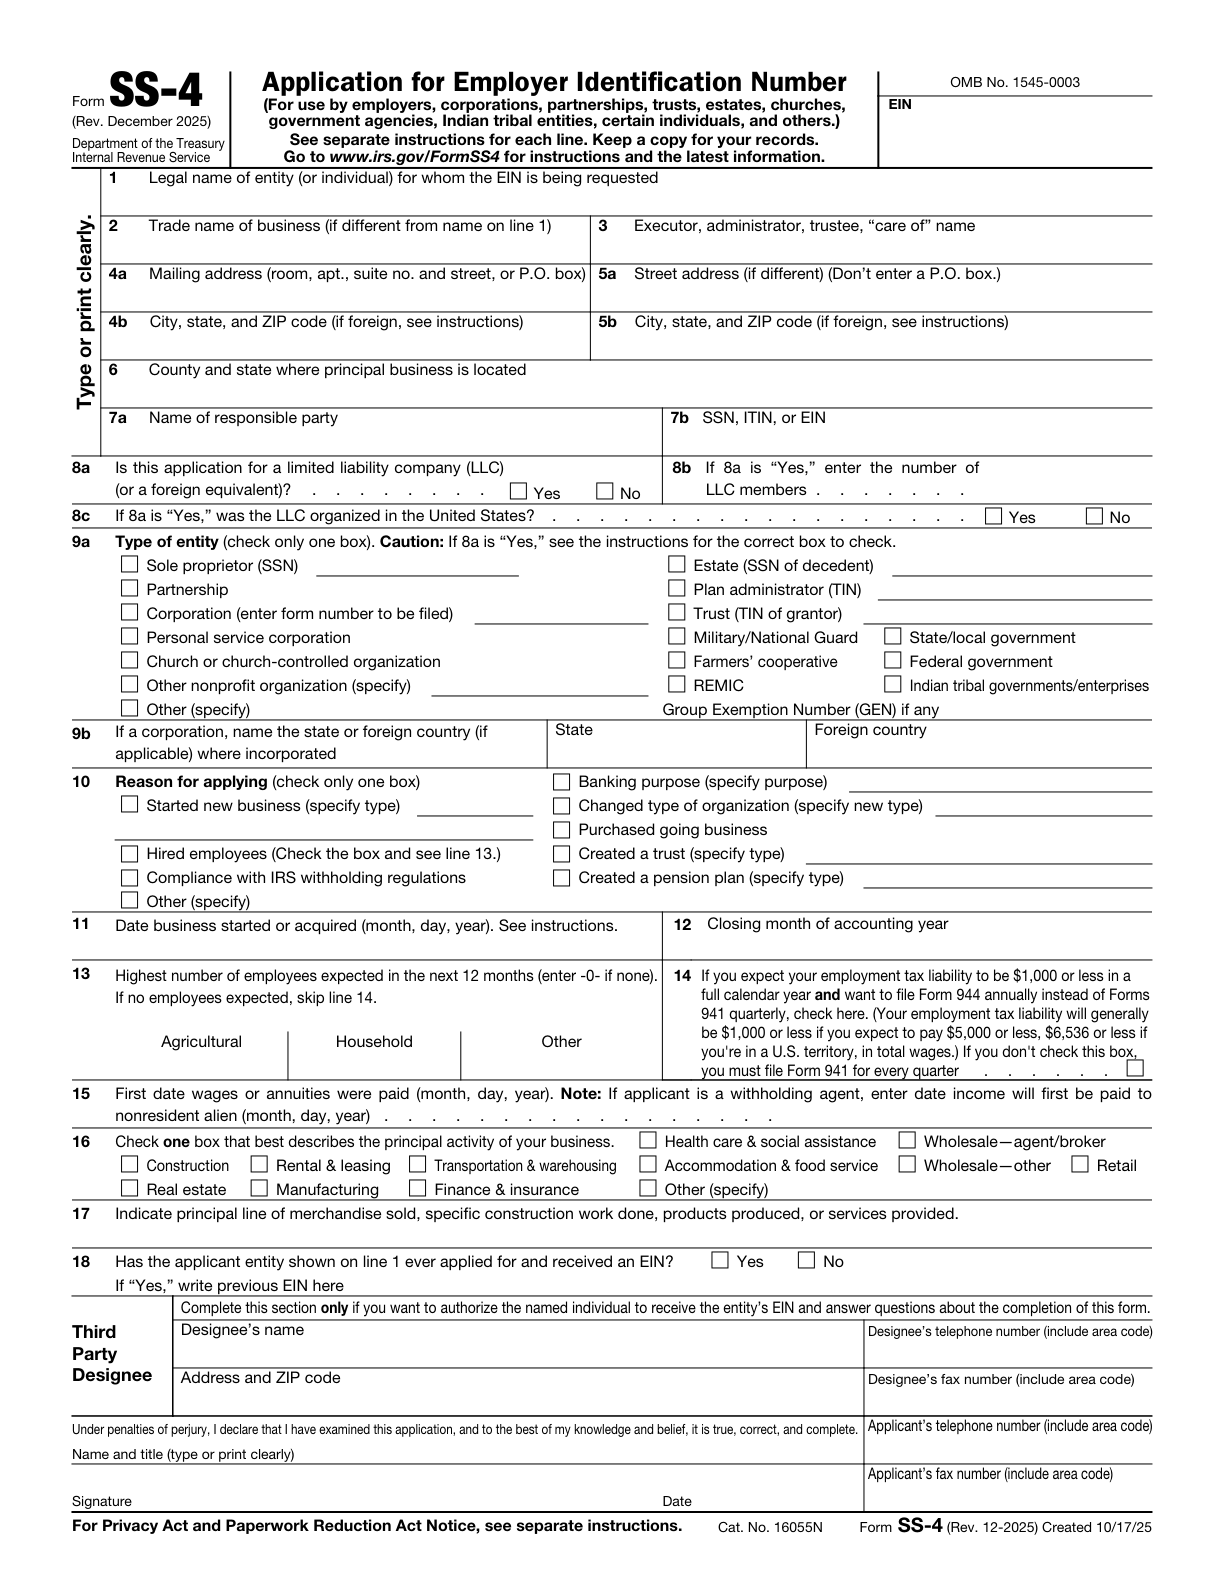
| Indicação de um número de identificação do empregador anteriormente atribuído | Line 18 pergunta se o requerente recebeu anteriormente um EIN. Se sim, insira o EIN anterior. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] |
| Classificação fiscal por defeito das entidades constituídas no país | Sem uma opção fiscal, uma entidade doméstica elegível com dois ou mais membros é geralmente classificada por defeito como partnership; uma entidade com um único proprietário é geralmente classificada por defeito como entidade desconsiderada para efeitos fiscais. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [3, p.5] |
| Desativar a conta não cancela o número de identificação do empregador | O IRS informa que um EIN não pode ser cancelado, embora possa ser desativado; depois de atribuído a uma entidade, ele é o identificador fiscal federal permanente (ID) dessa entidade. | A dissolução da entidade perante o registo estadual é um ato de outra autoridade e não equivale a uma desativação automática no IRS. | [4] |
| Mudança apenas de nome, sem novo ein | Uma mudança de nome ou local por si só geralmente não requer um novo EIN. Mudanças estruturais ou de propriedade exigem uma revisão separada. Para LLCs, o IRS lista expressamente a alteração do nome ou localização entre os casos que não exigem um novo EIN. | Apenas o nome ou localização muda, sem que uma entidade, propriedade ou evento estrutural exija um novo EIN. Se também ocorrer uma reorganização, mudança de propriedade ou mudança na estrutura da entidade, aplique as regras para esse tipo de entidade separadamente. Não transforme a regra de mudança de nome em uma declaração de que um novo EIN nunca será necessário. | [5] [6] |
| Elegibilidade para confirmação do número de identificação do empregador através da bta | Os usuários de contas fiscais empresariais qualificadas podem baixar um CP575 digital que, segundo o IRS, pode substituir a série de avisos CP575A-J original e a Letter147C. | A elegibilidade é obrigatória; não implica que todo proprietário estrangeiro de LLC tenha acesso a BTA. | [7] |
Trabalhe com os requisitos oficiais
Classificação padrão
Uma LLC doméstica com um único membro é geralmente tratada por defeito como entidade desconsiderada enquanto separada do proprietário; uma LLC doméstica com dois ou mais membros é geralmente classificada por defeito como partnership para efeitos fiscais.[1, p.3]
Indicação de um número de identificação do empregador anteriormente atribuído
Line 18 pergunta se o requerente recebeu anteriormente um EIN. Se sim, insira o EIN anterior.[2, p.1]
Classificação fiscal por defeito das entidades constituídas no país
Sem uma opção fiscal, uma entidade doméstica elegível com dois ou mais membros é geralmente classificada por defeito como partnership; uma entidade com um único proprietário é geralmente classificada por defeito como entidade desconsiderada para efeitos fiscais.[3, p.5]
Desativar a conta não cancela o número de identificação do empregador
O IRS informa que um EIN não pode ser cancelado, embora possa ser desativado; depois de atribuído a uma entidade, ele é o identificador fiscal federal permanente (ID) dessa entidade.[4]
Aplica-se quando: a dissolução da entidade perante o registo estadual é um ato de outra autoridade e não equivale a uma desativação automática no IRS.
Mudança apenas de nome, sem novo ein
Uma mudança de nome ou local por si só geralmente não requer um novo EIN. Mudanças estruturais ou de propriedade exigem uma revisão separada. Para LLCs, o IRS lista expressamente a alteração do nome ou localização entre os casos que não exigem um novo EIN.[5] [6]
Isto se aplica quando: Apenas o nome ou localização muda, sem que uma entidade, propriedade ou evento estrutural exija um novo EIN.
Tenha este limite em mente: se também ocorrer uma reorganização, mudança de propriedade ou mudança na estrutura da entidade, aplique as regras para esse tipo de entidade separadamente. Não transforme a regra de mudança de nome em uma declaração de que um novo EIN nunca será necessário.
Elegibilidade para confirmação do número de identificação do empregador através da bta
Os usuários de contas fiscais empresariais qualificadas podem baixar um CP575 digital que, segundo o IRS, pode substituir a série de avisos CP575A-J original e a Letter147C.[7]
Isto se aplica quando: A elegibilidade é necessária; não implica que todo proprietário estrangeiro de LLC tenha acesso a BTA.
Elegibilidade para pedir o número de identificação do empregador online
A ferramenta online do IRS para solicitar EIN exige uma organização doméstica constituída nos U.S. ou em territórios dos U.S., com o principal estabelecimento nesses locais, a parte responsável que exerce o controle ou um representante autorizado, e o SSN ou ITIN da própria parte responsável; também se aplicam as exclusões indicadas.[8]
Isto se aplica quando: Leia todos os requisitos listados juntos; não use apenas a cidadania estrangeira para decidir a elegibilidade online.
Limite diário de número de identificação do empregador por pessoa responsável
A página atual de solicitação do IRS estabelece o limite de uma solicitação de EIN por parte responsável por dia.[8]
Isto se aplica quando: Ler os limites atuais do IRS antes de preparar diversas aplicações; nenhuma solução alternativa ou reivindicação de serviço acelerado.
Verificar se um número de identificação do empregador inesperado resultou de pedido legítimo
Ao receber um EIN inesperado, deve-se primeiro verificar se houve uma solicitação legítima feita em nome do destinatário.[9]
Isto se aplica quando: Não acusar imediatamente outra pessoa de roubo de identidade ou enviar uma solicitação duplicada.
Um cenário de preparação ilustrativo
Neste exemplo hipotético de preparação, um fundador diz a um preparador que a empresa tem um novo proprietário e pede um novo EIN. Antes de preparar SS-4, a revisão do arquivo identifica a entidade envolvida, os documentos reais da transação e se a alteração afeta mais do que o nome de uma pessoa em uma lista de contatos. O preparador verifica três pontos: O que exatamente mudou na propriedade? A mesma pessoa jurídica continua? Quais condições IRS new-EIN correspondem ao evento? O arquivo permanece uma comparação funcional até que os fatos relevantes e as instruções aplicáveis tenham sido verificados em conjunto. Nenhum resultado da agência é assumido.[1, p.3] [2, p.1] [3, p.5] [4] [5] [6]
Esta é uma ilustração de planejamento, não uma declaração de que um determinado registro foi aceito ou de que uma entidade se qualifica para um resultado fiscal. Use as distinções baseadas na fonte acima para decidir quais informações ainda precisam ser estabelecidas antes que um formulário seja preenchido.
Uma sequência de revisão que você pode realmente usar
- O que exatamente mudou na propriedade?
- A mesma pessoa jurídica continua?
- Quais condições IRS new-EIN correspondem ao evento?
Anote a resposta e o registro que a apoia, em vez de marcar uma pergunta como completa porque um campo contém texto. Quando dois registos discordam, identifique se a diferença diz respeito à entidade, a um indivíduo, ao período de relato ou ao tipo de alteração. Isso torna a questão restante específica o suficiente para ser resolvida de acordo com a instrução relevante.
Mantenha o escopo de um serviço de preparação separado das exigências do governo. Uma pergunta de entrada de serviço pode reunir informações para um fluxo de trabalho; não cria uma exceção, não prorroga um prazo nem determina se uma transação é reportável. O material governamental citado continua a ser a base para essas conclusões.
Perguntas a serem resolvidas antes de seguir em frente
Como devo verificar o ponto «Classificação fiscal por defeito das entidades constituídas no país»?
Sem uma opção fiscal, uma entidade doméstica elegível com dois ou mais membros é geralmente classificada por defeito como partnership; uma entidade com um único proprietário é geralmente classificada por defeito como entidade desconsiderada para efeitos fiscais. [3, p.5]
Como devo verificar o ponto «Desativar a conta não cancela o número de identificação do empregador»?
O IRS informa que um EIN não pode ser cancelado, embora possa ser desativado; depois de atribuído a uma entidade, ele é o identificador fiscal federal permanente (ID) dessa entidade. A dissolução da entidade perante o registo estadual é um ato de outra autoridade e não equivale a uma desativação automática no IRS.[4]
Como devo verificar apenas o nome, sem alteração de novo ein?
Uma mudança de nome ou local por si só geralmente não requer um novo EIN. Mudanças estruturais ou de propriedade exigem uma revisão separada. Para LLCs, o IRS lista expressamente a alteração do nome ou localização entre os casos que não exigem um novo EIN. Apenas o nome ou localização muda, sem que uma entidade, propriedade ou evento estrutural exija um novo EIN. Se também ocorrer uma reorganização, mudança de propriedade ou mudança na estrutura da entidade, aplique as regras para esse tipo de entidade separadamente. Não transforme a regra de mudança de nome em uma declaração de que um novo EIN nunca será necessário.[5] [6]
Como devo verificar o ponto «Elegibilidade para confirmação do número de identificação do empregador através da bta»?
Os usuários de contas fiscais empresariais qualificadas podem baixar um CP575 digital que, segundo o IRS, pode substituir a série de avisos CP575A-J original e a Letter147C. A elegibilidade é obrigatória; não implica que todo proprietário estrangeiro de LLC tenha acesso a BTA.[7]
Fontes e versões oficiais
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- If you no longer need your EIN
- When to get a new EIN
- Business name change
- Employer identification number
- Get an employer identification number
- If you received an EIN you didn’t request
Obtenha ajuda com o fluxo de trabalho SpeedEIN relevante
SpeedEIN oferece preparação e suporte para as situações descritas em suas páginas de serviço. Se desejar assistência, revise o escopo do serviço relevante, as entidades apoiadas e a disponibilidade atual antes de fazer o pedido. O serviço não substitui a decisão do governo nem elimina uma obrigação imposta pelas regras aplicáveis.