LLC所有權變化爲何不能直接重複申請EIN
· 閱讀約 7 分鐘
先看結論
出售、轉移或加入新夥伴等說法,可能只是對所有權事件的概括。是否需要覈對新EIN,還應回到實體是否延續以及具體所有權或結構變化,不能把一份通知直接變成重複申請的指令。先逐項覈對:所有權具體發生了什麼變化?同一法律實體是否繼續存在?哪項IRS新EIN條件對應此事件?[1, p.3] [2, p.1] [3, p.5] [4] [5] [6]
適用範圍與要覈對的記錄
以下內容以所列主體、表單和交易條件爲範圍。同一個詞在不同文件中可能承擔不同用途;覈對時應始終保留申請主體、相關期間及表單版本。列出的條件和例外屬於規則本身,不能只複製金額、期限或一個選項,而把適用範圍一併省略。
官方來源覈對日期:2026-11-09。年度稅表的稅年與持續使用表單的修訂日期分開識別;引用中的物理頁碼用於定位具體依據。
把關鍵要求放在一張表裏
| 項目或問題 | 官方規則或填寫要求 | 適用條件與限制 | 出處 |
|---|---|---|---|
| 規則覈對:美國境內單一成員 LLC 的默認分類一般是與所有者不分離的實體 | 美國境內單一成員 LLC 的默認分類一般是與所有者不分離的實體;境內兩個及以上成員的默認分類一般爲 partnership。 | 限於本文說明的主體、表單和期間;同時閱讀所引段落的上下文。 | [1, p.3] |
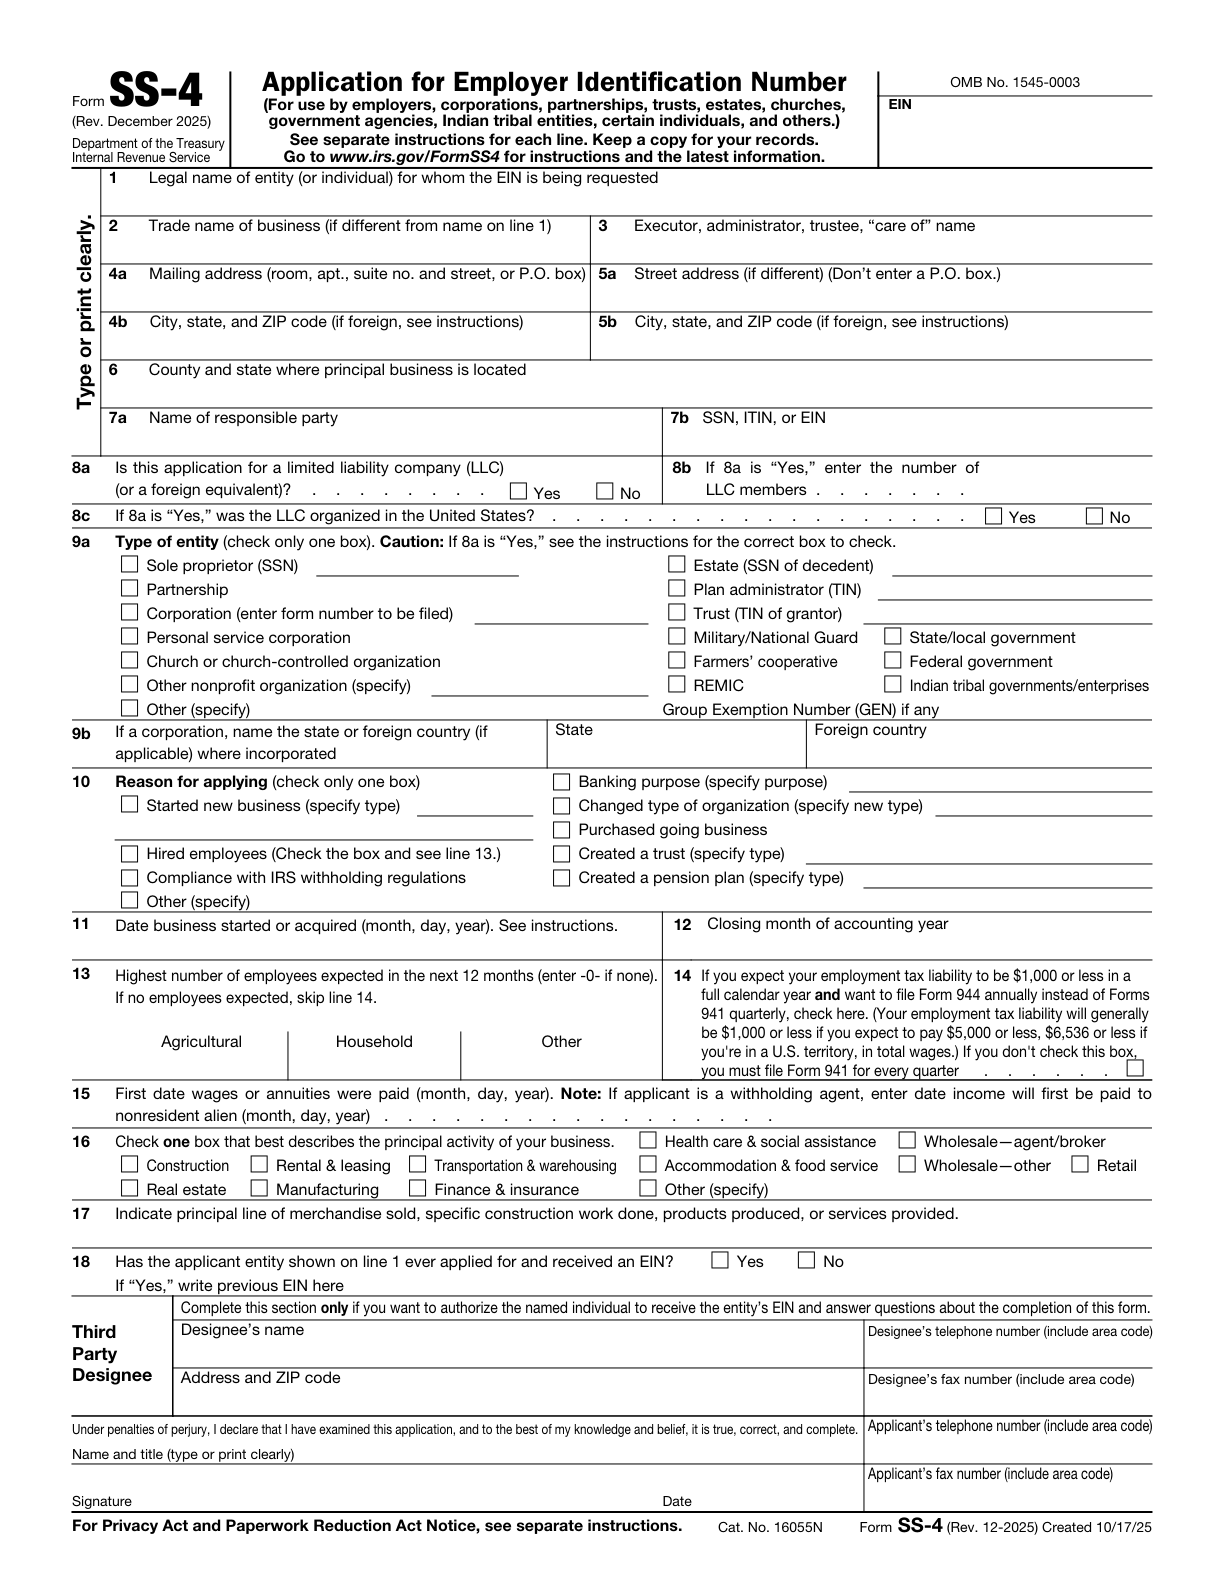
| 規則覈對:第18行回答申請主體是否曾取得EIN | 第18行回答申請主體是否曾取得EIN;如Yes,填原EIN。 | 限於本文說明的主體、表單和期間;同時閱讀所引段落的上下文。 | [2, p.1] |
| 規則覈對:境內eligible entity未選擇時,兩名及以上成員一般爲partnership,單一owner一般爲disregarded entity | 境內eligible entity未選擇時,兩名及以上成員一般爲partnership,單一owner一般爲disregarded entity。 | 限於本文說明的主體、表單和期間;同時閱讀所引段落的上下文。 | [3, p.5] |
| 規則覈對:IRS說明EIN不能取消但可以停用 | IRS說明EIN不能取消但可以停用;分配給某一實體後,該號碼成爲該實體的永久聯邦納稅識別號。 | 州解散屬於另一機構的程序,不會自動停用IRS賬戶。 | [4] |
| 規則覈對:僅名稱或地點變化本身通常不需要新EIN | 僅名稱或地點變化本身通常不需要新EIN;IRS另說明所有權或結構變化一般需要重新判斷。對於LLC,官網在無需新EIN的情形中明確列出Change your name or location。 | 僅名稱或地點變化,未伴隨需新EIN的實體、所有權或結構事件 如同時發生重組、所有權或實體結構變化,須按對應實體類型規則另行判斷,不能將名稱變化概括爲任何情況下均無需新EIN。 | [5] [6] |
| 規則覈對:符合Business Tax Account資格的用戶可下載數字CP575 | 符合Business Tax Account資格的用戶可下載數字CP575;IRS說明其可替代原CP575A-J系列通知及Letter147C。 | 以符合資格爲前提,不表示全部外國LLC所有人都能使用BTA。 | [7] |
逐項理解規則,而不只照抄字段
規則覈對:美國境內單一成員 LLC 的默認分類一般是與所有者不分離的實體
美國境內單一成員 LLC 的默認分類一般是與所有者不分離的實體;境內兩個及以上成員的默認分類一般爲 partnership。[1, p.3]
規則覈對:第18行回答申請主體是否曾取得EIN
第18行回答申請主體是否曾取得EIN;如Yes,填原EIN。[2, p.1]
規則覈對:境內eligible entity未選擇時,兩名及以上成員一般爲partnership,單一owner一般爲disregarded entity
境內eligible entity未選擇時,兩名及以上成員一般爲partnership,單一owner一般爲disregarded entity。[3, p.5]
規則覈對:IRS說明EIN不能取消但可以停用
IRS說明EIN不能取消但可以停用;分配給某一實體後,該號碼成爲該實體的永久聯邦納稅識別號。[4]
適用前提:州解散屬於另一機構的程序,不會自動停用IRS賬戶。
規則覈對:僅名稱或地點變化本身通常不需要新EIN
僅名稱或地點變化本身通常不需要新EIN;IRS另說明所有權或結構變化一般需要重新判斷。對於LLC,官網在無需新EIN的情形中明確列出Change your name or location。[5] [6]
適用前提:僅名稱或地點變化,未伴隨需新EIN的實體、所有權或結構事件
同時保留以下限制:如同時發生重組、所有權或實體結構變化,須按對應實體類型規則另行判斷,不能將名稱變化概括爲任何情況下均無需新EIN。
規則覈對:符合Business Tax Account資格的用戶可下載數字CP575
符合Business Tax Account資格的用戶可下載數字CP575;IRS說明其可替代原CP575A-J系列通知及Letter147C。[7]
適用前提:以符合資格爲前提,不表示全部外國LLC所有人都能使用BTA。
規則覈對:IRS線上EIN工具要求組織在美國或其屬地設立、主要營業地點位於美國或其屬地,由控制實體的負責人或授權代理申請,並持有負責人本人的SSN或ITIN
IRS線上EIN工具要求組織在美國或其屬地設立、主要營業地點位於美國或其屬地,由控制實體的負責人或授權代理申請,並持有負責人本人的SSN或ITIN;另須符合所列排除情形的限制。[8]
適用前提:全部條件須結合閱讀,不能僅憑外國國籍判斷線上資格。
規則覈對:當前IRS申請頁面規定,同一負責人每日僅可申請一個EIN
當前IRS申請頁面規定,同一負責人每日僅可申請一個EIN。[8]
適用前提:準備多份申請前核對當前限制,不提供繞過辦法或加急承諾。
規則覈對:意外收到EIN時,IRS要求先檢查是否有人基於合法業務目的代爲申請
意外收到EIN時,IRS要求先檢查是否有人基於合法業務目的代爲申請。[9]
適用前提:不要立即認定他人實施身份盜用或直接重複申請。
放進一個具體的準備場景
以下是假設性的資料準備場景:創始人告知企業換了所有人,並要求立即申請新EIN。準備人員先確認涉及哪個法律實體,收集實際交易文件,再區分真實的所有權變化與聯繫人名單上的名稱更新,記錄需要進一步覈對的分類和延續問題。覈對重點是:所有權具體發生了什麼變化?同一法律實體是否繼續存在?哪項IRS新EIN條件對應此事件?先把已確認事實與未解決問題分開記錄,再根據適用的官方說明決定填寫或遞交步驟;示例不預設機構處理結果。[1, p.3] [2, p.1] [3, p.5] [4] [5] [6]
這是用於說明覈對方法的假設場景,不代表某份申報已經獲受理,也不認定某個主體符合特定稅務結果。應根據上面的官方要求,識別哪些信息已經有文件支持,哪些前提仍需查明,再決定如何準備表單。
提交準備前的複覈順序
- 所有權具體發生了什麼變化?
- 同一法律實體是否繼續存在?
- 哪項IRS新EIN條件對應此事件?
複覈時把答案與支持它的記錄放在一起,而不是看到字段已經有字就認爲問題已解決。兩份記錄不一致時,先區分差異屬於主體、個人、申報期間還是變更類型,再回到對應說明覈對。這樣得到的是一個可以查證的具體問題,而不是用猜測把整份表單填滿。
服務收集材料的範圍與政府規則需要分別理解。服務申請中的問題可以幫助整理信息,但它本身不會產生豁免、延長期限,也不會決定某筆交易是否須報告。判斷這些問題時,仍應依據本文所引的官方材料及其適用條件。
繼續辦理前值得問清的幾個問題
覈對“境內eligible entity未選擇時,兩名及以上成員一般爲partnership,單一owner一般爲disregarded entity”時,先看什麼?
境內eligible entity未選擇時,兩名及以上成員一般爲partnership,單一owner一般爲disregarded entity。 [3, p.5]
覈對“IRS說明EIN不能取消但可以停用”時,先看什麼?
IRS說明EIN不能取消但可以停用;分配給某一實體後,該號碼成爲該實體的永久聯邦納稅識別號。 州解散屬於另一機構的程序,不會自動停用IRS賬戶。[4]
覈對“僅名稱或地點變化本身通常不需要新EIN”時,先看什麼?
僅名稱或地點變化本身通常不需要新EIN;IRS另說明所有權或結構變化一般需要重新判斷。對於LLC,官網在無需新EIN的情形中明確列出Change your name or location。 僅名稱或地點變化,未伴隨需新EIN的實體、所有權或結構事件 如同時發生重組、所有權或實體結構變化,須按對應實體類型規則另行判斷,不能將名稱變化概括爲任何情況下均無需新EIN。[5] [6]
覈對“符合Business Tax Account資格的用戶可下載數字CP575”時,先看什麼?
符合Business Tax Account資格的用戶可下載數字CP575;IRS說明其可替代原CP575A-J系列通知及Letter147C。 以符合資格爲前提,不表示全部外國LLC所有人都能使用BTA。[7]
官方出處與版本
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- If you no longer need your EIN
- When to get a new EIN
- Business name change
- Employer identification number
- Get an employer identification number
- If you received an EIN you didn’t request
需要協助時,查看 SpeedEIN 的對應服務
SpeedEIN 爲服務頁面列明的適用情形提供準備與辦理協助。如果希望由我們幫助整理相關材料,請先覈對對應服務的主體範圍、所需信息及當前開放情況。服務不會代替政府作出決定,也不會免除適用規則規定的義務。