Paese di formazione straniero e proprietà straniera su un'applicazione EIN
· 8 lettura minima
La risposta pratica
Una società costituita al di fuori degli Stati Uniti e una società U.S. con un proprietario straniero sono descrizioni diverse. Un file di preparazione EIN dovrebbe mostrare sia i fatti di costituzione dell'entità che le informazioni sul proprietario in modo che l'uno non possa essere sostituito dall'altro. Tre dettagli danno forma alla revisione: dove è stata costituita legalmente l’entità? Cosa stabilisce separatamente la nazionalità del proprietario? Le risposte alla formazione LLC corrispondono ai suoi documenti?[1, p.1] [2, p.2]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
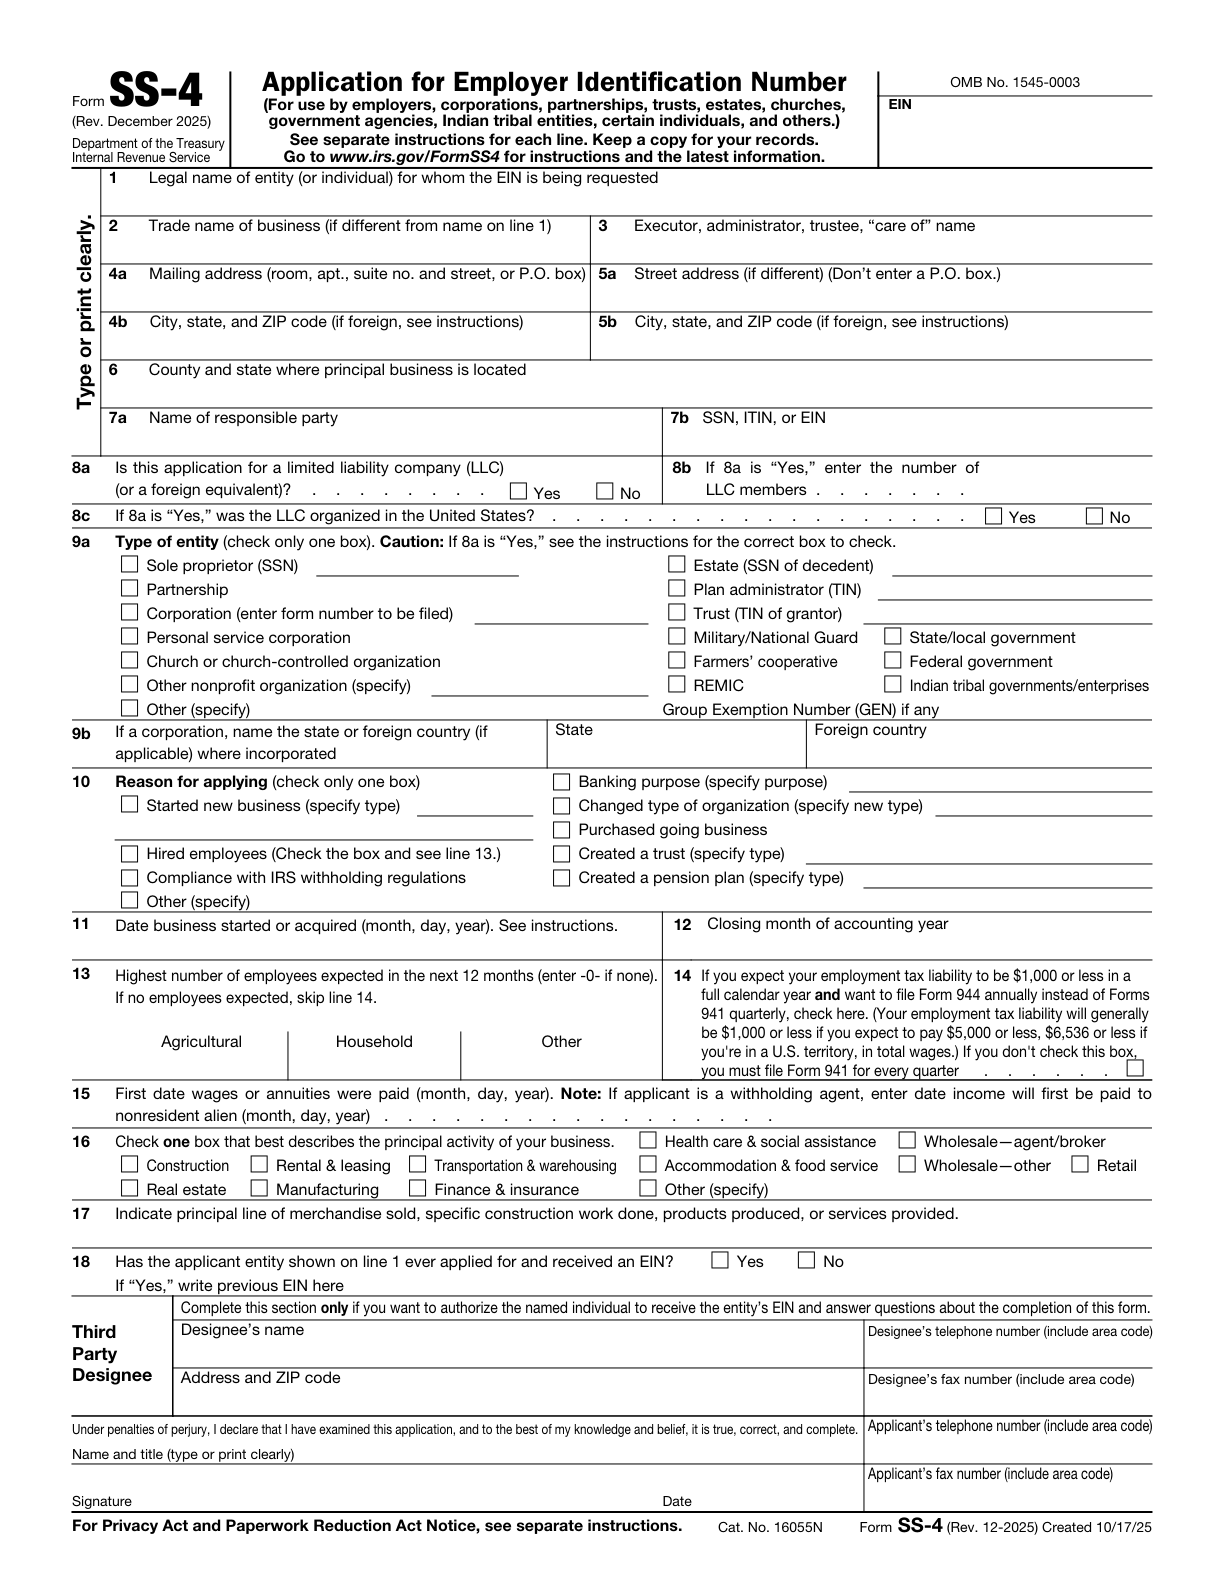
| Field/section 8c: If 8a is “Yes,” was the LLC organized in the United States? | Rispondi in base al luogo di costituzione della LLC, anziché alla nazionalità dei membri. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.1] |
| Field/section 9b: If a corporation, name the state or foreign country (if applicable) where incorporated | Se il richiedente è una società, identificare lo stato o il paese estero di costituzione. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.1] |
| Per definizione, siamo di proprietà straniera | Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.2] |
| Field/section 4c: Principal country(ies) where business is conducted | Elencare i principali paesi in cui opera il maggiore azionista straniero diretto 25%, seguendo le regole per l'elenco dei paesi a cui fa riferimento la voce 1o. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [3, p.1] [2, p.3] |
| Field/section 5c: Principal country(ies) where business is conducted | Elencare i principali paesi in cui opera il secondo maggiore azionista straniero diretto 25%, seguendo le regole per l'elenco dei paesi a cui fa riferimento la voce 1o. | Compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo. | [3, p.1] [2, p.3] |
| Field/section 6c: Principal country(ies) where business is conducted | Elenca i principali paesi in cui il maggiore azionista estero ultimo indiretto del 25% svolge attività, seguendo le regole sull'elenco dei paesi richiamate dalla voce 1o. | Compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo. | [3, p.1] [2, p.3] |
Lavora attraverso i requisiti ufficiali
Field/section 8c: If 8a is “Yes,” was the LLC organized in the United States?
Rispondi in base al luogo di costituzione della LLC, anziché alla nazionalità dei membri.[1, p.1]
Field/section 9b: If a corporation, name the state or foreign country (if applicable) where incorporated
Se il richiedente è una società, identificare lo stato o il paese estero di costituzione.[1, p.1]
Per definizione, siamo di proprietà straniera
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A.[2, p.2]
Field/section 4c: Principal country(ies) where business is conducted
Elencare i principali paesi in cui opera il maggiore azionista straniero diretto 25%, seguendo le regole per l'elenco dei paesi a cui fa riferimento la voce 1o.[3, p.1] [2, p.3]
Field/section 5c: Principal country(ies) where business is conducted
Elencare i principali paesi in cui opera il secondo maggiore azionista straniero diretto 25%, seguendo le regole per l'elenco dei paesi a cui fa riferimento la voce 1o.[3, p.1] [2, p.3]
Si applica quando: compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo.
Field/section 6c: Principal country(ies) where business is conducted
Elenca i principali paesi in cui il maggiore azionista estero ultimo indiretto del 25% svolge attività, seguendo le regole sull'elenco dei paesi richiamate dalla voce 1o.[3, p.1] [2, p.3]
Si applica quando: compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo.
Field/section 6e: Country(ies) under whose laws the ultimate indirect 25% foreign shareholder files an income tax return as a resident
Elenca i paesi secondo le cui leggi il maggiore azionista estero ultimo indiretto del 25% presenta dichiarazioni dei redditi come residente. Allega la spiegazione dell'attribuzione della proprietà richiesta per i campi degli azionisti indiretti.[3, p.1] [2, p.5]
Si applica quando: compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo.
Field/section 7c: Principal country(ies) where business is conducted
Elenca i principali paesi in cui il secondo maggiore azionista estero ultimo indiretto del 25% svolge attività, seguendo le regole sull'elenco dei paesi richiamate dalla voce 1o.[3, p.1] [2, p.3]
Si applica quando: compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo.
Field/section 7e: Country(ies) under whose laws the ultimate indirect 25% foreign shareholder files an income tax return as a resident
Elenca i paesi secondo le cui leggi il secondo maggiore azionista estero ultimo indiretto del 25% presenta dichiarazioni dei redditi come residente. Allega la spiegazione dell'attribuzione della proprietà richiesta per i campi degli azionisti indiretti.[3, p.1] [2, p.5]
Si applica quando: compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo.
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un fondatore residente all'estero invia un certificato U.S. LLC e un passaporto straniero. Il redattore registra ciò che stabilisce ciascun documento e confronta le risposte della formazione LLC con le informazioni del proprietario. Il paese del passaporto non viene copiato nella risposta alla formazione dell'entità senza che tale distinzione venga rivista. Il redattore verifica tre punti: dove è stata costituita giuridicamente l'entità? Cosa stabilisce separatamente la nazionalità del proprietario? Le risposte alla formazione LLC corrispondono ai suoi documenti? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.1] [2, p.2]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Dove è stata costituita legalmente l’entità?
- Cosa stabilisce separatamente la nazionalità del proprietario?
- Le risposte alla formazione LLC corrispondono ai suoi documenti?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come dovrei verificare la nostra definizione di proprietà straniera?
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A. [2, p.2]
Come devo controllare field/section 4c: principal country(ies) where business is conducted?
Elencare i principali paesi in cui opera il maggiore azionista straniero diretto 25%, seguendo le regole per l'elenco dei paesi a cui fa riferimento la voce 1o. [3, p.1] [2, p.3]
Come devo controllare field/section 5c: principal country(ies) where business is conducted?
Elencare i principali paesi in cui opera il secondo maggiore azionista straniero diretto 25%, seguendo le regole per l'elenco dei paesi a cui fa riferimento la voce 1o. Compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo.[3, p.1] [2, p.3]
Come devo controllare field/section 6c: principal country(ies) where business is conducted?
Elenca i principali paesi in cui il maggiore azionista estero ultimo indiretto del 25% svolge attività, seguendo le regole sull'elenco dei paesi richiamate dalla voce 1o. Compila un gruppo di campi degli azionisti soltanto quando si applicano effettivamente la corrispondente categoria di azionista estero diretto o ultimo indiretto del 25%, il numero degli azionisti e i dati richiesti. Non ripetere automaticamente un unico proprietario in ogni gruppo.[3, p.1] [2, p.3]
Fonti e versioni ufficiali
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.