Combine o ano fiscal DE de propriedade estrangeira com o ano fiscal U.S. aplicável ao proprietário
· 8 leitura mínima
A resposta prática
Um período de tributação deve ser estabelecido antes que as transações sejam colocadas em um pacote de apresentação. Para um DE de propriedade estrangeira, as informações do ano fiscal U.S. aplicável do proprietário podem ser importantes, portanto, a planilha de calendário da empresa por si só não deve liquidar o período sem a revisão relevante. Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil.[1, p.2] [2, p.1] [1, p.3]
Escopo e os registros por trás da resposta
A discussão segue a entidade, forma e condições da transação identificadas abaixo. A mesma etiqueta em um formulário diferente pode ter uma finalidade diferente. Mantenha a entidade relevante e o período de relatório visíveis enquanto você compara os requisitos e trate cada exceção declarada como parte da regra, em vez de uma nota de rodapé opcional.
Fontes oficiais verificadas: 2026-11-09. Os formulários anuais do ano fiscal e os formulários continuamente revisados são identificados separadamente nas referências.
Tabela comparativa de preparação
| Item ou pergunta | Regra ou instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Ano fiscal da entidade desconsiderada para efeitos fiscais | Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.2] |
| Acionador de transação reportável | Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.2] |
| Field/section Tax year: For tax year of the reporting corporation beginning | Insira as datas de início e término do ano fiscal da empresa declarante. Verifique separadamente a regra do ano fiscal do proprietário ou do ano civil para um U.S. DE de propriedade estrangeira. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] |
| Field/section 1j: Check here if this is the initial year for which the U.S. reporting corporation is filing a Form 5472 | Marque esta opção quando este for o primeiro ano em que a entidade declarante dos U.S. apresenta o Form 5472, conforme as instruções. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [2, p.1] [1, p.3] |
| Incumprimentos sujeitos a penalidade | Para uma corporation declarante abrangida pela regra, deixar de fornecer as informações da secção 6038A no prazo e pela forma prescritos, conservar os registos exigidos ou cumprir os requisitos relativos a registos estrangeiros pode dar origem a uma penalidade inicial de $25,000 por ano fiscal, sujeita às regras relativas a partes relacionadas. | Deve existir uma obrigação de arquivamento ou manutenção de registros da seção 6038A aplicável e uma falha correspondente. O valor $25,000 aqui se aplica a anos fiscais iniciados em ou após janeiro 1, 2018. A causa razoável requer uma revisão separada; não descreva a penalidade como aplicada automática e incondicionalmente a cada LLC. O valor difere para exercícios fiscais iniciados antes de janeiro 1, 2018. | [3] [4] |
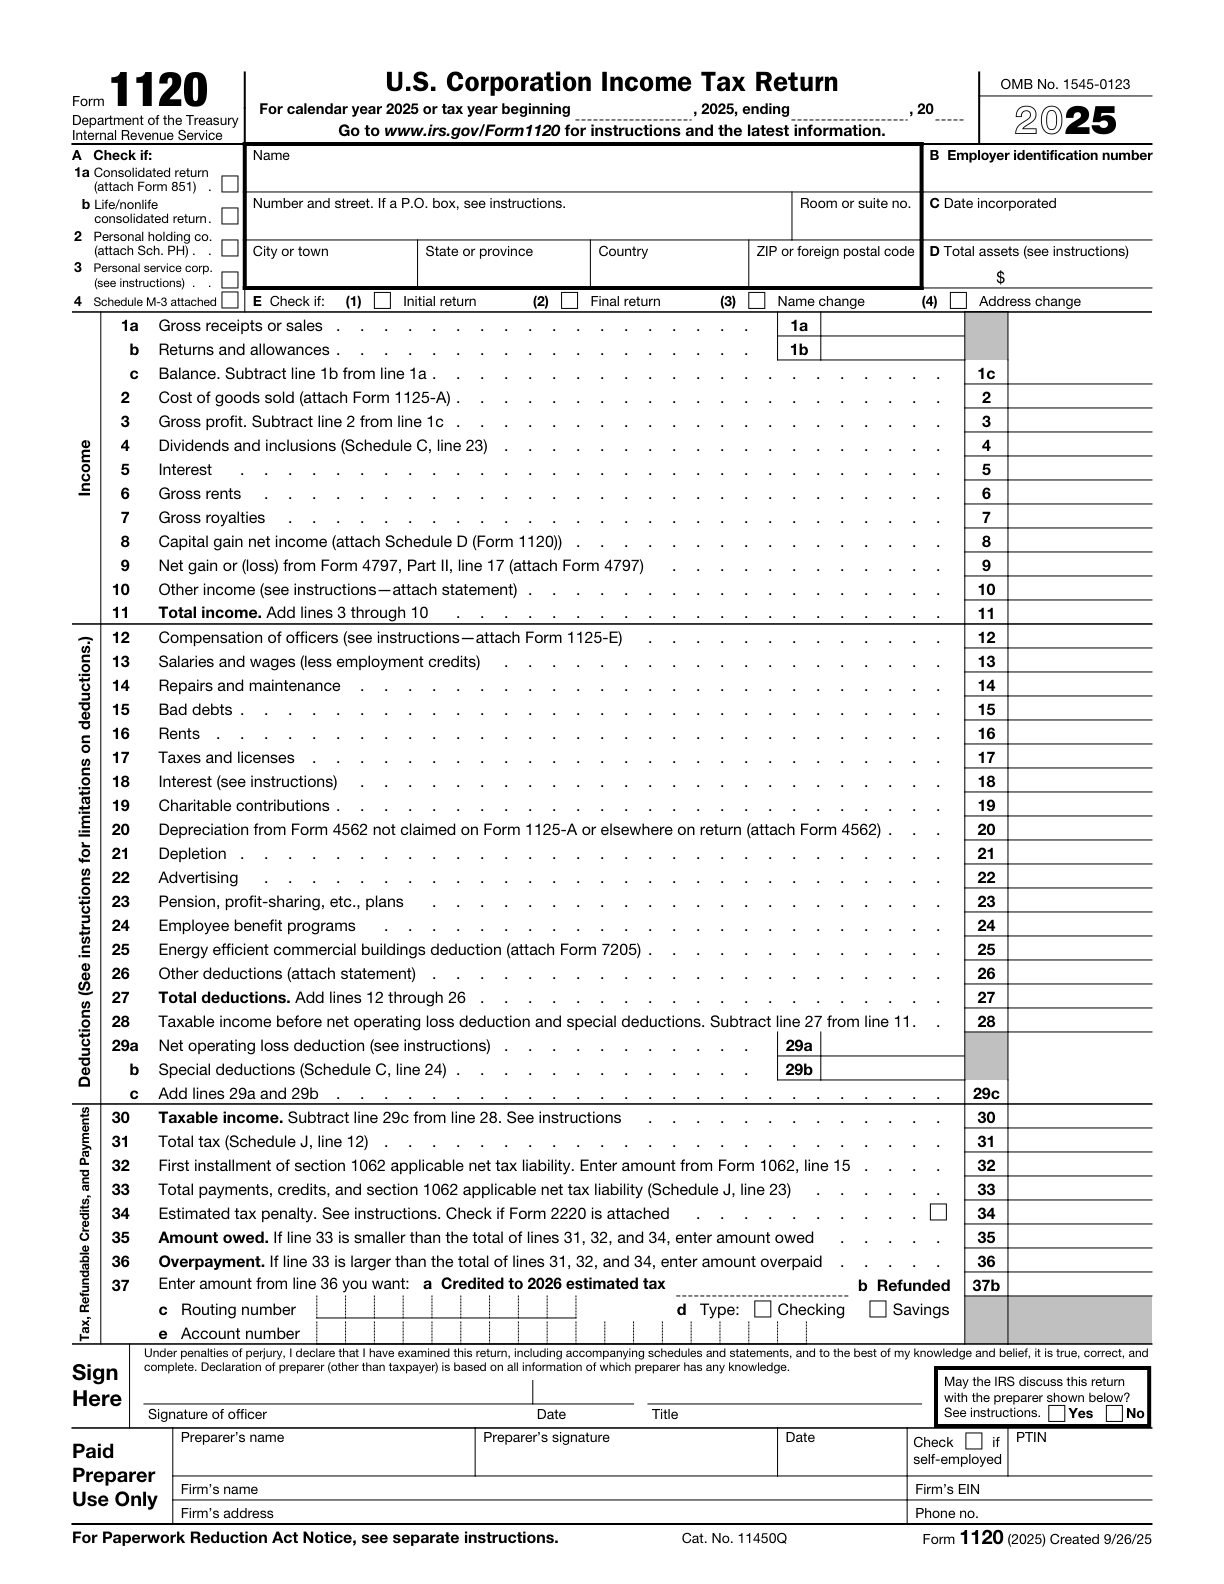
| Field/section E(2): Final return | Identifique uma declaração de imposto final usando a caixa do item E aplicável. A dissolução, por si só, não estabelece que todas as questões tributárias federais estejam concluídas. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [5, p.1] [1, p.2] |
Trabalhe com os requisitos oficiais
Ano fiscal da entidade desconsiderada para efeitos fiscais
Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil.[1, p.2]
Acionador de transação reportável
Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação.[1, p.2]
Field/section Tax year: For tax year of the reporting corporation beginning
Insira as datas de início e término do ano fiscal da empresa declarante. Verifique separadamente a regra do ano fiscal do proprietário ou do ano civil para um U.S. DE de propriedade estrangeira.[2, p.1]
Field/section 1j: Check here if this is the initial year for which the U.S. reporting corporation is filing a Form 5472
Marque esta opção quando este for o primeiro ano em que a entidade declarante dos U.S. apresenta o Form 5472, conforme as instruções.[2, p.1] [1, p.3]
Incumprimentos sujeitos a penalidade
Para uma corporation declarante abrangida pela regra, deixar de fornecer as informações da secção 6038A no prazo e pela forma prescritos, conservar os registos exigidos ou cumprir os requisitos relativos a registos estrangeiros pode dar origem a uma penalidade inicial de $25,000 por ano fiscal, sujeita às regras relativas a partes relacionadas.[3] [4]
Isto se aplica quando: Uma obrigação de arquivamento ou manutenção de registros da seção 6038A aplicável e uma falha correspondente devem existir. O valor $25,000 aqui se aplica a anos fiscais iniciados em ou após janeiro 1, 2018.
Tenha este limite em mente: uma causa razoável requer uma revisão separada; não descreva a penalidade como aplicada automática e incondicionalmente a cada LLC. O valor difere para exercícios fiscais iniciados antes de janeiro 1, 2018.
Field/section E(2): Final return
Identifique uma declaração de imposto final usando a caixa do item E aplicável. A dissolução, por si só, não estabelece que todas as questões tributárias federais estejam concluídas.[5, p.1] [1, p.2]
Field/section 1g: Total number of Forms 5472 filed for the tax year
Insira o total de Formulários 5472 arquivados para o ano fiscal, com um formulário separado para cada parte relacionada envolvida em uma transação reportável.[2, p.1] [1, p.3]
Field/section 1h: Total value of gross payments made or received reported on all Forms 5472.
Totalize os valores do item 1f em todos os formulários 5472 para o ano fiscal.[2, p.1] [1, p.3]
Field/section Part V attachment: Reportable Transactions of a Reporting Corporation That Is a Foreign-Owned U.S. DE
Se uma DE dos U.S. de titularidade estrangeira tiver outras transações especificadas que não constem de Part IV, marque Part V e anexe a descrição, incluindo as transações aplicáveis de constituição, dissolução, aportes e distribuições.[2, p.2] [1, p.6]
Um cenário de preparação ilustrativo
Neste exemplo hipotético de preparação, um fundador fornece uma planilha da empresa rotulada como anual e um registro fiscal do proprietário usando uma descrição de período diferente. O preparador compara as informações do período com as instruções DE antes de atribuir transações ao pacote, mantendo visível qualquer questão do período não resolvida. O preparador verifica três pontos: Qual ano fiscal U.S. o proprietário usa, se houver? Qual período fiscal se aplica ao DE de acordo com as instruções? As transações estão atribuídas ao mesmo período? O arquivo permanece uma comparação funcional até que os fatos relevantes e as instruções aplicáveis tenham sido verificados em conjunto. Nenhum resultado da agência é assumido.[1, p.2] [2, p.1] [1, p.3]
Esta é uma ilustração de planejamento, não uma declaração de que um determinado registro foi aceito ou de que uma entidade se qualifica para um resultado fiscal. Use as distinções baseadas na fonte acima para decidir quais informações ainda precisam ser estabelecidas antes que um formulário seja preenchido.
Uma sequência de revisão que você pode realmente usar
- Qual ano fiscal U.S. o proprietário usa, se houver?
- Qual período fiscal se aplica ao DE de acordo com as instruções?
- As transações estão atribuídas ao mesmo período?
Anote a resposta e o registro que a apoia, em vez de marcar uma pergunta como completa porque um campo contém texto. Quando dois registos discordam, identifique se a diferença diz respeito à entidade, a um indivíduo, ao período de relato ou ao tipo de alteração. Isso torna a questão restante específica o suficiente para ser resolvida de acordo com a instrução relevante.
Mantenha o escopo de um serviço de preparação separado das exigências do governo. Uma pergunta de entrada de serviço pode reunir informações para um fluxo de trabalho; não cria uma exceção, não prorroga um prazo nem determina se uma transação é reportável. O material governamental citado continua a ser a base para essas conclusões.
Perguntas a serem resolvidas antes de seguir em frente
Como devo verificar field/section tax year: for tax year of the reporting corporation beginning?
Insira as datas de início e término do ano fiscal da empresa declarante. Verifique separadamente a regra do ano fiscal do proprietário ou do ano civil para um U.S. DE de propriedade estrangeira. [2, p.1]
Como devo verificar field/section 1j: check here if this is the initial year for which the u.s. reporting corporation is filing a form 5472?
Marque esta opção quando este for o primeiro ano em que a entidade declarante dos U.S. apresenta o Form 5472, conforme as instruções. [2, p.1] [1, p.3]
Como devo verificar o ponto «Incumprimentos sujeitos a penalidade»?
Para uma corporation declarante abrangida pela regra, deixar de fornecer as informações da secção 6038A no prazo e pela forma prescritos, conservar os registos exigidos ou cumprir os requisitos relativos a registos estrangeiros pode dar origem a uma penalidade inicial de $25,000 por ano fiscal, sujeita às regras relativas a partes relacionadas. Deve existir uma obrigação de apresentação ou manutenção de registros da seção 6038A aplicável e uma falha correspondente. O valor $25,000 aqui se aplica a anos fiscais iniciados em ou após janeiro 1, 2018. A causa razoável requer uma revisão separada; não descreva a penalidade como aplicada automática e incondicionalmente a cada LLC. O valor difere para exercícios fiscais iniciados antes de janeiro 1, 2018.[3] [4]
Como devo verificar field/section e(2): final return?
Identifique uma declaração de imposto final usando a caixa do item E aplicável. A dissolução, por si só, não estabelece que todas as questões tributárias federais estejam concluídas. [5, p.1] [1, p.2]
Fontes e versões oficiais
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Part 20. Penalty and Interest
- 2025 Form 1120
Obtenha ajuda com o fluxo de trabalho SpeedEIN relevante
SpeedEIN oferece preparação e suporte para as situações descritas em suas páginas de serviço. Se desejar assistência, revise o escopo do serviço relevante, as entidades apoiadas e a disponibilidade atual antes de fazer o pedido. O serviço não substitui a decisão do governo nem elimina uma obrigação imposta pelas regras aplicáveis.