Métodos de assinatura SS-4: verifique o formulário específico e o canal de envio
· 7 leitura mínima
A resposta prática
Uma regra de assinatura deve ser verificada no nível do documento específico e do canal de envio permitido. Caso contrário, uma discussão geral sobre assinaturas eletrônicas pode ser confundida com permissão para usar qualquer imagem, e-mail ou método de apresentação eletrónica. Três detalhes moldam a revisão: Qual método de assinatura se aplica a este formulário? Qual canal de envio é permitido? Estará uma regra tecnológica geral a ser alargada para além do seu âmbito?[1, p.6] [2] [3, p.1]
Escopo e os registros por trás da resposta
A discussão segue a entidade, forma e condições da transação identificadas abaixo. A mesma etiqueta em um formulário diferente pode ter uma finalidade diferente. Mantenha a entidade relevante e o período de relatório visíveis enquanto você compara os requisitos e trate cada exceção declarada como parte da regra, em vez de uma nota de rodapé opcional.
Fontes oficiais verificadas: 2026-11-09. Os formulários anuais do ano fiscal e os formulários continuamente revisados são identificados separadamente nas referências.
Tabela comparativa de preparação
| Item ou pergunta | Regra ou instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Signatário autorizado | O signatário SS-4 autorizado depende do tipo de requerente. Um requerente estrangeiro pode usar uma pessoa com autorização apropriada para assinar. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.6] |
| Permissão específica do documento | A permissão de assinatura eletrônica IRS deve ser estabelecida para o documento específico e o procedimento IRS. Uma lista de tecnologias de assinatura aceitáveis não representa uma aprovação geral para assinar eletronicamente todos os formulários IRS. | A orientação IRS permite o formulário de assinatura e o processo de assinatura para o formulário ou documento específico. A verificação de identidade do documento e outras condições aplicáveis também são atendidas. Não deduza a aceitação de IRS da lei geral de assinatura eletrônica ou da funcionalidade de assinatura de um produto. | [2] |
| Limites de canal e interação | A aceitação, pelo IRM, de imagens de assinaturas ou assinaturas digitais em determinadas interações entre funcionários do IRS e contribuintes limita-se a essas interações e aos procedimentos autorizados. As declarações fiscais continuam sujeitas às suas próprias instruções de apresentação, e a transmissão e a receção seguem os procedimentos do IRS. A permissão relativa à assinatura não autoriza todos os canais de correio eletrónico, fax ou apresentação eletrónica. | Somente as interações autenticadas de funcionários ou interações de conformidade de campus iniciadas por IRS especificadas no IRM 10.10.1.6.1 são cobertas. Siga os procedimentos aplicáveis de verificação de identidade e transmissão IRS. As declarações fiscais originais ordinárias, outros formulários e outros canais requerem a correspondente orientação oficial. | [2] |
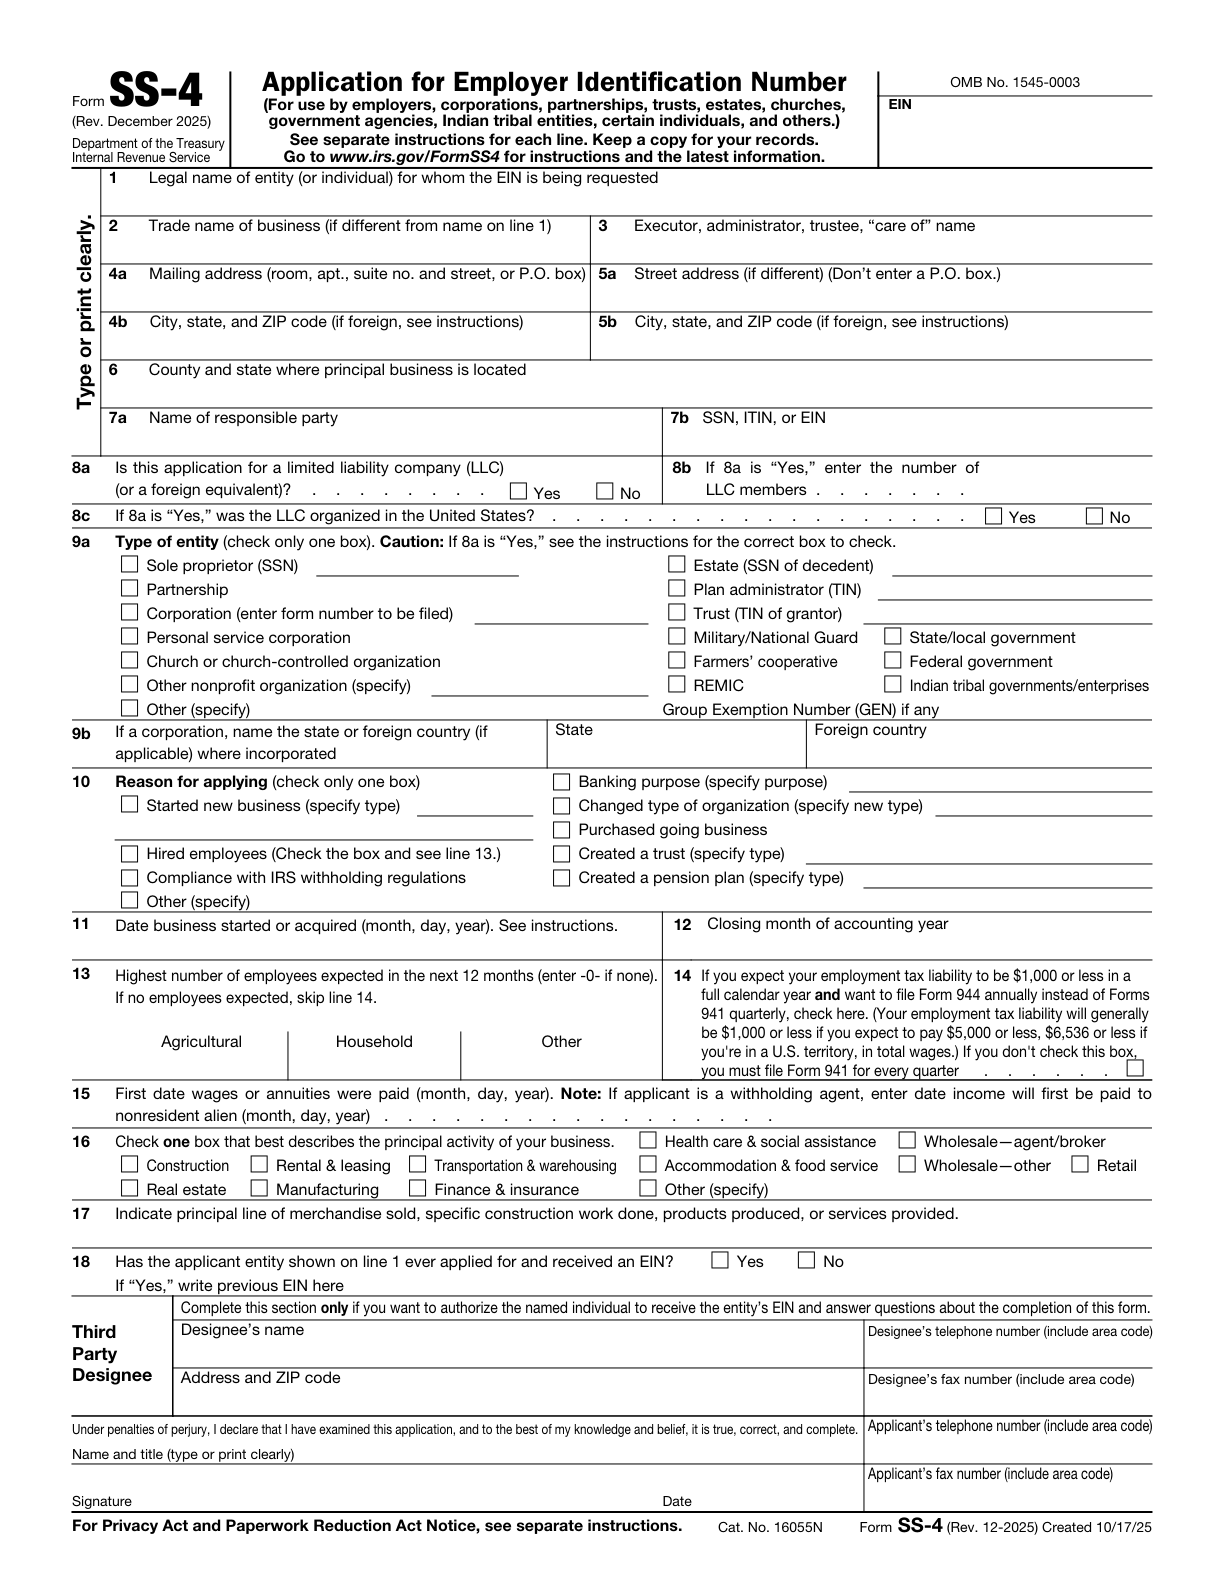
| Field/section Signature / date / name and title: Signature Date | A pessoa devidamente autorizada para o tipo de requerente assina, data e identifica seu nome e cargo. A autorização do representante de terceiros requer o preenchimento da seção de assinatura. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [3, p.1] [1, p.6] |
| Field/section 17: Indicate principal line of merchandise sold, specific construction work done, products produced, or services provided. | Descreva especificamente a mercadoria vendida, as obras, os produtos fabricados ou os serviços prestados, em vez de simplesmente repetir uma categoria ampla. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [3, p.1] [1, p.6] |
| Específico da atividade | Escolha a categoria única que melhor descreve a atividade principal em line 16 e, em seguida, descreva essa atividade mais especificamente em line 17. | Aplicar este lançamento na entidade, forma e prazo aqui descritos; leia a passagem citada para o contexto circundante. | [1, p.6] |
Trabalhe com os requisitos oficiais
Signatário autorizado
O signatário SS-4 autorizado depende do tipo de requerente. Um requerente estrangeiro pode usar uma pessoa com autorização apropriada para assinar.[1, p.6]
Permissão específica do documento
A permissão de assinatura eletrônica IRS deve ser estabelecida para o documento específico e o procedimento IRS. Uma lista de tecnologias de assinatura aceitáveis não representa uma aprovação geral para assinar eletronicamente todos os formulários IRS.[2]
Isso se aplica quando: A orientação IRS permite o formulário de assinatura e o processo de assinatura para o formulário ou documento específico. A verificação de identidade do documento e outras condições aplicáveis também são atendidas.
Tenha este limite em mente: não deduza a aceitação de IRS da lei geral de assinatura eletrônica ou da funcionalidade de assinatura de um produto.
Limites de canal e interação
A aceitação, pelo IRM, de imagens de assinaturas ou assinaturas digitais em determinadas interações entre funcionários do IRS e contribuintes limita-se a essas interações e aos procedimentos autorizados. As declarações fiscais continuam sujeitas às suas próprias instruções de apresentação, e a transmissão e a receção seguem os procedimentos do IRS. A permissão relativa à assinatura não autoriza todos os canais de correio eletrónico, fax ou apresentação eletrónica.[2]
Isso se aplica quando: Somente as interações autenticadas de funcionários ou interações de conformidade de campus iniciadas por IRS especificadas no IRM 10.10.1.6.1 são cobertas. Siga os procedimentos aplicáveis de verificação de identidade e transmissão IRS.
Tenha em mente este limite: As declarações fiscais originais ordinárias, outros formulários e outros canais requerem a correspondente orientação oficial.
Field/section Signature / date / name and title: Signature Date
A pessoa devidamente autorizada para o tipo de requerente assina, data e identifica seu nome e cargo. A autorização do representante de terceiros requer o preenchimento da seção de assinatura.[3, p.1] [1, p.6]
Field/section 17: Indicate principal line of merchandise sold, specific construction work done, products produced, or services provided.
Descreva especificamente a mercadoria vendida, as obras, os produtos fabricados ou os serviços prestados, em vez de simplesmente repetir uma categoria ampla.[3, p.1] [1, p.6]
Específico da atividade
Escolha a categoria única que melhor descreve a atividade principal em line 16 e, em seguida, descreva essa atividade mais especificamente em line 17.[1, p.6]
Escopo do designado
O terceiro designado pode responder a perguntas sobre o SS-4 preenchido e receber o novo EIN. É necessária autorização assinada, e esse poder termina quando o EIN é atribuído e comunicado ao designado.[1, p.6]
Não é eleição de entidade
Marcar uma caixa de tipo de entidade em SS-4 não é em si uma opção fiscal de classificação de entidade.[1, p.4]
Field/section 1: Legal name of entity (or individual) for whom the EIN is being requested
Insira o nome legal do requerente de forma consistente com sua formação aplicável ou outros documentos legais.[3, p.1] [1, p.2]
Um cenário de preparação ilustrativo
Neste exemplo hipotético de preparação, um preparador recebe uma imagem de assinatura colada e uma instrução para enviar o pedido eletronicamente. A revisão separa o formato da imagem do método de envio deste formulário específico e verifica se ambas as partes do processo proposto são realmente cobertas pela orientação IRS. O preparador verifica três pontos: Qual método de assinatura se aplica a este formulário? Qual canal de envio é permitido? Estará uma regra tecnológica geral a ser alargada para além do seu âmbito? O arquivo permanece uma comparação funcional até que os fatos relevantes e as instruções aplicáveis tenham sido verificados em conjunto. Nenhum resultado da agência é assumido.[1, p.6] [2] [3, p.1]
Esta é uma ilustração de planejamento, não uma declaração de que um determinado registro foi aceito ou de que uma entidade se qualifica para um resultado fiscal. Use as distinções baseadas na fonte acima para decidir quais informações ainda precisam ser estabelecidas antes que um formulário seja preenchido.
Uma sequência de revisão que você pode realmente usar
- Qual método de assinatura se aplica a este formulário?
- Qual canal de envio é permitido?
- Estará uma regra tecnológica geral a ser alargada para além do seu âmbito?
Anote a resposta e o registro que a apoia, em vez de marcar uma pergunta como completa porque um campo contém texto. Quando dois registos discordam, identifique se a diferença diz respeito à entidade, a um indivíduo, ao período de relato ou ao tipo de alteração. Isso torna a questão restante específica o suficiente para ser resolvida de acordo com a instrução relevante.
Mantenha o escopo de um serviço de preparação separado das exigências do governo. Uma pergunta de entrada de serviço pode reunir informações para um fluxo de trabalho; não cria uma exceção, não prorroga um prazo nem determina se uma transação é reportável. O material governamental citado continua a ser a base para essas conclusões.
Perguntas a serem resolvidas antes de seguir em frente
Como devo verificar os limites do canal e da interação?
A aceitação, pelo IRM, de imagens de assinaturas ou assinaturas digitais em determinadas interações entre funcionários do IRS e contribuintes limita-se a essas interações e aos procedimentos autorizados. As declarações fiscais continuam sujeitas às suas próprias instruções de apresentação, e a transmissão e a receção seguem os procedimentos do IRS. A permissão relativa à assinatura não autoriza todos os canais de correio eletrónico, fax ou apresentação eletrónica. Só estão abrangidas as interações autenticadas com funcionários ou as interações de conformidade iniciadas pelo IRS nos seus centros, especificadas no IRM 10.10.1.6.1. Siga os procedimentos aplicáveis de verificação de identidade e de transmissão do IRS. As declarações originais comuns, os outros formulários e os outros canais exigem as orientações oficiais correspondentes.[2]
Como devo verificar field/section signature / date / name and title: signature date?
A pessoa devidamente autorizada para o tipo de requerente assina, data e identifica seu nome e cargo. A autorização do representante de terceiros requer o preenchimento da seção de assinatura. [3, p.1] [1, p.6]
Como devo verificar field/section 17: indicate principal line of merchandise sold, specific construction work done, products produced, or services provided.?
Descreva especificamente a mercadoria vendida, as obras, os produtos fabricados ou os serviços prestados, em vez de simplesmente repetir uma categoria ampla. [3, p.1] [1, p.6]
Como devo verificar a atividade específica?
Escolha a categoria única que melhor descreve a atividade principal em line 16 e, em seguida, descreva essa atividade mais especificamente em line 17. [1, p.6]
Fontes e versões oficiais
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenha ajuda com o fluxo de trabalho SpeedEIN relevante
SpeedEIN oferece preparação e suporte para as situações descritas em suas páginas de serviço. Se desejar assistência, revise o escopo do serviço relevante, as entidades apoiadas e a disponibilidade atual antes de fazer o pedido. O serviço não substitui a decisão do governo nem elimina uma obrigação imposta pelas regras aplicáveis.