Méthodes de signature SS-4 : vérifiez le formulaire spécifique et le canal de soumission
· Lecture minimale 7
La réponse pratique
Une règle de signature doit être vérifiée au niveau du document particulier et du canal de soumission autorisé. Une discussion générale sur les signatures électroniques peut autrement être confondue avec l’autorisation d’utiliser n’importe quelle image, courrier électronique ou méthode de dépôt électronique. Trois détails façonnent l'évaluation : Quelle méthode de signature s'applique à ce formulaire ? Quel canal de soumission est autorisé ? Une règle technologique générale est-elle étendue au-delà de son champ d’application ?[1, p.6] [2] [3, p.1]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Signataire autorisé | Le signataire autorisé SS-4 dépend du type de demandeur. Un demandeur étranger peut faire appel à une personne disposant de l'autorisation appropriée pour signer. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.6] |
| Autorisation spécifique au document | L'autorisation de signature électronique IRS doit être établie pour le document spécifique et la procédure IRS. Une liste de technologies de signature acceptables ne constitue pas une approbation générale pour signer électroniquement chaque formulaire IRS. | Les instructions de l’IRS autorisent le type de signature et le processus de signature pour le formulaire ou document concerné. Les conditions de vérification d’identité et les autres conditions applicables au document sont également satisfaites. Ne déduisez pas l’acceptation par l’IRS de la législation générale sur la signature électronique ou des fonctionnalités de signature d’un produit. | [2] |
| Limites des canaux et des interactions | L'acceptation par l'IRM des images de signature ou des signatures numériques dans les interactions spécifiées IRS employé-contribuable est limitée à ces interactions et procédures autorisées. Les déclarations de revenus suivent toujours leurs propres instructions de dépôt, et la transmission et la réception suivent les procédures IRS. L'autorisation de signature n'approuve pas tous les canaux de courrier électronique, de fax ou de dépôt électronique. | Seuls les échanges authentifiés avec les agents et les échanges de contrôle initiés par les centres «campus» de l’IRS précisés dans IRM 10.10.1.6.1 sont concernés. Suivez les procédures applicables de vérification d’identité et de transmission de l’IRS. Les déclarations originales ordinaires, les autres formulaires et les autres canaux nécessitent leurs instructions officielles propres. | [2] |
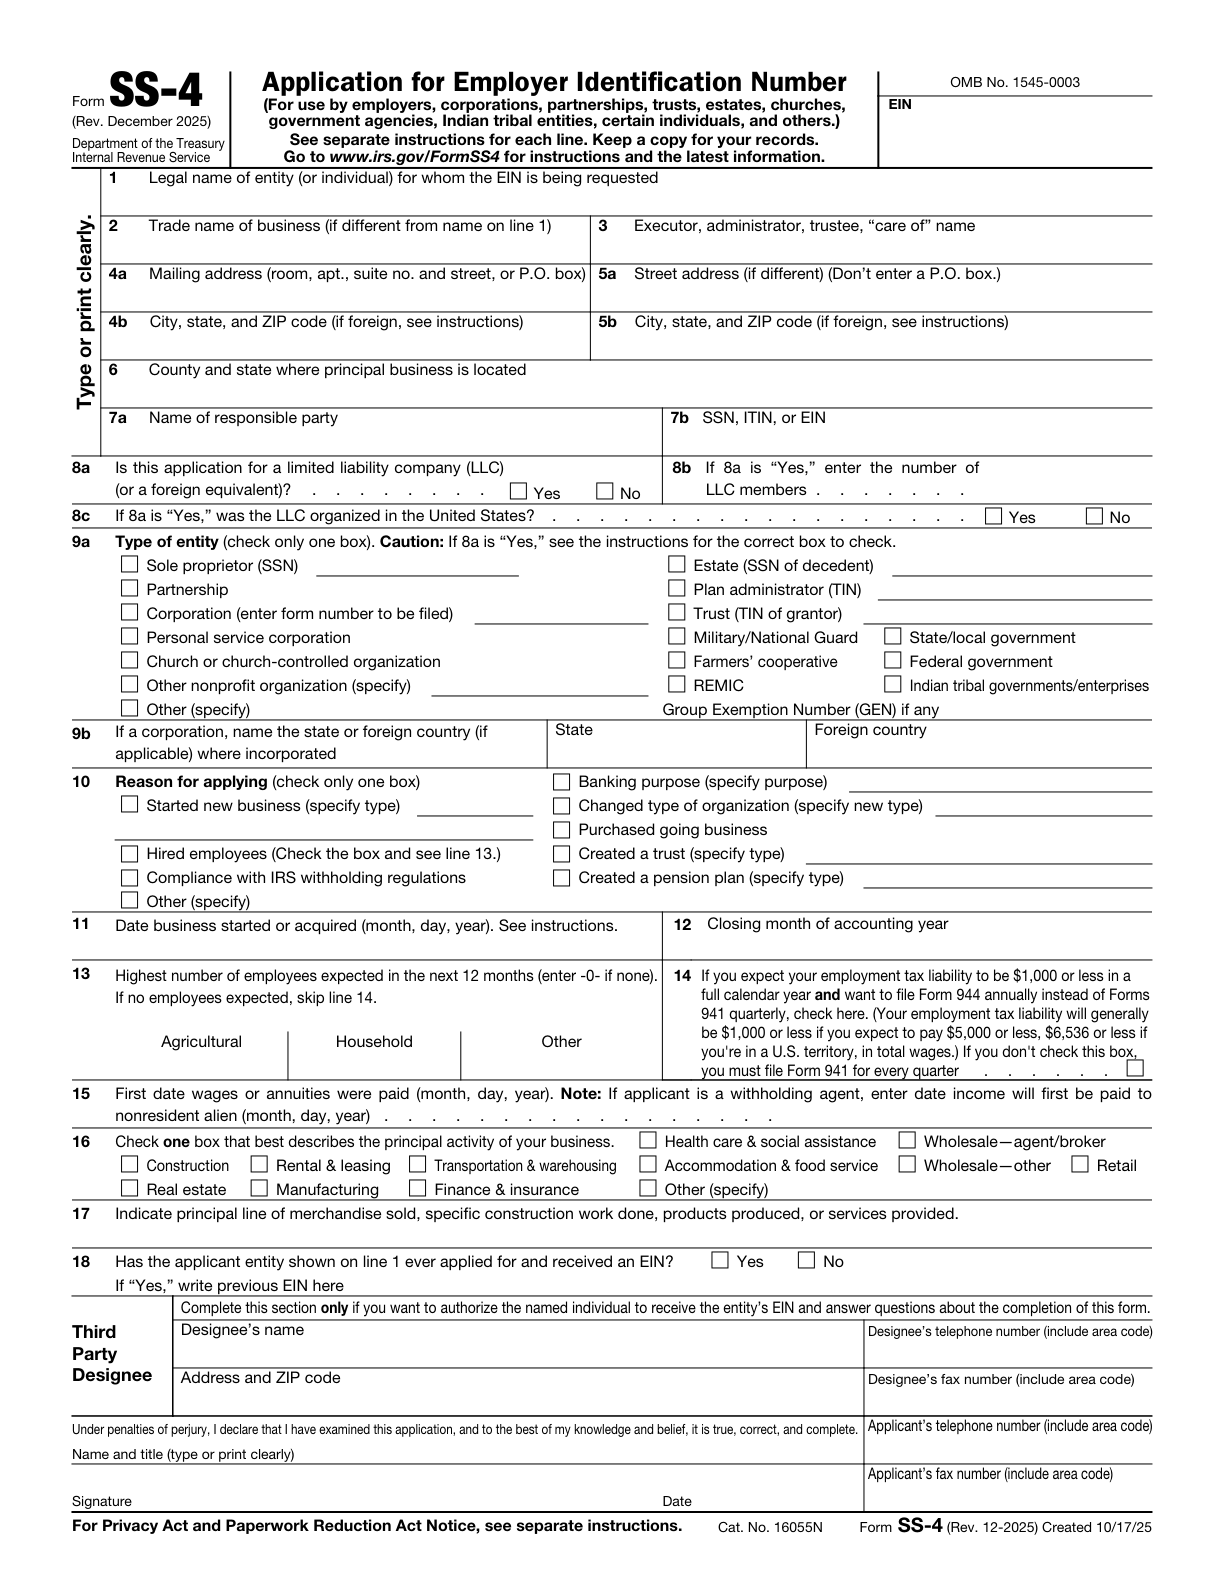
| Field/section Signature / date / name and title: Signature Date | La personne dûment autorisée pour le type de demandeur signe, date et identifie son nom et son titre. L’autorisation d’un tiers désigné nécessite de remplir la section signature. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [3, p.1] [1, p.6] |
| Field/section 17: Indicate principal line of merchandise sold, specific construction work done, products produced, or services provided. | Décrivez spécifiquement les marchandises vendues, les travaux de construction, les produits fabriqués ou les services fournis, plutôt que de simplement répéter une grande catégorie. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [3, p.1] [1, p.6] |
| Spécifique à l'activité | Choisissez la catégorie décrivant le mieux l'activité principale sur line 16, puis décrivez cette activité plus spécifiquement sur line 17. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.6] |
Répondre aux exigences officielles
Signataire autorisé
Le signataire autorisé SS-4 dépend du type de demandeur. Un demandeur étranger peut faire appel à une personne disposant de l'autorisation appropriée pour signer.[1, p.6]
Autorisation spécifique au document
L'autorisation de signature électronique IRS doit être établie pour le document spécifique et la procédure IRS. Une liste de technologies de signature acceptables ne constitue pas une approbation générale pour signer électroniquement chaque formulaire IRS.[2]
Conditions d’application : les instructions de l’IRS autorisent le type de signature et le processus de signature pour le formulaire ou document concerné. Les conditions de vérification d’identité et les autres conditions applicables au document sont aussi satisfaites.
Gardez cette limite à l'esprit : ne déduisez pas l'acceptation de IRS de la loi générale sur la signature électronique ou de la fonctionnalité de signature d'un produit.
Limites des canaux et des interactions
L'acceptation par l'IRM des images de signature ou des signatures numériques dans les interactions spécifiées IRS employé-contribuable est limitée à ces interactions et procédures autorisées. Les déclarations de revenus suivent toujours leurs propres instructions de dépôt, et la transmission et la réception suivent les procédures IRS. L'autorisation de signature n'approuve pas tous les canaux de courrier électronique, de fax ou de dépôt électronique.[2]
Conditions d’application : seuls les échanges authentifiés avec les agents et les échanges de contrôle initiés par les centres «campus» de l’IRS précisés dans IRM 10.10.1.6.1 sont concernés. Suivez les procédures applicables de vérification d’identité et de transmission de l’IRS.
Gardez cette limite à l'esprit : les déclarations de revenus originales ordinaires, d'autres formulaires et d'autres canaux nécessitent leurs directives officielles correspondantes.
Field/section Signature / date / name and title: Signature Date
La personne dûment autorisée pour le type de demandeur signe, date et identifie son nom et son titre. L’autorisation d’un tiers désigné nécessite de remplir la section signature.[3, p.1] [1, p.6]
Field/section 17: Indicate principal line of merchandise sold, specific construction work done, products produced, or services provided.
Décrivez spécifiquement les marchandises vendues, les travaux de construction, les produits fabriqués ou les services fournis, plutôt que de simplement répéter une grande catégorie.[3, p.1] [1, p.6]
Spécifique à l'activité
Choisissez la catégorie décrivant le mieux l'activité principale sur line 16, puis décrivez cette activité plus spécifiquement sur line 17.[1, p.6]
Portée de la personne désignée
Le tiers désigné peut répondre aux questions sur le SS-4 rempli et recevoir le nouvel EIN. Une autorisation signée est nécessaire, et ce pouvoir prend fin lorsque le EIN a été attribué et communiqué au tiers désigné.[1, p.6]
Ne constitue pas une option de classification fiscale de l’entité
Cocher une case de type d'entité sur SS-4 ne constitue pas en soi un choix fiscal de classification d'entité.[1, p.4]
Field/section 1: Legal name of entity (or individual) for whom the EIN is being requested
Entrez le nom légal du demandeur conformément à sa formation applicable ou à d'autres documents juridiques.[3, p.1] [1, p.2]
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, un préparateur reçoit une image de signature collée et une instruction pour envoyer la demande par voie électronique. L'examen sépare le format d'image de la méthode de soumission de ce formulaire particulier et vérifie si les deux parties du processus proposé sont réellement couvertes par les directives IRS. Le préparateur vérifie trois points : Quel mode de signature s'applique à ce formulaire ? Quel canal de soumission est autorisé ? Une règle technologique générale est-elle étendue au-delà de son champ d’application ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1, p.6] [2] [3, p.1]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Quelle méthode de signature s'applique à ce formulaire ?
- Quel canal de soumission est autorisé ?
- Une règle technologique générale est-elle étendue au-delà de son champ d’application ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment dois-je vérifier les limites des canaux et des interactions ?
L'acceptation par l'IRM des images de signature ou des signatures numériques dans les interactions spécifiées IRS employé-contribuable est limitée à ces interactions et procédures autorisées. Les déclarations de revenus suivent toujours leurs propres instructions de dépôt, et la transmission et la réception suivent les procédures IRS. L'autorisation de signature n'approuve pas tous les canaux de courrier électronique, de fax ou de dépôt électronique. Seuls les échanges authentifiés avec les agents et les échanges de contrôle initiés par les centres «campus» de l’IRS précisés dans IRM 10.10.1.6.1 sont concernés. Suivez les procédures applicables de vérification d’identité et de transmission de l’IRS. Les déclarations originales ordinaires, les autres formulaires et les autres canaux nécessitent leurs instructions officielles propres.[2]
Comment vérifier field/section signature / date / name and title: signature date?
La personne dûment autorisée pour le type de demandeur signe, date et identifie son nom et son titre. L’autorisation d’un tiers désigné nécessite de remplir la section signature. [3, p.1] [1, p.6]
Comment vérifier field/section 17: indicate principal line of merchandise sold, specific construction work done, products produced, or services provided.?
Décrivez spécifiquement les marchandises vendues, les travaux de construction, les produits fabriqués ou les services fournis, plutôt que de simplement répéter une grande catégorie. [3, p.1] [1, p.6]
Comment dois-je vérifier une activité spécifique ?
Choisissez la catégorie décrivant le mieux l'activité principale sur line 16, puis décrivez cette activité plus spécifiquement sur line 17. [1, p.6]
Sources et versions officielles
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité