SS-4 Metodi di firma: controlla il modulo specifico e il canale di invio
· 7 lettura minima
La risposta pratica
Una regola di firma dovrebbe essere verificata a livello del documento specifico e del canale di invio consentito. Una discussione generale sulle firme elettroniche può altrimenti essere confusa con l'autorizzazione a utilizzare qualsiasi immagine, e-mail o metodo di presentazione elettronica. Tre dettagli determinano la revisione: quale metodo di firma si applica a questo modulo? Quale canale di invio è consentito? Una regola tecnologica generale viene estesa oltre il suo ambito?[1, p.6] [2] [3, p.1]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Firmatario autorizzato | Il firmatario autorizzato SS-4 dipende dalla tipologia del richiedente. Il richiedente straniero può avvalersi della firma da parte di persona munita di apposita autorizzazione. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.6] |
| Autorizzazione specifica del documento | È necessario stabilire l'autorizzazione alla firma elettronica IRS per il documento specifico e la procedura IRS. Un elenco di tecnologie di firma accettabili non costituisce un'approvazione generale per la firma elettronica di ogni modulo IRS. | Le istruzioni IRS ammettono quella forma di firma e quella procedura di sottoscrizione per lo specifico modulo o documento. Sono soddisfatti anche i requisiti di verifica dell'identità e le altre condizioni applicabili al documento. Non dedurre l'accettazione IRS dalle leggi generali sulla firma elettronica o dalle funzioni di firma di un prodotto. | [2] |
| Limiti di canale e interazione | L'accettazione di immagini della firma o firme digitali da parte dell'IRM, nelle specifiche interazioni tra personale IRS e contribuente, vale soltanto per quelle interazioni e procedure autorizzate. Le dichiarazioni seguono comunque le proprie istruzioni di presentazione, mentre trasmissione e ricezione rispettano le procedure IRS. L'ammissione di una firma non autorizza ogni canale email, fax o di presentazione elettronica. | Sono comprese soltanto le interazioni autenticate con il personale o le interazioni di controllo avviate dai centri IRS (campus) specificate in IRM 10.10.1.6.1. Segui le pertinenti procedure di verifica dell'identità e trasmissione IRS. Le normali dichiarazioni originali, gli altri moduli e gli altri canali richiedono le corrispondenti istruzioni ufficiali. | [2] |
| Field/section Signature / date / name and title: Signature Date | La persona debitamente autorizzata per la tipologia del richiedente firma, data e identifica il suo nome e titolo. L'autorizzazione del designato di terze parti richiede il completamento della sezione relativa alla firma. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [3, p.1] [1, p.6] |
| Field/section 17: Indicate principal line of merchandise sold, specific construction work done, products produced, or services provided. | Descrivi la merce venduta, i lavori di costruzione, i prodotti fabbricati o i servizi forniti in modo specifico, anziché ripetere semplicemente un'ampia categoria. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [3, p.1] [1, p.6] |
| Attività specifica | Scegli la singola categoria che meglio descrive l'attività principale su line 16, quindi descrivi l'attività in modo più specifico su line 17. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.6] |
Lavora attraverso i requisiti ufficiali
Firmatario autorizzato
Il firmatario autorizzato SS-4 dipende dalla tipologia del richiedente. Il richiedente straniero può avvalersi della firma da parte di persona munita di apposita autorizzazione.[1, p.6]
Autorizzazione specifica del documento
È necessario stabilire l'autorizzazione alla firma elettronica IRS per il documento specifico e la procedura IRS. Un elenco di tecnologie di firma accettabili non costituisce un'approvazione generale per la firma elettronica di ogni modulo IRS.[2]
Si applica quando: le istruzioni IRS ammettono quella forma di firma e quella procedura di sottoscrizione per lo specifico modulo o documento. Sono soddisfatti anche i requisiti di verifica dell'identità e le altre condizioni applicabili al documento.
Tieni presente questo limite: non dedurre l'accettazione IRS dalle leggi generali sulla firma elettronica o dalla funzionalità di firma di un prodotto.
Limiti di canale e interazione
L'accettazione di immagini della firma o firme digitali da parte dell'IRM, nelle specifiche interazioni tra personale IRS e contribuente, vale soltanto per quelle interazioni e procedure autorizzate. Le dichiarazioni seguono comunque le proprie istruzioni di presentazione, mentre trasmissione e ricezione rispettano le procedure IRS. L'ammissione di una firma non autorizza ogni canale email, fax o di presentazione elettronica.[2]
Si applica quando: sono comprese soltanto le interazioni autenticate con il personale o le interazioni di controllo avviate dai centri IRS (campus) specificate in IRM 10.10.1.6.1. Segui le pertinenti procedure di verifica dell'identità e trasmissione IRS.
Tieni presente questo limite: le dichiarazioni dei redditi ordinarie originali, altri moduli e altri canali richiedono la corrispondente guida ufficiale.
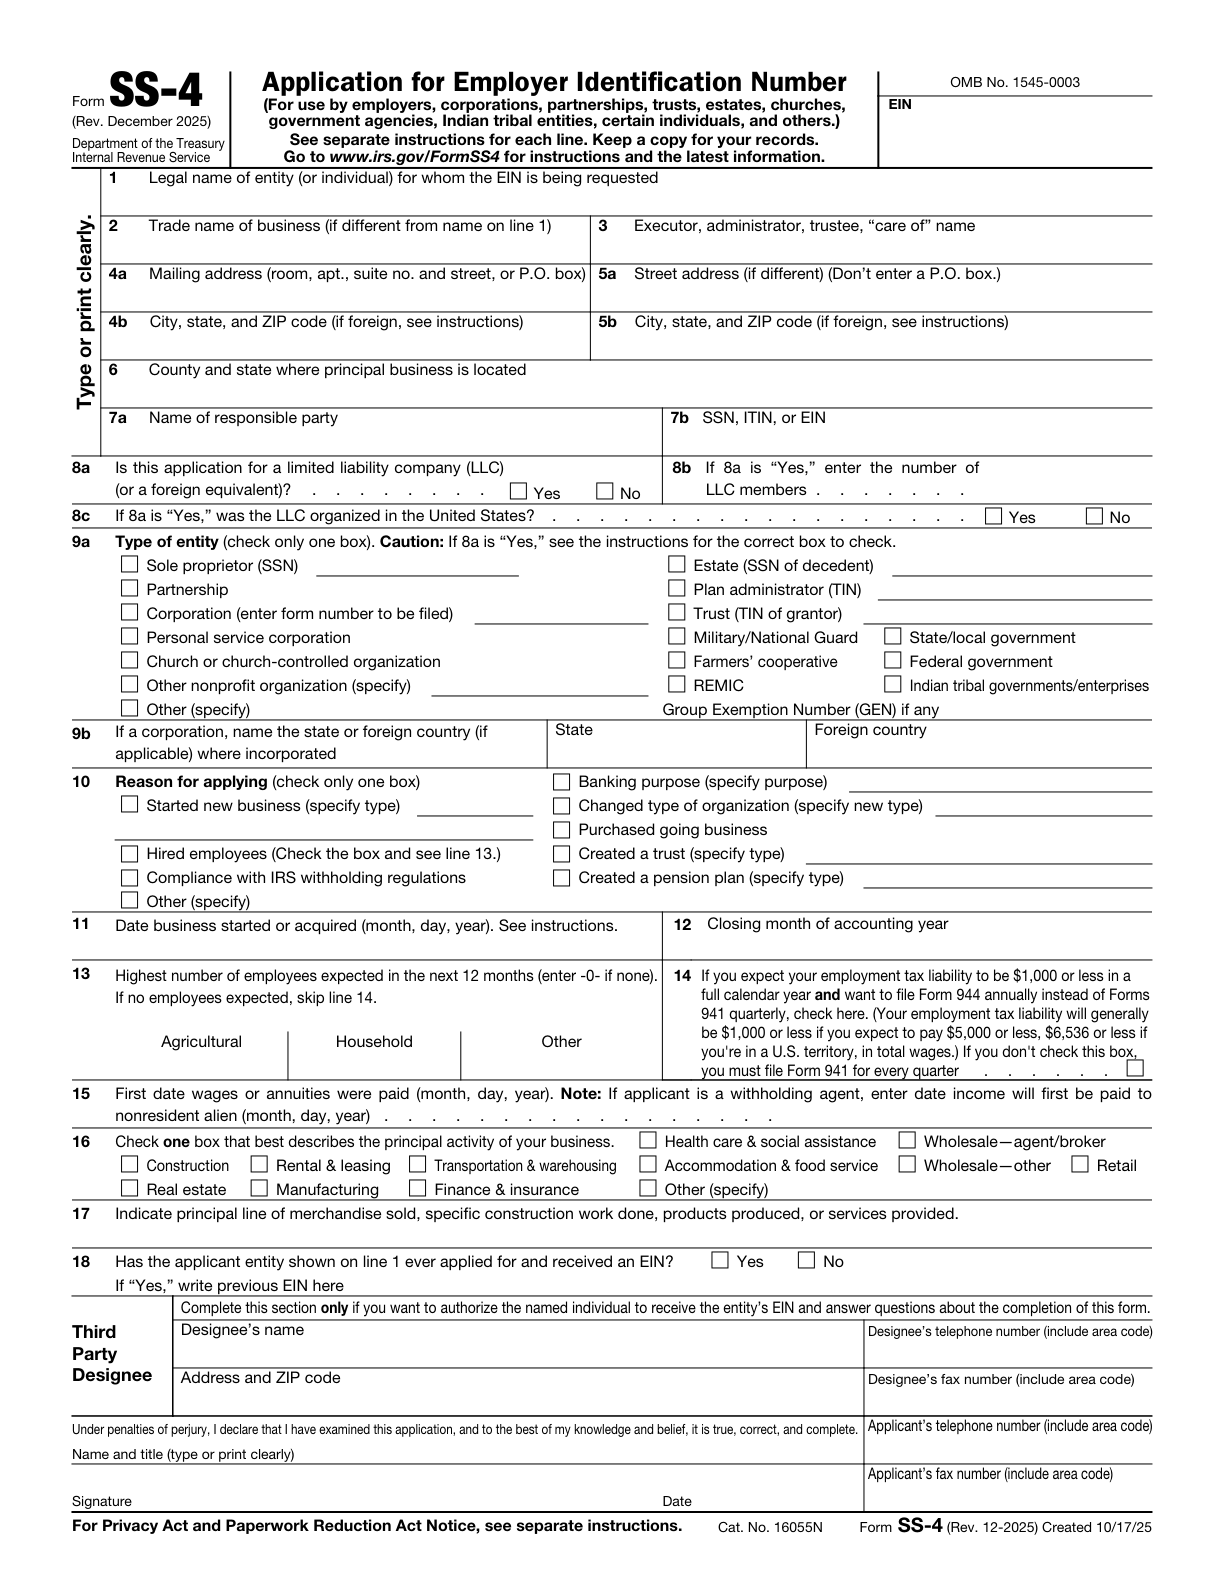
Field/section Signature / date / name and title: Signature Date
La persona debitamente autorizzata per la tipologia del richiedente firma, data e identifica il suo nome e titolo. L'autorizzazione del designato di terze parti richiede il completamento della sezione relativa alla firma.[3, p.1] [1, p.6]
Field/section 17: Indicate principal line of merchandise sold, specific construction work done, products produced, or services provided.
Descrivi la merce venduta, i lavori di costruzione, i prodotti fabbricati o i servizi forniti in modo specifico, anziché ripetere semplicemente un'ampia categoria.[3, p.1] [1, p.6]
Attività specifica
Scegli la singola categoria che meglio descrive l'attività principale su line 16, quindi descrivi l'attività in modo più specifico su line 17.[1, p.6]
Ambito designato
Il terzo designato può rispondere alle domande sul SS-4 compilato e ricevere il nuovo EIN. È necessaria un’autorizzazione firmata; tale potere termina quando lo EIN è stato assegnato e comunicato al soggetto designato.[1, p.6]
Non costituisce un’opzione di classificazione fiscale dell’entità
Selezionare una casella del tipo di entità in SS-4 non costituisce, di per sé, un'opzione fiscale di classificazione dell'entità.[1, p.4]
Field/section 1: Legal name of entity (or individual) for whom the EIN is being requested
Inserisci la denominazione legale del richiedente in modo coerente con i pertinenti atti costitutivi o altri documenti legali.[3, p.1] [1, p.2]
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un preparatore riceve un'immagine della firma incollata e un'istruzione per inviare la domanda in formato elettronico. La revisione separa il formato dell'immagine dal metodo di invio di questo particolare modulo e verifica se entrambe le parti del processo proposto sono effettivamente coperte dalle linee guida IRS. Il redattore controlla tre punti: quale metodo di firma si applica a questo modulo? Quale canale di invio è consentito? Una regola tecnologica generale viene estesa oltre il suo ambito? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.6] [2] [3, p.1]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Quale metodo di firma si applica a questo modulo?
- Quale canale di invio è consentito?
- Una regola tecnologica generale viene estesa oltre il suo ambito?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come devo verificare i limiti di canali e interazioni?
L'accettazione di immagini della firma o firme digitali da parte dell'IRM, nelle specifiche interazioni tra personale IRS e contribuente, vale soltanto per quelle interazioni e procedure autorizzate. Le dichiarazioni seguono comunque le proprie istruzioni di presentazione, mentre trasmissione e ricezione rispettano le procedure IRS. L'ammissione di una firma non autorizza ogni canale email, fax o di presentazione elettronica. Sono comprese soltanto le interazioni autenticate con il personale o le interazioni di controllo avviate dai centri IRS (campus) specificate in IRM 10.10.1.6.1. Segui le pertinenti procedure di verifica dell'identità e trasmissione IRS. Le normali dichiarazioni originali, gli altri moduli e gli altri canali richiedono le corrispondenti istruzioni ufficiali.[2]
Come devo controllare field/section signature / date / name and title: signature date?
La persona debitamente autorizzata per la tipologia del richiedente firma, data e identifica il suo nome e titolo. L'autorizzazione del designato di terze parti richiede il completamento della sezione relativa alla firma. [3, p.1] [1, p.6]
Come devo controllare field/section 17: indicate principal line of merchandise sold, specific construction work done, products produced, or services provided.?
Descrivi la merce venduta, i lavori di costruzione, i prodotti fabbricati o i servizi forniti in modo specifico, anziché ripetere semplicemente un'ampia categoria. [3, p.1] [1, p.6]
Come devo verificare l'attività specifica?
Scegli la singola categoria che meglio descrive l'attività principale su line 16, quindi descrivi l'attività in modo più specifico su line 17. [1, p.6]
Fonti e versioni ufficiali
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.