Una LLC no considerada separada, distintas cuentas fiscales: revise el uso del EIN antes de contratar
· Lectura mínima 8
La respuesta para esta situación
Una LLC descrita como no considerada separada de su propietario todavía puede tener cuestiones de impuestos sobre el empleo a nivel de la entidad. Antes de convertir un plan de contratación en otra solicitud de EIN, prepare una tabla de finalidad e identificador: qué actividad cambia, qué entidad participará y qué EIN ya existe. Las instrucciones del SS-4 exigen que una entidad no considerada separada utilice su propio nombre y EIN para declarar y pagar impuestos sobre el empleo. También identifican por separado actividades y declaraciones específicas de impuestos especiales. Esa instrucción limitada no debe ampliarse a la afirmación de que todas las cuestiones del impuesto sobre la renta del propietario usan el mismo identificador. La tabla mantiene las preguntas separadas y da al preparador un relato coherente de los nuevos hechos de personal, sin usar la palabra no considerada separada como respuesta completa.[1, p.3] [1, p.5] [1, p.6]
¿Qué hechos pueden cambiar la respuesta?
Una LLC nacional de un solo miembro generalmente tiene tratamiento por defecto de entidad no considerada separada, pero marcar una categoría de entidad en SS-4 no constituye una elección de clasificación fiscal. Las preguntas de empleo tienen ramas propias. La línea 13 pide el máximo previsto en cada categoría de empleados durante los próximos 12 meses, incluido cero. Si no se esperan empleados, se omite la línea 14; no es una casilla general para una LLC sin empleados. La instrucción ordinaria sobre la primera fecha de salarios también es distinta de la instrucción para un agente de retención que paga a extranjeros no residentes. No tener empleados no elimina esa otra rama cuando sea aplicable.[1, p.3] [1, p.5] [1, p.6]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
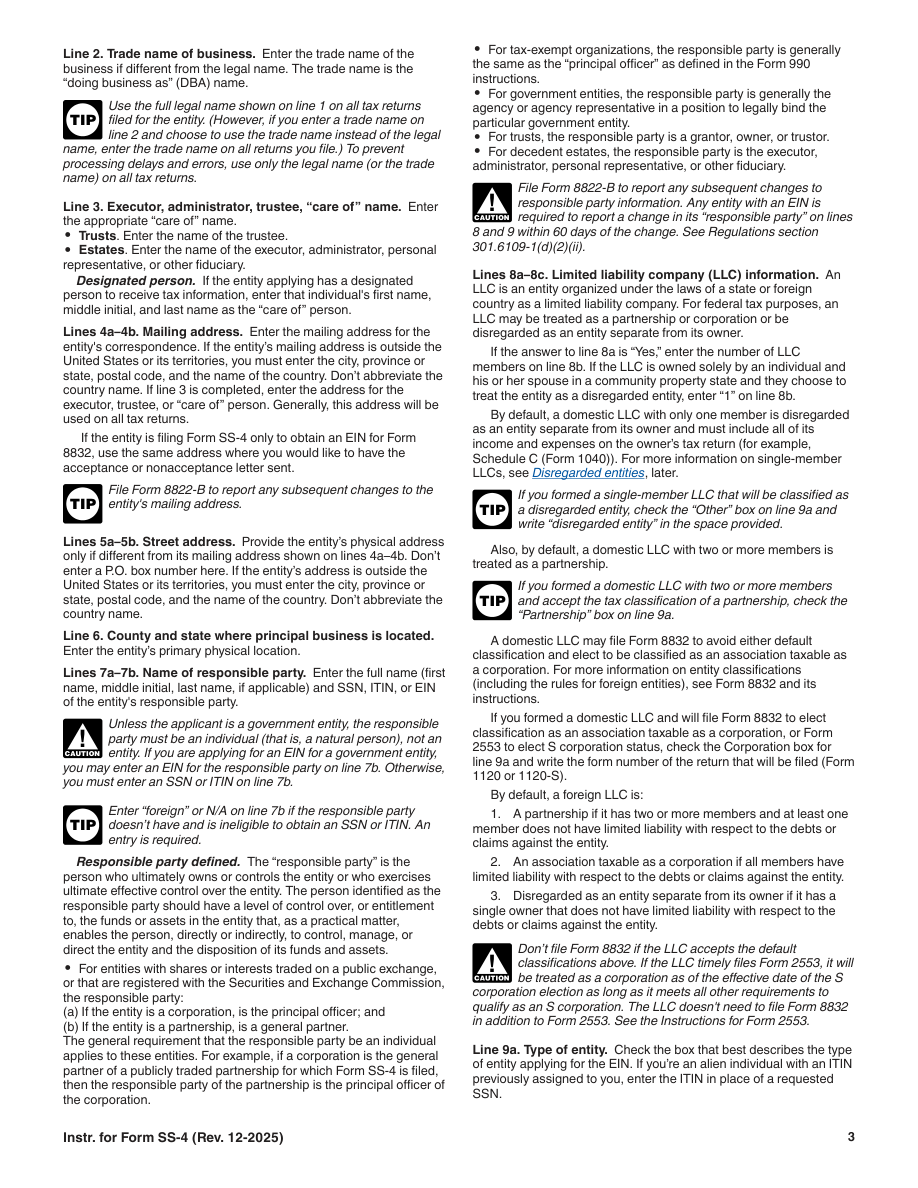
| Clasificación predeterminada | Una LLC doméstica con un único miembro generalmente se trata por defecto como entidad no considerada separada de su propietario a efectos fiscales; una LLC doméstica con dos o más miembros generalmente se clasifica por defecto como sociedad de personas (partnership). | — | [1, p.3] |
| Ningún empleado salta14 | Line 13 pide el número máximo previsto de empleados de cada categoría durante los próximos 12 meses, incluido cero. Omita line 14 si no se prevén empleados. | — | [1, p.5] |
| Línea sin empleados15 | Para la rama de empleador ordinaria, line 15 solicita la primera fecha en que se pagaron los salarios o anualidades, y se ingresa N/A si no se planean empleados. Un solicitante que actúa como agente retenedor sigue instrucciones separadas para la fecha en que comienzan los pagos a extranjeros no residentes. | Las ramas ordinaria del empleador y del agente de retención están separadas; no tener empleados no elimina el requisito de fecha del agente de retención aplicable. | [1, p.6] |
| Recuento de miembros | Si line 8a es Sí, indique el número de miembros de LLC en line 8b. Los cónyuges que cumplan las condiciones de comunidad de bienes establecidas en las instrucciones pueden indicar 1 conforme a ellas. | — | [1, p.3] |
| Persona responsable | Salvo la excepción prevista para entidades gubernamentales, la persona responsable debe ser una persona física y no otra entidad. | Las entidades gubernamentales siguen la excepción EIN en las instrucciones. | [1, p.3] |
| No elección de entidad | Marcar una casilla de tipo de entidad en SS-4 no es en sí misma una elección fiscal de clasificación de entidad. | — | [1, p.4] |
Lea los requisitos dentro de su contexto
Requisito 7
Una entidad no considerada separada de su propietario debe utilizar su propio nombre y EIN para declarar y pagar los impuestos sobre el empleo. Las instrucciones del SS-4 identifican por separado determinadas actividades y declaraciones de impuestos especiales; no es una regla que imponga el mismo identificador para todas las cuestiones fiscales.[1, p.4]
Cuándo se aplica: La regla sobre impuestos sobre el empleo se aplica cuando la entidad no considerada separada de su propietario declara o paga esos impuestos. Aplique por separado las instrucciones de cada actividad o declaración de impuestos especiales expresamente indicada.
Límites que deben mantenerse: No deduzca que toda entidad no considerada separada de su propietario debe presentar una nueva solicitud de EIN cada vez que cambien sus planes de contratación; determine primero el EIN existente de la entidad y los hechos relevantes de presentación. Esta regla de alcance limitado no determina el identificador para todas las cuestiones del impuesto sobre la renta del propietario.
Campo oficial SS-4 14: If you expect your employment tax liability to be $1,000 or less
Si se esperan empleados, marque esta casilla solo cuando sea elegible y elija la presentación anual Form 944 en lugar de la presentación trimestral Form 941. No es una casilla general para un solicitante sin empleados.[2, p.1] [1, p.5]
Campo oficial SS-4 15: First date wages or annuities were paid (month, day, year)
En la rama de empleador ordinaria, ingrese la fecha de pago del primer salario o anualidad, o N/A si no se planean empleados. Un solicitante que actúa como agente de retención por separado sigue las instrucciones sobre cuándo comienzan los pagos a extranjeros no residentes.[2, p.1] [1, p.6]
Cuándo se aplica: Las ramas de empleador ordinario y de agente de retención son distintas; no tener empleados no elimina el requisito de fecha del agente de retención aplicable.
Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera
Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A.[3, p.2]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine una LLC de un solo miembro que ya tiene EIN y prepara su primera contratación prevista. En este ejemplo hipotético, la condición de empleado es un hecho establecido, no una clasificación hecha por esta guía. El propietario reúne el registro del EIN y crea filas separadas para la identificación relativa al impuesto sobre la renta del propietario, la identificación de empleo de la LLC y cualquier otra actividad que necesite revisión propia. La fila de empleo cita el nombre y EIN existentes de la LLC en vez de solicitar automáticamente otro número. Una nota registra el personal previsto por categorías del SS-4 y explica la primera fecha salarial planeada. No copia un antiguo borrador con cero empleados solo porque era correcto al constituirse el negocio. Si algún pago puede implicar la rama de agente de retención, la cuestión se destaca y no se oculta tras el número de empleados. Por último, el preparador marca las preguntas sobre una declaración fiscal concreta sobre el empleo como ajenas a la tarea más limitada de preparación de datos de EIN. El resultado expone hechos cambiados y cuestiones pendientes; no afirma que la LLC haya cambiado de clasificación ni que se haya presentado una declaración de nóminas.[1, p.3] [1, p.5] [1, p.6]
Convierta los registros en un plan de preparación
Revise primero la finalidad de la tabla y después los números. Un identificador puede ser auténtico y aun así copiarse en el campo de una entidad equivocada. Establezca el EIN existente de la LLC y los hechos de empleo pertinentes antes de decidir si hace falta otra solicitud; aquí un cambio de contratación no se trata como instrucción de volver a solicitar. Mantenga separadas las cuestiones del impuesto sobre la renta del propietario, sin resolverlas por analogía. Si se considera Form 944, sus requisitos y elección necesitan evaluación propia; no es el resultado automático de tener pocos o ningún empleado. El servicio de EIN de SpeedEIN puede considerarse dentro de su alcance publicado, pero esta tabla no ofrece declaraciones de nóminas, no determina la condición de cada trabajador ni establece que no se requiera otra declaración. Su producto concreto es un mapa de identidad por finalidad que permite revisar qué quiso decir el propietario por cuenta fiscal de la empresa.[1, p.3] [1, p.5] [1, p.6]
Tres comprobaciones antes de continuar
- ¿La fila de impuestos sobre el empleo identifica a la propia LLC y establece si ya tiene un EIN?
- ¿El número de empleados y los datos del primer pago reflejan el plan actual y no un borrador obsoleto?
- ¿El impuesto sobre la renta del propietario, cualquier rama de agente de retención y la preparación de declaraciones reales siguen siendo cuestiones separadas?
Guías de preparación relacionadas
- Los cónyuges son propietarios de la LLC: compruebe la instrucción de bienes gananciales antes de contar miembros
- Una empresa extranjera es propietaria de la LLC: identifique a la persona física responsable
- SS-4 Lines 13–15 cuando la LLC no tiene empleados
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida