Preparar un adjunto de Part V: convierta el registro en una descripción clara de operaciones
· Lectura mínima 8
La respuesta para esta situación
Un registro puede contener el material de origen correcto y aun así no permitir comprender las operaciones descritas en un adjunto de Part V. Prepare un mapa del adjunto entre las entradas subyacentes y la explicación inglesa propuesta. Cada descripción propuesta debe remitir a la parte, período, justificantes e importe conciliado pertinentes cuando corresponda. Es un diseño editorial de preparación, no una plantilla nueva de adjunto prescrita por el IRS. Su valor es permitir que el revisor vea qué cubre la explicación y vuelva a las pruebas que la respaldan. La tarea va más allá de reunir documentos de pagos de constitución: transforma hechos respaldados en una explicación coherente, manteniendo las cuestiones pendientes de naturaleza o alcance fuera de una narración falsamente definitiva.[1, p.6] [2, p.2] [1, p.3]
¿Qué hechos pueden cambiar la respuesta?
La instrucción de Part V se aplica a una DE U.S. de propietario extranjero con otras operaciones especificadas no declaradas en Part IV, incluidas las actividades aplicables de constitución, disolución, adquisición, enajenación, aportación y distribución. Esas condiciones deben permanecer unidas a la decisión de preparación; Part V no es un cajón para toda entrada inexplicada del registro. La declaración de Form 5472 depende de los hechos pertinentes de entidad y operaciones con partes vinculadas. El ejercicio de la DE sigue el año de declaraciones U.S. del propietario, o el año natural si este no tiene ninguno. Mantenga visibles ese período, el formulario por parte y los requisitos de inglés y dólares U.S. en el mapa del adjunto, en vez de añadir al expediente una narración sin identificar.[1, p.6] [2, p.2] [1, p.3]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Parte 5: otras transacciones de la entidad fiscalmente ignorada | Una U.S. DE de propiedad extranjera marca Part V y adjunta una descripción de las otras transacciones especificadas no declaradas en Part IV, incluidos cobros y pagos relacionados con constitución, disolución, adquisición, enajenación, aportaciones y distribuciones. | Entidad de U.S. fiscalmente ignorada y de titularidad extranjera. Las transacciones correspondientes no se han declarado en Part IV. | [1, p.6] |
| Campo oficial 5472 Part V attachment: Reportable Transactions of a Reporting Corporation That Is a Foreign-Owned U.S. DE | Si una DE de U.S. de titularidad extranjera tiene otras transacciones especificadas que no se declaran en Part IV, marque Part V y adjunte la descripción, incluidas las transacciones aplicables de constitución, disolución, aportaciones y distribuciones. | — | [2, p.2] [1, p.6] |
| Suficiencia de registros | Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3. | — | [1, p.3] |
| Activador de transacción reportable | Una corporación declarante generalmente presenta Form 5472 cuando, durante el año fiscal, realiza una transacción declarable con una parte relacionada, extranjera o de los U.S. Los ingresos operativos por sí solos no determinan la obligación de presentación. | — | [1, p.2] |
| Valor de 1f | El apartado 1f es el valor total en dólares U.S. de las transacciones con partes relacionadas extranjeras en ese Form 5472, incluida Part V para una U.S. DE de propiedad extranjera. No complete 1f para transacciones con una parte relacionada de los U.S. | — | [1, p.3] |
| Formulario de parte relacionada separada | Prepare un Form 5472 separado para cada parte relacionada, extranjera o de U.S., con la que la corporación informante haya realizado transacciones declarables. El campo 1g indica el número total de formularios 5472 de ese año fiscal. | — | [1, p.3] |
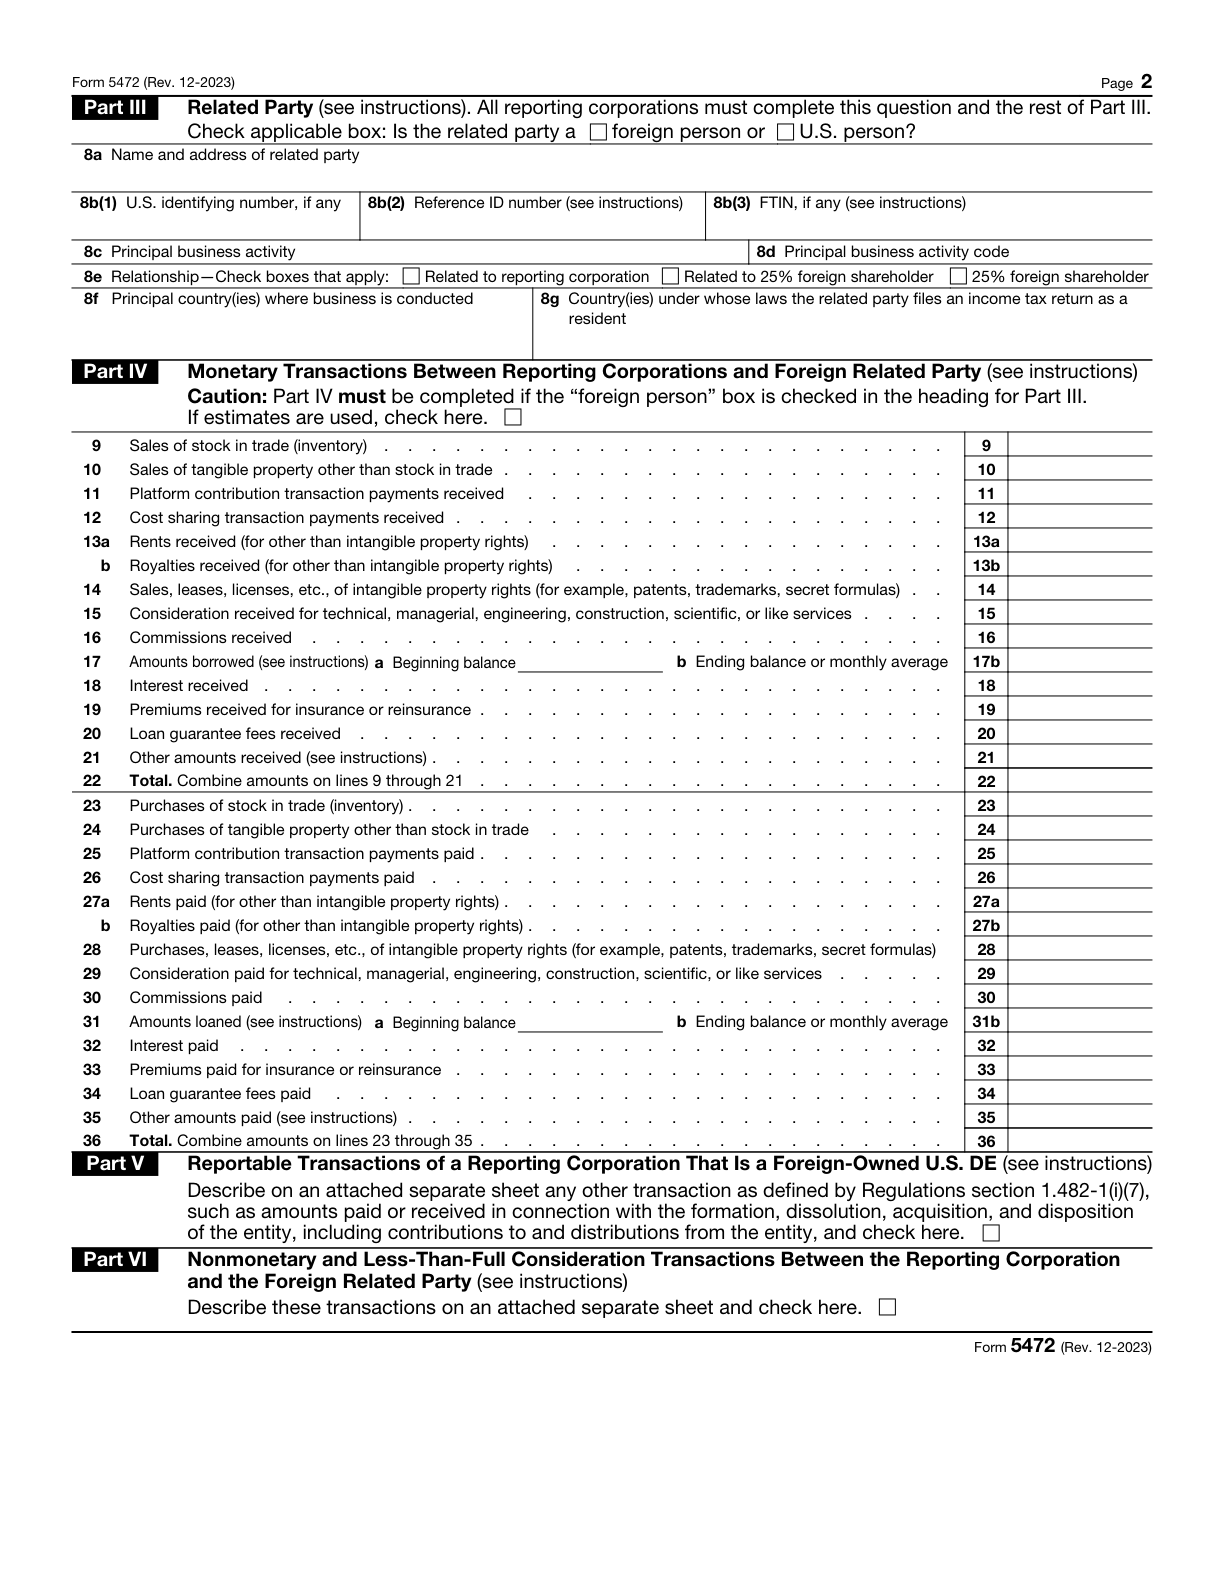
Lea los requisitos dentro de su contexto
Parte relacionada repetir parte3
Cada declarante completa Part III, incluso cuando esa parte relacionada ya fue identificada en Part II como accionista extranjero de 25%.[1, p.5]
usd ingles
Proporcione información de Form 5472 en inglés y reporte montos en dólares U.S..[2, p.1]
Año fiscal de la entidad fiscalmente ignorada
Un U.S. DE de propiedad extranjera utiliza el año fiscal que su propietario utiliza para la declaración de impuestos U.S.. Si el propietario no tiene dicho año fiscal, el DE utiliza un año calendario.[1, p.2]
Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera
Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A.[1, p.2]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Suponga que una DE U.S. de propietario persona física extranjera, dentro del alcance admitido, tiene entradas descritas como financiación del propietario y movimientos posteriores de vuelta a este. El preparador comprueba primero los justificantes y la aplicabilidad propuesta de Part V, incluido si una operación ya se declaró en Part IV. Después, el mapa asigna a cada descripción respaldada una referencia a sus entradas y documentos de origen. Una explicación de actividad de constitución se mantiene separada de una descripción de distribución posterior, en vez de comprimir ambas en una frase general que diga que se movieron fondos. Si el registro y la narración propuesta utilizan importes distintos, el preparador resuelve la diferencia o registra la pregunta antes de cerrar la explicación. Cada partida adjunta se asocia con el Form 5472 de la parte pertinente para que su función en el conjunto esté clara. El supuesto termina con un borrador que otro revisor puede rastrear de la narración al registro y viceversa. No inventa la naturaleza de operaciones a partir de un saldo inexplicado, no exige un diseño propietario concreto ni afirma que una descripción pulida satisfaga por sí sola todas las obligaciones de conservación. Una partida pendiente permanece en la lista de cuestiones de preparación, en vez de transformarse en prosa aparentemente oficial solo para completar el adjunto.[1, p.6] [2, p.2] [1, p.3]
Convierta los registros en un plan de preparación
Lea el adjunto propuesto por separado y después contrástelo con el mapa. El lector debe poder identificar la actividad pertinente y volver a los registros sin adivinar qué período o parte se describe. El punto 1f incluye Part V para la DE U.S. de propietario extranjero cuando se aplica el ámbito de parte vinculada extranjera; concilie las cifras correspondientes sin tratar la facturación de la actividad como total de operaciones. Las reglas de formulario separado y Part III siguen aplicándose aunque el propietario también esté identificado en Part II. Conserve libros y registros suficientes para respaldar el tratamiento, no solo la redacción final. Si queda una cuestión de clasificación o fiscalidad especializada, expóngala en vez de suponer que el servicio anual estándar la resuelve. El paquete de SpeedEIN se limita a su ámbito admitido de DE de un solo miembro constituida en U.S., con propietario persona física no residente y hechos respaldados; no incluye implícitamente declaraciones del impuesto sobre la renta de corporaciones, impuestos personales, retenciones ni precios de transferencia. El resultado útil es una descripción clara conectada con pruebas y lista para la revisión apropiada.[1, p.6] [2, p.2] [1, p.3]
Tres comprobaciones antes de continuar
- ¿Cumple cada descripción propuesta de Part V las condiciones de entidad y operación, evitando duplicar lo declarado en Part IV?
- ¿Puede un revisor rastrear descripción, parte, período e importe hasta entradas y registros concretos?
- ¿Siguen abiertas las clasificaciones pendientes, en vez de ocultarse dentro de una narración adjunta pulida pero sin respaldo?
Guías de preparación relacionadas
- Extractos del procesador de pagos y Form 5472: separe los cobros por ventas de las transferencias del propietario
- Operaciones personales y de la LLC comparten extracto: prepare un registro de separación revisable
- Pagos de formación en Part V: crear una lista de documentos fuente
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida