Preparar um anexo da Part V: transforme o registro em uma descrição clara das operações
· 8 leitura mínima
A resposta para esta situação
Um registro pode conter o material de origem correto e ainda deixar o leitor sem entender as operações descritas em um anexo da Part V. Monte um mapa de anexo entre os lançamentos subjacentes e a explicação proposta em inglês. Cada descrição deve apontar a parte pertinente, o período, os registros de suporte e o valor conciliado quando aplicável. Essa é uma estrutura editorial de preparação, não um novo modelo de anexo prescrito pelo IRS. Seu valor é permitir que um revisor veja o que a explicação abrange e volte às provas que a sustentam. A tarefa vai além de reunir documentos de pagamentos de constituição: transforma fatos sustentados de operações em um relato coerente, mantendo questões pendentes de natureza ou escopo fora de uma narrativa falsamente definitiva.[1, p.6] [2, p.2] [1, p.3]
Quais fatos podem mudar a análise?
A instrução da Part V aplica-se a uma DE dos EUA (U.S.) de propriedade estrangeira com outras operações específicas não informadas na Part IV, incluindo atividades aplicáveis de constituição, dissolução, aquisição, alienação, contribuição e distribuição. Essas condições devem permanecer ligadas à decisão de preparação; a Part V não é um destino geral para todo lançamento sem explicação. A declaração do Form 5472 depende dos fatos pertinentes de entidade e de operações com partes relacionadas. O ano fiscal da DE segue o ano de declaração dos EUA (U.S.) do proprietário ou o ano-calendário se ele não tiver um. Mantenha visíveis no mapa o período, o formulário por parte e os requisitos de declaração em inglês/dólares dos EUA (U.S.), em vez de adicionar ao pacote uma narrativa sem identificação.[1, p.6] [2, p.2] [1, p.3]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
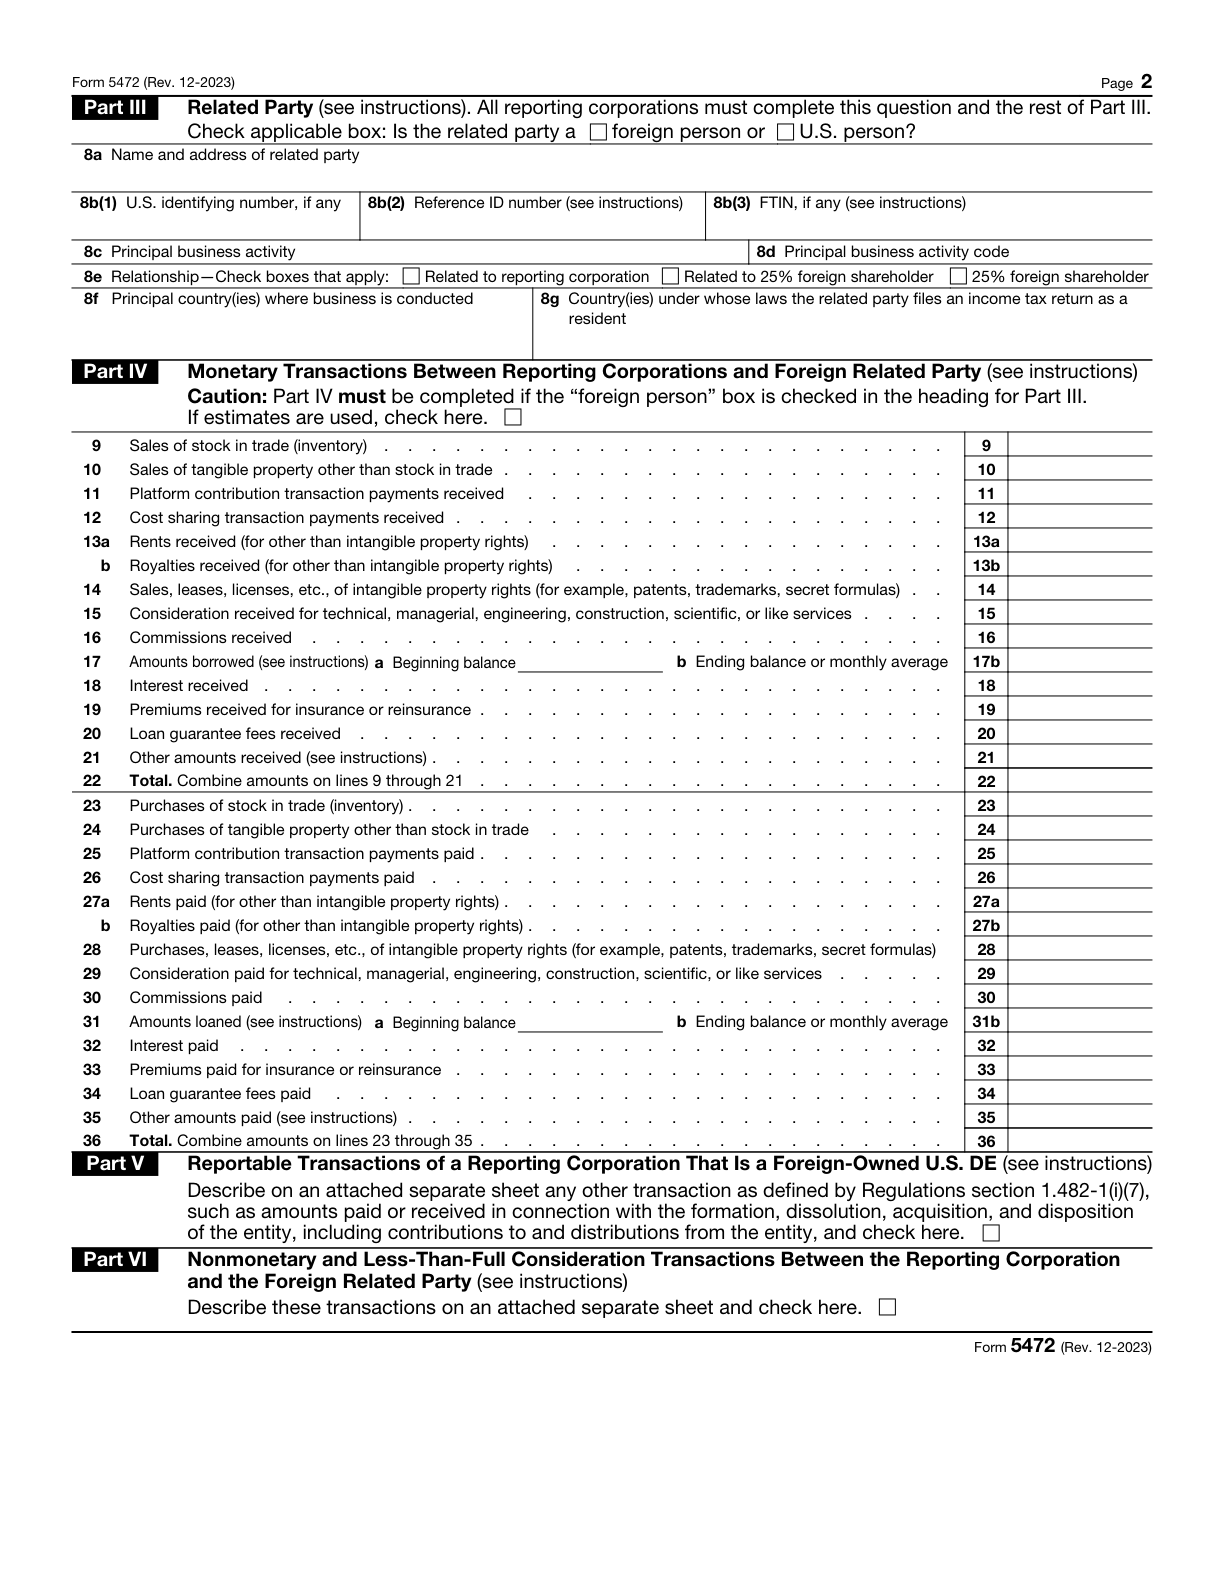
| Parte 5: outras transações da entidade desconsiderada para efeitos fiscais | Uma U.S. DE de propriedade estrangeira assinala Part V e anexa uma descrição das outras transações especificadas não informadas em Part IV, incluindo recebimentos e pagamentos ligados à constituição, dissolução, aquisição, alienação, aportes e distribuições. | Entidade desconsiderada U.S. de propriedade estrangeira. As operações pertinentes não foram informadas na Part IV. | [1, p.6] |
| Campo oficial 5472 Part V attachment: Reportable Transactions of a Reporting Corporation That Is a Foreign-Owned U.S. DE | Se uma DE dos U.S. de titularidade estrangeira tiver outras transações especificadas que não constem de Part IV, marque Part V e anexe a descrição, incluindo as transações aplicáveis de constituição, dissolução, aportes e distribuições. | — | [2, p.2] [1, p.6] |
| Suficiência de registros | Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. | — | [1, p.3] |
| Acionador de transação reportável | Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação. | — | [1, p.2] |
| Valor da Linha1f | O item 1f é o valor total em dólares U.S. das transações com partes relacionadas estrangeiras nesse Form 5472, incluindo Part V para uma U.S. DE de propriedade estrangeira. Não preencha 1f para transações com uma parte relacionada dos U.S. | — | [1, p.3] |
| Formulário separado de partes relacionadas | Prepare um Form 5472 separado para cada parte relacionada, estrangeira ou dos U.S., com a qual a corporation declarante tenha efetuado transações sujeitas a informação. O item 1g indica o número total de formulários 5472 desse ano fiscal. | — | [1, p.3] |
Leia os requisitos no contexto correto
Parte relacionada repetir parte3
Cada entidade obrigada à apresentação preenche Part III, mesmo que essa parte relacionada já tenha sido identificada em Part II como acionista estrangeiro de 25%.[1, p.5]
dólar inglês
Forneça informações de Form 5472 em inglês e relate valores em dólares U.S..[2, p.1]
Ano fiscal da entidade desconsiderada para efeitos fiscais
Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil.[1, p.2]
Definição da entidade americana desconsiderada para efeitos fiscais detida por estrangeiros
Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira é uma entidade doméstica desconsiderada, integralmente pertencente a um sujeito estrangeiro para fins fiscais. Seu tratamento fiscal como corporation limita-se às obrigações de informação relacionadas à seção 6038A.[1, p.2]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que uma DE dos EUA (U.S.) de propriedade de pessoa física estrangeira, dentro do escopo atendido, tenha lançamentos descritos como aportes do proprietário e movimentos posteriores de volta a ele. O preparador primeiro confere os registros de suporte e a aplicabilidade proposta da Part V, inclusive se uma operação já foi informada na Part IV. O mapa então dá a cada descrição sustentada uma referência aos lançamentos e documentos de origem. Uma explicação de atividade ligada à constituição fica separada de uma descrição posterior de distribuição, em vez de tudo ser comprimido em uma frase geral de que recursos foram movimentados. Se o registro e a narrativa proposta usarem valores diferentes, o preparador resolve a divergência ou registra a pergunta antes da finalização. Cada item do anexo é associado ao Form 5472 pertinente por parte, deixando claro seu papel no pacote. A hipótese termina com uma minuta que outro revisor pode rastrear da narrativa ao registro e de volta. Não inventa a natureza da operação por um saldo sem explicação, não exige um layout proprietário específico nem afirma que uma descrição bem redigida, por si só, satisfaça toda obrigação de manutenção de registros. Um item pendente fica na lista de questões da preparação, em vez de ser convertido em prosa com aparência oficial só para completar o anexo.[1, p.6] [2, p.2] [1, p.3]
Organize os registros em um plano de preparação
Leia o anexo proposto de forma independente e depois teste-o contra o mapa. Um leitor deve conseguir identificar a atividade pertinente e voltar aos registros sem adivinhar o período ou a parte. O item 1f inclui a Part V para a DE dos EUA (U.S.) de propriedade estrangeira quando o escopo de partes relacionadas estrangeiras se aplica; reconcilie os valores correspondentes sem tratar receita operacional como total das operações. As regras de formulário separado e de Part III continuam aplicáveis mesmo que o proprietário também seja identificado na Part II. Mantenha livros e registros suficientes para sustentar o tratamento, não apenas a redação final. Se uma questão de classificação ou tributação especializada permanecer, exponha-a em vez de presumir que o serviço anual padrão a resolva. O escopo do pacote da SpeedEIN limita-se à DE atendida de membro único constituída nos EUA (U.S.) com proprietário pessoa física não residente e fatos sustentados; declarações comuns de renda societária, tributação pessoal, retenções e preços de transferência não estão implicitamente incluídos. A entrega útil é uma descrição clara, ligada às provas e pronta para análise apropriada.[1, p.6] [2, p.2] [1, p.3]
Três verificações antes de prosseguir
- Cada descrição proposta da Part V cumpre as condições de entidade e operação e evita duplicar o informado na Part IV?
- Um revisor consegue rastrear descrição, parte, período e valor até lançamentos e registros específicos?
- As classificações pendentes continuam abertas em vez de escondidas em uma narrativa de anexo bem redigida, mas sem suporte?
Guias de preparação relacionados
- Extratos do processador de pagamentos e Form 5472: separe recebimentos de vendas de transferências do proprietário
- Operações pessoais e da LLC compartilham um extrato: monte um registro de separação verificável
- Pagamentos de formação em Part V: crie uma lista de documentos de origem
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.